

В первой половине 2026 года китайские солнечные электростанции столкнулись со всё более дифференцированными результатами расчётов. Для солнечных установок на спотовом рынке в Шаньдуне средняя расчётная цена составила $12,01/МВт·ч (81,12 юаня/МВт·ч), а в Шаньси — $16,82/МВт·ч (113,59 юаня/МВт·ч). Давление на выручку установок повышает значимость эффективности станции, покрытия контрактами и качества торговых операций для результатов проекта.
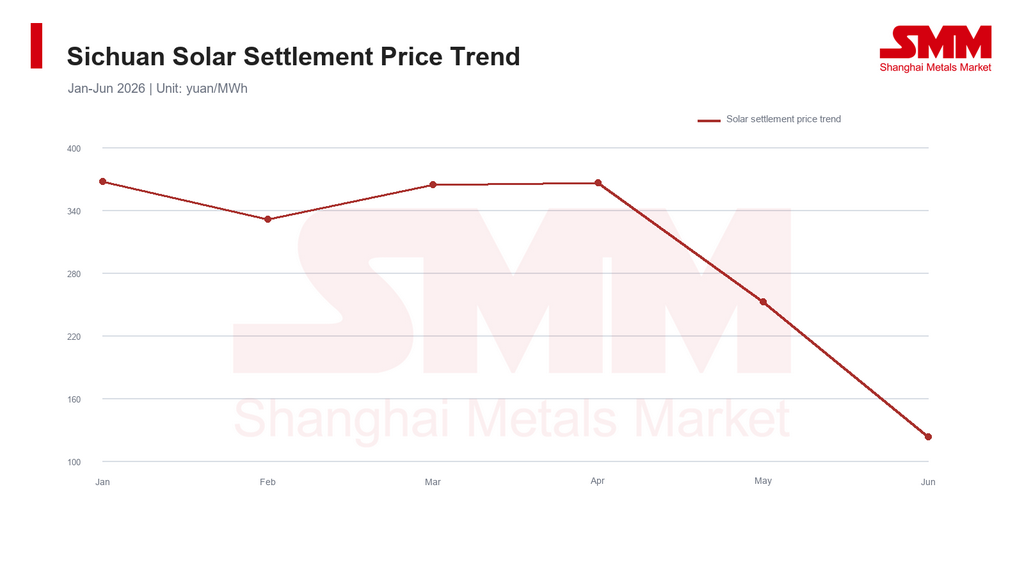
Сезонность также повлияла на выручку. Средняя расчётная цена солнечной генерации в Сычуани за первое полугодие составила $45,03/МВт·ч (304,04 юаня/МВт·ч), но в июне упала примерно до $18,22/МВт·ч (123 юаня/МВт·ч). Таким образом, полугодовое среднее значение скрывало резкое изменение месячной выручки.
По 21 региональному рынку распределение цен было резко многоуровневым. Шаньдун, Синьцзян, Шэньси, Ганьсу и Шаньси находились в нижнем диапазоне, тогда как в части центральных, восточных и юго-западных регионов Китая расчётные цены были существенно выше. Разброс усиливает зависимость проектов от регионального баланса спроса и предложения, времени генерации и качества торговых операций.
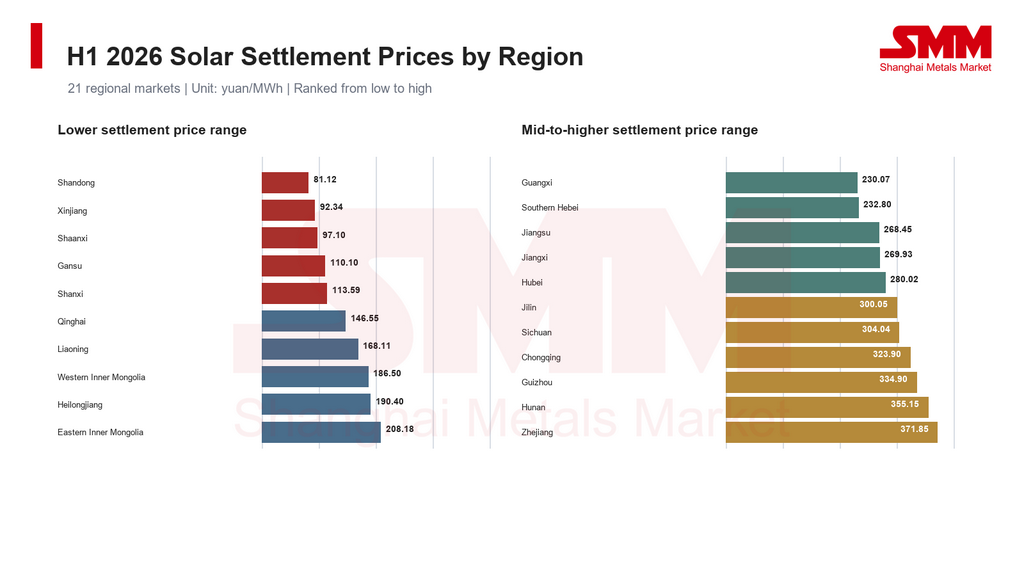
Спотовые цены на солнечную энергию в Шаньдуне и Шаньси оставались ниже 0,12 юаня/кВт·ч
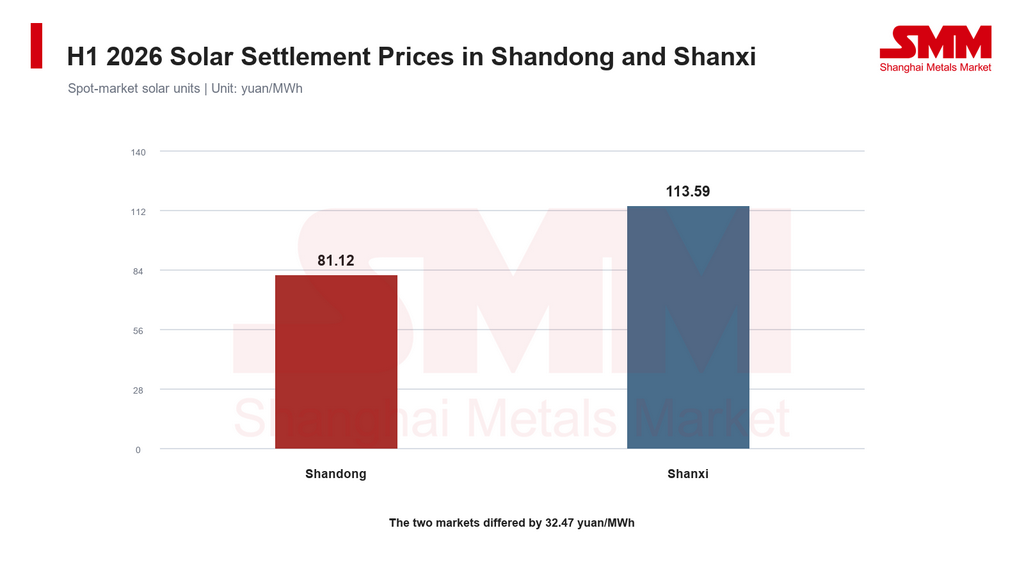
В январе–июне 2026 года в Шаньдуне было рассчитано 16,929 ТВт·ч спотовой солнечной генерации по средней цене $12,01/МВт·ч (81,12 юаня/МВт·ч). В Шаньси расчётный объём составил 18,626 ТВт·ч при $16,82/МВт·ч (113,59 юаня/МВт·ч). Разница составила $4,81/МВт·ч (32,47 юаня/МВт·ч), что эквивалентно примерно 0,0325 юаня/кВт·ч.
Небольшие изменения удельной цены могут существенно повлиять на проекты с высокой долей рыночных продаж. На каждые 100 ГВт·ч расчётной генерации изменение на 0,01 юаня/кВт·ч меняет расчётную выручку на 1 млн юаней. Этот расчёт подчёркивает чувствительность выручки проекта к небольшим колебаниям цен.
Солнечная генерация сосредоточена в светлое время суток. Когда полуденная выработка солнечных станций растёт быстрее спроса и гибкости системы, дополнительное предложение может снижать цены в часы солнечной генерации. Рост установленной мощности и выработки, таким образом, не обязательно улучшает выручку на единицу электроэнергии.
SMM считает, что станциям, работающим на рынках с низкими ценами, необходима более тесная координация между прогнозированием выработки, рыночными заявками и покрытием контрактами. Годовые бюджеты должны учитывать долю генерации, подверженную низким ценам, и влияние расчётов за отклонения, помимо ожидаемого объёма выработки.
Разрывы в расчётных ценах ветровой и солнечной генерации резко различались по региональным рынкам
Средняя расчётная цена ветровой генерации в Шаньдуне составила $38,44/МВт·ч (259,52 юаня/МВт·ч), превысив солнечную на $26,42/МВт·ч (178,40 юаня/МВт·ч). В Шаньси ветер в среднем стоил $38,95/МВт·ч (263,01 юаня/МВт·ч), что на $22,13/МВт·ч (149,42 юаня/МВт·ч) выше солнечной энергии. Эти разрывы показывают, почему одна лишь средняя цена по рынку не может описать выручку возобновляемой генерации.
В Цзилине наблюдалась противоположная картина. Солнечная энергия в среднем стоила $44,44/МВт·ч (300,05 юаня/МВт·ч) против $28,32/МВт·ч (191,23 юаня/МВт·ч) для ветра. В Хэйлунцзяне ветровая и солнечная генерация были почти на одном уровне — $28,39/МВт·ч (191,71 юаня/МВт·ч) и $28,20/МВт·ч (190,40 юаня/МВт·ч) соответственно.
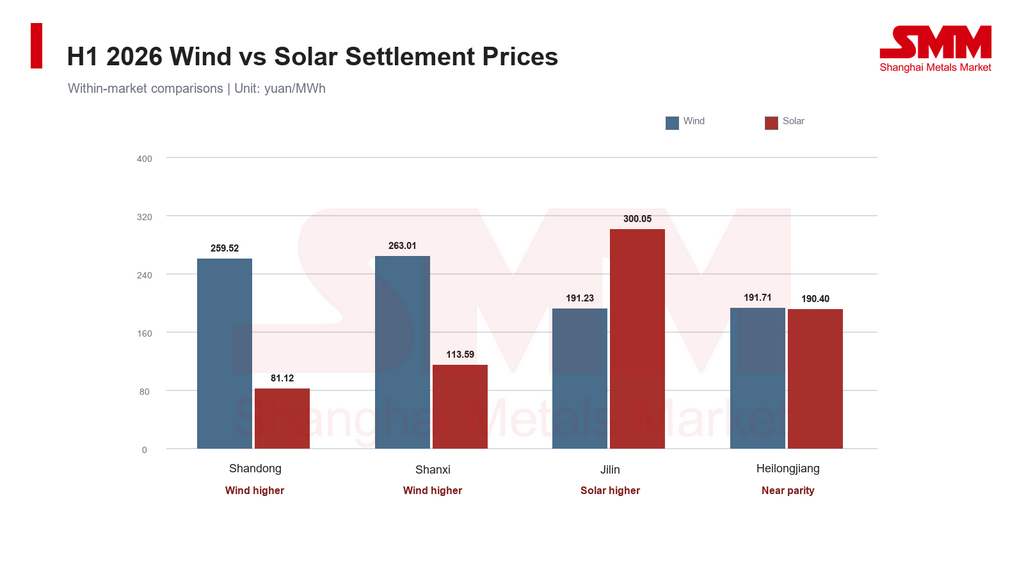
Каждое сравнение выполнено в рамках одного регионального рынка. Различия в профилях генерации и контрактных позициях влияют на результаты расчётов, и ветер не всегда рассчитывается выше солнечной энергии на каждом рынке.
Полезным показателем ценности времени суток является цена захвата солнечной энергии: спотовая цена, взвешенная по солнечной генерации в каждом расчётном интервале. Она измеряет, насколько фактическая солнечная выработка совпадает с ценовой кривой. Затем необходимо учитывать долгосрочные контракты и расчёты за отклонения, чтобы объяснить итоговый результат расчётов.
Если самые высокие цены приходятся на вечер, когда обычная солнечная выработка ограничена, эти цены не превращаются автоматически в более высокую выручку солнечных станций. Улучшение соответствия между фактической выработкой и реализуемыми договорённостями о продаже важнее, чем ожидание роста средней цены по рынку.
Спад в сезон дождей в Сычуани выявил ограниченность полугодового среднего показателя
В первом полугодии в Сычуани было зафиксировано 9,804 ТВт·ч солнечной генерации со средней расчётной ценой $45,03/МВт·ч (304,04 юаня/МВт·ч). Месячная кривая оставалась относительно высокой с января по апрель, затем заметно снизилась в мае и упала ещё сильнее в июне. Переход в сезон дождей сместил ценовой центр вниз и выявил операционное давление, которое полугодовое среднее значение не отражало.
За тот же период расчётная цена гидроэнергии в Сычуани упала с $57,68/МВт·ч (389,46 юаня/МВт·ч) в январе до $23,88/МВт·ч (161,25 юаня/МВт·ч) в июне. Выработка гидроэнергии достигла 23,293 ТВт·ч в июне, составив примерно 78,5% от общей генерации провинции в 29,679 ТВт·ч. Рост выработки гидроэнергии совпал со снижением цен на солнечную энергию, что подчёркивает влияние сезонных изменений предложения на рынок электроэнергии.
Солнечным проектам в регионах с высокой долей гидроэнергии следует учитывать условия притока воды и переход между сухим и влажным сезонами в своих операционных планах. Месяцы с высокими ценами могут поддерживать высокое полугодовое среднее значение, не гарантируя сопоставимых условий продажи в остальной части периода.
Компании могут использовать раздельные ценовые сценарии для сухого и влажного сезонов в месячных бюджетах и оценивать денежный поток наряду с контрактными позициями. Это даёт более полезное представление о сезонном риске выручки, чем единое годовое ценовое допущение.
Оптимизация торговли и солнечная генерация с накопителями требуют моделирования на уровне проекта
Снижение расчётных цен на солнечную энергию усиливает стимул к оптимизации стратегий продаж. Крупным сетевым проектам необходимо координировать средне- и долгосрочные контракты, прогнозирование выработки и участие в спотовом рынке. Коммерческие и промышленные распределённые солнечные проекты также должны учитывать дневную нагрузку потребителей, коэффициенты собственного потребления и исполнение договоров купли-продажи электроэнергии.
Накопители могут смещать время продажи электроэнергии, но их ценность зависит от реализуемого спреда между ценами заряда и разряда. Разница между средними расчётными ценами ветровой и солнечной генерации не является маржой арбитража для накопителей.
Модели проектов должны включать КПД цикла заряда-разряда, доступное количество циклов, деградацию, капитальные и операционные затраты, а также упущенную выручку от солнечной электроэнергии, использованной для заряда. Солнечная генерация с накопителями создаёт устойчивую экономическую ценность только тогда, когда дополнительная выручка покрывает эти дополнительные затраты.
На волатильных рынках застройщикам следует сравнивать накопители, изменение контрактов и повышение собственного потребления в рамках одной системы оценки. Оптимальный вариант будет зависеть от фактического профиля нагрузки проекта, условий подключения к сети и доступных рыночных продуктов.
Время генерации и сезонные условия останутся ключевыми факторами во втором полугодии 2026 года
SMM считает, что результаты первого полугодия показывают переход солнечной генерации от управления только объёмами к скоординированному управлению объёмом и ценой. Доля генерации, подверженная низким ценам, исполнение контрактов и месячный денежный поток должны стать стандартными операционными показателями.
В краткосрочной перспективе сезонный спрос, приток воды в гидроэнергетике и выработка возобновляемых источников продолжат формировать региональные ценовые кривые. В среднесрочной перспективе новые ресурсы гибкости, условия межпровинциальной торговли и рост спроса на электроэнергию будут влиять на полуденный баланс спроса и предложения и рыночную стоимость солнечной генерации.
Новые проекты должны тестировать несколько ценовых сценариев и сценариев сбыта на этапе технико-экономического обоснования. Существующие проекты должны корректировать торговые и операционные стратегии на основе фактических результатов расчётов. Более сильные возможности продаж в зависимости от времени суток в сочетании с эффективной эксплуатацией станций могут помочь стабилизировать результаты в условиях ценовой волатильности.



