На этой неделе основные рынки фотоэлектрических модулей оставались разделёнными по регионам и сегментам продукции. Цены FOB в портах Китая двигались в обе стороны, но оставались в узких диапазонах. Некоторые оценки CIF для Юго-Восточной Азии немного выросли на нижней границе, хотя объём дополнительных сделок оставался ограниченным. Европа продолжала полагаться на поставки по действующим контрактам, при этом отдельные поставщики предлагали уступки для обеспечения среднесрочных и долгосрочных проектов. В Индии цены на модули с требованием местного содержания (DCR) держались стабильно, тогда как цены на модули без DCR снизились по мере ослабления прежнего спроса на накопление запасов.
Ожидания восстановления в четвёртом квартале сделали продавцов менее склонными к широкому снижению цен. Однако спрос всё ещё слишком слаб, чтобы поддержать общий рост. Издержки продолжают ограничивать снижение, а исполнимые заказы определяют фактические цены. В результате усиливается дифференциация между стандартными и высокомощными продуктами, а также между спросом, поддерживаемым политикой, и рыночным спросом.
FOB в портах Китая: интерес к высокомощным продуктам растёт, но цены остаются в диапазоне
Большинство производителей в начале недели сохраняли предложения предыдущей недели, наблюдая за темпами восстановления спроса. Ожидания более устойчивого спроса в четвёртом квартале снизили стимулы к широкому снижению цен. Тем не менее слабые объёмы сделок удерживали покупателей и продавцов в переговорах, при этом по отдельным заказам по-прежнему доступны целевые скидки.
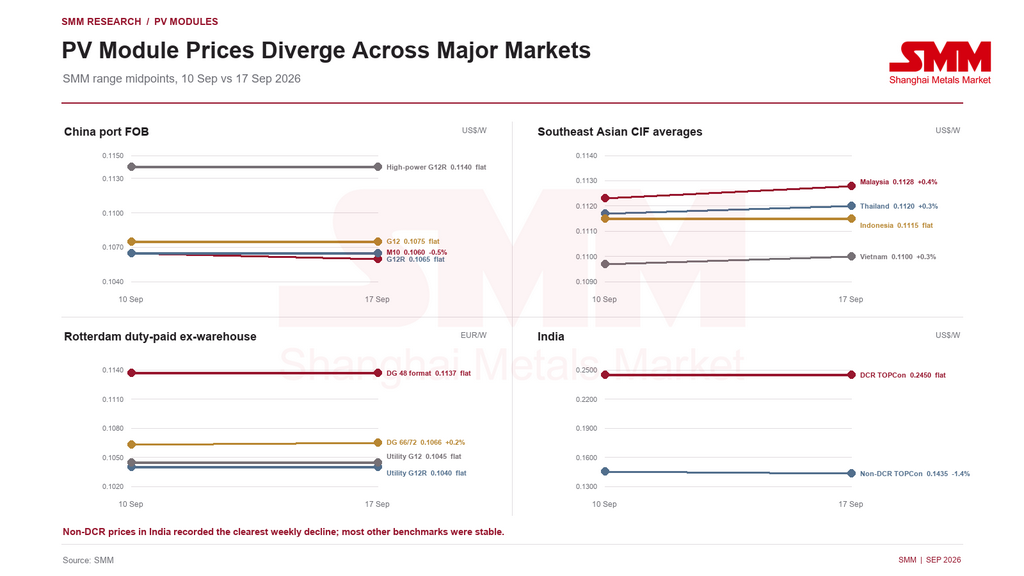
Интерес к закупкам продуктов TOPCon 3.0 усилился на премиальных международных рынках. Некоторые поставщики скорректировали разницу в цене между продуктами TOPCon 2.0 и TOPCon 3.0, чтобы стимулировать отгрузки высокомощных модулей. Исходя из середины недельных диапазонов SMM, высокомощные модули TOPCon G12R имели премию около 7,0% по сравнению со стандартными продуктами G12R. Это отражает ценность более высокой эффективности и выработки, хотя дальнейшее расширение премии будет зависеть от того, признают ли разработчики проектов выгоду от пожизненной доходности.
Самые низкие предложения на рынке были частично отозваны, что свидетельствует о меньшей готовности поставщиков гнаться за снижением цен. Однако конкуренция за заказы остаётся острой, и некоторые производители второго эшелона могут продолжать использовать низкие предложения для получения заказов. Верхняя граница диапазона M10 снизилась на 0,001 долл. США/Вт по сравнению с прошлой неделей, тогда как другие ключевые спецификации практически не изменились, что оставило рынок без единого направления.
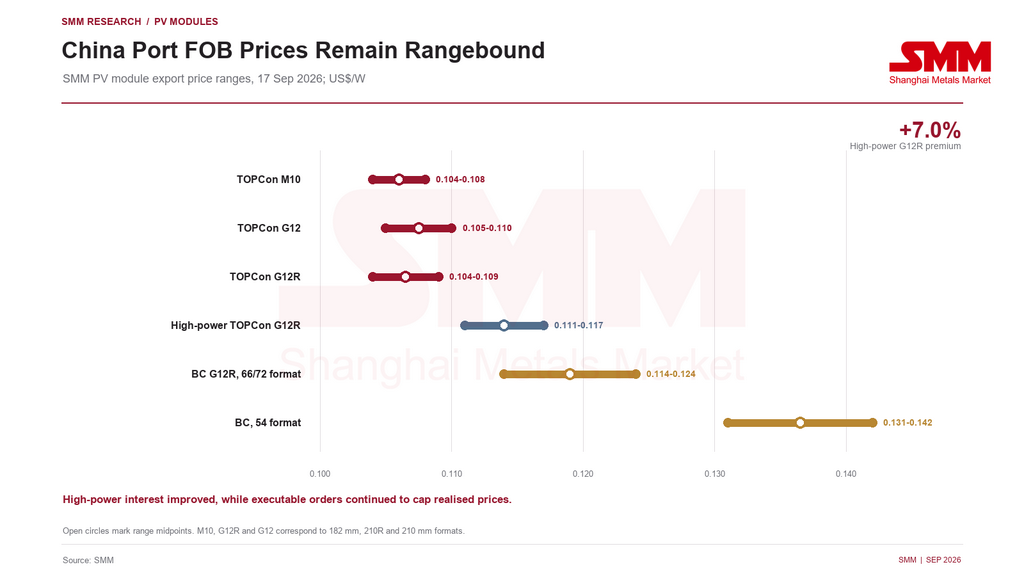
SMM ожидает, что цены FOB в портах Китая в ближайшее время останутся в узком диапазоне. Ключевым испытанием станет то, начнутся ли октябрьские заказы по графику и превратятся ли запросы на продукцию TOPCon 3.0 в реальные объёмы. Если заказы не оправдают ожиданий, ценовая конкуренция на низком уровне может вновь усилиться.
Юго-Восточная Азия: запросы улучшаются, но объёмы закупок остаются ограниченными
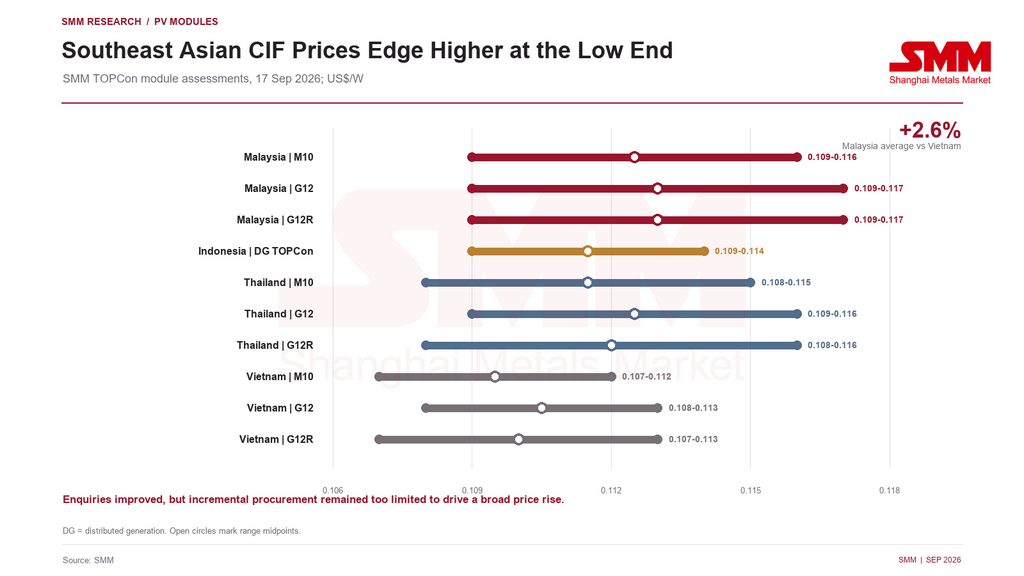
Цены на модули в Юго-Восточной Азии продолжали колебаться в узких диапазонах на низких уровнях. Нижние границы ряда оценок в Малайзии, Таиланде и Вьетнаме немного повысились. Активность запросов улучшилась, однако рост числа сделок оставался умеренным, и переговоры о ценах продолжались.
По трём основным форматам простая средняя середин диапазонов составила приблизительно 0,1128 долл. США/Вт в Малайзии, 0,1120 долл. США/Вт в Таиланде и 0,1100 долл. США/Вт во Вьетнаме. Средний показатель Малайзии был примерно на 2,6% выше, чем во Вьетнаме. В Малайзии появился некоторый покупательский спрос, однако размеры проектов и объёмы закупок остаются слишком малы, чтобы поддержать широкий рост по региону.
Вьетнам и Индонезия в недельном выражении практически не изменились. В Таиланде в ближайшей перспективе основное внимание по-прежнему уделяется сертификации Тайским институтом промышленных стандартов (TISI). Согласно исследованию SMM, некоторые поставщики уже начали получать сертификаты. По мере увеличения числа сертифицированных поставщиков временный дефицит предложения, вызванный переходом на сертификацию, должен сократиться, что вернёт ценообразование под влияние спроса по проектам, позиционирования брендов и стоимости доставки.
Европа: действующие контракты поддерживают поставки на фоне роста интереса к модулям высокой мощности
Восстановление спроса в Европе оставалось ограниченным, а отгрузки по-прежнему определялись действующими контрактами. Некоторые производители предлагали уступки по отдельным проектам мощностью в несколько сотен мегаватт, чтобы обеспечить поставки, запланированные на 2027 год. Такие заказы улучшают прогнозируемость на будущее, но не свидетельствуют о широком восстановлении спотового рынка Европы.
Интерес дистрибьюторов к мощным модулям TOPCon вырос, хотя готовность конечных потребителей платить надбавку за эффективность остаётся ключевой неопределённостью. Стандартные модули по-прежнему сталкивались с жёстким давлением на цены, и фактические цены оставались низкими.
В Роттердаме середина диапазона для продукции распределённой генерации формата G12R 48 была примерно на 9,3% выше оценки для коммунального сегмента формата G12R 66/72, что отражает надбавку за формат в кровельных и других применениях с ограниченным пространством. Разрыв между средними ценами на продукты распределенной генерации и коммунального масштаба формата G12R 66/72 составлял около 2,5%. Складские цены в Португалии и Греции оставались примерно на 2,2–2,4% выше, чем в Роттердаме, что отражает региональные логистические издержки и надбавки за местную доставку.
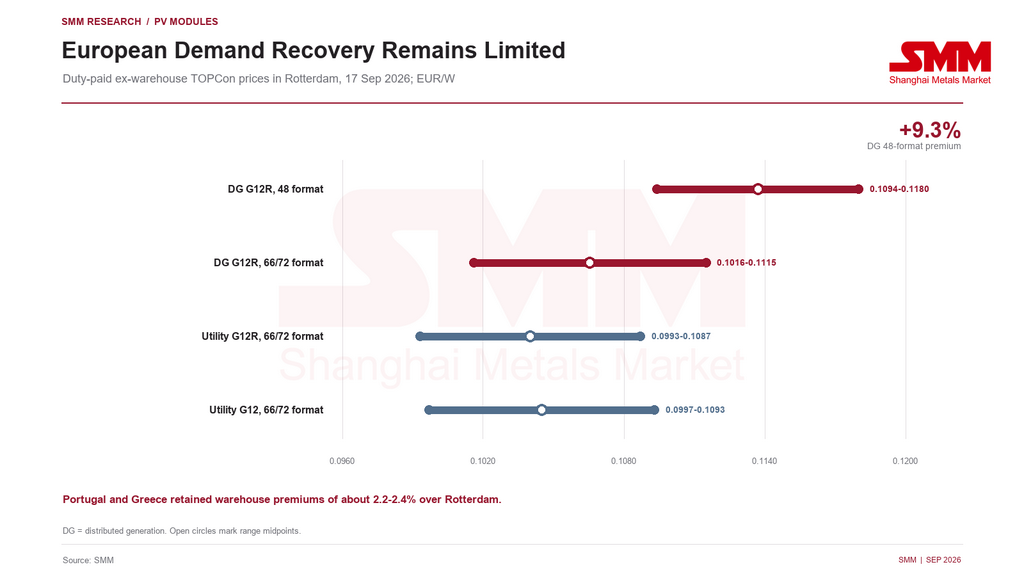
Перспективы четвертого квартала зависят от того, превратятся ли запросы в новые контракты. Если спрос окажется слабее ожиданий, производители и дистрибьюторы могут вернуться к ценовой конкуренции за ограниченный объем заказов.
Индия: накопление запасов вне DCR затухает, а экспортно-ориентированные мощности сталкиваются с политической неопределенностью
Цены на индийские модули DCR оставались стабильными, тогда как цены вне DCR снизились. По средним значениям диапазонов модули DCR TOPCon в среднем стоили около 0,245 долл. США/Вт, а модули вне DCR — 0,1435 долл. США/Вт, то есть продукция DCR сохраняла премию примерно в 70,7%. Средняя цена вне DCR упала примерно на 1,4% по сравнению с предыдущей неделей, поскольку поддержка со стороны прежнего спроса на накопление запасов ослабла.
Ранее на рынке вне DCR наблюдалось временное накопление запасов, связанное с ожиданиями вокруг планируемых мер США по разделу 232. По мере охлаждения этих закупок сопротивление конечных потребителей повышенным предложениям вновь сдерживало цены.
Министерство торговли США также опубликовало окончательные определения по антидемпинговым и компенсационным пошлинам в отношении кристаллических кремниевых фотоэлектрических элементов и модулей из Индии. Комиссия США по международной торговле должна вынести окончательное определение об ущербе 14 октября. Пошлины будут введены только в случае утвердительного решения Комиссии; отрицательное заключение прекратит расследования. Таким образом, это дело в первую очередь затрагивает ориентированные на США мощности Индии вне DCR и перспективы заказов, а не внутренний спрос на DCR. Показатели DCR по-прежнему будут зависеть от поддерживаемых индийской политикой закупок, сокращения запасов и темпов внутреннего предложения.
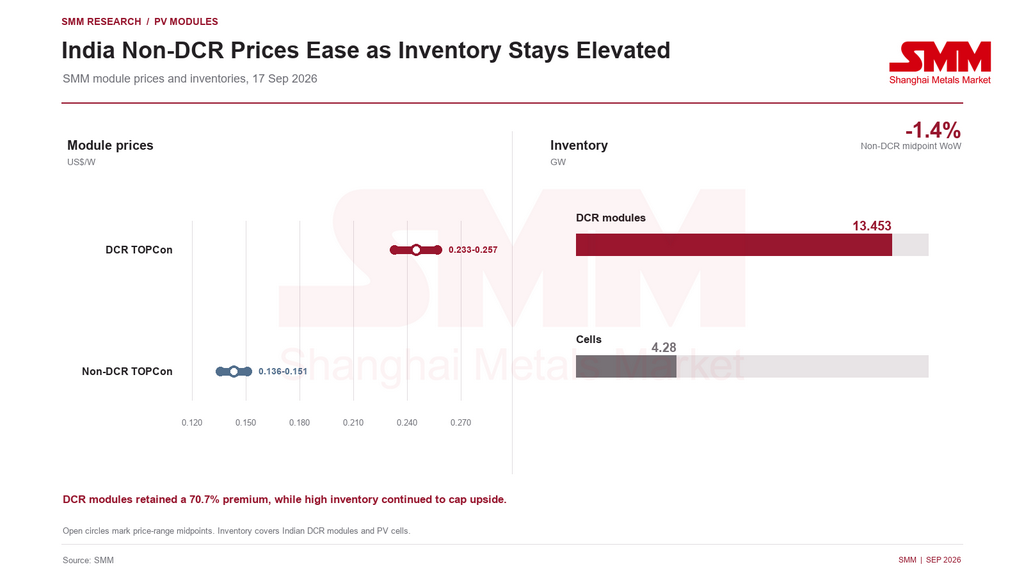
Запасы индийских модулей DCR составляли примерно 13,453 ГВт, а запасы элементов — около 4,28 ГВт. Высокие запасы продолжают ограничивать потенциал роста цен на модули DCR. Если внутренние закупки для проектов не ускорятся, производителям, возможно, придется корректировать производство, оптимизировать ассортимент продукции или более агрессивно конкурировать за заказы.
Прогноз: октябрьский старт заказов проверит прочность восстановления
У китайских поставщиков модулей меньше стимулов для масштабного снижения цен, однако международный спрос пока недостаточно силен, чтобы поддержать общий рост. Стандартные продукты TOPCon, вероятно, останутся в узком диапазоне, тогда как высокомощные TOPCon и продукты с тыльными контактами продолжат дифференцироваться за счёт надбавки за эффективность, бренда и пригодности для конкретных проектов.
При текущем графике политики ожидается, что некоторые проекты, уже законтрактованные на поставку в первом и втором кварталах 2027 года, начнут включать дополнительные расходы, связанные с налогом на потребление солнечных элементов. Чтобы избежать несоответствия затрат и цен при поставке, поставщики модулей могут повышать форвардные предложения или включать в контракты механизмы корректировки цен, что придаёт этим проектам определённый восходящий ценовой импульс.
В Юго-Восточной Азии главные вопросы — поступит ли спрос на установку в конце года по графику и закроется ли временный дефицит предложения в Таиланде плавно по мере получения дополнительными поставщиками сертификации TISI. Без существенного увеличения закупок более высокие предложения в отдельных сегментах могут не привести к более широкому росту сделок.
Европа будет определяться запросами на высокомощные продукты, контрактацией поставок на 2027 год и новыми присуждениями в четвёртом квартале. Уступки по отдельным крупным проектам улучшают прозрачность заказов, но также показывают, что девелоперы проектов сохраняют значительные переговорные позиции.
Индия требует чёткого разграничения между внутренним спросом DCR и ориентированным на США экспортом non-DCR. Цены non-DCR могут оставаться под давлением ослабевающего спроса на накопление запасов и неопределённости в отношении торговых мер США. Любое улучшение на рынке DCR будет зависеть от внутренних проектных закупок и темпов сокращения запасов.
В целом международные рынки фотоэлектрических модулей, вероятно, продолжат характеризоваться ограниченным движением цен, региональными расхождениями, модернизацией продукции и ценообразованием, ориентированным на заказы. SMM продолжит отслеживать динамику цен, заказов, запасов и проектных закупок на основных рынках фотоэлектрических модулей.
Источник: SMM
Автор:
Райан Тей Цзе Ян | аналитик SMM по фотоэлектрике
+60 127179370 | ryan.tey@metal.com