

Ограничения США на глобальные поставки солнечной энергии выходят за рамки тарифов, привязанных к стране происхождения, и охватывают цены на исходные материалы, прослеживаемость цепочек поставок, авторизацию оборудования и право на налоговые льготы. 11 сентября Министерство торговли США опубликовало окончательные определения по антидемпинговым и компенсационным пошлинам (AD/CVD) в отношении кристаллических кремниевых фотоэлектрических элементов и модулей из Индии, Индонезии и Лаоса. Отдельные приказы AD/CVD уже действуют в отношении Камбоджи, Малайзии, Таиланда и Вьетнама. С учётом того, что меры по разделу 232 в отношении поликремния и его производных вступают в силу 4 декабря, одно лишь перемещение производства даёт всё меньше возможностей для сохранения дешёвого экспорта в США.
По оценке SMM, центральный вопрос не в том, какая страна перехватит вытесненные заказы из США. США одновременно пересматривают пороговые значения импортных издержек, требования к соблюдению правил в цепочке поставок и право на проектные стимулы. Эффект действует в обоих направлениях: усиление защиты американского производства, но ужесточение ограничений на импортируемые компоненты, выбор оборудования и реализацию проектов, что может повысить стоимость развёртывания. Поэтому глобальные производственные инвестиции смещаются от поиска мест с низкими тарифами к оценке совокупных издержек на соблюдение требований и доходности проектов.
AD/CVD и раздел 301: разные барьеры для основных производственных баз Азии
Импортные ограничения США на солнечную продукцию не образуют единого постранового тарифного графика. Они включают пересекающиеся дела, товарные охваты и ставки, специфичные для отдельных компаний.
Кристаллические кремниевые элементы и модули из материкового Китая по-прежнему подпадают под действующие меры AD/CVD, а тарифы по разделу 301 охватывают как готовую продукцию, так и исходные материалы. Ставка по разделу 301 на солнечные элементы, собранные или не собранные в модули, выросла до 50%; соответствующие ставки на пластины и поликремний увеличились до 50% с 1 января 2025 года. Это отдельные дополнительные тарифные уровни, а не окончательное совокупное бремя пошлин на всю китайскую солнечную продукцию. Некоторые кристаллические кремниевые солнечные продукты из Тайваня, Китай, также подпадают под отдельную антидемпинговую меру, применимость которой требует проверки по конкретным делам и компаниям.
Камбоджа, Малайзия, Таиланд и Вьетнам сталкиваются с иным сочетанием ограничений. Выводы об обходе пошлин, связанные с определённой переработкой китайских исходных материалов, отличаются от самостоятельных дел AD/CVD в этих четырёх странах. Ранее действовавшая временная отмена пошлин завершилась в 2024 году, а отдельные приказы по антидемпинговым и компенсационным пошлинам вступили в силу в 2025 году. Создание завода в одной из этих стран само по себе не выводит его продукцию из-под действующих торговых ограничений.
Последние дела, затрагивающие Индию, Индонезию и Лаос, расширяют этот охват. Окончательная демпинговая маржа для Индии составляет 123,04%, а ставка субсидирования — 126,09%. Демпинговая маржа Индонезии составляет 94,36%, при этом ставки субсидий значительно различаются в зависимости от компании. Для Лаоса демпинговая маржа составляет 65,43%, а комбинации экспортеров и производителей также требуют индивидуальных проверок. Демпинговые маржи, ставки субсидий и фактические ставки денежных депозитов не обязательно совпадают, и их не следует просто складывать в единую универсальную импортную пошлину.
Комиссия США по международной торговле в настоящее время планирует провести окончательное голосование по вопросу ущерба в отношении продукции из этих трех стран 14 октября. Окончательные приказы о пошлинах остаются обусловленными утвердительными решениями о наличии ущерба. Однако требования о внесении денежных депозитов и другие меры уже применяются в ходе расследований; ожидаемое решение об ущербе не следует толковать как неограниченное окно для импорта.
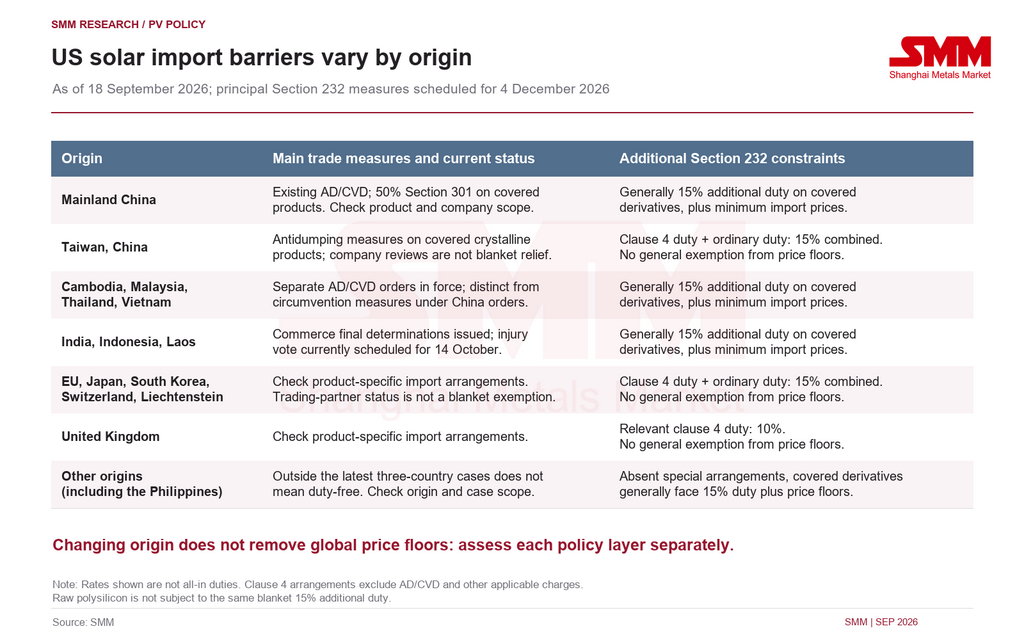
Защитная мера по солнечной энергетике в соответствии с разделом 201 истекла 6 февраля 2026 года. Соответствующие тарифные уровни, введенные на основании Закона о международных чрезвычайных экономических полномочиях (IEEPA) в более ранних таблицах взаимных тарифов по странам, не следует просто переносить как действующие ставки. Отдельно следует отметить, что мера по разделу 301, связанная с принудительным трудом и введенная в отношении 60 экономик с 24 июля, является тарифной мерой, отличной от режима соблюдения импортных требований в соответствии с Законом о предотвращении принудительного труда уйгуров (UFLPA). Ее применимость и исключения требуют отдельной проверки, а меры, все еще находящиеся на стадии расследования, не следует рассматривать как уже действующие пошлины. Нагрузку на отдельную партию товара необходимо оценивать по стране происхождения, тарифной классификации, компании и дате ввоза, а не путем суммирования исторических тарифных графиков.
Раздел 232 распространяет барьеры импортных цен по всей цепочке создания стоимости
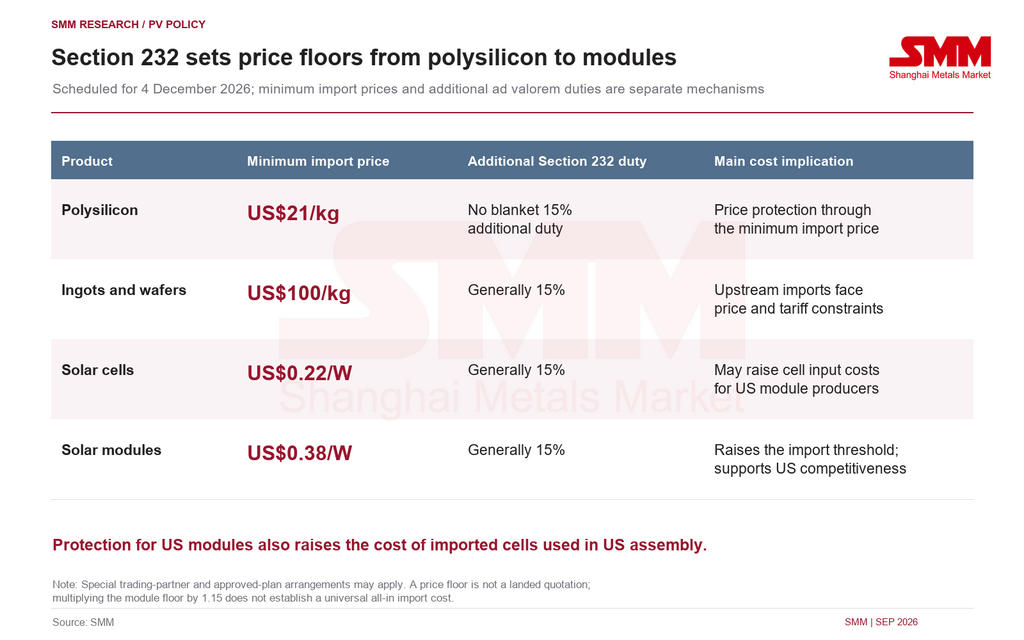
Меры AD/CVD в первую очередь определяют, какие поставщики могут получить доступ на рынок США при коммерчески приемлемых затратах. Раздел 232 идет дальше, устанавливая пороговые значения цен, по которым продукция может выходить на рынок.
Согласно объявленным договоренностям, минимальные импортные цены с 4 декабря 2026 года составят 21 доллар США за килограмм поликремния, 100 долларов США за килограмм кремниевых слитков и пластин, 0,22 доллара США за ватт для элементов и 0,38 доллара США за ватт для модулей. Покрытые слитки и производные продукты, как правило, также облагаются дополнительной адвалорной пошлиной в размере 15%. К сырому поликремнию не следует применять ту же общую ставку 15%.
Механизм не ограничивается Китаем или азиатскими странами происхождения, уже охваченными делами по антидемпинговым и компенсационным пошлинам. ЕС, Япония, Южная Корея и другие торговые партнеры не могут рассчитывать на освобождение от раздела 232 лишь потому, что они не фигурируют в этих делах. Прокламация предусматривает особые расчеты пошлин для отдельных партнеров. Для соответствующих товаров из ЕС, Японии, Южной Кореи, Тайваня, Китая, Швейцарии и Лихтенштейна пошлина по пункту 4 прокламации по разделу 232 и обычная таможенная пошлина подлежат комбинированной ставке 15%. Соответствующая пошлина по пункту 4 для Великобритании составляет 10%. Эти цифры не являются совокупными ставками, включающими антидемпинговые и компенсационные пошлины, пошлины, связанные с минимальной импортной ценой, и другие применимые сборы, и не предоставляют общего освобождения от минимальных цен.
Механизм минимальной импортной цены опирается на декларации, подтверждающую документацию и установленные пошлины. Это не универсальная котировка с учетом доставки. Умножение минимальной цены модуля 0,38 долл. США/Вт на 1,15 не позволит установить полную стоимость каждой партии. Одобренные планы инвестиций в локализацию производства в США могут получить условное освобождение в определенных рамках, но строительство завода в США не освобождает автоматически весь импорт компании от всех пошлин.
Для глобальных производителей уход от одной специфической для страны происхождения антидемпинговой или компенсационной ставки решает лишь часть проблемы. Перемещение в страну, не охваченную соответствующими делами, все равно требует новой оценки ценовых ограничений по разделу 232, логистики, финансирования и затрат на соблюдение требований. Период до 4 декабря также не следует рассматривать как неограниченную возможность для срочных отгрузок: механизмы предусматривают мониторинг накопления запасов и аномальной импортной активности.
Уплата тарифов не гарантирует таможенное оформление, налоговые льготы или одобрение оборудования
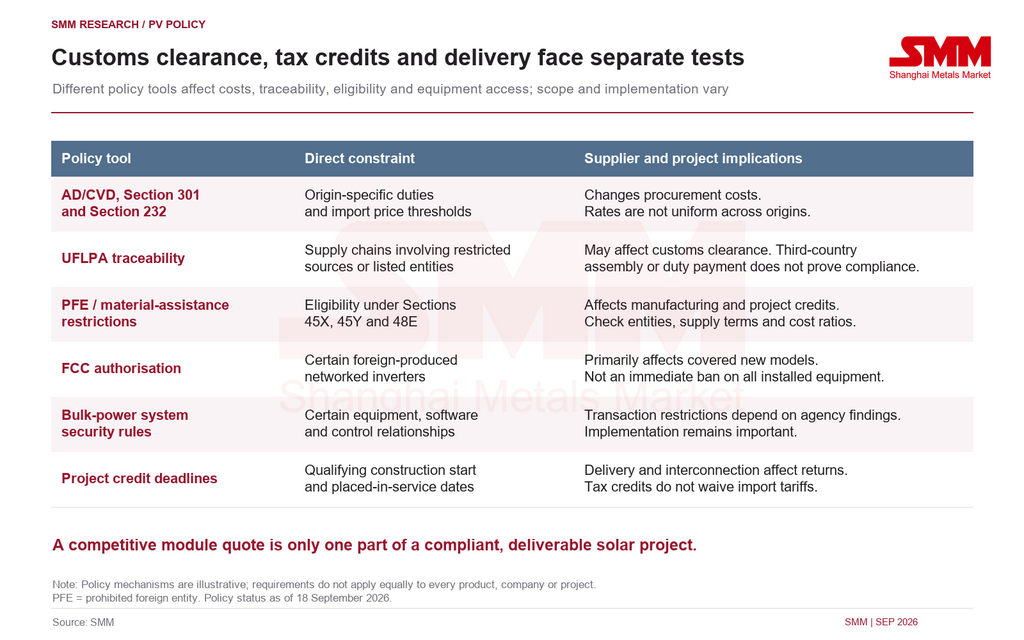
Цена — лишь одно из ограничений в сфере поставок солнечной энергии. Различные правила США определяют, могут ли товары пройти таможенную очистку, имеют ли производители и проекты право на налоговые льготы, могут ли новые модели оборудования продаваться и могут ли проекты быть сданы в срок. Все это не следует характеризовать как дополнительные тарифы.
Первое ограничение — прослеживаемость материалов. Соблюдение UFLPA может распространяться вверх по цепочке на поликремний и другие исходные материалы. Сборка в третьей стране не устраняет автоматически риски, связанные с ограниченными источниками или включёнными в перечни лицами. Подтверждение подлинного происхождения и полные учётные записи о материалах приобретают всё большее значение, и уплата импортных пошлин не заменяет доказательства, необходимые для таможенного оформления.
Второй аспект — право на налоговые вычеты. Ограничения в отношении запрещённых иностранных организаций и материальной помощи согласно разделам 45X, 45Y и 48E усиливают проверку корпоративного контроля, схем поставок и соотношения затрат на материалы. Они не означают, что сборка в США автоматически даёт право на вычеты или что каждый китайский компонент запрещён. Надбавка за отечественное содержание и ограничения в отношении иностранных организаций предполагают отдельные проверки соответствия.
Третий аспект касается инверторов и сетевого оборудования. Ограничения Федеральной комиссии по связи США на допуск некоторых сетевых инверторов иностранного производства затрагивают главным образом новые модели, подпадающие под регулирование, и впоследствии сфера их действия была пересмотрена. Они не означают немедленного запрета всех иностранных инверторов или уже установленного оборудования. Правила безопасности энергосистемы также распространяют контроль на определённое оборудование, программное обеспечение, встроенное программное обеспечение и отношения контроля, при этом ограничения на сделки зависят от решений ведомств и порядка их реализации.
Таким образом, устойчивый доступ на рынок США зависит не только от возможности импортировать модули. Поставщики также должны обеспечивать прослеживаемость элементов и поликремния, сохранять право на соответствующие налоговые вычеты и гарантировать, что инверторы и другое оборудование могут удовлетворять требованиям поставки.
Защита американских модулей не снимает ценовое давление на пластины и элементы
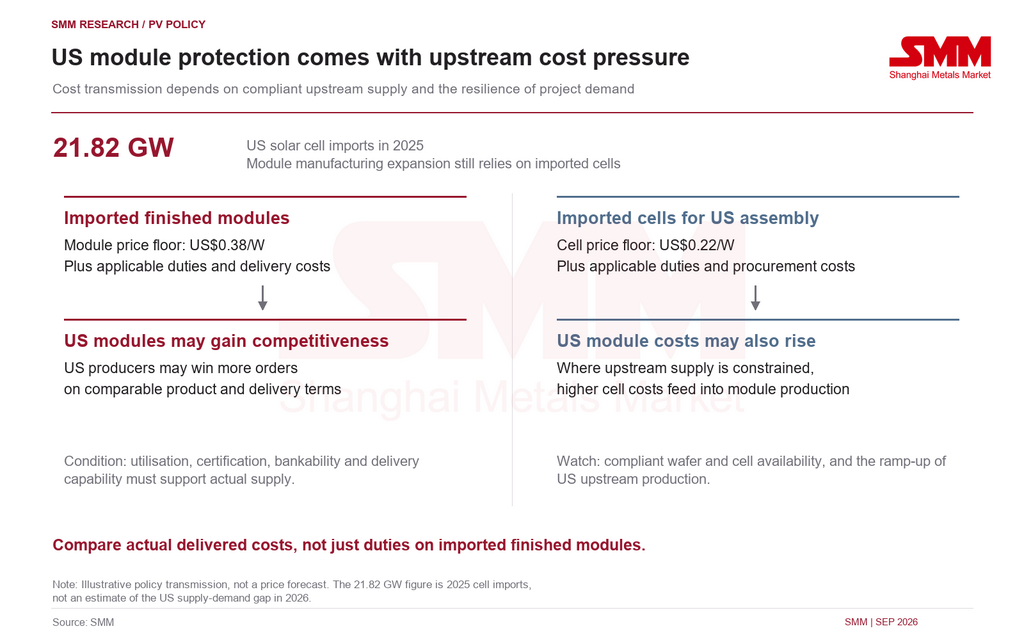
Номинальные мощности по производству модулей в США расширились до масштабов, способных обслуживать годовой спрос страны. Однако номинальная мощность — это не то же самое, что эффективное предложение. Поставки по-прежнему ограничены загрузкой мощностей, спецификациями продукции, сертификацией, банковской привлекательностью и доступом к исходным материалам.
Более заметные пробелы в американской производственной цепочке сохраняются в сегментах пластин и элементов. Ранее SMM оценивала импорт элементов в США примерно в 21,82 ГВт в 2025 году, что показывает роль импортных элементов в поддержке роста производства модулей. Производство пластин и элементов также требует капитала, технологических компетенций, технического персонала и времени на наращивание мощностей, из-за чего расширение вышестоящих звеньев с трудом поспевает за сборкой модулей.
Таким образом, раздел 232 переносит издержки в двух направлениях. Более высокий ценовой порог для импортных модулей улучшает положение американских производителей, конкурирующих за заказы. Однако импортные ячейки также облагаются минимальными импортными ценами и применимыми пошлинами, что повышает затраты на сырьё для американских заводов по производству модулей, зависящих от этих ячеек.
Производственные налоговые льготы по разделу 45X оказывают определённую поддержку. Стандартные установленные законом льготы для соответствующих требованиям модулей, ячеек и поликремния составляют 0,07 долл. США/Вт, 0,04 долл. США/Вт и 3 долл. США/кг соответственно при соблюдении требований к производству, продажам и субъекту хозяйствования. Эти льготы не являются ни автоматической скидкой при закупках для девелоперов, ни прямым зачётом пошлин по каждой импортной сделке.
SMM ожидает, что выгоды будут различаться у американских производителей. Компании с надёжными, соответствующими требованиям поставками сырья, более высокой загрузкой мощностей и признанием со стороны клиентов находятся в лучшем положении для получения заказов. Заводы с заявленной мощностью по модулям, но нерешёнными вопросами поставок ячеек или соответствия требованиям, могут по-прежнему сталкиваться с ростом затрат и давлением сроков поставки. Ключевыми показателями являются увеличение соответствующих требованиям поставок пластин и ячеек и наращивание мощностей американских заводов по производству сырья, а не только объявления о мощностях по модулям.
45X сохраняется, но ограничения на соответствие требованиям и сроки спроса остаются рисками
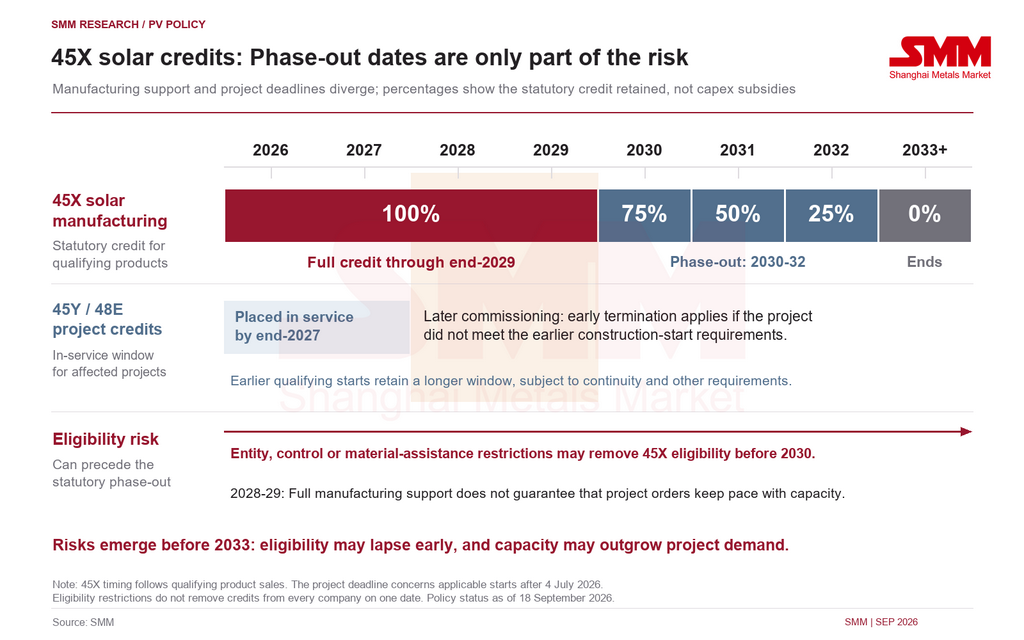
Закон «One Big Beautiful Bill» не отменил полностью налоговую льготу на производство солнечной энергии по разделу 45X. Согласно текущему графику, соответствующие требованиям модули, ячейки, пластины и поликремний солнечного качества, проданные до конца 2029 года, по-прежнему могут получать полную установленную законом льготу. Размер льготы снижается до 75% от первоначальной суммы в 2030 году, 50% в 2031 году и 25% в 2032 году, а с 2033 года становится нулевым. Эти проценты относятся к установленной законом сумме льготы, а не к субсидии как доле капитальных вложений.
Неистёкший период поддержки не гарантирует сохранения права на льготу. Ограничения PFE и ограничения на материальную помощь, введённые Законом, могут повлиять на соответствие компании требованиям до начала запланированного постепенного отказа от льготы. Статус несоответствующей требованиям организации, отношения контроля или схемы закупок материалов могут лишить доступа к соответствующим льготам по разделу 45X до 2030 года, даже если завод уже построен в США. Поэтому инвестиционные модели должны проверять текущее соответствие требованиям и последствия потери льгот для затрат, денежного потока и обслуживания долга, а не полагаться исключительно на установленные законом даты постепенного отказа.
Еще один риск — несоответствие между расширением производства и спросом со стороны проектов. В 2028–2029 годах соответствующая продукция солнечной энергетики продолжит получать полную поддержку по статье 45X. Однако проекты, которые не уложились в срок начала строительства до июля 2026 года и не будут введены в эксплуатацию к концу 2027 года, столкнутся с положениями о досрочном прекращении действия статей 45Y и 48E. Если производственные мощности будут вводиться в строй в то время, когда часть закупок для проектов уже перенесена на более ранние сроки или отложена из-за снижения доходности, рост мощностей может опередить поступление новых заказов. Проекты, прошедшие квалификацию по прежним правилам начала строительства, сохраняют более длительный период; это не означает полной остановки спроса на солнечную энергию в США с 2028 года.
По оценке SMM, торговая защита и производственные стимулы улучшают конкурентные позиции американского производства, но не могут гарантировать устойчивую прибыльность каждого предприятия. Более высокие затраты на сырье, ограниченный доступ к кредитам или низкая загрузка мощностей могут по-прежнему сжимать маржу даже при меньшей конкуренции со стороны импорта. При оценке инвестиций в производство в США следует учитывать установленный законом период действия кредита, фактическое право компании на его получение и согласованность между наращиванием мощностей и закупками для проектов.
Ажиотажный спрос на установку в 2027 году зависит как от сроков, так и от доходности
Усиление защиты производства не обязательно расширяет спрос на конечном рынке. Проекты сталкиваются с изменяющимися сроками действия кредитов, удорожанием оборудования, ограничениями финансирования и задержками подключения к сети. Влияние политики на предложение и спрос не всегда взаимно усиливается.
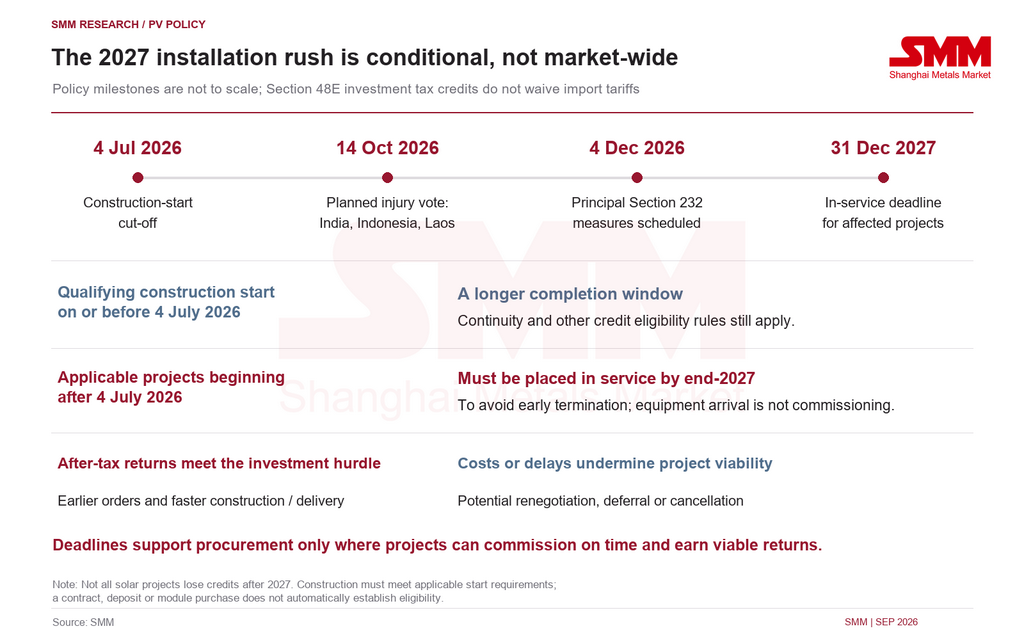
Согласно действующим правилам, соответствующие солнечные проекты, начавшие строительство после 4 июля 2026 года, должны быть введены в эксплуатацию до 31 декабря 2027 года, чтобы избежать применения положений о досрочном прекращении действия статей 45Y и 48E. Проекты, выполнившие требования по началу строительства к более раннему сроку, имеют более длительный период при соблюдении требований непрерывности и других условий. Подписание контракта, внесение задатка или покупка модулей сами по себе не считаются началом строительства.
Таким образом, у некоторых проектов есть стимул ускорить закупки, строительство и поставки в 2027 году, однако не все проекты в США следует относить к одному и тому же ажиотажу. Прекращение действия кредита по статье 25D для систем, принадлежащих домовладельцам, также означает, что спрос в жилом секторе нельзя оценивать по той же логике закупок, что и для проектов коммунального масштаба. Право на другие налоговые вычеты при сторонней собственности требует отдельной оценки. Сроки выдачи разрешений на федеральных землях и подключения к региональным сетям могут повлиять на поставки, но это не означает общей остановки строительства солнечных электростанций в США.
Раздел 48E — это инвестиционный налоговый вычет, а не освобождение от пошлин. Застройщики должны оценить, способны ли денежные потоки проекта покрыть расходы на оборудование, финансирование, строительство и риски задержек после учёта применимых вычетов и надбавки за отечественное содержание. Если доходность после уплаты налогов по-прежнему соответствует инвестиционным порогам, сроки могут стимулировать более раннее размещение заказов. Если же повышенные издержки снижают доходность или своевременный ввод в эксплуатацию маловероятен, проекты могут быть пересмотрены, отложены или отменены.
Рынки за пределами США могут не поглотить весь перенаправленный объём поставок
Корректировка цепочек поставок будет заключаться не только в переносе производства из одной страны с низкими издержками в другую. Такие страны происхождения, как Филиппины, не входящие в текущие антидемпинговые и компенсационные дела по трём странам, могут привлечь некоторые реальные производственные инвестиции и соответствующие заказы. Однако создание интегрированных цепочек поставок, прослеживаемого производства и квалификации клиентов требует времени. Страна отгрузки не обязательно является страной производства, а сборка в третьих странах с использованием элементов, подпадающих под действующие меры, может по-прежнему подпадать под эти меры. Новое квалифицируемое происхождение не даёт автоматического освобождения от раздела 232, а быстрый рост экспорта может спровоцировать новые торговые расследования.
Существующие заводы в Юго-Восточной Азии и других регионах также должны пересмотреть свою конкурентоспособность при переориентации на рынки за пределами США. На большинстве рынков без аналогичных ограничений китайские модули сохраняют преимущества по глубине цепочки поставок, ассортименту продукции и цене. Элементы и модули, изначально предназначенные для США, могут увеличить предложение и снизить цены сделок при перенаправлении в Европу, на Ближний Восток, в Южную Азию, Африку и Южную Америку. Поглощение будет зависеть от спроса, сертификации, требований к местному содержанию и условий поставки.
Некоторые заводы за пределами Китая могут конкурировать за счёт конкретных маршрутов доставки, региональных отношений с клиентами, местной доставки и оперативности при небольших заказах. Эти преимущества необходимо оценивать отдельно для каждого рынка; зарубежное производство не всегда означает более короткие транспортные расстояния. Будущие инвестиционные решения должны сопоставлять затраты и возможную премию за обслуживание соответствующего требованиям рынка США с ценовой конкуренцией в других регионах. Риски, связанные с экспортными базами, ориентированными на США, возрастают.
Прогноз SMM: поставки сырья, стоимость доставки и доходность проектов будут определять рынок
Во-первых, антидемпинговые и компенсационные меры уже охватывают многие крупные азиатские производственные базы кристаллического кремния с низкой себестоимостью. Раздел 232 и минимальные импортные цены расширят эти ограничения, ещё больше сужая коммерческие возможности для дешёвых поставок в США, основанных исключительно на переработке в третьих странах или перевалке. Устойчивым поставщикам потребуется подлинное, чётко задокументированное происхождение, полная прослеживаемость цепочки поставок и приемлемые применимые пошлины либо соответствующее производство в США. Оценка поставок в США требует большего, чем номинальные показатели модулей: критически важны эффективные и соответствующие требованиям поставки пластин и ячеек. Если конечный спрос останется устойчивым, дефицит сырья и чувствительность к ценам могут превысить показатели на уровне модулей. Тем временем перенаправленная продукция, предназначавшаяся для США, может усилить конкуренцию в других регионах.
Во-вторых, центральной переменной для модулей остаётся фактическая стоимость закупки. Если импортные модули после применения антидемпинговых и компенсационных пошлин, ценовых механизмов Раздела 232, логистики и финансирования окажутся дороже, чем продукция американского производства, американские производители будут в лучшем положении для удовлетворения местного спроса. Однако их сохраняющаяся зависимость от импортных ячеек делает их уязвимыми к нижним ценовым пределам на сырьё. Поэтому сравнения должны учитывать затраты американских производителей на закупку ячеек, их способность реализовать налоговые вычеты и конечные цены поставки, а не только ставки импортных пошлин.
В-третьих, в 2027 году возможен временный всплеск установок, прежде всего среди проектов, которые не успели начать строительство к июлю 2026 года и должны быть введены в эксплуатацию к концу 2027 года, чтобы сохранить право на соответствующие налоговые льготы. Проекты, получившие право ранее, сохраняют более длительный срок. Раздел 48E и применимые надбавки за отечественное содержание могут поддержать доходность, но не отменяют пошлины. Привлекательная доходность после уплаты налогов может способствовать ускоренным закупкам; инфляция оборудования, стоимость финансирования и риски задержек, превышающие допустимые для проекта пределы, могут, напротив, привести к отсрочке или отмене.
Внимания также заслуживает временное несоответствие между поддержкой производства и спросом на проекты. Установленный законом поэтапный отказ от налоговой льготы 45X для солнечной энергетики начинается в 2030 году, но ограничения на уровне организаций или цепочки поставок могут лишить права на неё раньше. Продолжение производственной поддержки в 2028–2029 годах не гарантирует соответствующего расширения закупок по проектам. Если американские мощности будут наращиваться быстрее, чем поступают заказы, загрузка и маржа могут снизиться. Торговую защиту не следует рассматривать как гарантию долгосрочной прибыльности.
В целом США усиливают защиту производства, одновременно ужесточая требования к импорту и соблюдению требований по проектам. Политика может изменить источник поставок, но она не может устранить ограничения по затратам и спросу. Конкурентоспособность будет всё больше зависеть от соответствующего требованиям upstream-снабжения, фактических затрат на поставку и реализации проектов, а не просто от размещения производства в стране, ещё не охваченной AD/CVD.
Источник: SMM. Статус политики по состоянию на 18 сентября 2026 года. Охват продукции, ставки для конкретных компаний и даты вступления в силу могут меняться в зависимости от последующих событий.
Автор:
Райан Тей Цзе Ян | аналитик SMM по солнечной энергетике
+60 127179370 | ryan.tey@metal.com



