

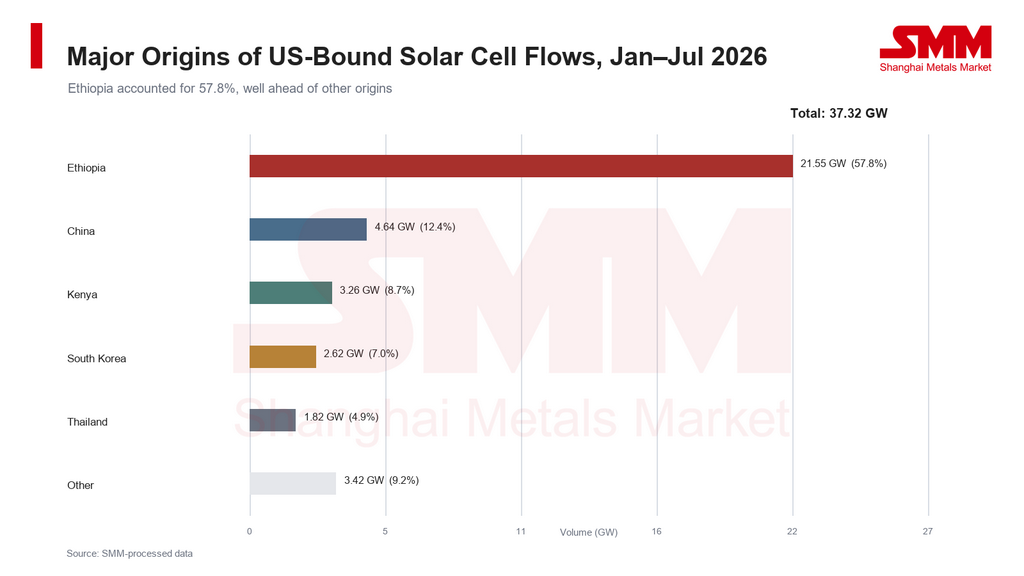
Структура поставок солнечных элементов в США резко изменилась в 2026 году. Анализ SMM данных о мировой торговле солнечными элементами показывает, что в январе–июле на рынок США поступило около 37,32 ГВт элементов. Эфиопия поставила примерно 21,55 ГВт, или 57,8% от общего объёма, значительно опередив Китай, Кению, Южную Корею и Таиланд. Таким образом, по совокупному показателю Эфиопия стала крупнейшим источником поставок в этом наборе данных.
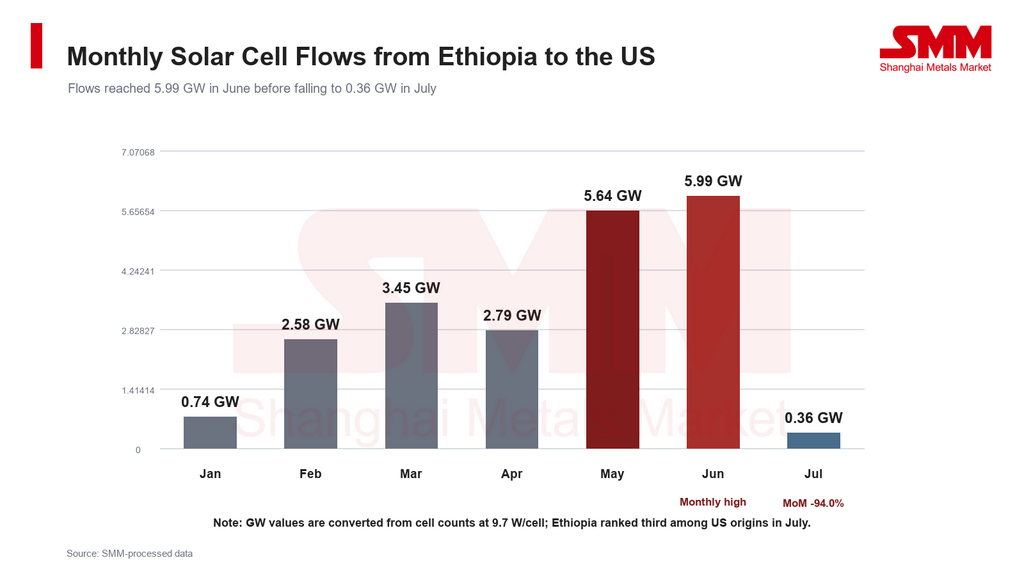
Однако последние месячные данные указывают на иную тенденцию. Поставки из Эфиопии в США достигли 5,99 ГВт в июне, после чего резко упали до 0,36 ГВт в июле, что означает снижение примерно на 94,0% по сравнению с предыдущим месяцем. В результате Эфиопия уступила Китаю и Кении в месячном рейтинге. Хотя Эфиопия уже изменила совокупную структуру закупок солнечных элементов в США, её преимущество в поставках ещё не стабилизировалось. Графики экспорта отдельных поставщиков и изменения в торговой политике США станут ключевыми факторами для дальнейших поставок.
Эфиопия обеспечила почти 60% поставок в США в январе–июле
Совокупный объём поставок солнечных элементов в США в январе–июле 2026 года составил около 37,32 ГВт. Эфиопия заняла первое место с 21,55 ГВт, что составляет 57,8% от общего объёма. Китай, Кения, Южная Корея и Таиланд поставили примерно 4,64 ГВт, 3,26 ГВт, 2,62 ГВт и 1,82 ГВт соответственно, что соответствует долям 12,4%, 8,7%, 7,0% и 4,9%. На пять ведущих стран-поставщиков в совокупности пришлось более 90%, что свидетельствует о сохраняющейся высокой концентрации закупок солнечных элементов в США.
 Рост Эфиопии не был обусловлен одним исключительным месяцем. Месячные поставки выросли с примерно 0,74 ГВт в январе до 2,58 ГВт в феврале и оставались в диапазоне от 2,79 ГВт до 3,45 ГВт в марте–апреле. Затем они поднялись до 5,64 ГВт в мае и 5,99 ГВт в июне. Эфиопия была крупнейшим месячным источником поставок пять месяцев подряд с февраля по июнь, а её доля в поставках в США достигла 69,0% в июне.
Этому росту способствовал ввод местных производственных мощностей. Компания TOYO сообщила, что её завод по производству солнечных элементов в Эфиопии имеет номинальную мощность 4 ГВт и вышел на полную загрузку в октябре 2025 года. Компания также развивает мощности по производству модулей в Техасе, создавая всё более интегрированную межрегиональную цепочку поставок, связывающую эфиопские элементы с американским производством модулей. Торговые данные также указывают на Origin Solar, Lumintech Solar и Gobez Electric как на эфиопских экспортёров, что показывает, что база поставок страны в США не полностью зависит от одного производителя.
Концентрация поставщиков усилила июльский спад
Несмотря на значительное совокупное лидерство Эфиопии, её июльские поставки в США быстро сократились до 0,36 ГВт, что примерно на 5,63 ГВт меньше, чем в июне. В том же месяце поставки из Китая и Кении составили около 0,86 ГВт и 0,79 ГВт, заняв первое и второе места соответственно. Доля Эфиопии в месячных поставках в США упала с 69,0% в июне до 15,2% в июле.
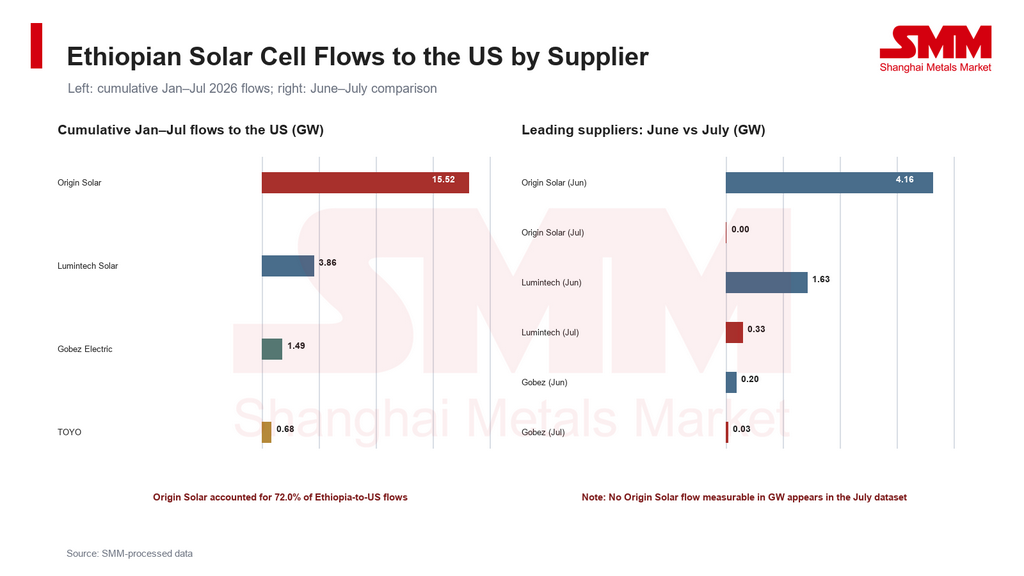
 Данные на уровне компаний показывают, что спад был сильно сконцентрирован. Origin Solar поставила в США около 15,52 ГВт в январе–июле, что составляет примерно 72,0% от общего объёма Эфиопии. Её июньские поставки составили около 4,16 ГВт, однако в июле в этом наборе данных не зафиксировано поставок, измеримых в ГВт. Lumintech Solar сократила поставки с примерно 1,63 ГВт в июне до 0,33 ГВт в июле, а Gobez Electric — с 0,20 ГВт до 0,03 ГВт. Таким образом, снижение поставок от ведущих поставщиков напрямую объясняет большую часть общего июльского сокращения Эфиопии.
 Июльское снижение не следует автоматически трактовать как эквивалентное падение спроса на конечном рынке США. Возможные объяснения включают расхождения между графиками заказов и отгрузок, временные корректировки производства или запасов, а также изменения в склонности импортёров к риску после начала торгового расследования. Эти факторы ещё предстоит проверить на основе производственных графиков компаний, данных о прибытии грузов в США и уровнях запасов.
Торговые барьеры США распространяются на новые страны-поставщики
Быстрый выход Эфиопии на рынок солнечных элементов США совпал с продолжающимся изменением структуры закупок в США. Солнечная продукция из Китая и Тайваня (Китай) уже давно облагается американскими антидемпинговыми и компенсационными пошлинами, и впоследствии США распространили торговые меры на Юго-Восточную Азию. В сентябре 2026 года Министерство торговли США также вынесло окончательные положительные решения по антидемпинговым и компенсационным пошлинам в отношении солнечных элементов из Индии, Индонезии и Лаоса. Повышение политических издержек для устоявшихся стран-поставщиков побудило американских производителей модулей искать новые источники элементов.
Новые страны-поставщики теперь также подвергаются проверке. 17 июля 2026 года Министерство торговли США инициировало общенациональное расследование по обходу пошлин в отношении Эфиопии. Расследование охватывает элементы и модули, изготовленные в Эфиопии с использованием китайских деталей или компонентов и затем экспортированные напрямую в США. Оно также распространяется на элементы, изготовленные в Эфиопии, собранные в модули во Вьетнаме и впоследствии экспортированные в США.
Если расследование не будет отменено или продлено, Министерство торговли намерено вынести предварительное решение в течение 150 дней с момента начала и окончательное решение в течение 300 дней. Таким образом, будущий доступ Эфиопии на рынок США будет частично зависеть от того, сможет ли её производство продемонстрировать достаточную местную переработку и соответствуют ли происхождение материалов, масштаб инвестиций, производственные этапы и добавленная стоимость требованиям США по проверке происхождения.
Начало расследования не является установлением факта обхода пошлин и не означает, что вся эфиопская продукция немедленно подпадает под ставки пошлин, применяемые к китайской солнечной продукции. Однако до вынесения решения американские импортёры могут ужесточить проверку цепочек поставок, скорректировать графики закупок или диверсифицировать заказы. Для определения того, связано ли июльское снижение Эфиопии с этим политическим событием, потребуются дополнительные месячные данные.
Кения может получить часть перенаправленного спроса
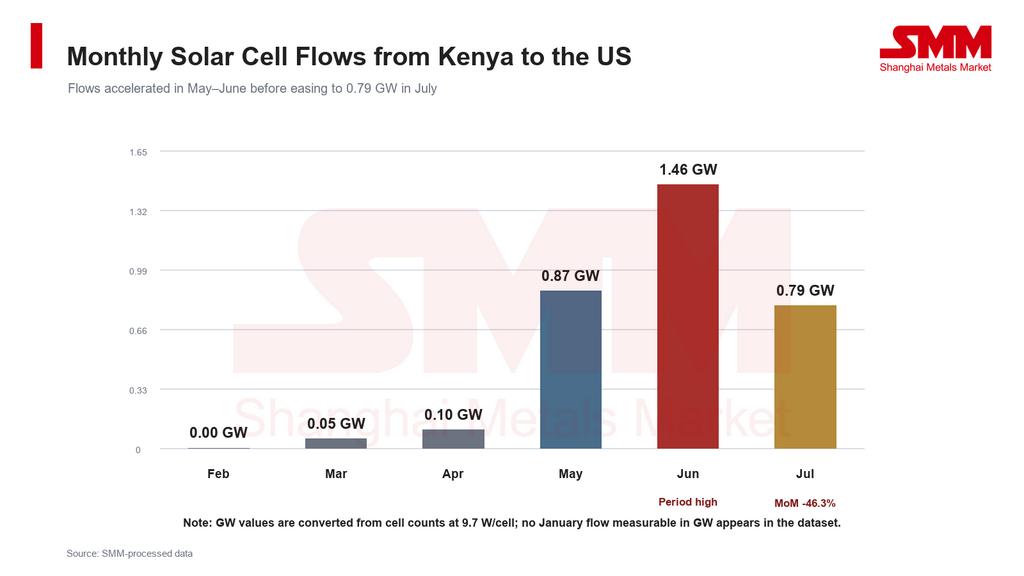
В то время как поставки из Эфиопии в июле сократились, Кения по-прежнему поставила в США около 0,79 ГВт, уступив только Китаю. Совокупные поставки Кении в США достигли примерно 3,26 ГВт в январе–июле, что составляет около 53,0% от её общего экспорта солнечных элементов. Месячные поставки из Кении в США выросли с 0,10 ГВт в апреле до 0,87 ГВт в мае и 1,46 ГВт в июне. Хотя в июле показатель снизился, он остался относительно высоким на уровне 0,79 ГВт.
 Данные свидетельствуют о том, что растущая роль Африки в цепочке поставок солнечных элементов в США не ограничивается Эфиопией. По мере того как импортёры стремятся снизить риск концентрации, а торговые меры США расширяются, новые производственные площадки, такие как Кения, могут получить часть перенаправленного спроса. Однако перенос производства в другую страну не устраняет торговый риск автоматически. В рамках расследования по обходу пошлин Министерство торговли может проверить происхождение исходных материалов, является ли местная переработка существенным производством и связаны ли участвующие компании между собой.
Для китайских производителей элементов и пластин изменение цепочек поставок не обязательно означает исчезновение базового спроса. Спрос может сместиться с прямого экспорта в США на продажу пластин, вспомогательных материалов и оборудования заводам по производству элементов в третьих странах. По мере того как проверки в США всё больше распространяются на исходные материалы и этапы переработки, зарубежные предприятия могут столкнуться с более строгими требованиями к использованию материалов некитайского происхождения, документации о происхождении и прослеживаемости. Их структура закупок может соответствующим образом измениться.
Прогноз: Эфиопия сохраняет совокупное лидерство, но месячные рейтинги могут оставаться нестабильными
SMM ожидает, что Эфиопия останется важным источником солнечных элементов для США в краткосрочной перспективе благодаря установленным мощностям по производству элементов, налаженным связям с американскими клиентами и связанному с ними производству модулей. Тем не менее июльские данные показывают, что поставки сконцентрированы среди небольшого числа компаний. Изменения в производстве, заказах или таможенном оформлении одного поставщика могут вызвать значительные колебания месячных поставок страны.
В ближайшие месяцы пристального внимания заслуживают три фактора: восстановят ли Origin Solar, Lumintech Solar и TOYO производство и поставки в США; выбор ответчиков, предварительное решение и потенциальный ретроактивный охват американского расследования по обходу пошлин; продолжат ли Кения, Китай или другие страны удовлетворять спрос американских производителей модулей.
Если поставки из Эфиопии в США восстановятся в августе–сентябре, июльское снижение будет скорее соответствовать графикам отгрузок или временным корректировкам на уровне компаний. Если же поставки останутся низкими, а Кения и другие страны продолжат расти, данные могут указывать на второй сдвиг в структуре закупок солнечных элементов в США. SMM продолжит отслеживать торговую политику США, производственные графики основных поставщиков и межрегиональные потоки солнечных элементов.



