SMM, 21 августа 2026 г.:
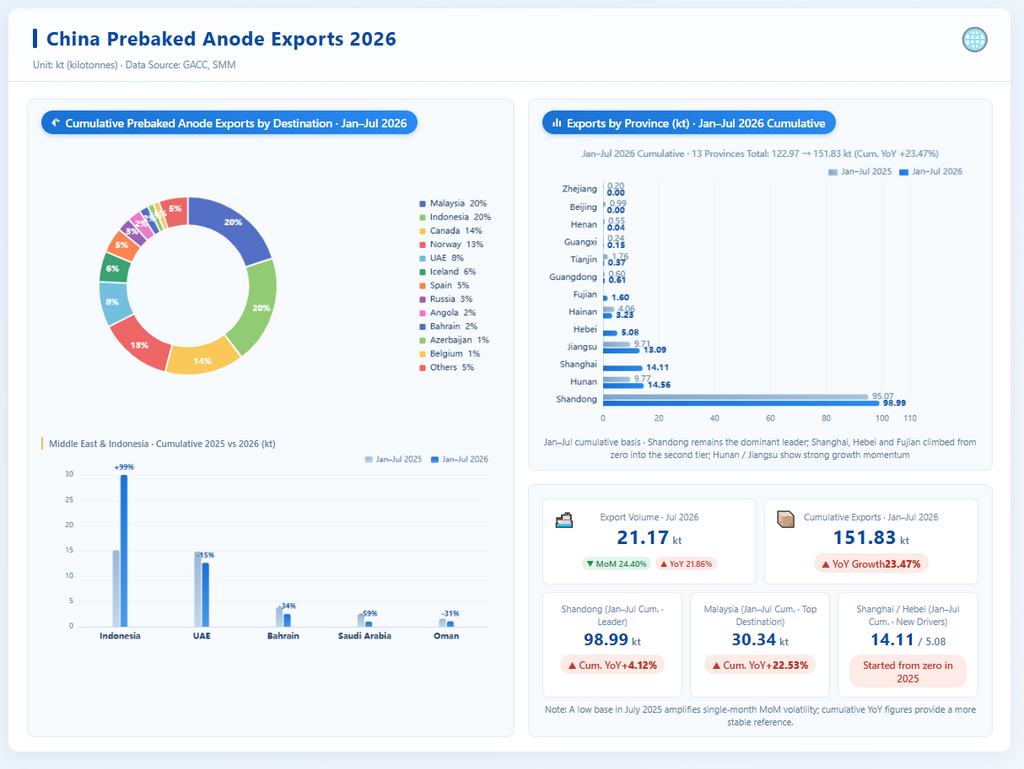
Согласно таможенным данным, экспорт китайских обожжённых анодов в июле 2026 года составил 211 700 т, увеличившись на 21,86% г/г и снизившись на 24,40% м/м. По цене средняя экспортная цена обожжённых анодов в июле составила около 1 031,80 долл./т, что на 24,94% выше г/г и на 12,34% выше м/м. В январе—июле 2026 года совокупный экспорт обожжённых анодов из Китая достиг 1,5183 млн т, увеличившись на 23,47% г/г и продолжив тенденцию расширения. Укрепились как объёмы экспорта, так и средняя цена, поддерживая высокий уровень настроений в отрасли.
I. Внутренние экспортные регионы
С точки зрения внутренних экспортных регионов заметна промышленная агломерация. В совокупности за январь—июль лидировала провинция Шаньдун — 989 900 т (рост на 4,12% г/г), далее Хунань — 145 600 т (рост на 49,0% г/г), Шанхай — 141 100 т (с нулевой базы прошлого года) и Цзянсу — 130 900 т (рост на 34,8% г/г). Новыми значимыми вкладчиками стали Хэбэй — 50 800 т и Фуцзянь — 16 000 т. Если рассматривать только июль, экспорт ещё сильнее сконцентрировался в Шаньдуне, Шанхае и Хунани: Шаньдун экспортировал 87 300 т, что составляет 41% от общего объёма и выводит его на первое место; далее Шанхай — 83 000 т (39%); затем Хунань — 18 000 т (9%). В совокупности эти три региона обеспечили почти 90% экспорта китайских обожжённых анодов, при этом особенно примечателен быстрый рост Шанхая как нового экспортного хаба.
II. Структура направлений экспорта
По направлениям экспорт китайских обожжённых анодов в июле 2026 года в основном приходился на Индонезию, Норвегию и Малайзию, которые вместе обеспечили около 69% общего экспорта. В частности, поставки в Индонезию составили около 95 400 т (45% общего экспорта), заняв первое место за месяц; в Норвегию — около 26 900 т (13%); в Малайзию — 22 700 т (11%). В накопленном выражении экспортные потоки за январь—июль демонстрировали заметную региональную дивергенцию:
Азиатский рынок продолжил лидировать. Малайзия заняла первое место по совокупному объёму — 303 400 т (рост на 22,53% г/г); Индонезия достигла 300 000 т, увеличившись на 98,49% г/г и став второй крупнейшей страной назначения; Азербайджан — 16 800 т, взлетев на 108,74% г/г и показав максимальные темпы роста в мире, что отражает стимулирующий эффект ввода новых алюминиевых мощностей в Кавказском регионе.
Спрос в Европе и США оставался устойчивым. Канада 218 700 т (+21,75% г/г), Норвегия 201 700 т (+40,76% г/г), Исландия 84 400 т (+46,37% г/г), Испания 70 100 т (+84,55% г/г), Бельгия 16 700 т (+188,52% г/г), в целом на европейском рынке наблюдалась модель «сильный запад, слабый восток», что частично компенсировало разрыв с Восточной Европой.
Развивающиеся рынки ускорили прорывы. Ангола экспортировала 37 100 т (почти ноль в аналогичном периоде прошлого года), а Северная Африка постепенно становится новым источником роста для экспорта обожженных анодов Китая; экспорт в новые рынки, такие как Австралия и Вьетнам, стабильно рос. Рынки России и Ближнего Востока находились под давлением.
Из-за геополитического влияния экспорт в Россию с января по июль составил 38 200 т, резко снизившись на 62,20% г/г, что трудно изменить в краткосрочной перспективе; совокупный экспорт в регион Ближнего Востока (ОАЭ, Бахрейн, Саудовская Аравия, Оман) достиг 172 300 т, снизившись на 24,12% г/г, из которых ОАЭ снизились на 14,99%, Бахрейн — на 33,57%, Саудовская Аравия сократилась почти на 60%, в связи с сокращением производства на региональных алюминиевых заводах в сочетании с корректировками местных поставок, экспорт Китая находился под значительным давлением.
III. Динамика мощностей по производству алюминия за рубежом
Во втором полугодии 2026 года темпы возобновления производства алюминия за рубежом и ввода новых мощностей значительно ускорились, что напрямую увеличит спрос на экспорт обожженных анодов из Китая:
Возобновление мощностей в Европе: Алюминиевый завод Slovalco компании Hydro в Словакии достиг соглашения о возобновлении производства; 75 000 т мощностей будут восстановлены в 4-м квартале 2026 года; Lista в Норвегии и San Ciprián в Испании завершили возобновление производства.
Расширение в Америке продолжается: Magnitude 7 Metals перезапустила линию 1 на своем алюминиевом заводе в Техасе, США; производство Alcoa во 2-м квартале составило 636 000 т, что на 5% больше по сравнению с предыдущим кварталом.
Возобновление производства на Ближнем Востоке продвигается: завод Al Taweelah компании EGA в ОАЭ добился значительного прогресса в возобновлении производства; по состоянию на начало июля введено в эксплуатацию 89 электролизных ванн.
Запуск новых проектов в Азии набирает обороты: новые проекты в Индонезии и Вьетнаме продолжают наращивать производство; Balco (Индия) произвела 168 тыс. тонн во 2-м квартале, что на 10% больше по сравнению с предыдущим кварталом. 4. Прогноз на второе полугодие
Учитывая темпы ввода алюминиевых мощностей за пределами Китая и фундаментальные факторы экспорта китайских предварительно обожженных анодов, во втором полугодии ожидается продолжение умеренного роста экспорта. Ожидается, что совокупный экспорт за год сохранит двузначный годовой темп роста, а средние экспортные цены останутся на относительно высоком уровне.
Ключевые драйверы: продолжение ввода новых мощностей в Юго-Восточной Азии (Малайзия, Индонезия); расширение мощностей в Кавказском регионе стимулирует восстановление спроса; возобновление концентрированного производства на нескольких европейских алюминиевых заводах способствует росту закупок на традиционных рынках; вклад растущих рынков (Ангола, Австралия, Вьетнам).
Ключевые опасения: ход возобновления производства на Ближнем Востоке — геополитическая нестабильность в регионе сохраняется, однако на данный момент реакция рынка не привела к существенным сбоям в производственной деятельности местных алюминиевых заводов. Реализация проектов по строительству и возобновлению производства алюминия на Ближнем Востоке, в Индонезии, Индии и других регионах продолжается. Дальнейшие темпы ввода мощностей необходимо отслеживать на основе заявлений местных алюминиевых заводов и фактического статуса запуска, что повлияет на экспортный спрос Китая на предварительно обожженные аноды через изменения в производстве алюминия.
Потенциальные риски: вероятность краткосрочного восстановления рынка России низкая, а геополитические ограничения трудно устранить; тенденция к сокращению производства на алюминиевых заводах в некоторых странах Ближнего Востока еще не полностью изменилась.
Таким образом, во втором полугодии 2026 года рынок экспорта предварительно обожженных анодов Китая будет характеризоваться «ростом объемов при стабильных ценах, продолжающейся региональной дифференциацией и общим умеренным ростом».