Revisão do mercado
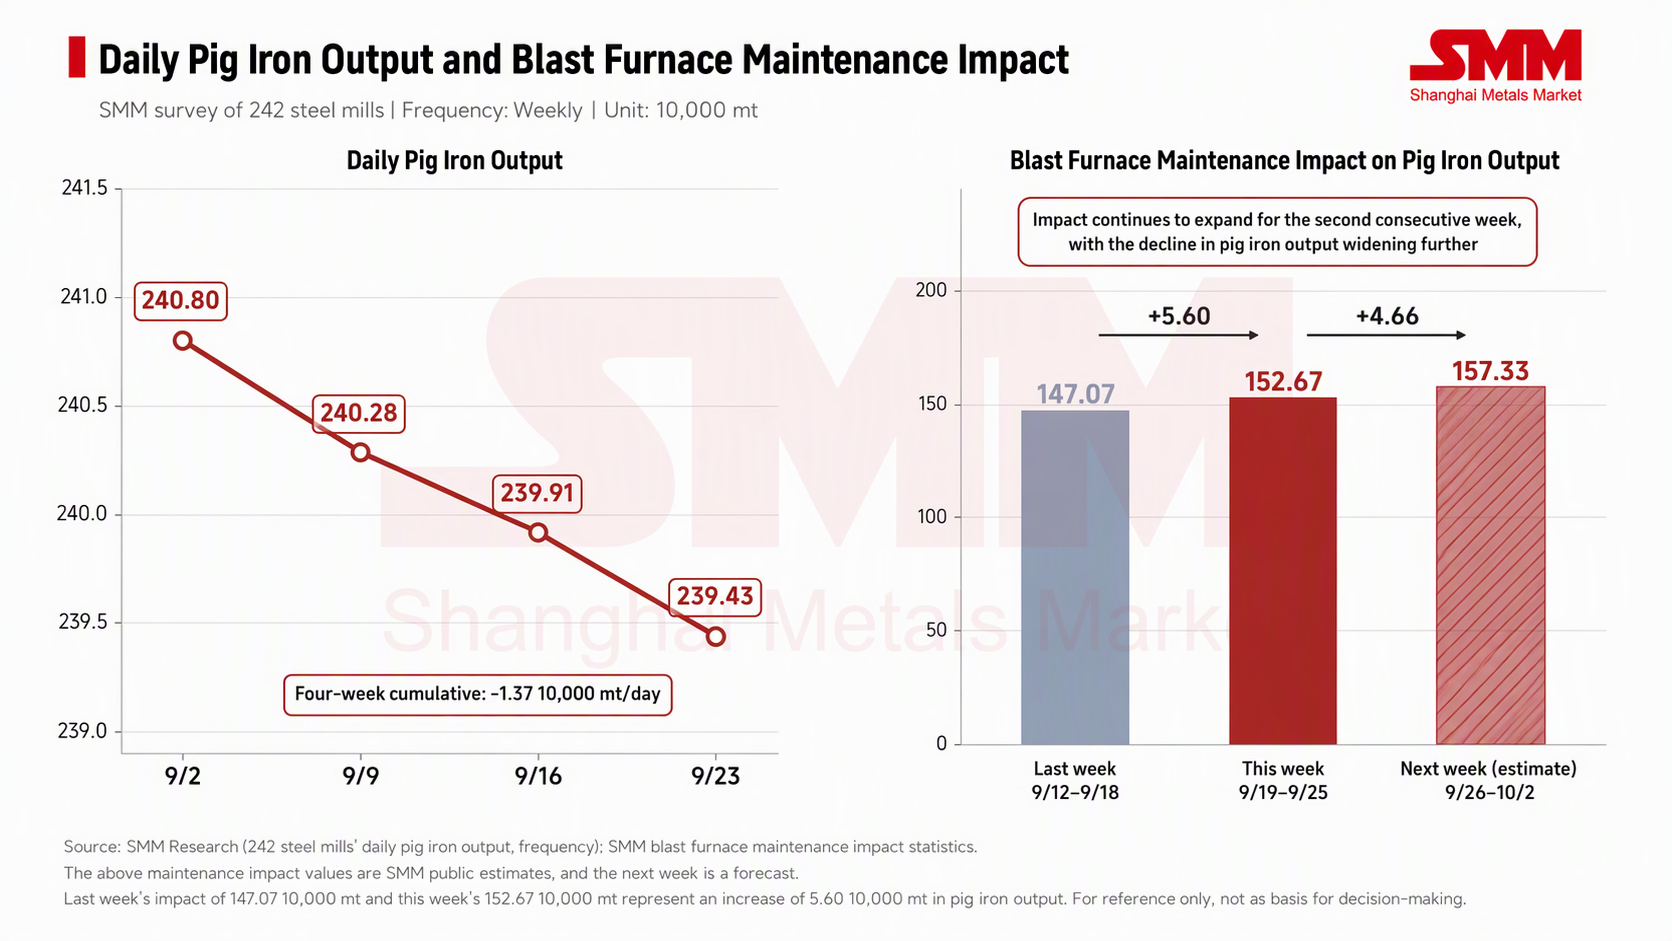
O contrato mais negociado da SGX recuou de US$ 96,35/t em 18 de setembro para US$ 95,75/t em 24 de setembro, queda de 0,62% na semana; o contrato mais negociado da DCE I2701 caiu levemente de 715,5 yuans/t para 713,5 yuans/t, queda de 0,28%; o índice spot de minério de ferro 61% MMI no porto fechou em 689 yuans/t, estável em relação à última sexta-feira.
Analisando primeiro os preços médios. O preço médio semanal spot do porto MMI 61% foi de 688,6 yuans/t nesta semana, em comparação com 687,0 yuans/t na semana passada, alta de 1,6 yuan na comparação semanal, consistente com a afirmação do nosso comentário diário de que "o preço médio semanal subiu cerca de 2 yuans na comparação semanal". O fechamento ficou estável enquanto a média subiu, indicando que o centro de preços foi elevado uma vez no meio da semana, apenas para retornar ao nível original antes de sexta-feira. O suporte veio da recomposição de estoques antes do feriado, do aumento das taxas de frete marítimo e das expectativas de contração da oferta do Brasil.
Em relação ao spread de preços entre os mercados chinês e internacional, essa linha traçou um padrão completo de expansão e depois convergência. Ficou em −19,6 yuans/t em 18 de setembro, ampliou para −31,4 yuans/t até 22 de setembro e depois recuou nas três sessões seguintes para −16,7 yuans/t, um estreitamento líquido de 2,9 yuans na semana. Esse formato acompanhou de perto o fluxo de notícias: em 22 de setembro, rumores de que as restrições à importação de minério de baixo teor seriam suspensas pressionaram o mercado doméstico, com a DCE caindo 1,05% naquele dia, enquanto o mercado internacional recuou apenas levemente, ampliando o spread; em 23 de setembro, o mercado internacional liderou a queda, devolvendo US$ 1,25 em duas sessões, e o spread recuou em conformidade. Em outras palavras, a rotação de força desta semana entre os mercados doméstico e internacional foi impulsionada por rumores, com conexão limitada aos fundamentos, e nenhuma direção clara emergiu.
A taxa de câmbio central do yuan se fortaleceu em 32 pontos-base na semana, para 6,7489, proporcionando alguma compensação aos custos de importação, mas a extensão foi limitada; em termos de yuan, a SGX ainda caiu 4,9 yuans/t.
A pressão fundamental concentrou-se no lado dos estoques
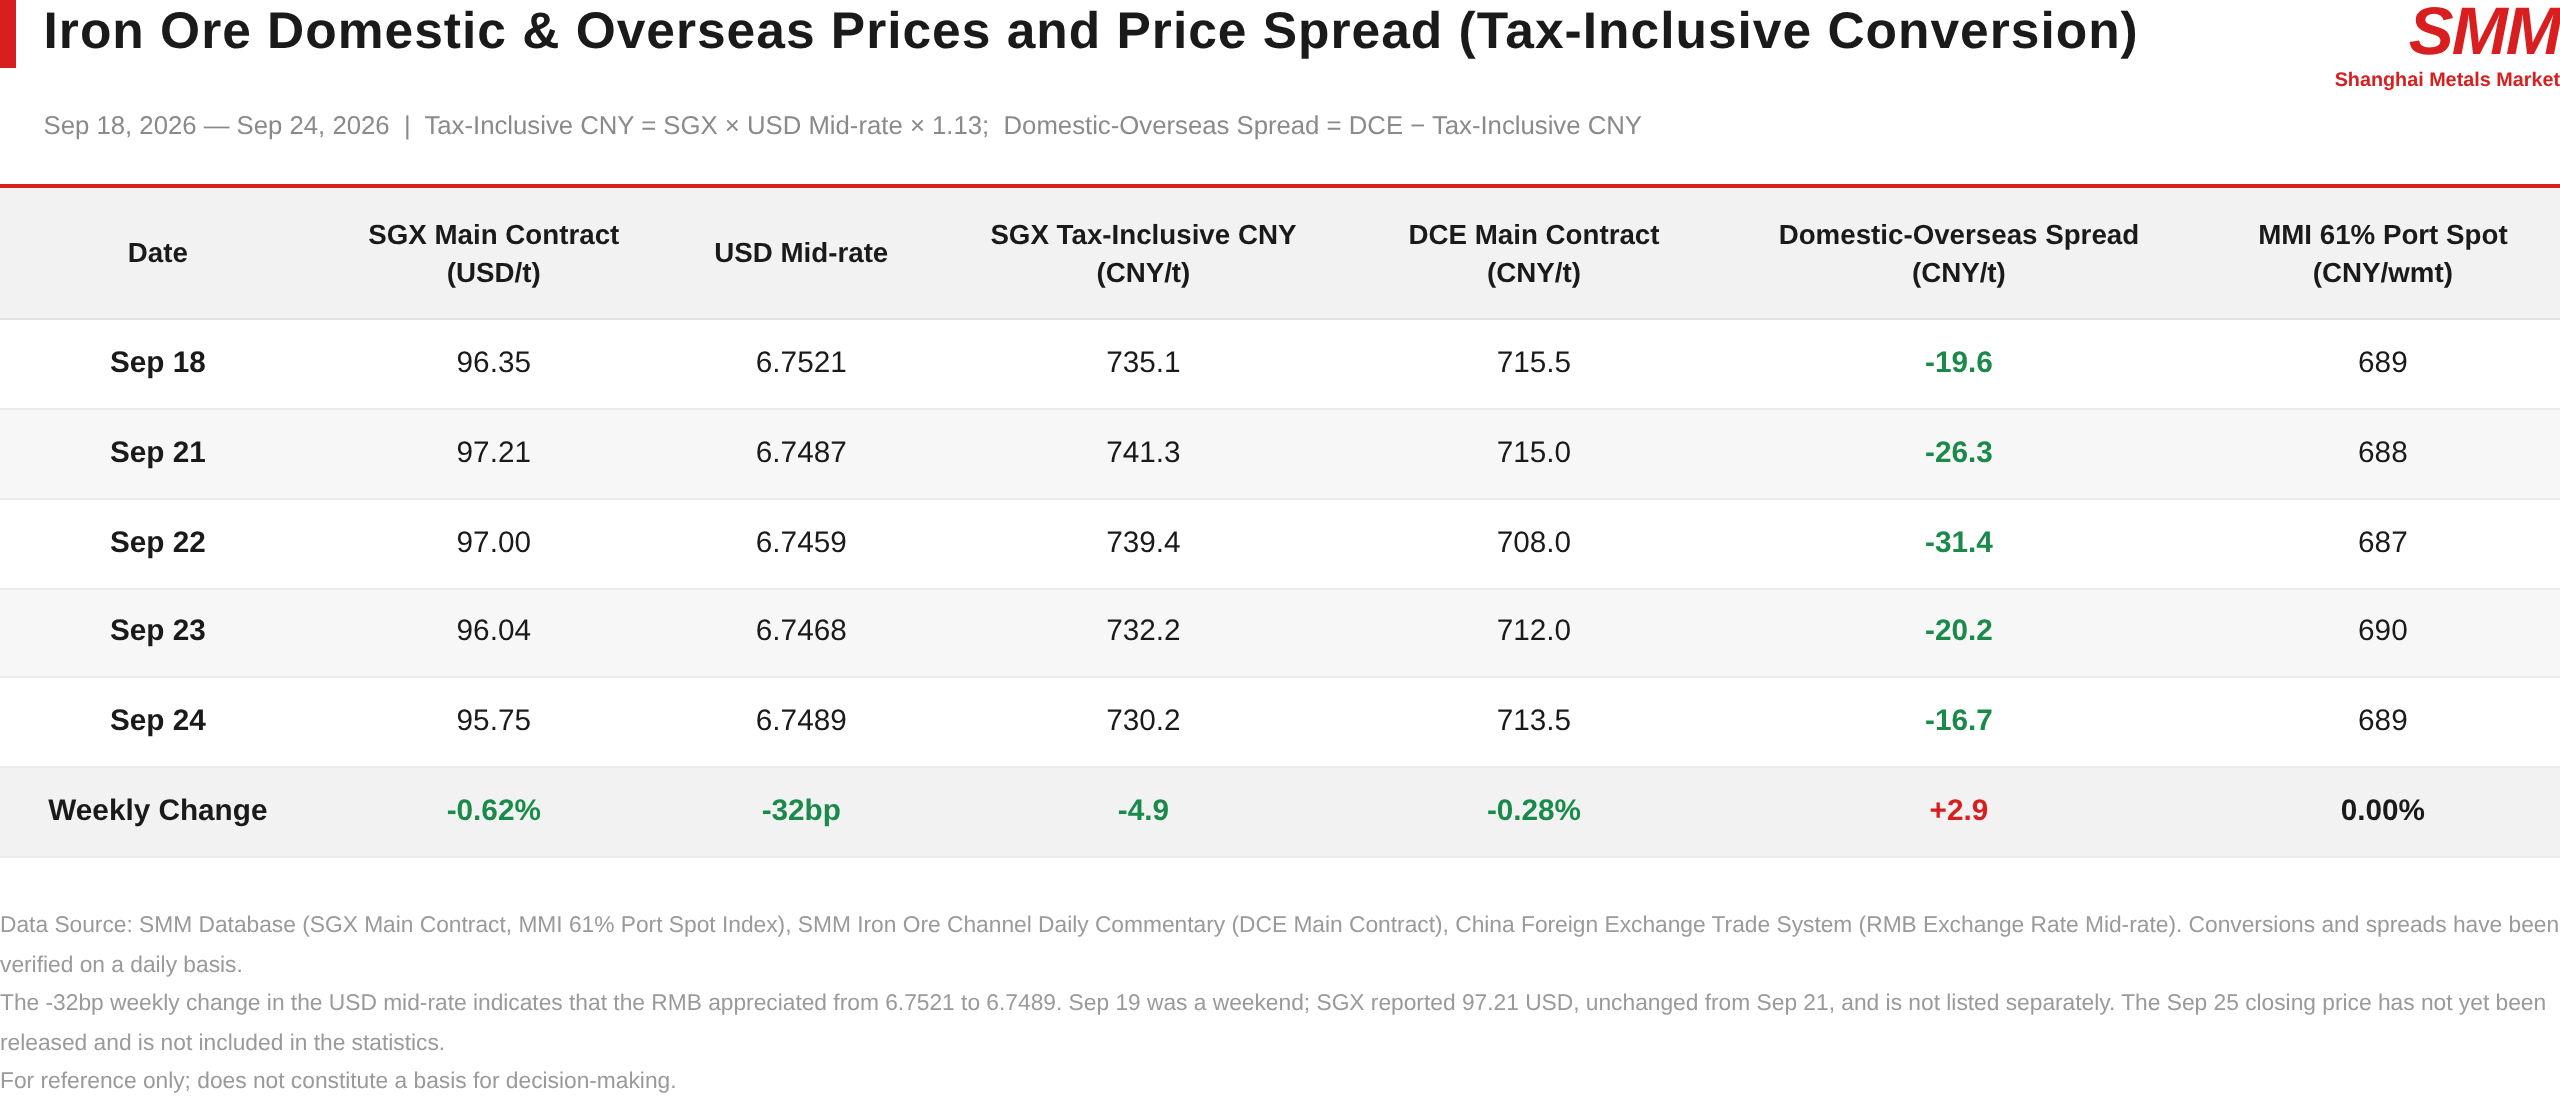
Dados da SMM mostraram que os estoques nacionais de minério de ferro importado (base combinada) ficaram em 144,33 milhões de toneladas em 18 de setembro e 145,45 milhões de toneladas em 25 de setembro, um acúmulo de estoques de 1,12 milhão de toneladas na comparação semanal; na semana anterior, os estoques subiram de 143,49 milhões de toneladas para 144,33 milhões de toneladas, um acúmulo de 840 mil toneladas na comparação semanal. Os estoques acumularam por duas semanas consecutivas, com o incremento ampliando-se em um terço. No mesmo período, o volume médio diário de retirada nos portos em 18 de setembro caiu 25 mil toneladas na comparação semanal, para 3,21 milhões de toneladas; em 24 de setembro, os estoques totais nos 10 portos principais ficaram em 102,59 milhões de toneladas, alta de 680 mil toneladas na semana, com o acúmulo concentrado em finos grosseiros, enquanto concentrado, minério granulado e pelotas apresentaram leve redução de estoque.
Enquanto isso, os embarques já começaram a recuar. Na semana passada, os embarques globais totais de minério de ferro somaram 34,41 milhões de toneladas, queda de 8% na comparação semanal, com volume acumulado estável na comparação anual; tanto Austrália quanto Brasil recuaram levemente, enquanto Peru e Índia, entre os países não tradicionais, registraram crescimento notável. No entanto, as chegadas totais de minério de ferro à China atingiram 31,32 milhões de toneladas, alta de 16% na semana, com chegadas acumuladas 4,8% maiores na comparação anual. Os embarques recuaram das máximas, mas as chegadas ainda estão em forte alta, pois as cargas atualmente descarregadas são do impulso anterior de volume. A liberação da pressão de oferta tem defasagem de cerca de duas a três semanas, o que explica por que os embarques já viraram negativos na comparação semanal enquanto os estoques nos portos ainda aceleram o acúmulo.
Lado da demanda: a recomposição de estoques dá suporte, a manutenção se amplia
Até esta semana, a maioria das siderúrgicas ainda não havia concluído o estocamento pré-feriado, e a demanda de compras se estendeu pela semana. Mas o estocamento está perto do fim, com as usinas mostrando forte disposição para comprar nas quedas e claramente pressionando por preços mais baixos; as transações no mercado à vista foram, no geral, lentas, e o suporte de piso enfraqueceu dia após dia. É também por isso que as quedas nos preços do minério foram limitadas nesta semana.
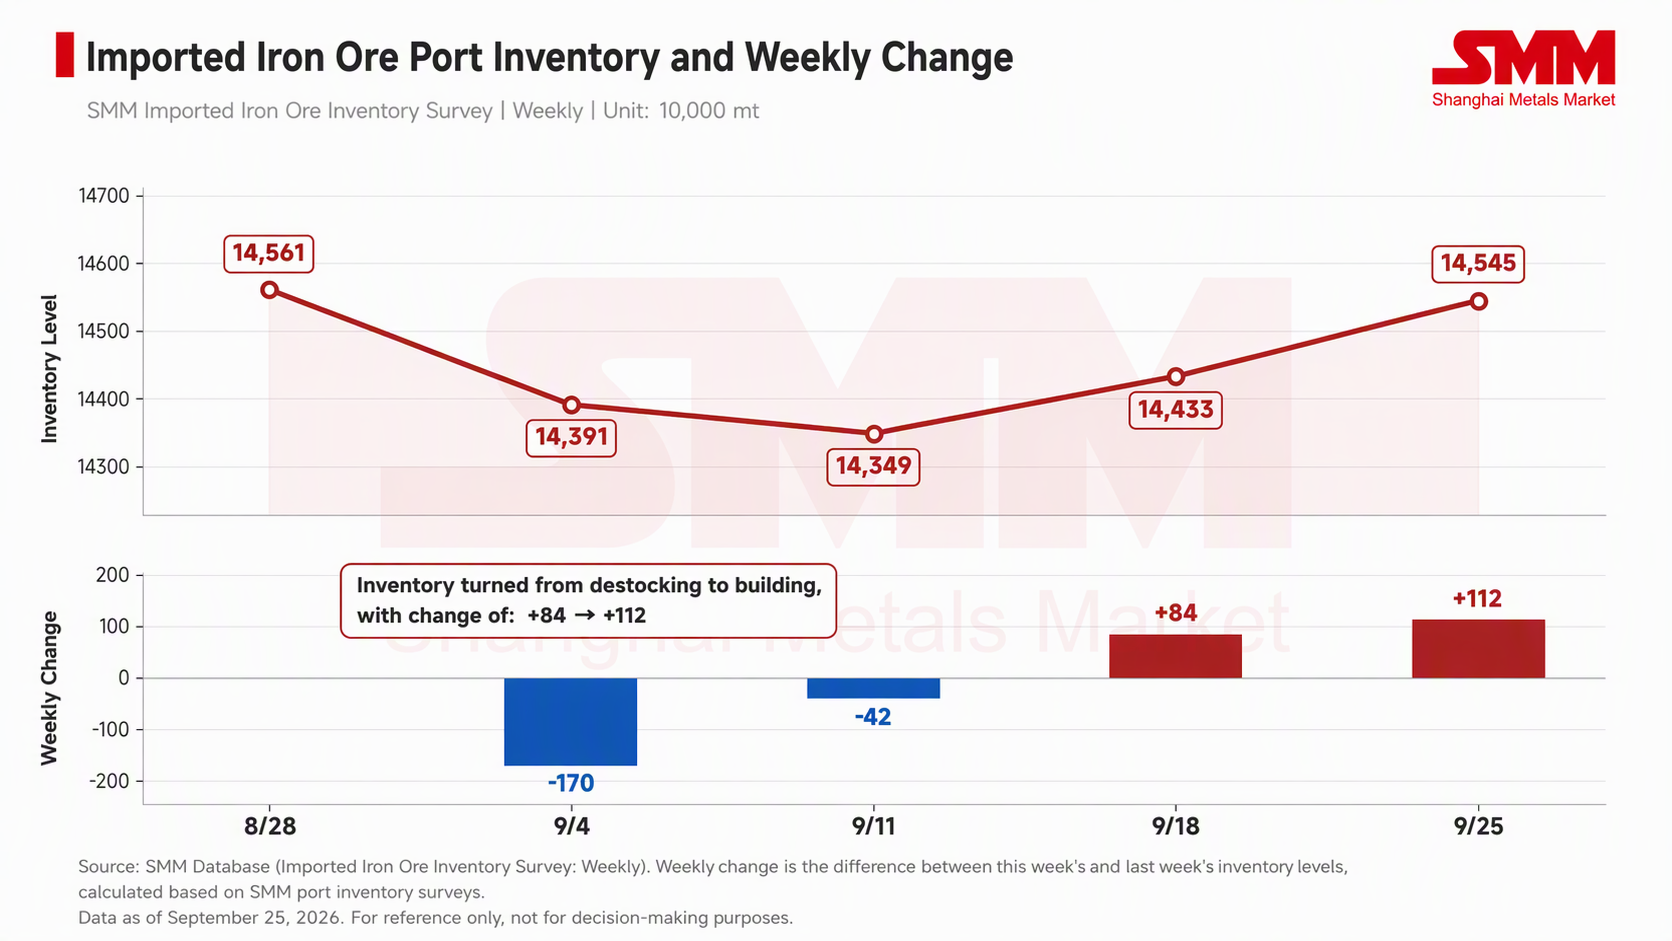
Segundo estatísticas da SMM, nesta semana (19 a 25 de setembro), a manutenção de altos-fornos impactou a produção de gusa em 1,5267 milhão de toneladas, alta de 56 mil toneladas na semana; na próxima semana (26 de setembro a 2 de outubro), o impacto deve subir para 1,5733 milhão de toneladas, mais 46,6 mil toneladas na comparação semanal. Em 23 de setembro, dados da SMM mostraram que a taxa de operação dos altos-fornos em 242 siderúrgicas foi de 88,76%, queda de 0,17 ponto percentual na semana; a produção média diária de gusa nas usinas da amostra foi de 2,3943 milhões de toneladas, recuo de 4,8 mil toneladas na semana.
A atual queda do gusa é leve, mas o impacto da manutenção já está programado em 1,5733 milhão de toneladas para a próxima semana, e o próprio incremento está se ampliando. Isso aponta para um declínio acelerado do gusa após o feriado, em vez de um colapso no período atual. A causa raiz está nas perdas persistentes das siderúrgicas; sem recuperação das margens, o escopo de manutenção dificilmente será reduzido.
No front de eventos, dois rumores em direções opostas
As perturbações de preços desta semana vieram quase inteiramente do fluxo de notícias. Em 22 de setembro, rumores de que as restrições à importação de minério de baixo teor seriam suspensas pressionaram o mercado doméstico; em 23 de setembro, rumores de embarques brasileiros reduzidos impulsionaram o mercado externo. Os dois rumores apontaram em direções opostas, chegaram com um dia de diferença, não foram fortemente confirmados e nenhum alterou os fundamentos. Mas, com vendedores e compradores sem drivers claros, amplificaram consideravelmente a volatilidade intradiária dos futuros e a oscilação do spread de preços entre os mercados chinês e externo. A alta dos fretes marítimos desta semana, juntamente com a expectativa em relação ao Brasil, foi contada entre os fatores de suporte para a elevação do preço médio semanal.
Em 18 de setembro, o Comitê de Trabalho de Minério de Ferro da Associação Chinesa de Ferro e Aço (CISA) realizou uma reunião em Pequim para organizar o próximo lançamento de um índice de preços spot de minério de ferro importado nos portos pelo Centro de Comércio de Minério de Ferro de Pequim, com a presença de chefes de compras de siderúrgicas domésticas e traders. Não houve impacto direto nos preços atuais, mas o ângulo do mecanismo de precificação merece atenção.
No nível macro, nenhuma variável nova surgiu esta semana. O sentimento do mercado nesta semana foi dominado por um cabo de guerra entre o fim do reabastecimento e as expectativas de manutenção, depois repetidamente empurrado por dois rumores não confirmados, deixando os preços oscilando em uma faixa estreita sem nunca escolher uma direção.
Perspectivas do Mercado e Pontos-Chave de Observação
Na próxima semana, o estocamento pré-feriado chegará ao fim, e o impacto da manutenção subindo para 1,5733 milhão de toneladas se materializará; o suporte de piso sairá enquanto os fatores de pressão entrarão. O acúmulo de estoques nos portos confirmou aceleração, e as chegadas permanecem em níveis elevados, de modo que a pressão de baixa sobre os preços do minério será maior do que nesta semana. No entanto, com a saída de fundos do mercado e a contração do open interest antes do feriado do Dia Nacional, espera-se que a volatilidade se estreite. O contrato mais negociado da SGX deve operar em uma faixa de referência de US$ 94–97/t, com o centro de preços se deslocando para baixo; uma quebra substantiva abaixo disso ainda precisará aguardar a materialização do declínio do gusa após o feriado. A diferença de preços entre os mercados chinês e externo agora se reduziu para −16,7 yuans/t; se o mercado externo continuar liderando as quedas e empurrar a diferença para território positivo, as margens de importação serão comprimidas, a disposição para compras futuras recuará em conformidade, e a resiliência relativa do mercado interno será difícil de sustentar.