

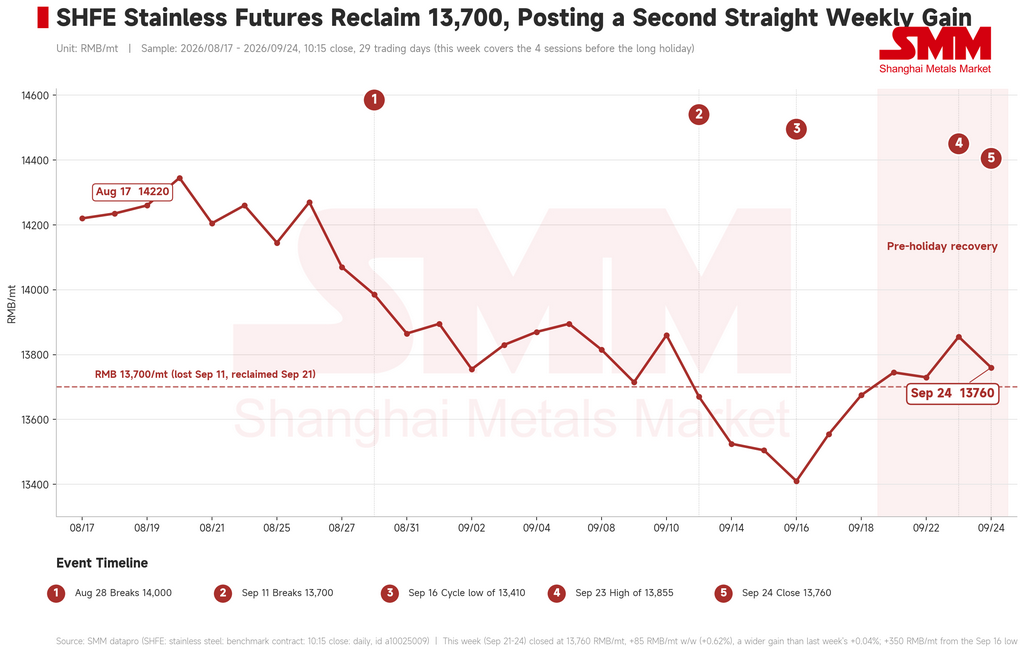
Os futuros de aço inoxidável da China estenderam sua recuperação até o longo feriado e, pela primeira vez neste ciclo, o movimento não se baseou no colapso dos custos de insumos. O contrato de referência da SHFE fechou a RMB 13.760/t (cerca de US$ 2.049/t) na quinta-feira, alta de RMB 85/t (aproximadamente US$ 13/t), ou 0,62%, em relação à sexta-feira anterior — o segundo ganho semanal consecutivo, e maior que os 0,04% da semana passada. Mais significativamente, o Níquel Ferro-Gusa (NPI) parou de cair. O piso de custo que vinha deslizando para baixo há seis semanas manteve sua posição.
Uma semana de quatro pregões que recuperou um nível rompido
Os mercados chineses fecham a partir de sexta-feira para o longo feriado, então esta semana foi de segunda a quinta-feira. O contrato abriu a RMB 13.745/t (cerca de US$ 2.047/t) na segunda-feira, recuperando imediatamente o nível de RMB 13.700/t perdido em 11 de setembro. Recuou para RMB 13.730/t (cerca de US$ 2.045/t) na terça-feira, subiu para a máxima semanal de RMB 13.855/t (cerca de US$ 2.063/t) na quarta-feira e depois devolveu parte desse ganho no fechamento pré-feriado de quinta-feira. Desde a mínima do ciclo de RMB 13.410/t (cerca de US$ 1.997/t) em 16 de setembro, o contrato já recuperou RMB 350/t (aproximadamente US$ 52/t).
Diálogo comercial China–EUA sustentou o sentimento doméstico
O principal suporte macro para os ativos de risco chineses nesta semana veio da frente bilateral. As consultas comerciais China–EUA foram abertas em Nova York, e o Ministério das Relações Exteriores da China confirmou que os dois lados permanecem em contato sobre engajamento de alto nível neste ano. Uma flexibilização tática na relação importa diretamente para as avaliações das commodities chinesas, e é uma grande parte do motivo pelo qual os participantes do mercado estavam dispostos a carregar posições para dentro de um longo feriado.
Dois itens de política doméstica merecem atenção. A Administração Estatal de Regulação do Mercado anunciou um esforço coordenado contra a concorrência "involutiva", visando especificamente a precificação maliciosa abaixo do custo. O aço inoxidável é um produto cronicamente sobreofertado, onde as guerras de preços são estruturais, então, se a fiscalização realmente se concretizar, as implicações de médio prazo para a disciplina de preços são materiais. Separadamente, o Birô Político marcou o Quinto Plenário do 20º Comitê Central para 26 a 29 de outubro, quando as recomendações para o 15º Plano Quinquenal serão revisadas — tornando as expectativas de política pós-feriado o próximo tema de negociação. Em outros pontos, o consumo de energia em agosto novamente ultrapassou um trilhão de kWh com carga em nível recorde, e o ministério da habitação declarou claramente que o setor imobiliário chinês entrou em uma era de mercado de estoques.
O Fed permaneceu hawkish; o Oriente Médio abriu uma porta
Os comentários do Fed seguiram em uma direção. O presidente do Fed de Minneapolis, Neel Kashkari, disse que a inflação continua alta demais e não é meramente um fenômeno do preço do petróleo. Austan Goolsbee, de Chicago, disse que seria necessária uma ação clara de alta se a inflação não recuar. O presidente do Fed de St. Louis, Alberto Musalem, foi o mais direto, dizendo que novos aumentos podem ser necessários e que agir agora é melhor do que agir tarde. A pressão de avaliação sobre os metais básicos denominados em dólar persiste, mas não interrompeu a recuperação desta semana.
O Oriente Médio, por outro lado, produziu o sinal de desescalada mais substancial desde o início do conflito. Autoridades dos EUA realizaram uma reunião de três horas com representantes iranianos, que Trump descreveu como produtiva, com novas conversas agendadas e um acordo que ele acredita ser alcançável após as eleições de meio de mandato. O Irã confirmou a reunião e — pela primeira vez — estabeleceu condições explícitas para reabrir o Estreito de Ormuz: suspender o bloqueio naval, descongelar os ativos iranianos e encerrar as hostilidades em todas as frentes. O primeiro-ministro do Catar participou da maior parte da sessão. Trump disse separadamente que as forças Houthi do Iêmen concordaram em não atacar as forças dos EUA, e a mídia americana informou que os militares não conduzirão ataques ofensivos contra eles.
Reversões persistem — um petroleiro que entrava no Estreito foi atingido por fogo de artilharia, ferindo dois tripulantes, e grupos armados fecharam a válvula nº 7 no oleoduto de Sharara, na Líbia, reduzindo drasticamente a produção do campo. Mas se o trânsito realmente se normalizar, o prêmio de risco embutido nos custos de energia e frete deve se desfazer sistematicamente. Isso é baixista de médio prazo para os preços do níquel e, portanto, para a base de custo do aço inoxidável — a coisa mais importante a acompanhar durante o feriado.
O problema energético da Europa está piorando, não melhorando
Isso merece ser separado, porque atinge diretamente a capacidade de aço inoxidável no exterior, e não por meio do sentimento. O presidente do Eurogrupo está considerando uma reunião de emergência sobre os custos crescentes de energia. O presidente francês Macron convocará uma reunião de energia do G7 e está considerando liberar reservas estratégicas de energia. A Arábia Saudita informou às refinarias europeias que nenhum petróleo estará disponível no próximo mês. Trump está simultaneamente pressionando por uma proibição de exportação de diesel. A pressão dos custos de energia e gás sobre os produtores europeus de aço inoxidável não está diminuindo no curto prazo, e seu efeito sobre as taxas de operação e os preços de oferta europeus merece atenção.
Fundamentos: compras racionais pré-feriado, sem recomposição de estoques na alta temporada
O relatório semanal de estoques da SMM para este período não havia sido publicado no momento da redação. A leitura mais recente permanece em 578.000 t de estoque social da série 300 em 17 de setembro, queda de 7.000 t, ou 1,20%, em relação à semana anterior — de volta ao intervalo de agosto e apenas 1.000 t acima da mínima de agosto.
A redução da semana passada veio dos cortes de produção das usinas combinados com transações melhores a preços absolutos baixos, não de uma recomposição concentrada de estoques na alta temporada, que ainda não apareceu. Na entrada do feriado desta semana, os compradores a jusante compraram em grande parte para cobrir as necessidades de produção durante a pausa, enquanto os traders mantiveram a exposição de estoques pré-feriado controlada. As negociações foram racionais, e não agressivas — insuficientes para caracterizar uma recuperação de tendência na demanda.
Matérias-primas pararam de cair — a mudança mais importante da semana
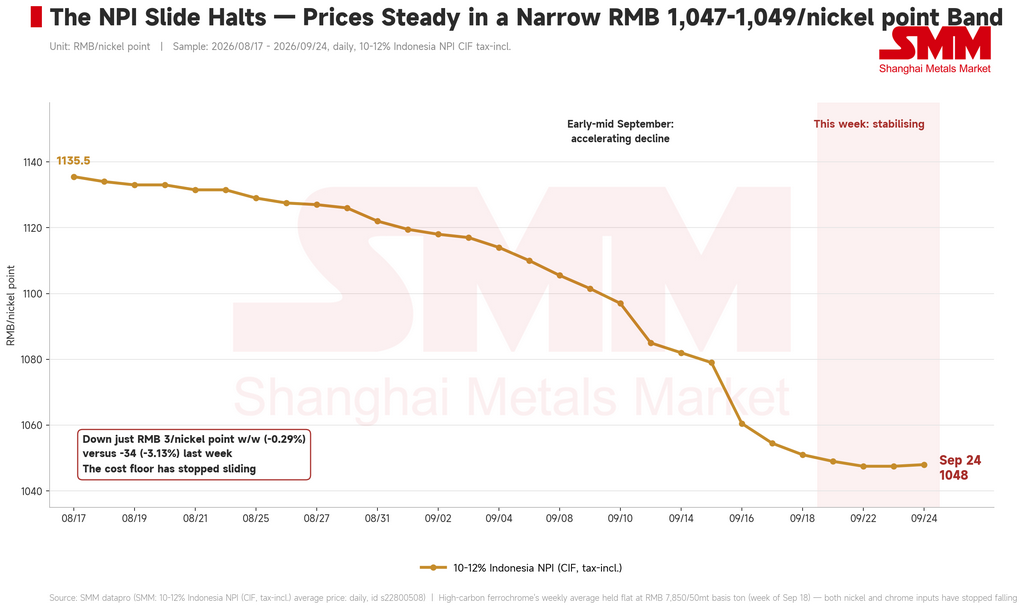
O NPI abriu a semana a RMB 1.049/ponto de níquel (cerca de US$ 156) e negociou em uma faixa estreita de RMB 1.047,5–1.049, fechando na quinta-feira a RMB 1.048/ponto de níquel (cerca de US$ 156). Isso representa uma queda de apenas RMB 3, ou 0,29%, na comparação semanal, contra RMB 34 e 3,13% na semana anterior. A média semanal do ferrocromo de alto carbono, publicada mais recentemente para a semana de 18 de setembro, manteve-se estável em RMB 7.850 por tonelada base de 50 mt (cerca de US$ 1.169), encerrando sua própria sequência de cortes consecutivos.
A estabilização dos insumos de níquel e cromo significa que a linha de suporte de custo que vinha descendo desde agosto, pelo menos temporariamente, manteve seu nível — precisamente o risco apontado nas duas últimas análises.
As margens continuaram se recuperando, e o motor mudou
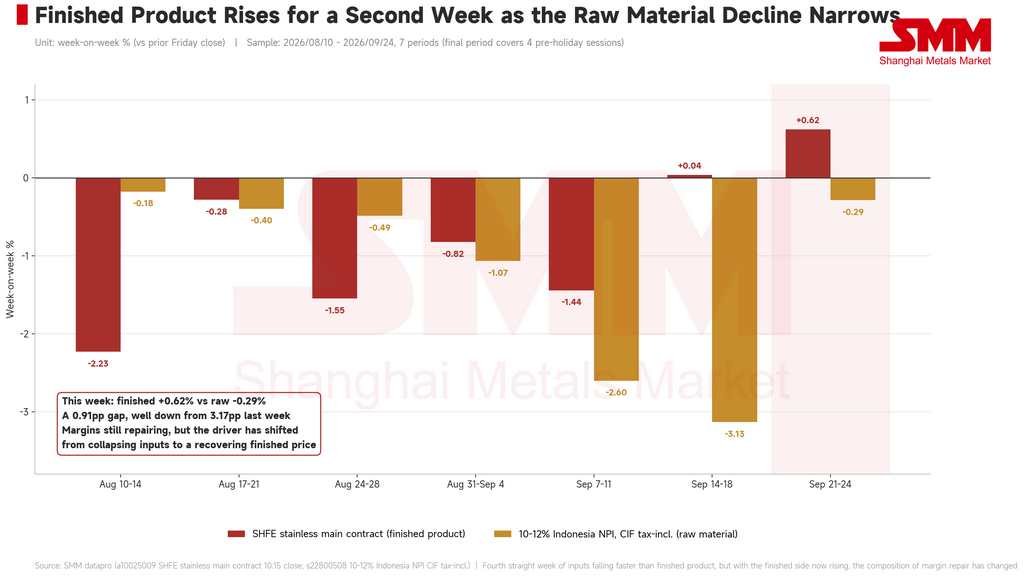
O produto acabado subiu 0,62%, enquanto os insumos caíram 0,29%, uma diferença de 0,91 ponto percentual. Isso é muito mais estreito que os 3,17 pontos da semana passada, mas ainda opera a favor das usinas. A composição importa mais que a magnitude: a recuperação das margens nas três semanas anteriores foi impulsionada pelo colapso dos insumos, enquanto nesta semana veio de um preço de produto acabado em recuperação — um mecanismo consideravelmente mais durável.
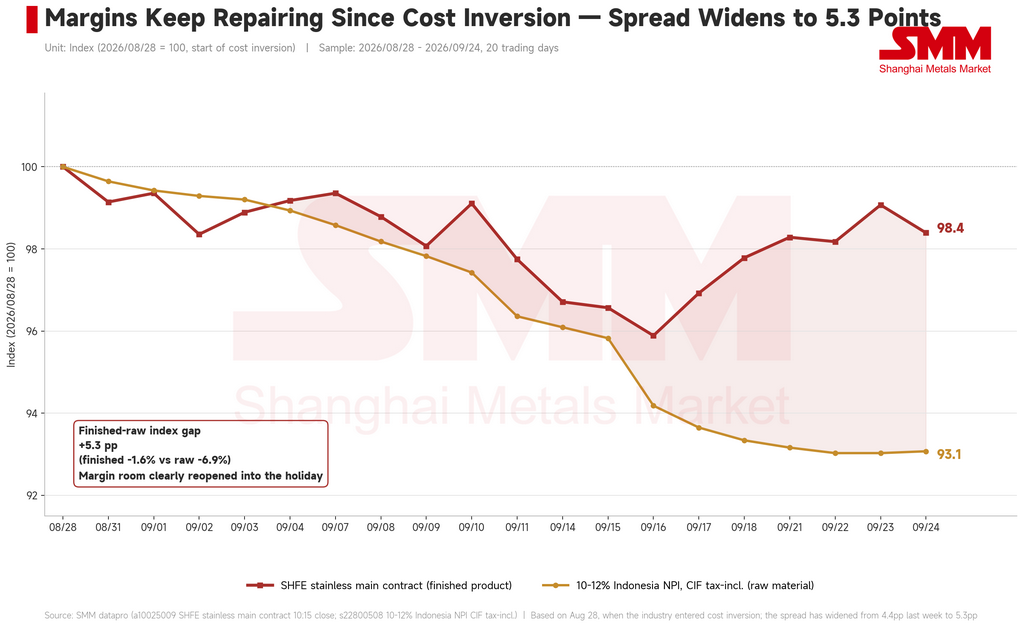
Indexado a 28 de agosto, quando a indústria entrou formalmente em inversão de custos, o produto acabado agora está em 98,4 e os insumos em 93,1, um spread de 5,3 pontos percentuais, acima dos 4,4 da semana passada. O espaço de margem claramente se reabriu na entrada da pausa.
Perspectivas
A estrutura de mercado na entrada do feriado é materialmente melhor do que em meados de setembro. Três mudanças merecem registro: o contrato registrou dois ganhos semanais consecutivos e recuperou RMB 13.700/t, então o centro de preços começou a se estabilizar; os insumos de níquel e cromo se estabilizaram juntos, interrompendo o deslizamento do piso de custo e removendo — por ora — o risco de que o suporte continuasse descendo junto com os preços; e o motor da recuperação das margens mudou de insumos em queda para um preço de produto acabado em alta, melhorando sua qualidade.
A leitura honesta é que essa recuperação se apoia em um repique de sobrevenda, reprecificação de custos e sentimento melhorado pela flexibilização nas relações comerciais China–EUA. A demanda não forneceu nenhuma evidência de tendência. A recomposição de estoques na alta temporada nunca se materializou, e as transações desta semana foram majoritariamente cobertura pré-feriado.
Os mercados externos continuam negociando durante a pausa, então os movimentos no níquel da LME, no petróleo e no índice do dólar serão absorvidos de uma só vez na primeira sessão pós-feriado. Se as conversas EUA–Irã progredirem e o prêmio de risco do Oriente Médio se desfizer, o níquel enfrentará pressão de baixa, o que puxaria a base de custo do aço inoxidável para baixo junto. Vale acompanhar no retorno: os desdobramentos nos mercados externos e as negociações com o Irã durante o feriado; se a demanda de outubro assume o bastão, que é o único teste concreto de que essa recuperação continua; os cronogramas de produção das usinas após a pausa, já que margens restauradas podem trazer de volta a produção que foi cortada; os sinais do Quinto Plenário sobre a demanda de médio prazo; e como a campanha de fiscalização anti-involução se concretiza no setor de aço.



