

Os geradores solares da China enfrentaram resultados de liquidação cada vez mais diferenciados no primeiro semestre de 2026. Para as unidades solares do mercado à vista, Shandong registrou um preço médio de liquidação de US$ 12,01/MWh (81,12 yuans/MWh), enquanto Shanxi teve média de US$ 16,82/MWh (113,59 yuans/MWh). A pressão sobre a receita das unidades está tornando a eficiência da planta, a cobertura contratual e a execução das negociações mais importantes para o desempenho do projeto.
A sazonalidade também afetou a receita. O preço médio de liquidação solar de Sichuan foi de US$ 45,03/MWh (304,04 yuans/MWh) no primeiro semestre, mas caiu para aproximadamente US$ 18,22/MWh (123 yuans/MWh) em junho. A média semestral, portanto, mascarou uma mudança acentuada no ambiente mensal de receita.
Nos 21 mercados regionais, a distribuição de preços foi fortemente escalonada. Shandong, Xinjiang, Shaanxi, Gansu e Shanxi ocuparam a extremidade inferior, enquanto partes do centro, leste e sudoeste da China liquidaram em níveis substancialmente mais altos. A diferença está aumentando a exposição dos projetos aos equilíbrios regionais de oferta e demanda, ao horário de geração e à execução das negociações.
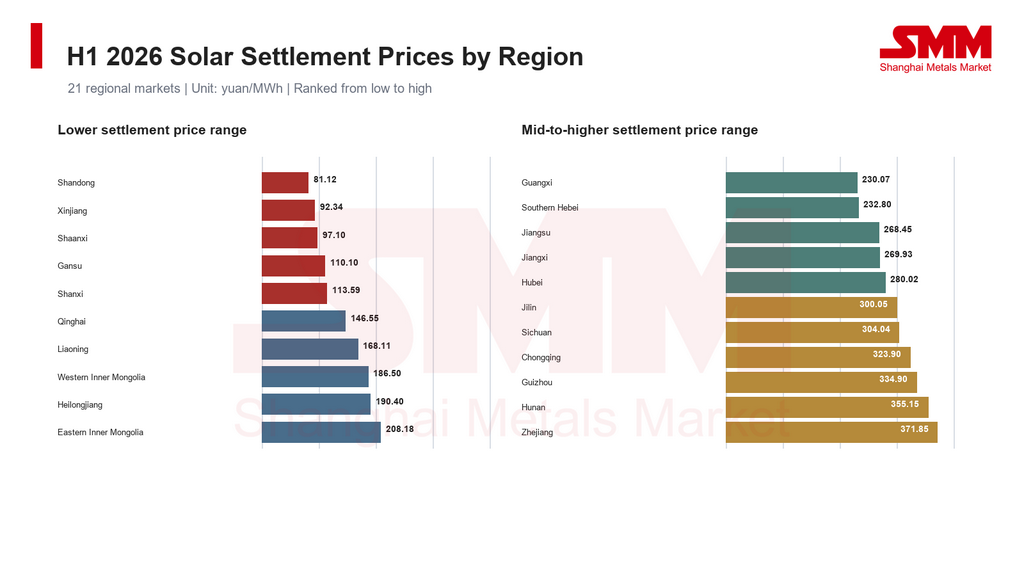
Os preços solares do mercado à vista de Shandong e Shanxi permaneceram abaixo de 0,12 yuan/kWh
Shandong liquidou 16,929 TWh de geração solar no mercado à vista a uma média de US$ 12,01/MWh (81,12 yuans/MWh) em janeiro-junho de 2026. Shanxi liquidou 18,626 TWh a US$ 16,82/MWh (113,59 yuans/MWh). A diferença foi de US$ 4,81/MWh (32,47 yuans/MWh), equivalente a cerca de 0,0325 yuan/kWh.
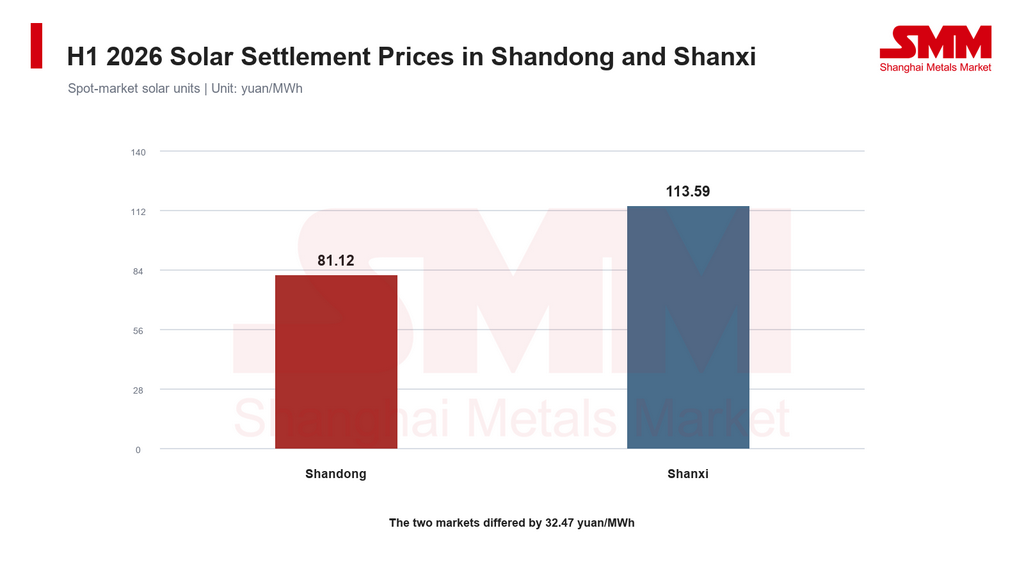
Pequenas mudanças no preço unitário podem afetar materialmente projetos com alta participação de vendas baseadas no mercado. Para cada 100 GWh de geração liquidada, uma mudança de 0,01 yuan/kWh altera a receita de liquidação em 1 milhão de yuans. O cálculo destaca a sensibilidade da receita do projeto a pequenos movimentos de preço.
A geração solar concentra-se durante as horas de luz do dia. Quando a produção solar do meio-dia cresce mais rápido que a demanda e a flexibilidade do sistema, a oferta adicional pode deprimir os preços durante as horas de produção solar. O crescimento da capacidade instalada e da geração, portanto, não melhora necessariamente a receita por unidade de eletricidade.
A SMM acredita que as plantas que operam em mercados de preços baixos precisam de coordenação mais estreita entre previsão de produção, lances de mercado e cobertura contratual. Os orçamentos anuais devem considerar a parcela da geração exposta a horas de preços baixos e o impacto da liquidação de desvios, além do volume esperado de geração.
As diferenças de liquidação entre eólica e solar variaram acentuadamente entre os mercados regionais
O preço médio de liquidação eólica de Shandong foi de US$ 38,44/MWh (259,52 yuans/MWh), superando a solar em US$ 26,42/MWh (178,40 yuans/MWh). A eólica de Shanxi teve média de US$ 38,95/MWh (263,01 yuans/MWh), US$ 22,13/MWh (149,42 yuans/MWh) acima da solar. Essas diferenças mostram por que um preço médio de mercado amplo por si só não pode descrever a receita da geração renovável.
Jilin apresentou o resultado oposto. A solar teve média de US$ 44,44/MWh (300,05 yuans/MWh), em comparação com US$ 28,32/MWh (191,23 yuans/MWh) para a eólica. Em Heilongjiang, eólica e solar ficaram quase niveladas em US$ 28,39/MWh (191,71 yuans/MWh) e US$ 28,20/MWh (190,40 yuans/MWh), respectivamente.
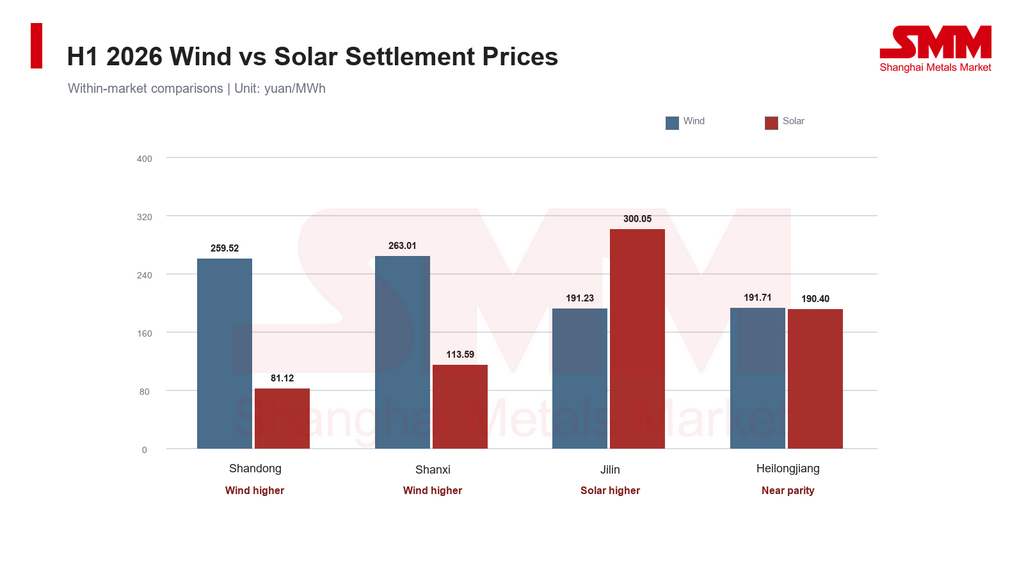
Cada comparação é feita dentro do mesmo mercado regional. Diferenças nos perfis de geração e nas posições contratuais afetam os resultados de liquidação, e a eólica não liquida consistentemente acima da solar em todos os mercados.
Uma medida útil do valor por hora do dia é o preço de captura solar: o preço à vista ponderado pela geração solar em cada intervalo de liquidação. Ele mede o quão próximo a produção solar real se alinha com a curva de preços. Contratos de longo prazo e liquidação de desvios devem então ser considerados para explicar o resultado final de liquidação.
Se os preços mais altos ocorrem à noite, quando a produção solar convencional é limitada, esses preços não se traduzem automaticamente em maior receita solar. Melhorar o alinhamento entre a produção real e os arranjos de venda executáveis importa mais do que esperar o preço médio de mercado amplo subir.
O declínio da estação chuvosa de Sichuan expôs os limites de uma média semestral
Sichuan registrou 9,804 TWh de geração solar no primeiro semestre, com um preço médio de liquidação de US$ 45,03/MWh (304,04 yuans/MWh). A curva mensal permaneceu relativamente alta de janeiro a abril, depois caiu visivelmente em maio e recuou ainda mais em junho. A transição para a estação chuvosa deslocou o centro de preços para baixo e expôs uma pressão operacional que a média semestral não capturou.
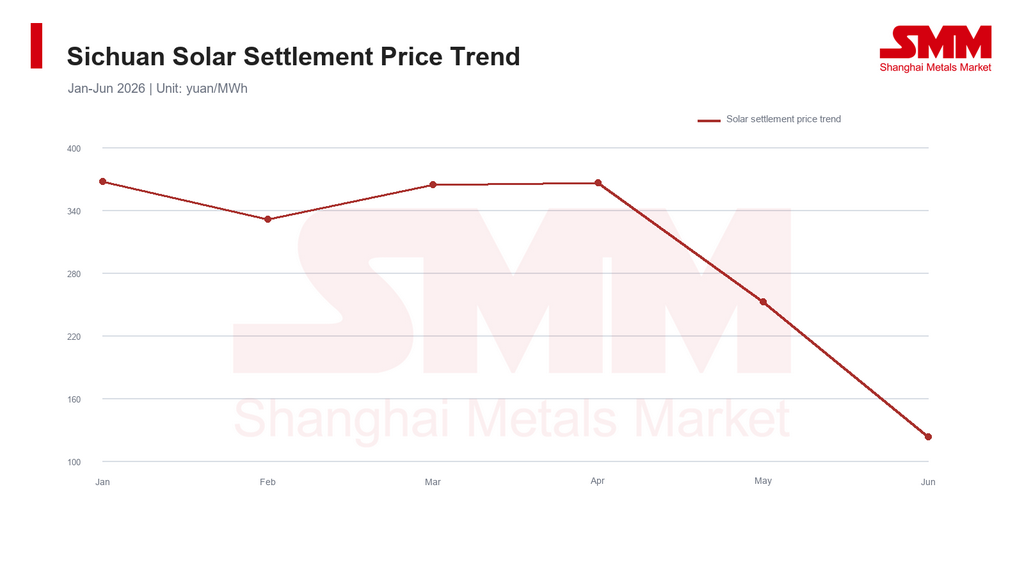
No mesmo período, o preço de liquidação hidrelétrica de Sichuan caiu de US$ 57,68/MWh (389,46 yuans/MWh) em janeiro para US$ 23,88/MWh (161,25 yuans/MWh) em junho. A geração hidrelétrica atingiu 23,293 TWh em junho, representando aproximadamente 78,5% da geração total da província de 29,679 TWh. O aumento da produção hidrelétrica coincidiu com preços solares mais baixos, destacando o efeito das mudanças sazonais de oferta no mercado de energia.
Projetos solares em regiões com forte presença hidrelétrica devem, portanto, incorporar as condições de afluência e a transição entre estações seca e chuvosa em seus planos operacionais. Meses de preços altos podem sustentar uma média semestral forte sem garantir condições de venda comparáveis no restante do período.
As empresas podem usar cenários de preços separados para estação seca e chuvosa nos orçamentos mensais e avaliar o fluxo de caixa juntamente com suas posições contratuais. Isso oferece uma visão mais útil do risco sazonal de receita do que uma única premissa anual de preço.
Otimização de negociações e solar com armazenamento exigem modelagem em nível de projeto
Preços de liquidação solar mais baixos estão aumentando o incentivo para otimizar as estratégias de venda. Projetos de grande escala precisam coordenar contratos de médio e longo prazo, previsão de produção e participação no mercado à vista. Projetos solares distribuídos comerciais e industriais também devem considerar a carga diurna do cliente, as taxas de autoconsumo e o desempenho dos contratos de compra de energia.
O armazenamento pode deslocar o horário das vendas de eletricidade, mas seu valor depende do spread executável de preços entre carga e descarga. A diferença entre os preços médios de liquidação eólica e solar não é uma margem de arbitragem de armazenamento.
Os modelos de projeto devem incluir eficiência de ciclo completo, ciclos disponíveis, degradação, custos de capital e operação e a receita perdida da eletricidade solar usada para carregamento. Solar com armazenamento cria valor econômico durável somente quando a receita incremental cobre esses custos incrementais.
Em mercados voláteis, os desenvolvedores devem comparar armazenamento, mudanças contratuais e maior consumo no local dentro da mesma estrutura de avaliação. A melhor opção dependerá do perfil de carga real do projeto, das condições de conexão à rede e dos produtos de mercado elegíveis.
O horário da produção e as condições sazonais continuarão sendo fundamentais no segundo semestre de 2026
A SMM acredita que os resultados do primeiro semestre mostram que as operações solares estão migrando da gestão focada apenas em volume para a gestão coordenada de volume e preço. A parcela da geração exposta a horas de preços baixos, a execução contratual e o fluxo de caixa mensal devem se tornar métricas operacionais padrão.
No curto prazo, a demanda sazonal, as afluências hidrelétricas e a produção renovável continuarão a moldar as curvas regionais de preços. No médio prazo, novos recursos de flexibilidade, condições de comércio interprovincial e o crescimento da demanda de eletricidade influenciarão os equilíbrios de oferta e demanda do meio-dia e o valor de mercado da geração solar.
Novos projetos devem testar múltiplos cenários de preço e de compra durante os estudos de viabilidade. Projetos existentes devem ajustar as estratégias de negociação e operação usando os resultados reais de liquidação. Capacidades mais fortes de venda por hora do dia, combinadas com operações eficientes da planta, podem ajudar a estabilizar o desempenho em meio à volatilidade de preços.



