

As restrições dos EUA ao fornecimento global de energia solar estão se expandindo além das tarifas específicas por origem para abranger preços de materiais a montante, rastreabilidade da cadeia de suprimentos, autorização de equipamentos e elegibilidade para créditos fiscais. Em 11 de setembro, o Departamento de Comércio dos EUA emitiu determinações finais de direitos antidumping e compensatórios (AD/CVD) sobre células e módulos fotovoltaicos de silício cristalino da Índia, Indonésia e Laos. Ordens AD/CVD separadas já estão em vigor para Camboja, Malásia, Tailândia e Vietnã. Com as medidas da Seção 232 sobre polissilício e seus derivados programadas para entrar em vigor em 4 de dezembro, apenas realocar a produção oferece margem cada vez menor para manter exportações de baixo custo para os EUA.
Na avaliação da SMM, a questão central não é qual país capturará os pedidos deslocados dos EUA. Os EUA estão simultaneamente redefinindo os limiares de custo de importação, os requisitos de conformidade da cadeia de suprimentos e a elegibilidade para incentivos a projetos. Os efeitos ocorrem em ambas as direções: proteção mais forte para a fabricação nos EUA, mas restrições mais rígidas sobre insumos importados, seleção de equipamentos e entrega de projetos, o que pode elevar os custos de implantação. O investimento global em manufatura está, portanto, mudando da busca por locais com tarifas baixas para uma avaliação dos custos de conformidade de ponta a ponta e dos retornos dos projetos.
AD/CVD e Seção 301: Barreiras diferentes nas principais bases de suprimento da Ásia
As restrições de importação solar dos EUA não formam uma tabela tarifária única país por país. Elas compreendem casos sobrepostos, escopos de produtos e taxas específicas por empresa.
Células e módulos de silício cristalino da China continental permanecem sujeitos às medidas AD/CVD existentes, enquanto as tarifas da Seção 301 cobrem tanto produtos a jusante quanto materiais a montante. A taxa da Seção 301 sobre células solares, montadas ou não em módulos, subiu para 50%; as taxas relevantes sobre wafers e polissilício aumentaram para 50% em 1º de janeiro de 2025. Essas são camadas tarifárias adicionais individuais, não a carga final combinada de direitos sobre todos os produtos solares chineses. Certos produtos solares de silício cristalino de Taiwan, China, também estão sujeitos a uma medida antidumping separada, com aplicabilidade exigindo verificações caso a caso e por empresa.
Camboja, Malásia, Tailândia e Vietnã enfrentam uma combinação diferente de restrições. As constatações de evasão envolvendo processamento específico de insumos chineses são distintas dos casos AD/CVD independentes dos quatro países. A suspensão temporária anterior de direitos terminou em 2024, e as ordens separadas de antidumping e direitos compensatórios entraram em vigor em 2025. Estabelecer uma fábrica em um desses países não coloca, por si só, seus produtos fora das restrições comerciais existentes.
Os casos mais recentes envolvendo Índia, Indonésia e Laos ampliam essa cobertura. A margem final de dumping da Índia é de 123,04%, com uma taxa de subsídio de 126,09%. A margem de dumping da Indonésia é de 94,36%, enquanto as taxas de subsídio variam significativamente por empresa. O Laos tem uma margem de dumping de 65,43%, com combinações exportador-produtor também exigindo verificações individuais. Margens de dumping, taxas de subsídio e taxas efetivas de depósito em dinheiro não são necessariamente idênticas e não devem ser simplesmente somadas como uma taxa universal de direito de importação.
A Comissão de Comércio Internacional dos EUA planeja atualmente realizar sua votação final de dano sobre os produtos dos três países em 14 de outubro. As ordens definitivas de direitos permanecem condicionadas a determinações afirmativas de dano. No entanto, os requisitos de depósito em dinheiro e outros arranjos já se aplicam durante as investigações; a decisão pendente sobre dano não deve ser interpretada como uma janela de importação irrestrita.
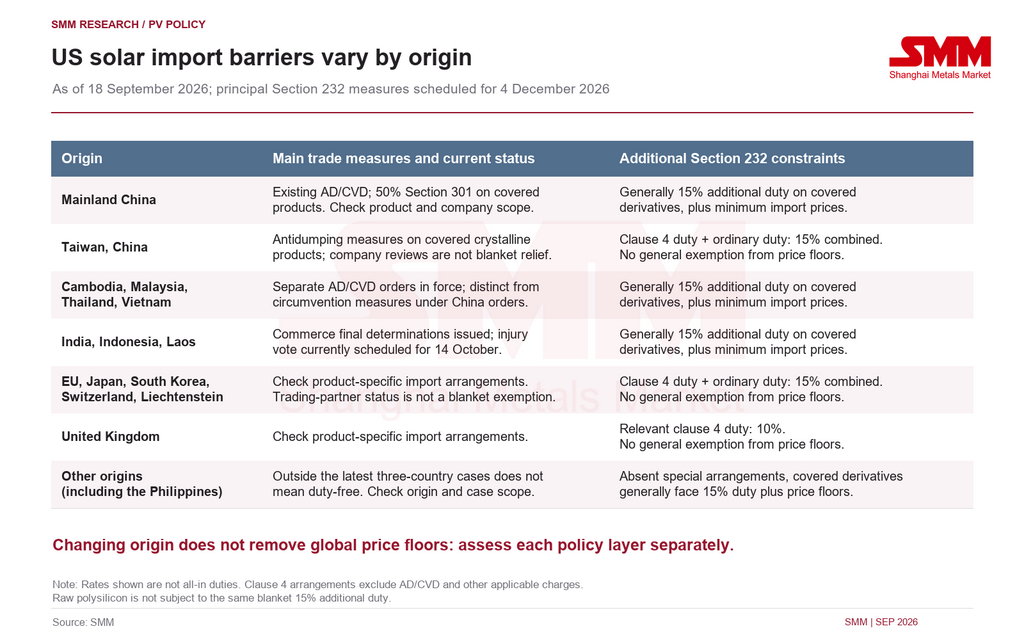
A salvaguarda solar da Seção 201 expirou em 6 de fevereiro de 2026. As camadas tarifárias relevantes da Lei de Poderes Econômicos de Emergência Internacional (IEEPA) em tabelas tarifárias recíprocas mais antigas em nível de país não devem ser simplesmente transportadas como taxas atuais. Separadamente, a ação da Seção 301 relacionada a trabalho forçado implementada contra 60 economias a partir de 24 de julho é uma medida tarifária distinta do regime de conformidade de importação da Lei de Prevenção ao Trabalho Forçado Uigur (UFLPA). Sua aplicabilidade e exclusões exigem verificações separadas, enquanto medidas ainda sob investigação não devem ser tratadas como direitos já em vigor. A carga sobre uma remessa individual deve ser avaliada por origem, classificação tarifária, empresa e data de entrada, em vez de somar tabelas tarifárias históricas.
A Seção 232 estende as barreiras de preço de importação em toda a cadeia de valor
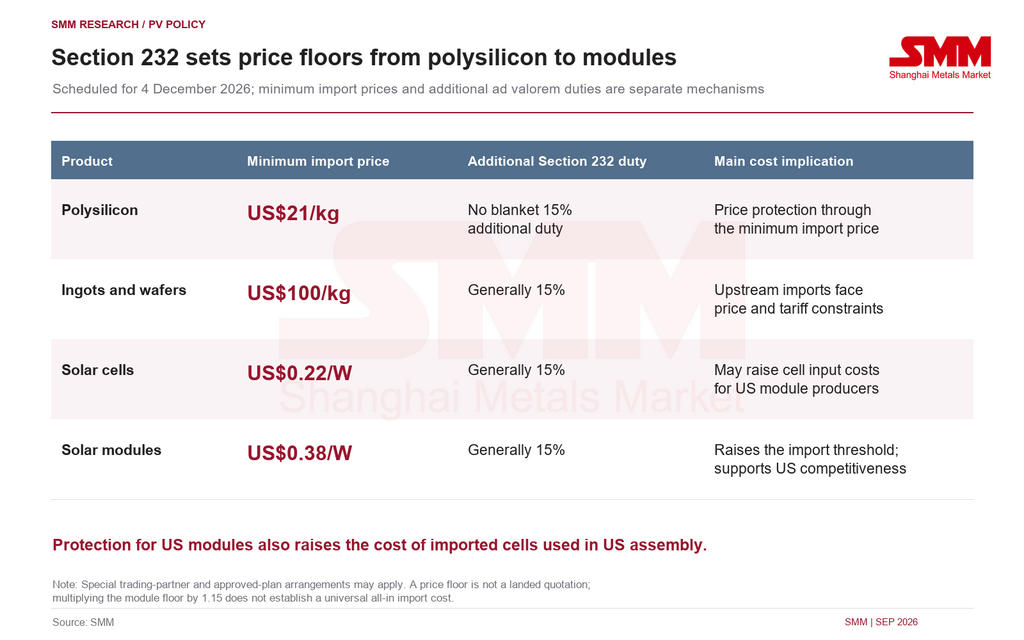
As medidas antidumping e de direitos compensatórios determinam principalmente quais fornecedores podem acessar os EUA a custos comercialmente viáveis. A Seção 232 vai além, estabelecendo limites para os preços pelos quais os produtos podem entrar no mercado.
Sob os arranjos anunciados, os preços mínimos de importação a partir de 4 de dezembro de 2026 serão de US$ 21/kg para polissilício, US$ 100/kg para lingotes e wafers de silício, US$ 0,22/W para células e US$ 0,38/W para módulos. Lingotes cobertos e produtos derivados geralmente também enfrentam uma sobretaxa ad valorem adicional de 15%. O polissilício bruto não deve receber a mesma taxa geral de 15%.
O mecanismo não se limita à China ou às origens asiáticas já abrangidas pelos casos antidumping e de direitos compensatórios. A UE, o Japão, a Coreia do Sul e outros parceiros comerciais não podem presumir isenção da Seção 232 apenas por estarem fora desses casos. A proclamação prevê cálculos especiais de direitos para determinados parceiros. Para produtos relevantes da UE, Japão, Coreia do Sul, Taiwan, China, Suíça e Liechtenstein, o direito previsto na cláusula 4 da proclamação da Seção 232 e o direito aduaneiro ordinário estão sujeitos a um arranjo combinado de 15%. O direito relevante da cláusula 4 para o Reino Unido é de 10%. Esses valores não são taxas globais que englobam direitos antidumping e compensatórios, direitos relacionados ao preço mínimo de importação e outros encargos aplicáveis, nem proporcionam isenção geral dos preços mínimos.
O mecanismo de preço mínimo de importação depende de declarações, documentação comprobatória e direitos especificados. Não é uma cotação universal de desembarque. Multiplicar o piso de US$ 0,38/W para módulos por 1,15 não estabelecerá o custo total de cada remessa. Planos aprovados de investimento em internalização nos EUA podem receber alívio condicional dentro de um escopo definido, mas construir uma fábrica nos EUA não isenta automaticamente todas as importações de uma empresa de todos os direitos.
Para fabricantes globais, evitar uma taxa antidumping e compensatória específica de uma origem resolve, portanto, apenas parte do problema. Mudar para um país fora dos casos relevantes ainda exige uma nova avaliação das restrições de preço da Seção 232, logística, financiamento e custos de conformidade. O período anterior a 4 de dezembro também não deve ser tratado como uma oportunidade ilimitada para apressar embarques: os arranjos também preveem o monitoramento de estoques e atividades anormais de importação.
Pagar tarifas não garante desembaraço aduaneiro, créditos fiscais ou aprovação de equipamentos
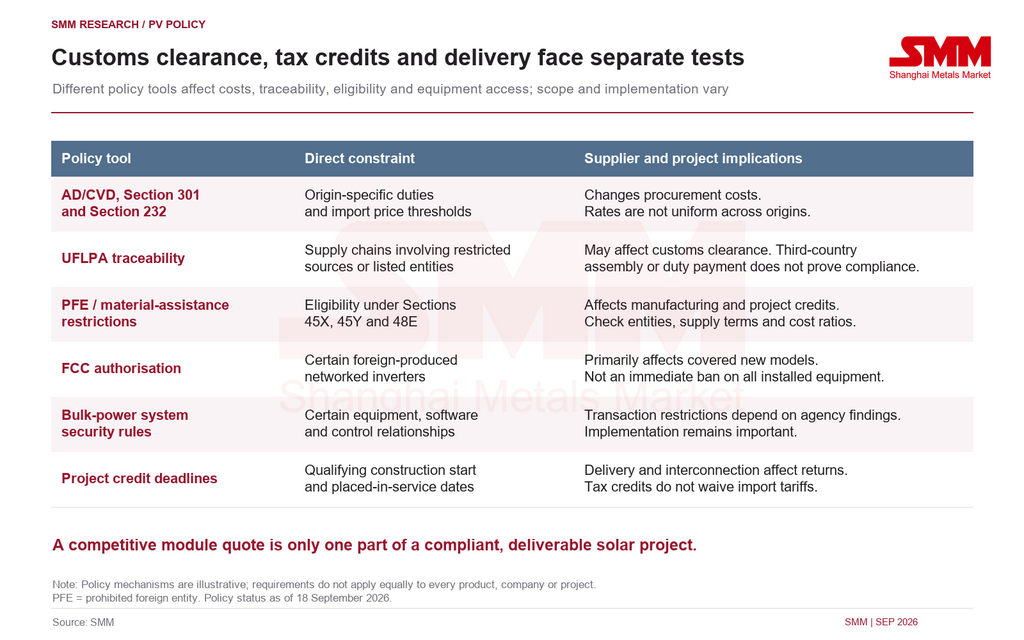
O preço é apenas uma das restrições ao fornecimento solar. Diferentes regras dos EUA determinam se as mercadorias podem ser desembaraçadas, se fabricantes e projetos se qualificam para benefícios fiscais, se novos modelos de equipamentos podem ser vendidos e se os projetos podem ser entregues no prazo. Isso não deve ser caracterizado como tarifas adicionais.
A primeira restrição é a rastreabilidade de materiais. A conformidade com a UFLPA pode se estender a montante até o polissilício e outros insumos. A montagem em um terceiro país não elimina automaticamente os riscos associados a fontes restritas ou entidades listadas. A qualificação genuína de origem e registros completos de materiais são cada vez mais importantes, e o pagamento de direitos de importação não substitui as evidências exigidas para o desembaraço aduaneiro.
O segundo ponto é a elegibilidade para créditos fiscais. As restrições a entidades estrangeiras proibidas (PFE) e à assistência material previstas nas Seções 45X, 45Y e 48E aumentam o escrutínio sobre o controle corporativo, os arranjos de fornecimento e os índices de custo de materiais. Elas não significam que a montagem nos EUA se qualifique automaticamente para créditos, nem que todos os componentes chineses sejam proibidos. O bônus de conteúdo doméstico e as restrições a entidades estrangeiras envolvem testes de elegibilidade separados.
O terceiro diz respeito a inversores e equipamentos de rede. As restrições de autorização da Comissão Federal de Comunicações (FCC) sobre certos inversores em rede de produção estrangeira afetam principalmente novos modelos abrangidos, e o escopo foi posteriormente revisado. Elas não equivalem a uma proibição imediata de todos os inversores estrangeiros ou equipamentos instalados. As regras de segurança do sistema de energia em massa também estendem o escrutínio a certos equipamentos, software, firmware e relações de controle, com restrições de transação dependentes de determinações e implementação das agências.
O acesso sustentado ao mercado dos EUA depende, portanto, de mais do que a capacidade de importar módulos. Os fornecedores também devem estabelecer rastreabilidade para células e polissilício, preservar a elegibilidade relevante para créditos fiscais e garantir que inversores e outros equipamentos possam atender aos requisitos de entrega.
A proteção para módulos dos EUA não elimina as pressões de custo de wafers e células
A capacidade nominal de módulos dos EUA expandiu-se para uma escala capaz de atender à demanda anual dos EUA. A capacidade nominal, no entanto, não é o mesmo que oferta efetiva. As entregas permanecem limitadas pela utilização, especificações de produto, certificação, financiabilidade e acesso a materiais upstream.
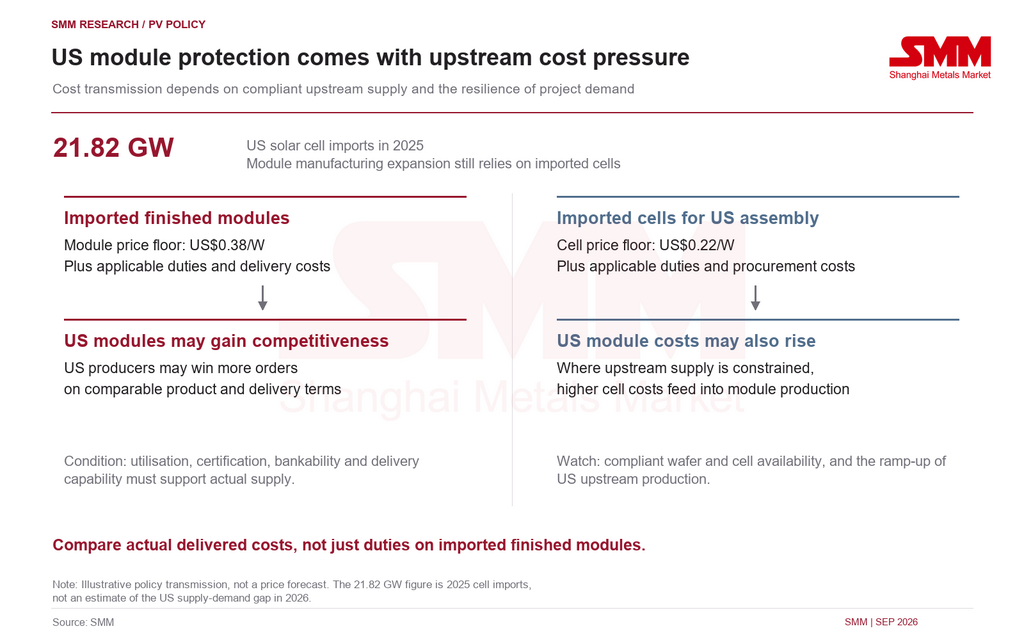
As lacunas mais pronunciadas na cadeia de fabricação dos EUA permanecem em wafers e células. A avaliação anterior da SMM situou as importações de células dos EUA em aproximadamente 21,82 GW em 2025, ilustrando o papel das células importadas no apoio ao crescimento da fabricação de módulos. A produção de wafers e células também exige capital, conhecimento de processo, pessoal técnico e tempo de ramp-up, tornando difícil para a expansão upstream acompanhar a montagem de módulos.
A Seção 232, portanto, transmite custos em duas direções. Um limite de preço mais alto para módulos importados melhora a posição dos fabricantes dos EUA que competem por pedidos. No entanto, as células importadas também enfrentam preços mínimos de importação e tarifas aplicáveis, expondo as fábricas de módulos dos EUA que dependem dessas células a custos de insumos mais altos.
Os créditos de fabricação da Seção 45X oferecem algum suporte. Os créditos estatutários típicos para módulos, células e polissilício qualificados são de US$ 0,07/W, US$ 0,04/W e US$ 3/kg, respectivamente, sujeitos a requisitos de produção, vendas e entidade. Esses créditos não são um desconto automático de aquisição para desenvolvedores nem uma compensação direta contra as tarifas em cada transação de importação.
A SMM espera que os benefícios variem entre os fabricantes dos EUA. Empresas com fornecimento upstream confiável e em conformidade, maior utilização e aceitação estabelecida pelos clientes estão em melhor posição para garantir pedidos. Fábricas com capacidade nominal de módulos, mas com fornecimento de células ou acordos de elegibilidade não resolvidos, ainda podem enfrentar custos crescentes e pressão de entrega. Os principais indicadores são as adições ao fornecimento de wafers e células em conformidade e a aceleração das fábricas upstream dos EUA, não apenas os anúncios de capacidade de módulos.
A 45X sobrevive, mas as restrições de elegibilidade e o momento da demanda continuam sendo riscos
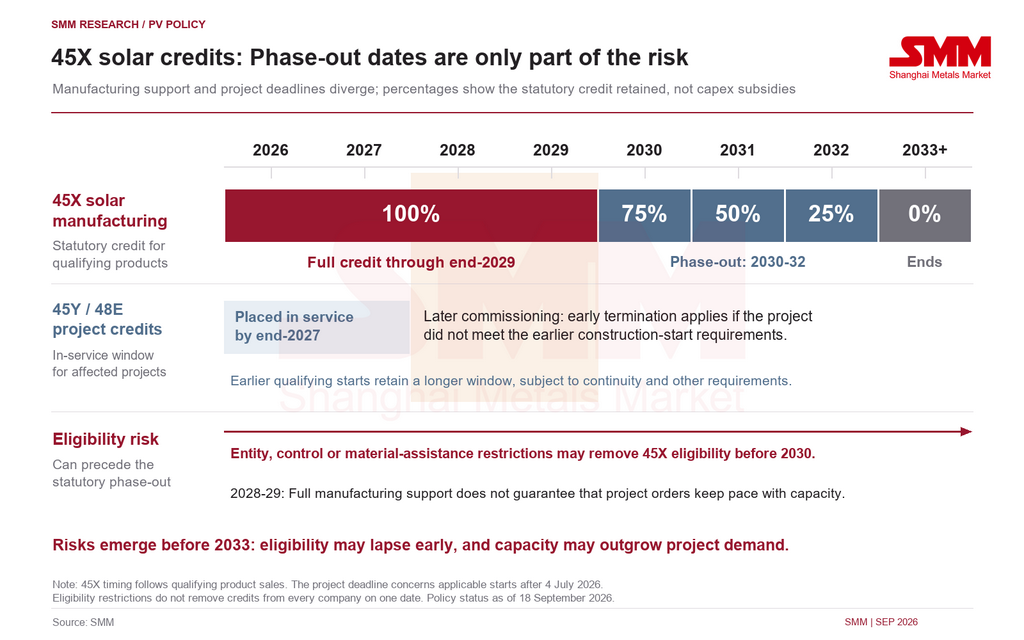
A Lei One Big Beautiful Bill não aboliu o crédito fiscal de produção de fabricação solar da Seção 45X de forma generalizada. No cronograma atual, módulos, células, wafers e polissilício de grau solar qualificados vendidos até o final de 2029 ainda podem receber o crédito estatutário integral. O crédito cai para 75% do valor original em 2030, 50% em 2031 e 25% em 2032, antes de chegar a zero a partir de 2033. Essas porcentagens referem-se ao valor do crédito estatutário, não a um subsídio como parcela do investimento de capital.
Um período de suporte não expirado não garante elegibilidade contínua. As restrições de PFE e assistência material introduzidas pela Lei podem afetar a qualificação de uma empresa antes do início da eliminação programada. O status de entidade não conforme, relações de controle ou acordos de aquisição de material podem remover o acesso aos créditos relevantes da 45X antes de 2030, mesmo quando uma fábrica já foi construída nos EUA. Os modelos de investimento devem, portanto, testar a conformidade contínua e os efeitos da perda de créditos sobre custos, fluxo de caixa e serviço da dívida, em vez de depender apenas das datas de eliminação estatutárias.
Outro risco é o descasamento entre a expansão da capacidade de fabrico e a procura dos projetos. Em 2028-29, os produtos de fabrico solar qualificados continuarão elegíveis para o apoio integral do 45X. No entanto, os projetos aplicáveis que não cumpriram o prazo de início de construção de julho de 2026 e que não entrarem em serviço até ao final de 2027 enfrentarão as disposições de cessação antecipada das Secções 45Y e 48E. Se a capacidade de fabrico entrar em funcionamento quando algumas compras de projetos já tiverem sido antecipadas, ou se for atrasada por retornos mais fracos, o crescimento da capacidade poderá superar as novas encomendas. Os projetos que se qualificaram ao abrigo das regras anteriores de início de construção mantêm uma janela mais longa; isto não implica uma paragem generalizada da procura solar nos EUA a partir de 2028.
Na avaliação da SMM, a proteção comercial e os incentivos ao fabrico melhoram a posição competitiva da produção dos EUA, mas não podem garantir rentabilidade sustentada para todas as fábricas. Custos de fatores de produção mais elevados, elegibilidade de crédito restrita ou baixa utilização podem ainda comprimir as margens, mesmo com menor concorrência das importações. As avaliações dos investimentos no fabrico nos EUA devem examinar o período legal do crédito, a elegibilidade real da empresa e o alinhamento entre o aumento da capacidade e a aquisição de projetos.
A corrida às instalações em 2027 depende tanto dos prazos como dos retornos
Uma proteção mais forte ao fabrico não expande automaticamente a procura no mercado final. Os projetos enfrentam prazos de crédito em mudança, inflação dos equipamentos, restrições de financiamento e atrasos na ligação à rede. Os efeitos das políticas sobre a oferta e a procura não se reforçam necessariamente um ao outro.
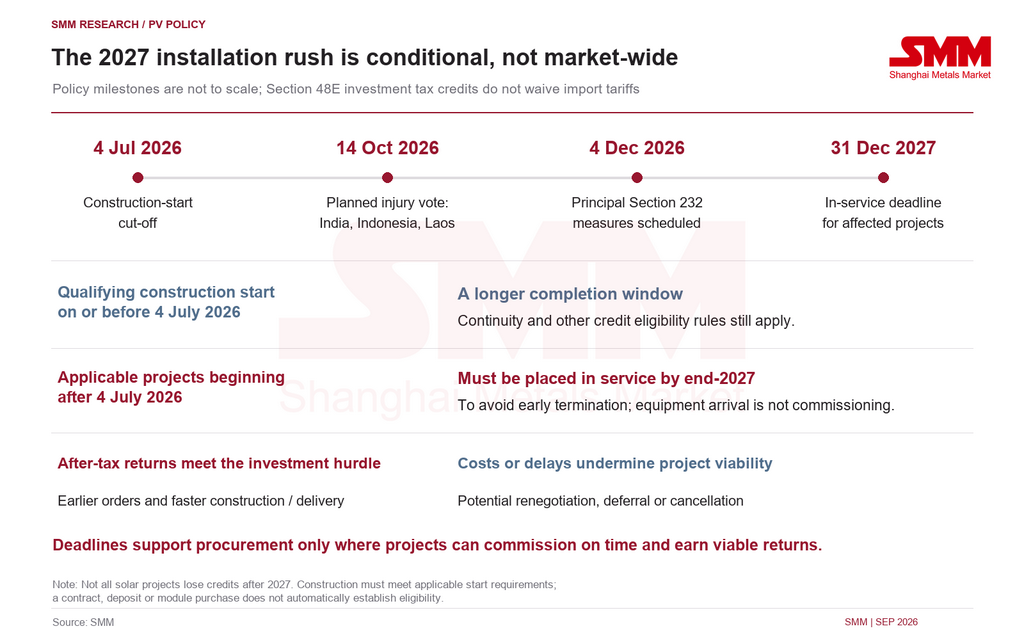
Nos termos atuais, os projetos solares aplicáveis que iniciem a construção após 4 de julho de 2026 devem entrar em serviço até 31 de dezembro de 2027 para evitar as disposições relevantes de cessação antecipada das Secções 45Y e 48E. Os projetos que cumpriram os requisitos de início de construção até ao prazo anterior dispõem de uma janela mais longa, sujeita a continuidade e outros requisitos. Assinar um contrato, pagar um depósito ou comprar módulos não estabelece automaticamente um início de construção qualificado.
Alguns projetos têm, portanto, um incentivo para acelerar a aquisição, a construção e a entrega em 2027, mas nem todos os projetos dos EUA devem ser incluídos na mesma corrida às instalações. O fim do crédito da Secção 25D para sistemas de propriedade de habitações também significa que a procura residencial não pode ser simplesmente avaliada com a lógica de aquisição dos projetos à escala de serviço público. Elegibilidade para outros créditos sob propriedade de terceiros requer uma avaliação separada. Os prazos de licenciamento em terras federais e de interconexão regional podem afetar a entrega, sem implicar uma paralisação geral da construção solar nos EUA.
A Seção 48E é um crédito fiscal de investimento, não uma isenção tarifária. Os desenvolvedores devem avaliar se os fluxos de caixa do projeto podem cobrir equipamentos, financiamento, construção e riscos de atraso após contabilizar os créditos aplicáveis e o bônus de conteúdo doméstico. Onde os retornos após impostos ainda atendem aos critérios de investimento, os prazos podem incentivar compromissos de pedidos antecipados. Onde custos mais altos corroem os retornos ou a entrada em operação pontual é improvável, os projetos podem ser renegociados, adiados ou cancelados.
Mercados fora dos EUA podem não absorver toda a oferta desviada
O ajuste da cadeia de suprimentos envolverá mais do que mudar de um país de baixo custo para outro. Origens como as Filipinas, que estão fora dos atuais casos AD/CVD dos três países, podem atrair algum investimento genuíno em manufatura e pedidos em conformidade. No entanto, cadeias de suprimentos integradas, produção rastreável e qualificação de clientes levam tempo para serem estabelecidas. A origem do embarque não é necessariamente a origem da fabricação, e a montagem em terceiros países usando células cobertas por medidas existentes pode permanecer sujeita a essas medidas. Uma nova origem qualificada não proporciona automaticamente alívio da Seção 232, enquanto o rápido crescimento das exportações pode provocar novas investigações comerciais.
Fábricas existentes no Sudeste Asiático e em outros lugares também devem reavaliar sua competitividade se recorrerem a mercados fora dos EUA. Na maioria dos mercados sem restrições equivalentes, os módulos chineses mantêm vantagens em profundidade da cadeia de suprimentos, variedade de produtos e preço. Células e módulos originalmente destinados aos EUA podem aumentar a oferta e deprimir os preços de transação se redirecionados para a Europa, Oriente Médio, Sul da Ásia, África e América do Sul. A absorção dependerá da demanda, certificação, requisitos de conteúdo local e condições de entrega.
Algumas fábricas fora da China podem competir por meio de rotas de transporte específicas, relacionamentos regionais com clientes, entrega local e capacidade de resposta a pedidos pequenos. Essas vantagens devem ser avaliadas mercado a mercado; a produção no exterior não oferece automaticamente distâncias de transporte mais curtas. Decisões futuras de investimento devem ponderar o custo e o potencial prêmio de atender a um mercado dos EUA em conformidade contra a concorrência de preços em outros lugares. Os riscos associados às bases de exportação dedicadas aos EUA estão aumentando.
Perspectiva da SMM: oferta upstream, custos de entrega e retorno dos projetos moldarão o mercado
Primeiro, as medidas antidumping e compensatórias já abrangem muitas das principais bases de fabricação de silício cristalino de baixo custo da Ásia. A Seção 232 e os preços mínimos de importação ampliarão essas restrições, estreitando ainda mais o escopo comercial para o fornecimento de baixo custo aos EUA baseado apenas em processamento em terceiros países ou transbordo. Fornecedores sustentáveis precisarão de origem genuína e claramente documentada, rastreabilidade completa da cadeia de suprimentos e direitos aplicáveis administráveis, ou fabricação em conformidade nos EUA. Avaliar o fornecimento nos EUA exige mais do que números nominais de módulos: o fornecimento efetivo e compatível de wafers e células é essencial. Se a demanda do mercado final permanecer resiliente, a escassez upstream e a sensibilidade aos preços poderão superar as do estágio de módulos. Enquanto isso, produtos desviados do mercado americano podem intensificar a concorrência em outras regiões.
Segundo, a variável central para os módulos continua sendo o custo real de aquisição. Se os módulos importados custarem mais do que as alternativas produzidas nos EUA após a aplicação de medidas antidumping e compensatórias, os mecanismos de preços da Seção 232, logística e financiamento, os fabricantes americanos estarão mais bem posicionados para atender à demanda local. No entanto, sua dependência contínua de células importadas os deixa expostos a pisos de preços upstream. As comparações devem, portanto, incluir os custos de aquisição de células dos fabricantes americanos, sua capacidade de realizar créditos fiscais e os preços finais entregues, em vez de apenas as alíquotas de importação.
Terceiro, é possível uma corrida temporária de instalações em 2027, principalmente entre projetos que perderam o prazo de início de construção de julho de 2026 e precisam entrar em operação até o final de 2027 para preservar a elegibilidade aos créditos relevantes. Projetos qualificados anteriormente mantêm uma janela mais longa. A Seção 48E e os bônus aplicáveis de conteúdo doméstico podem apoiar os retornos, mas não dispensam as tarifas. Retornos atrativos após impostos poderiam sustentar aquisições aceleradas; inflação de equipamentos, custos de financiamento e riscos de atraso além da tolerância do projeto poderiam, em vez disso, levar ao adiamento ou cancelamento.
O descompasso temporal entre o apoio à fabricação e a demanda dos projetos também merece atenção. A eliminação legal do crédito fiscal de fabricação solar 45X começa em 2030, mas restrições de entidade ou da cadeia de suprimentos podem remover a elegibilidade antes disso. O apoio contínuo à fabricação em 2028-29 não garante uma expansão correspondente nas compras de projetos. Se a capacidade dos EUA aumentar mais rapidamente do que os pedidos, a utilização e as margens poderão cair. A proteção comercial não deve ser tratada como garantia de rentabilidade a longo prazo.
No geral, os EUA estão a reforçar a proteção à indústria transformadora, ao mesmo tempo que apertam os requisitos de importação e de conformidade dos projetos. A política pode alterar a fonte de abastecimento, mas não pode eliminar as restrições de custos e de procura. A competitividade dependerá cada vez mais da conformidade do fornecimento a montante, dos custos reais de entrega e da execução dos projetos, em vez de simplesmente localizar a produção num país ainda não abrangido por direitos antidumping/compensatórios.
Fonte: SMM. Situação das políticas à data de 18 de setembro de 2026. A cobertura dos produtos, as taxas específicas por empresa e as datas de implementação permanecem sujeitas a desenvolvimentos posteriores.
Escrito por:
Ryan Tey Tze Yang | Analista de energia fotovoltaica da SMM
+60 127179370 | ryan.tey@metal.com



