Os principais mercados de módulos fotovoltaicos permaneceram divididos por região e segmento de produto esta semana. Os preços FOB nos portos chineses oscilaram em ambas as direções, mas permaneceram em faixas estreitas. Algumas avaliações CIF do Sudeste Asiático subiram ligeiramente na extremidade inferior, embora as transações incrementais tenham permanecido limitadas. A Europa continuou a depender de entregas contra contratos existentes, enquanto fornecedores selecionados ofereceram concessões para garantir projetos de médio e longo prazo. Na Índia, os preços dos módulos com requisito de conteúdo doméstico (DCR) mantiveram-se estáveis, enquanto os preços não-DCR cederam à medida que a demanda anterior de estocagem diminuiu.
As expectativas de recuperação no quarto trimestre tornaram os vendedores menos dispostos a reduzir os preços de forma generalizada. No entanto, a demanda ainda é fraca demais para sustentar um aumento geral. Os custos continuam a limitar o potencial de queda, enquanto os pedidos executáveis determinam os preços realizados. O resultado é uma diferenciação mais ampla entre produtos padrão e de alta potência, e entre demanda apoiada por políticas e demanda orientada pelo mercado.
FOB nos portos chineses: interesse em produtos de alta potência melhora, mas os preços permanecem em faixa estável
A maioria dos fabricantes manteve as ofertas da semana anterior no início da semana, enquanto monitorava o ritmo de recuperação da demanda. As expectativas de uma demanda mais firme no quarto trimestre reduziram o incentivo para cortes amplos de preços. Mesmo assim, os volumes fracos de transações mantiveram compradores e vendedores em negociação, com descontos direcionados ainda disponíveis para pedidos selecionados.
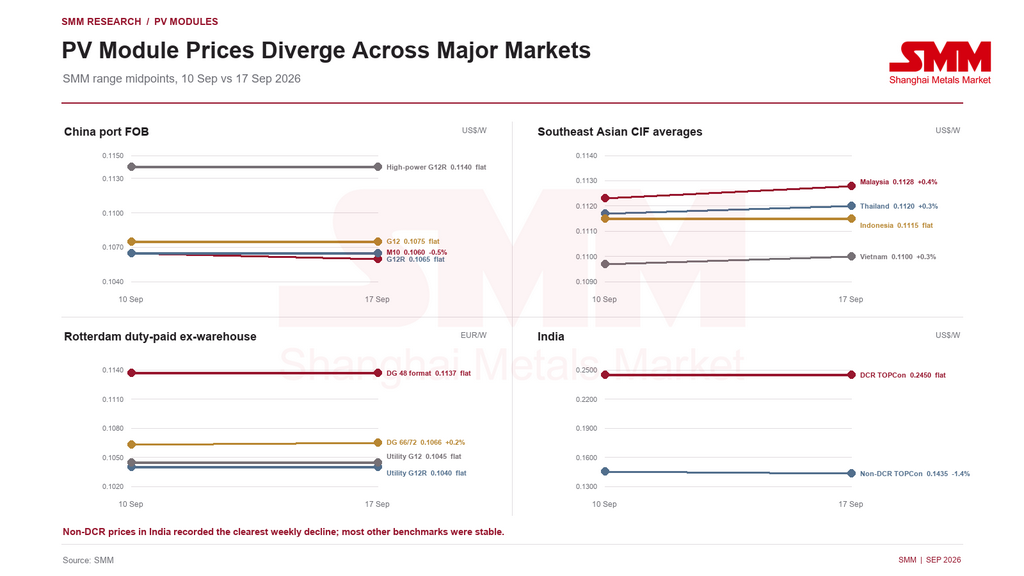
O interesse de compra em produtos TOPCon 3.0 fortaleceu-se nos mercados internacionais premium. Alguns fornecedores ajustaram a diferença de preço entre os produtos TOPCon 2.0 e TOPCon 3.0 para promover embarques de alta potência. Com base no ponto médio das faixas semanais da SMM, os módulos TOPCon G12R de alta potência apresentaram um prêmio de cerca de 7,0% sobre os produtos G12R padrão. Isso reflete o valor de maior eficiência e produção, embora uma expansão adicional do prêmio dependa de os desenvolvedores de projetos reconhecerem o benefício de rendimento ao longo da vida útil.
As ofertas mais baixas do mercado foram parcialmente retiradas, sugerindo menor disposição dos fornecedores em perseguir preços em queda. A competição por pedidos permanece intensa, no entanto, e alguns fabricantes de segunda linha podem continuar a usar ofertas baixas para garantir negócios. A extremidade superior da faixa M10 caiu US$ 0,001/W em relação à semana anterior, enquanto outras especificações-chave permaneceram praticamente inalteradas, deixando o mercado sem uma direção uniforme.
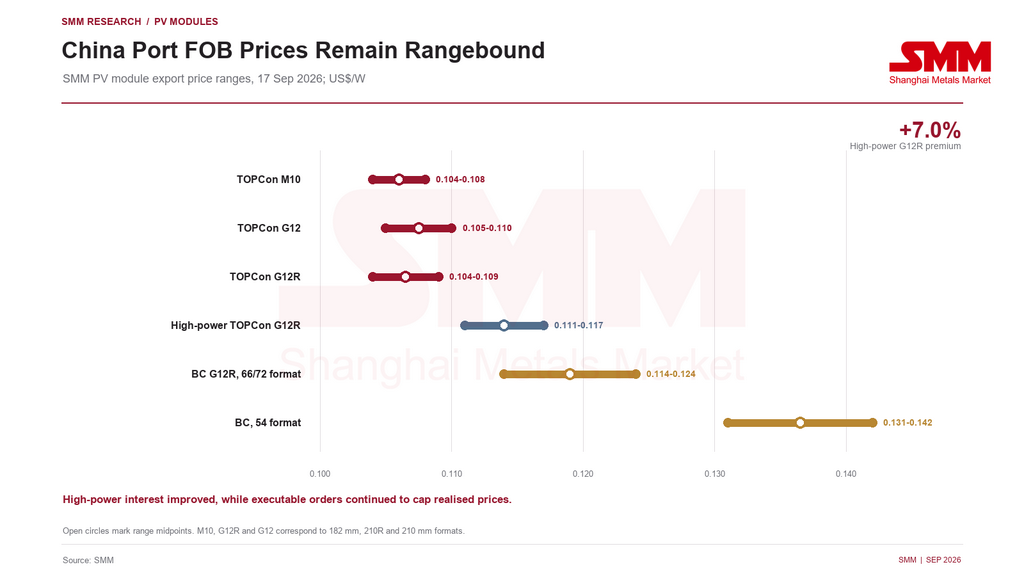
A SMM espera que os preços FOB nos portos chineses permaneçam em faixa estreita no curto prazo. O teste principal será se os pedidos de outubro começam conforme o cronograma e se as consultas por produtos TOPCon 3.0 se convertem em volume. Se os pedidos decepcionarem, a competição por preços baixos pode se intensificar novamente.
Sudeste Asiático: consultas melhoram, mas volumes de compra seguem limitados
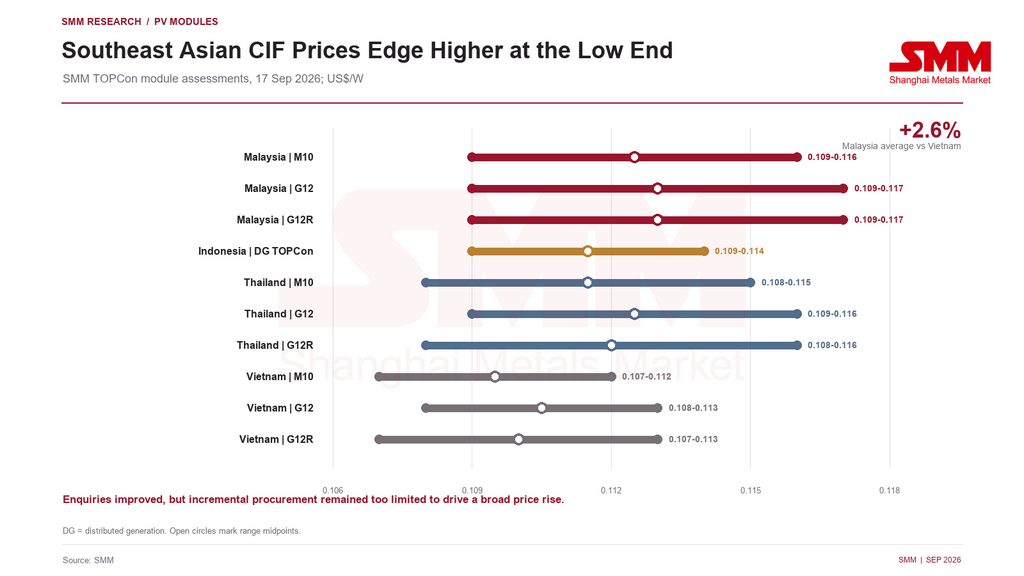
Os preços dos módulos no Sudeste Asiático continuaram oscilando em faixas estreitas e em níveis baixos. Os limites inferiores de várias avaliações na Malásia, Tailândia e Vietnã subiram ligeiramente. A atividade de consultas melhorou, mas o aumento nas transações permaneceu modesto e as negociações de preços continuaram.
Nos três principais formatos, a média simples dos pontos médios das faixas foi de aproximadamente US$ 0,1128/W na Malásia, US$ 0,1120/W na Tailândia e US$ 0,1100/W no Vietnã. A média da Malásia ficou cerca de 2,6% acima da do Vietnã. Alguma demanda de compra surgiu na Malásia, mas o tamanho dos projetos e os volumes de aquisição ainda são pequenos demais para sustentar um aumento regional amplo.
Vietnã e Indonésia permaneceram praticamente inalterados na comparação semanal. Na Tailândia, o foco de curto prazo continua sendo a certificação pelo Instituto de Normas Industriais da Tailândia (TISI). Segundo a pesquisa da SMM, alguns fornecedores já começaram a obter a certificação. À medida que o número de fornecedores certificados aumenta, a lacuna temporária de oferta criada pela transição de certificação deve diminuir, devolvendo o poder de precificação à demanda dos projetos, ao posicionamento da marca e aos custos de entrega.
Europa: contratos existentes sustentam entregas enquanto cresce o interesse por alta potência
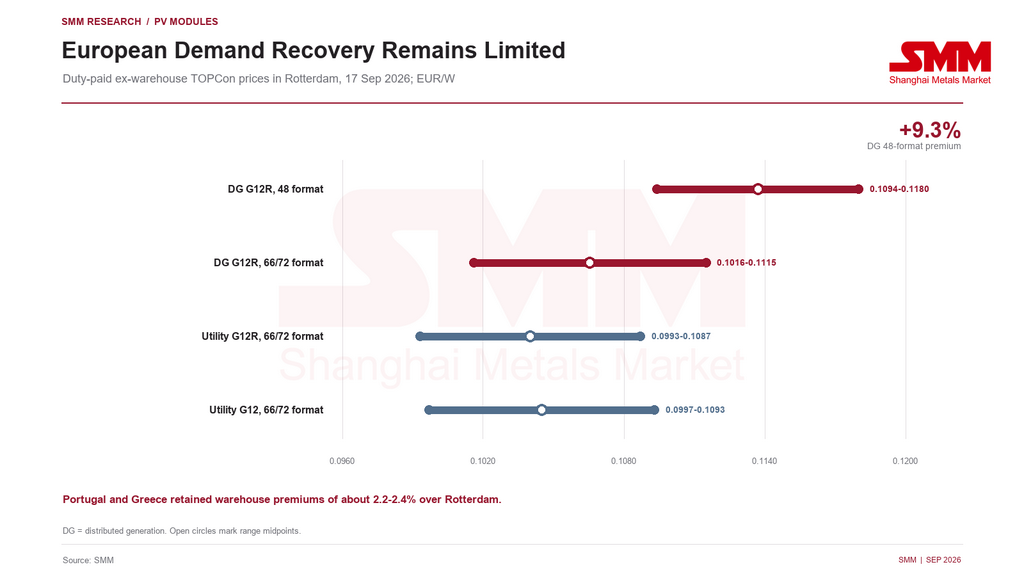
A recuperação da demanda na Europa permaneceu limitada, com os embarques ainda dominados por contratos existentes. Alguns fabricantes ofereceram concessões em projetos selecionados de várias centenas de megawatts para garantir entregas programadas para 2027. Esses pedidos melhoram a visibilidade futura, mas não indicam uma recuperação ampla no mercado spot europeu.
O interesse dos distribuidores por módulos TOPCon de alta potência aumentou, embora a aceitação do prêmio de eficiência pelo usuário final continue sendo a principal incerteza. Os módulos padrão continuaram enfrentando forte pressão de negociação de preços, com os preços realizados permanecendo baixos.
Em Roterdã, o ponto médio do produto de geração distribuída no formato G12R 48 ficou cerca de 9,3% acima da avaliação do formato G12R 66/72 em escala de utilidade, refletindo o prêmio do formato em telhados e outras aplicações com restrição de espaço. O diferencial de preço médio entre os produtos de geração distribuída e os formatos G12R 66/72 de escala utility era de cerca de 2,5%. Os preços de armazém em Portugal e na Grécia permaneceram aproximadamente 2,2–2,4% acima de Roterdã, refletindo a logística regional e os prêmios de entrega local.
As perspectivas para o quarto trimestre dependem de as consultas se converterem em novos contratos. Se a demanda ficar abaixo do esperado, fabricantes e distribuidores podem voltar à competição de preços por um volume limitado de pedidos.
Índia: o estoque não-DCR diminui à medida que a capacidade voltada à exportação enfrenta incerteza política
Os preços dos módulos DCR indianos permaneceram estáveis, enquanto os preços não-DCR caíram. Com base nos pontos médios das faixas, os módulos TOPCon DCR tiveram média de cerca de US$ 0,245/W e os módulos não-DCR, US$ 0,1435/W, deixando os produtos DCR com um prêmio de aproximadamente 70,7%. O ponto médio não-DCR caiu cerca de 1,4% na comparação semanal, à medida que o suporte da demanda anterior de estocagem enfraqueceu.
O mercado não-DCR havia registrado anteriormente uma estocagem temporária ligada às expectativas em torno das medidas planejadas da Seção 232 dos EUA. Com o arrefecimento dessas compras, a resistência dos usuários finais a ofertas elevadas voltou a limitar os preços.
O Departamento de Comércio dos EUA também emitiu suas determinações finais de direitos antidumping e compensatórios sobre células e módulos fotovoltaicos de silício cristalino da Índia. A Comissão de Comércio Internacional dos EUA deve emitir sua determinação final de dano em 14 de outubro. As ordens só serão impostas se a Comissão chegar a uma determinação afirmativa; uma conclusão negativa encerraria as investigações. O caso, portanto, afeta primeiro a capacidade não-DCR da Índia voltada aos EUA e as perspectivas de pedidos, e não a demanda doméstica DCR. O desempenho do DCR continuará dependendo das compras apoiadas por políticas indianas, da redução de estoques e do ritmo da oferta doméstica.
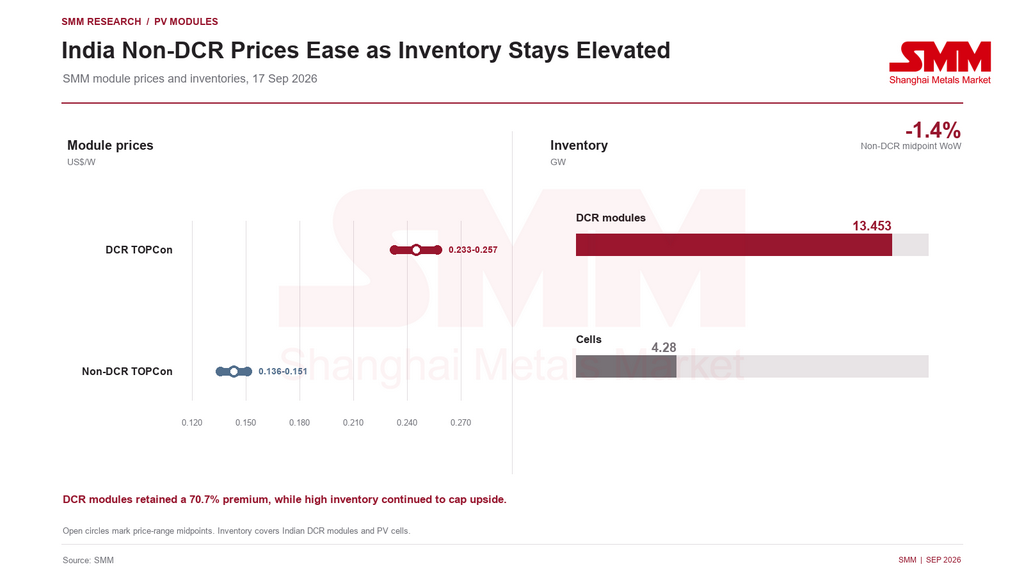
O estoque de módulos DCR indianos era de aproximadamente 13,453 GW, enquanto o estoque de células era de cerca de 4,28 GW. Os estoques elevados continuam limitando o potencial de alta dos preços dos módulos DCR. Se a contratação de projetos domésticos não acelerar, os fabricantes podem precisar ajustar a produção, otimizar seu mix de produtos ou competir de forma mais agressiva por pedidos.
Perspectivas: o início dos pedidos em outubro testará a força da recuperação
Os fornecedores chineses de módulos têm menos incentivo para fazer cortes amplos de preços, mas a demanda internacional ainda não é forte o suficiente para sustentar um aumento generalizado. Os produtos TOPCon padrão provavelmente permanecerão estáveis, enquanto os produtos TOPCon de alta potência e de contato traseiro devem continuar se diferenciando por prêmio de eficiência, marca e adequação ao projeto.
Sob o cronograma político atual, espera-se que alguns projetos já contratados para entrega no primeiro e segundo trimestres de 2027 comecem a incorporar custos adicionais associados ao imposto sobre o consumo de células solares. Para evitar descasamentos entre custo e preço na entrega, os fornecedores de módulos podem elevar as ofertas futuras ou incluir mecanismos de ajuste de preço nos contratos, conferindo a esses projetos um certo impulso de alta nos preços.
No Sudeste Asiático, as principais questões são se a demanda de instalação de fim de ano chegará conforme o cronograma e se a lacuna temporária de oferta da Tailândia será preenchida sem problemas à medida que mais fornecedores obtiverem a certificação TISI. Sem um aumento substancial nas compras, ofertas mais altas em segmentos selecionados podem não se traduzir em ganhos mais amplos nas transações.
A Europa será impulsionada por consultas de produtos de alta potência, contratações para entregas em 2027 e novas adjudicações no quarto trimestre. Concessões em projetos selecionados de grande porte melhoram a visibilidade dos pedidos, mas também mostram que os desenvolvedores de projetos mantêm uma alavancagem de negociação significativa.
A Índia exige uma distinção clara entre a demanda doméstica DCR e as exportações não-DCR voltadas para os EUA. Os preços não-DCR podem permanecer expostos à demanda decrescente de estocagem e à incerteza sobre as medidas comerciais dos EUA. Qualquer melhora no mercado DCR dependerá das compras de projetos domésticos e do ritmo de redução dos estoques.
No geral, os mercados internacionais de módulos fotovoltaicos provavelmente continuarão caracterizados por movimentos de preços limitados, divergência regional, atualização de produtos e precificação orientada por pedidos. A SMM continuará acompanhando a evolução de preços, pedidos, estoques e compras de projetos nos principais mercados de módulos fotovoltaicos.
Fonte: SMM
Escrito por:
Ryan Tey Tze Yang | Analista de PV da SMM
+60 127179370 | ryan.tey@metal.com