SMM, 10월 16일:
2026년 9월 설문조사 데이터:
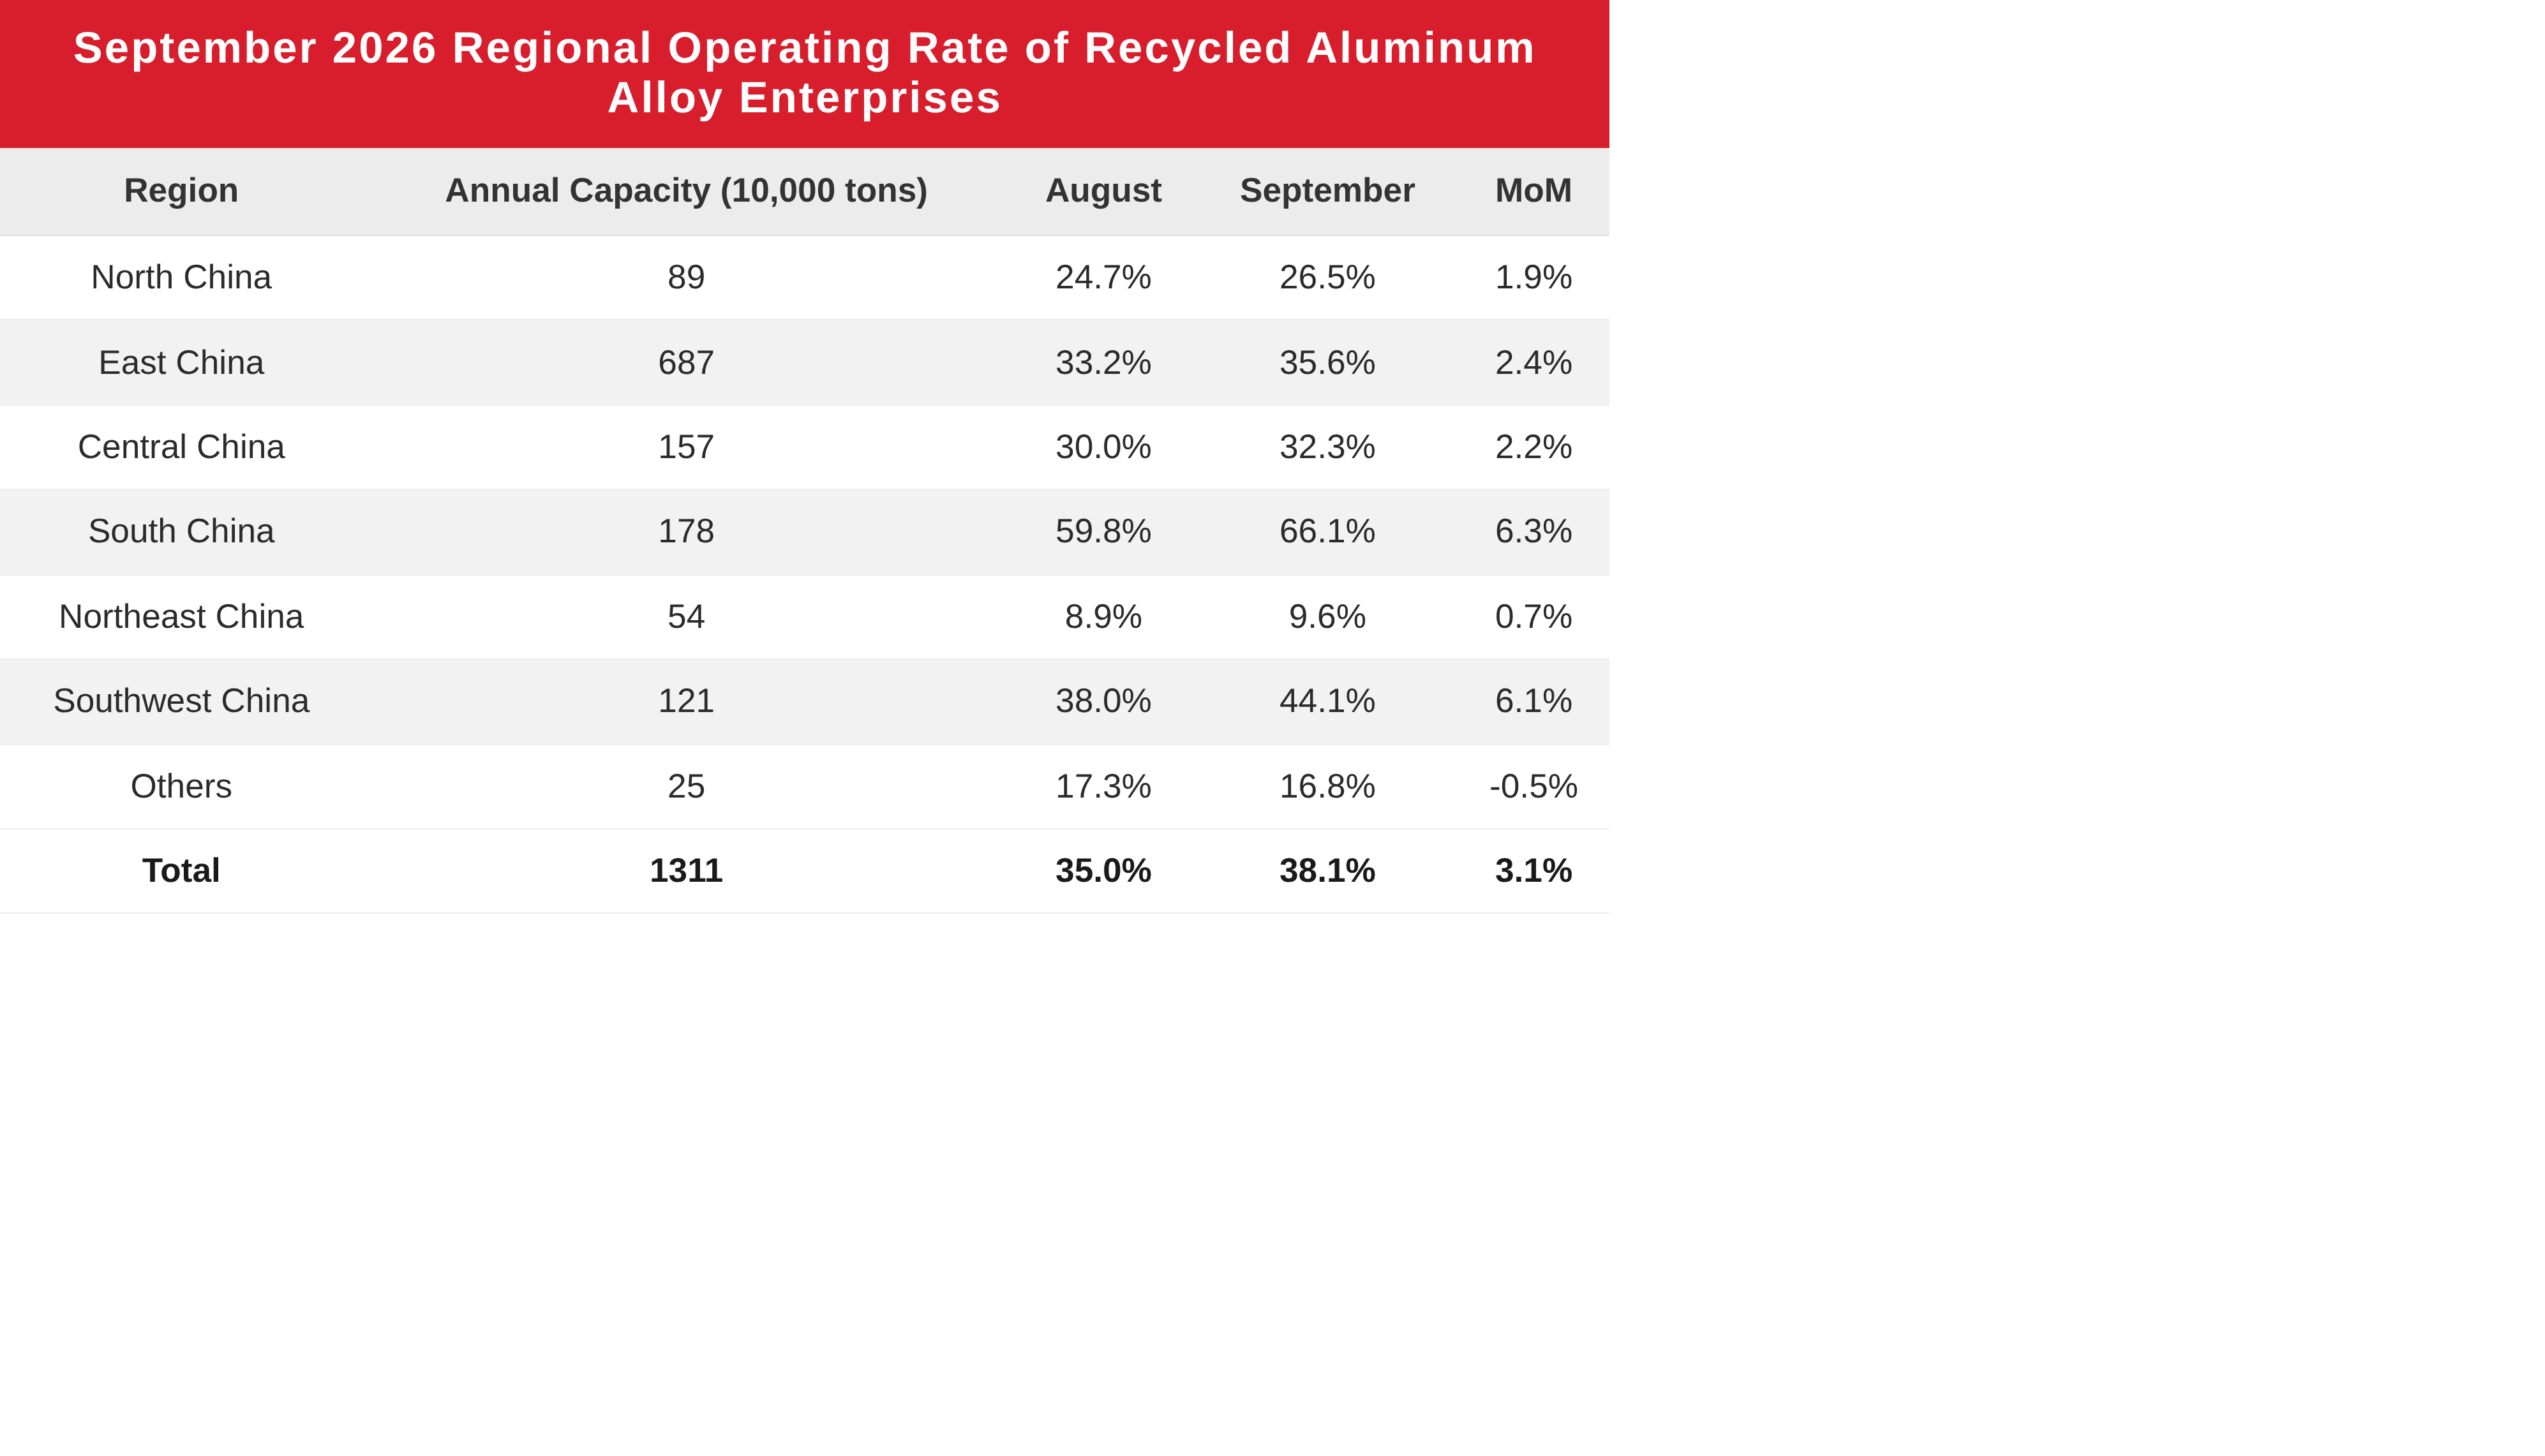
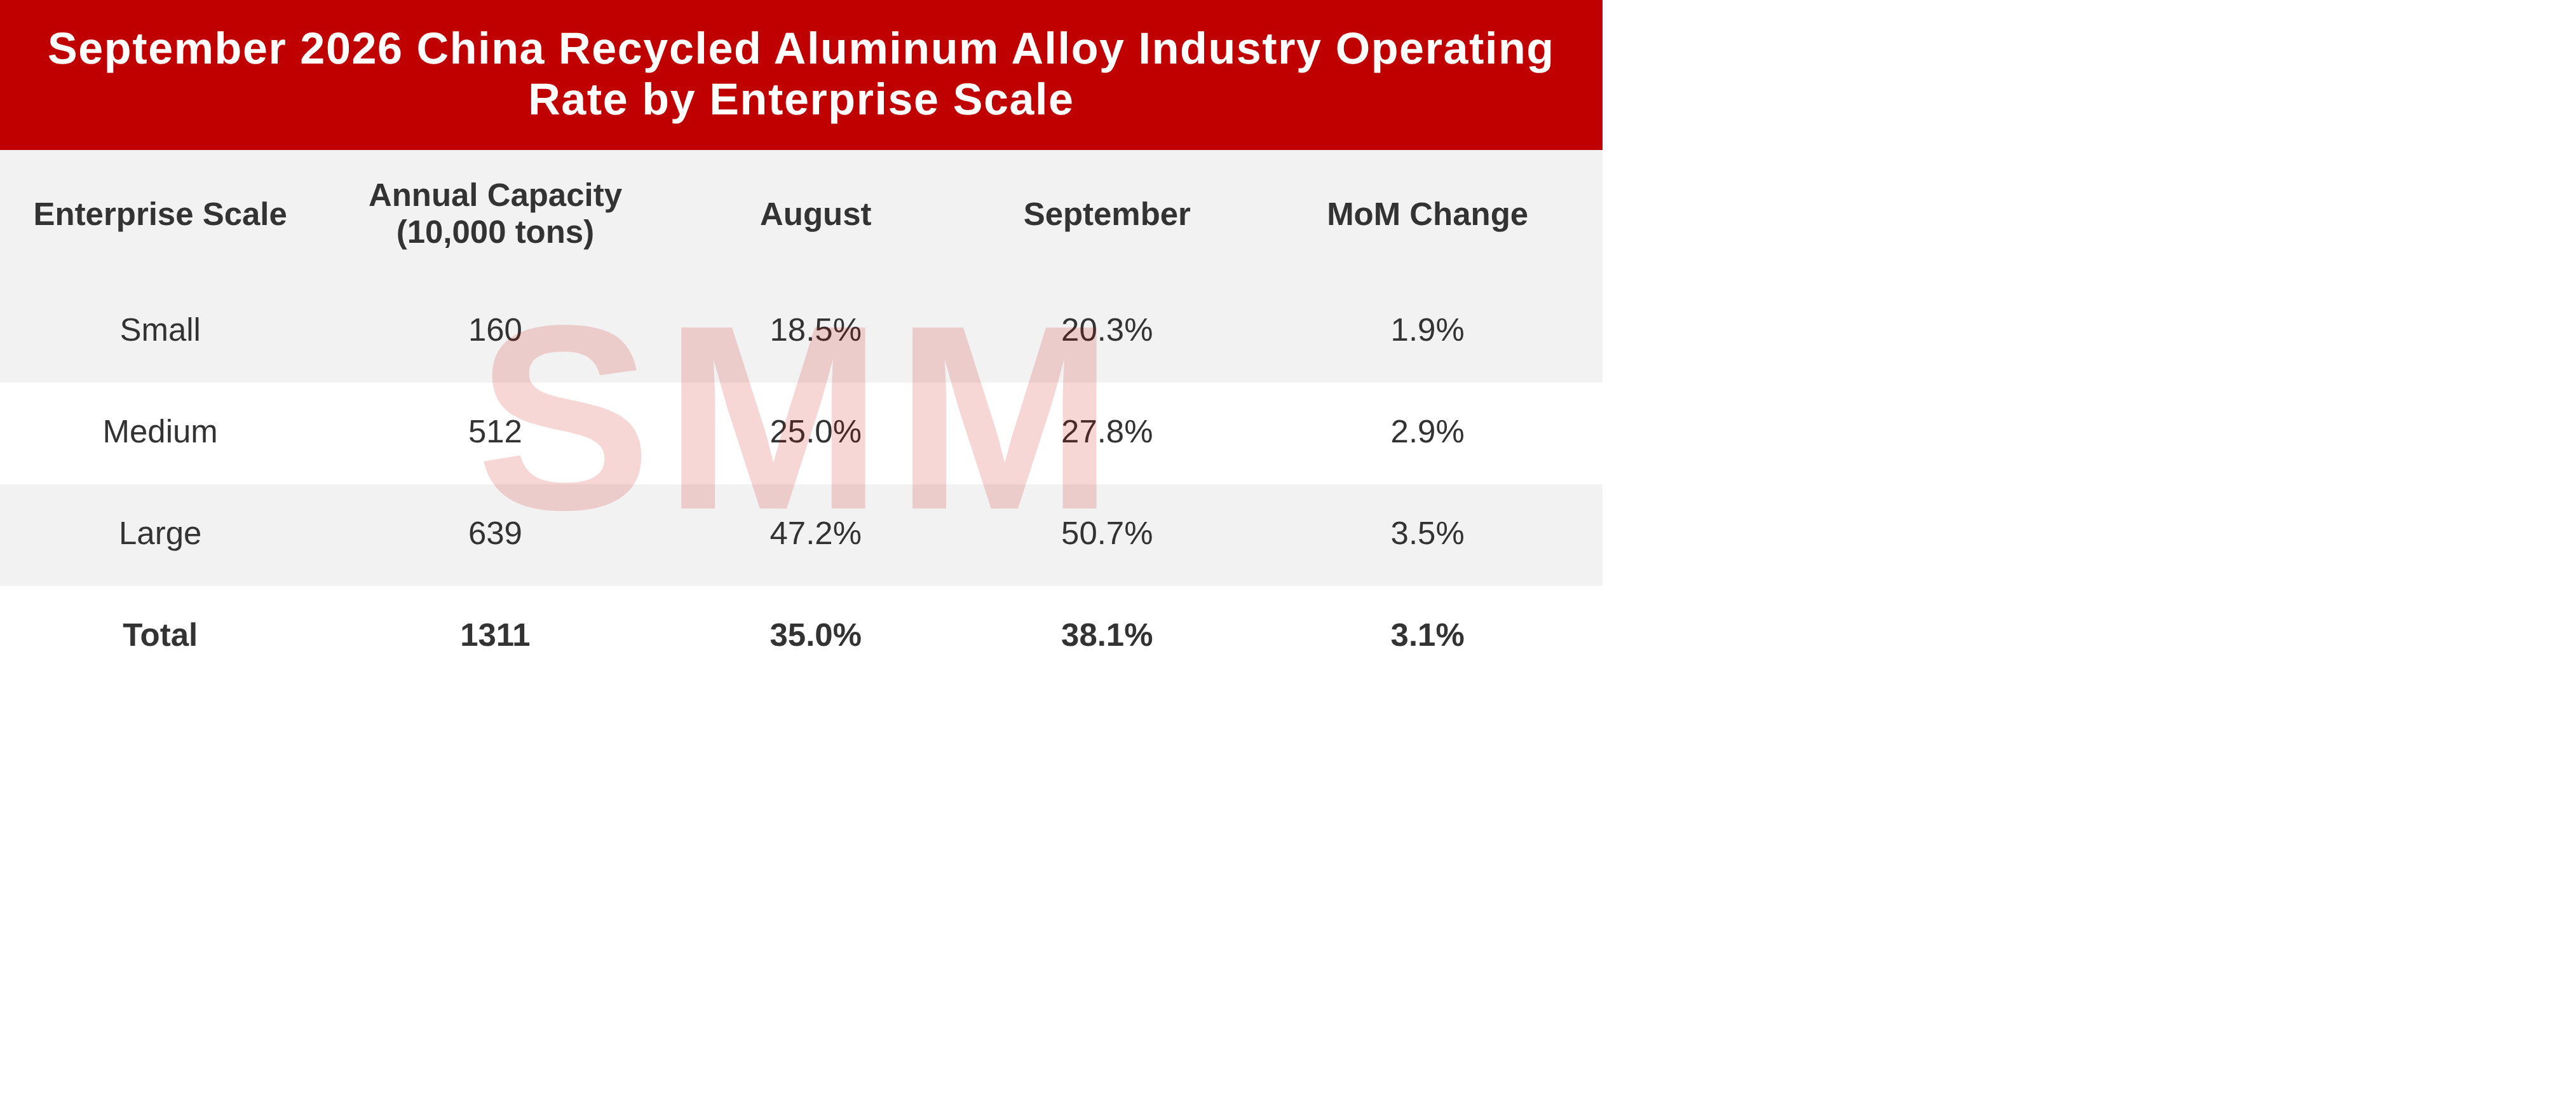
SMM 설문 통계에 따르면, 9월 2차 알루미늄 합금 산업의 가동률은 35.0%로 전월 대비 3.1%p 상승했으나 전년 동월 대비 6.7%p 하락했다. 업계 생산은 회복 흐름을 이어갔지만, 전체 가동 수준은 여전히 전년 동기보다 낮았다.
수요 측면에서 9월은 전통적인 성수기로, 하류 주문이 8월 대비 회복했다. 자동차 등 부문의 최종 수요는 소폭 개선됐으나 성수기 효과는 아직 완전히 나타나지 않았다. CAAM 데이터에 따르면 9월 자동차 생산은 299만 대로 전월 대비 11.4% 증가했으나 전년 동월 대비 8.7% 감소했다. 신에너지차(NEV) 생산은 181만 4,000대로 전년 동월 대비 12.2% 증가했다. CAAM은 올해 1~3분기 중국 자동차 시장이 ‘내수는 냉각, 해외는 호조’ 양상을 보였으며, 중국 내수 시장은 압박이 지속되는 반면 수출은 비교적 빠른 성장세를 유지했고 NEV에서의 새로운 성장 동력이 계속 방출되고 있다고 밝혔다. 4분기를 전망하면, 노후차 교체 정책의 효과가 추가로 나타나고 각종 소비 촉진 활동이 지속적으로 추진되면서 중국 자동차 시장은 점진적으로 개선될 것으로 예상된다. 여기에 수출 성장세가 이어지면 자동차 산업체인 전반의 수요도 일정 부분 지지를 받을 전망이다. 다만 국내 최종 수요 회복이 여전히 충분하지 않은 점을 감안하면, 단기적으로 ADC12의 하류 수요는 제한적으로만 개선될 것으로 보이며, 실제 수요 증가와 그에 따른 업계 생산 견인 효과는 추가 확인이 필요하다.
원자재 측면에서는 재정·세무 정책 집행 강화의 영향으로 규정 준수 알루미늄 스크랩의 유통이 계속 제약을 받았다. 원자재 공급 타이트와 높은 조달 비용 문제는 아직 완화되지 않았고, 일부 기업은 원자재 조달 난도가 더 높아져 생산능력 방출을 계속 제약했다. 또한 9월 중추절 연휴 기간 대부분의 기업이 정상 생산을 유지했고 일부만 단기 휴업을 배치해, 월간 전체 가동률에 대한 영향은 제한적이었다.
10월 2차 알루미늄 합금 산업의 가동률은 전월 대비 하락할 것으로 예상되며, 이는 주로 국경절 연휴 기간의 생산 중단과 재정·세무 정책의 지속적인 강화에 기인한다. 휴일 측면에서 대형 기업은 전반적으로 생산을 유지했으나 일부는 적절히 생산 부하를 낮췄고, 다른 기업들은 대부분 3~5일 휴무를 배치했다. 휴일 기간의 생산 둔화는 월간 가동률에 일부 하방 압력을 줄 것이다. 원자재 측면에서는 재정·세무 정책의 집행 강화가 규정 준수 알루미늄 스크랩 공급에 계속 영향을 미칠 것으로 예상된다. 일부 기업은 여전히 원자재 조달의 큰 어려움과 높은 비용에 직면해 생산 안정성과 설비 가동 확대가 제약되고 있다. 휴일 이후 다운스트림 수요가 소폭 개선될 것으로 예상되지만, 수요 증가가 제한적이고 원자재 공급 제약이 지속되는 점을 고려하면 업계 가동률 회복 여지는 제한적일 것으로 전망된다.
--------------------------------------------------------------------------------------------------------------------------------------
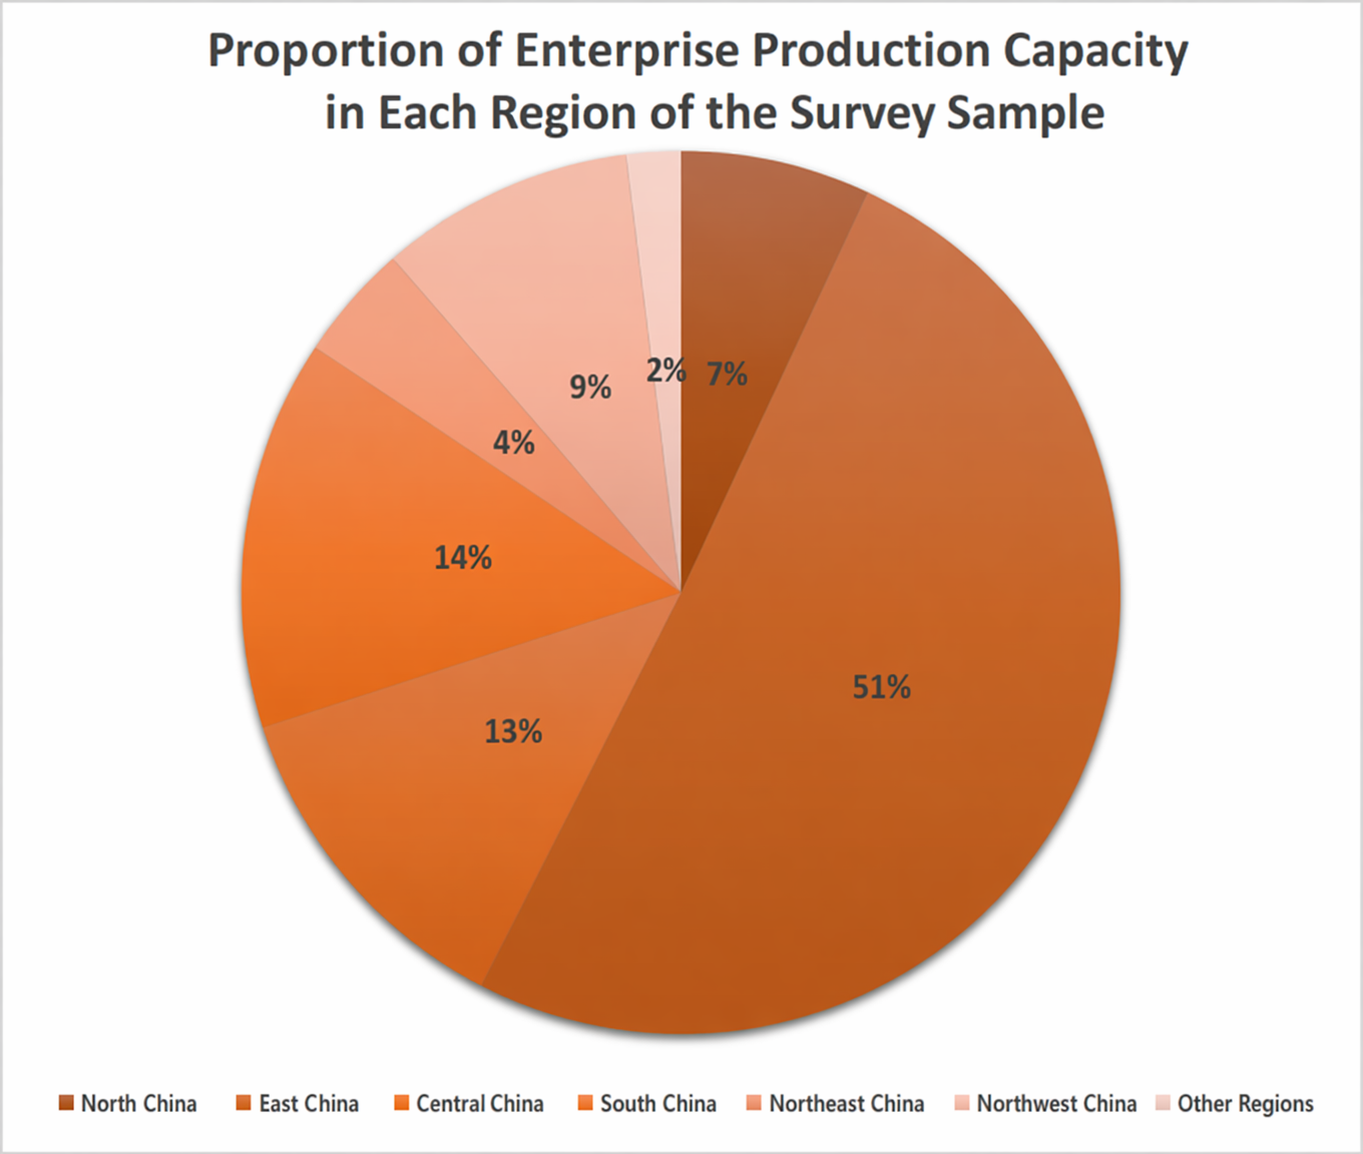
데이터 설명: 본 조사는 총 1,311만 mt의 설비능력을 대상으로 했다.