[SMM 분석] 하류 재고 확보로 LiPF6 수요 증가, 공급 성장은 여전히 더딘 속도

게시됨: Oct 16, 2026 14:03 (GMT+8)
[SMM 분석: 하류 재고 비축으로 LiPF6 수요 증가, 공급 증가 속도는 여전히 더딤] 2026년 9월 중국 LiPF6 생산량은 소폭 증가세를 이어가며 8월 대비 약 3.4%, 전년 동기 대비 약 59% 증가했다. 전반적인 공급 확대 속도는 여전히 비교적 더뎌 수급 타이트한 균형이 지속됐다.

2026년 9월 중국 LiPF6 생산량은 계속 소폭 증가하여 전월 대비 약 3.4%, 전년 동기 대비 약 59% 증가했다. 전반적인 공급 확대 속도는 여전히 비교적 느렸으며, 수급 타이트한 균형이 지속되었다.
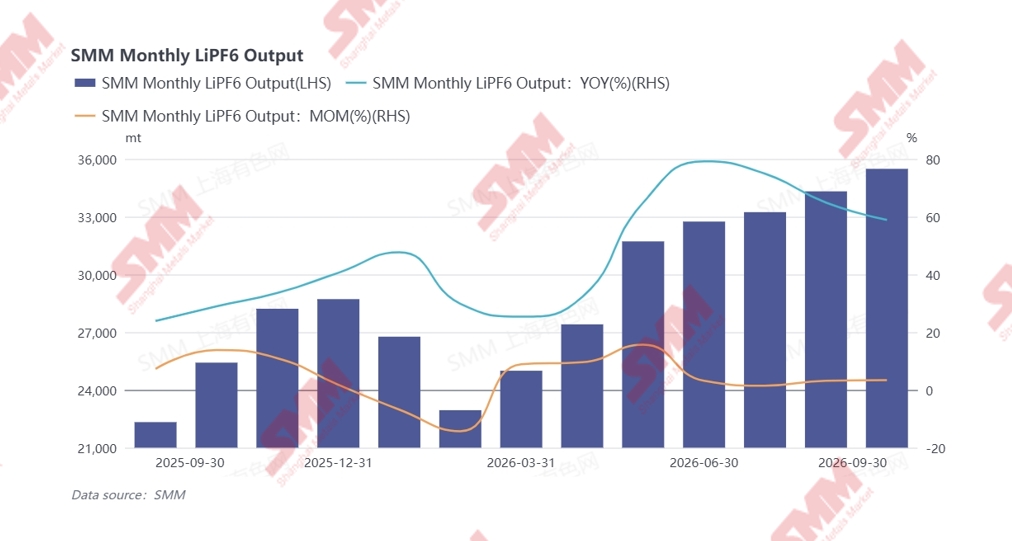
수요 측면에서는 9월 리튬 배터리 최종 수요가 계속 개선되었다. 국경절 연휴를 앞두고 전해액 생산업체들이 원자재를 미리 비축하면서 LiPF6에 대한 하류 구매 수요가 강화되어 현재 시장 상승세에 핵심적인 지지를 제공했다. 그러나 공급 측면에서는 LiPF6 가격이 계속 상승했음에도 불구하고 전체 생산 증가는 여전히 비교적 제한적이었으며, 주로 두 가지 요인에 의해 제약을 받았다.

첫째, 생산능력이 제한적이었다. 업계 대부분의 LiPF6 생산업체는 현재 풀가동 중이며, 일부 신규 생산능력은 여전히 램프업 단계에 있다. LiPF6 생산 공정의 높은 기술 장벽과 생산 환경 및 품질 관리에 대한 엄격한 요구 사항으로 인해 일부 신규 생산라인의 실제 램프업 진행이 기대에 미치지 못하여 추가 생산량을 빠르게 방출하기 어려웠다.

둘째, 생산업체들의 증산 의지가 제한적이었다. 이번 달 핵심 원자재인 탄산리튬 가격이 계속 하락했고, 최종 수요 증가는 9월 성수기 이전 시장 기대에 미치지 못했다. LiPF6 생산업체들은 가격 인상을 원했지만, 이전 LiPF6 가격 상승으로 인한 비용 압박이 전해액 기업들에 의해 하류 배터리 고객에게 아직 완전히 전가되지 않았으며, 추가 LiPF6 가격 인상에 대한 하류의 수용도가 여전히 낮아 실제 시장 가격 상승이 제한되었다. 이러한 배경에서 여유 생산능력을 보유한 기업들조차도 명확한 근거 없이 가동률을 빠르게 높이는 것을 꺼렸다.

향후 전망으로는 10월 성수기가 수요의 추가 개선을 이끌 것으로 예상된다. 에너지 저장 부문의 수요는 계속 긍정적인 추세를 보이고 있으며, 전기차 부문은 12월 1일 유럽으로의 하이브리드 모델 수출 제한 시행으로 인해 단기적인 수출 급증이 발생하여 LiPF6 수요를 끌어올릴 가능성이 있다. 그러나 전해액 기업들의 9월 낙관적인 기대가 사전 비축으로 이어졌지만 실제 최종 사용자 생산량은 기대에 미치지 못했다. 탄산리튬 가격의 지속적인 하락과 맞물려 전해액 기업들은 더 신중한 구매 태도를 취하며 구매 의지가 약화되었다. LiPF6 생산업체들도 하류 수요 약세를 감지하여 생산량을 적극적으로 늘리기를 꺼리고 있다. 종합적으로 볼 때, 10월 중국 LiPF6 생산 증가율은 완만한 수준을 유지할 것으로 예상된다.


참고: 본 기사에서 언급된 세부 사항에 대해 보완이나 수정 사항이 있으시면 언제든지 문의해 주시기 바랍니다. 연락처는 다음과 같습니다:

전화: 021-20707858 후쉐제, 감사합니다!


SMM 신에너지 연구팀

왕충 021-51666838

마루이 021-51595780

펑디성 021-51666714

뤼옌린 021-20707875

장하오한 021-51666752

왕쯔한 021-51666914

왕제 021-51595902

쉬양 021-51666760

쉬멍치 021-20707868

후쉐제 021-20707858
데이터 출처 설명: 공개 정보를 제외한 모든 데이터는 SMM이 공개 정보, 시장 커뮤니케이션 및 SMM 내부 데이터베이스 모델을 기반으로 가공한 것입니다. 본 자료는 참고용이며 의사결정 권고를 구성하지 않습니다.

이 기사의 이미지에는 참고용으로 AI 번역 캡션이 포함되어 있습니다.

문의 사항이 있거나 자세한 정보를 원하시면 아래로 연락해 주시기 바랍니다: lemonzhao@smm.cn
리서치 보고서 열람 방법에 대한 자세한 내용은 아래로 문의하시기 바랍니다:service.en@smm.cn
관련 뉴스
PLS, 필강구라 P2000 확장에 대한 최종 투자 결정 승인 [SMM 분석]
29분 전
PLS, 필강구라 P2000 확장에 대한 최종 투자 결정 승인 [SMM 분석]
더 보기
PLS, 필강구라 P2000 확장에 대한 최종 투자 결정 승인 [SMM 분석]
29분 전
[SMM 분석] 9월 수요 증가 기대에 못 미쳐 전해액 생산 증가폭 축소
1시간 전
[SMM 분석] 9월 수요 증가 기대에 못 미쳐 전해액 생산 증가폭 축소
더 보기
[SMM 분석] 9월 수요 증가 기대에 못 미쳐 전해액 생산 증가폭 축소
[SMM 분석] 9월 수요 증가 기대에 못 미쳐 전해액 생산 증가폭 축소
[SMM 분석: 9월 수요 증가 기대에 못 미쳐 전해액 생산 증가폭 축소] 2026년 9월, 중국 전해액 산업의 공급과 수요가 동시에 확대되었음에도 시장 심리는 다소 개선되었으나, 증가율은 전월 대비 크게 축소되었다. 이용 가능한 데이터에 따르면, 9월 중국 전해액 총생산량은 8월 대비 약 2.8% 증가했고, 전년 동기 대비 약 66% 증가했다.
1시간 전
[SMM 코발트-리튬 조간 회의 요약] 수급 전망 엇갈리고 소재 가격 하방 압력, 산업 체인 호황도 차별화
5시간 전
[SMM 코발트-리튬 조간 회의 요약] 수급 전망 엇갈리고 소재 가격 하방 압력, 산업 체인 호황도 차별화
더 보기
[SMM 코발트-리튬 조간 회의 요약] 수급 전망 엇갈리고 소재 가격 하방 압력, 산업 체인 호황도 차별화
[SMM 코발트-리튬 조간 회의 요약] 수급 전망 엇갈리고 소재 가격 하방 압력, 산업 체인 호황도 차별화
이번 주 산업 체인 가격은 전반적으로 하락 압력을 받았으며, 부문별 수급 상황이 엇갈렸다. 리튬 시장은 향후 공급 확대 전망의 영향을 받아 배터리급 탄산리튬 평균 가격이 톤당 10만 4,400위안으로 하락하며 주간 14.7% 떨어졌다. 현물 재고 소진과 베이시스 강세는 여전히 일부 지지 요인으로 작용했지만, 염호 공장 재고는 소폭 증가했다. 코발트와 니켈 수요 회복은 여전히 부진했고, 신중한 구매 기조로 염 가격은 하락세를 이어갔다. 삼원계 양극재와 리튬코발트산화물(LCO)은 원가 하락과 주문 부진의 이중 압박을 받았다. 리튬인산철(LFP) 수급은 안정적이었으며, 원자재 가격과 함께 가격이 완만하게 하락했다. 인조흑연은 비교적 견고한 원가 지지를 받았고, 분리막 재고는 낮은 수준에서 수급이 타이트해졌으며, 전해액 가격은 보합세를 유지했다. 나트륨이온전지 수주는 증가하고 생산능력 확대가 가속화되었으나 수익성 회복은 더뎌 상업화는 여전히 경제성에 제약을 받고 있다. 재활용 시장에서는 블랙매스 가격과 매입 계수가 하락하며 구매자 협상력이 강화되었다. 최종 수요처인 에너지저장 프로젝트 입찰 경쟁은 심화되었고, 제양 프로젝트 후보 입찰가는 0.8~0.82위안/Wh에 집중되었다. 향후 광산 측 생산 재개, 생산 일정 이행, 실제 재고 보충 여부에 주목할 필요가 있으며, 산업 체인 안정화는 여전히 수요 개선에 달려 있다.
5시간 전