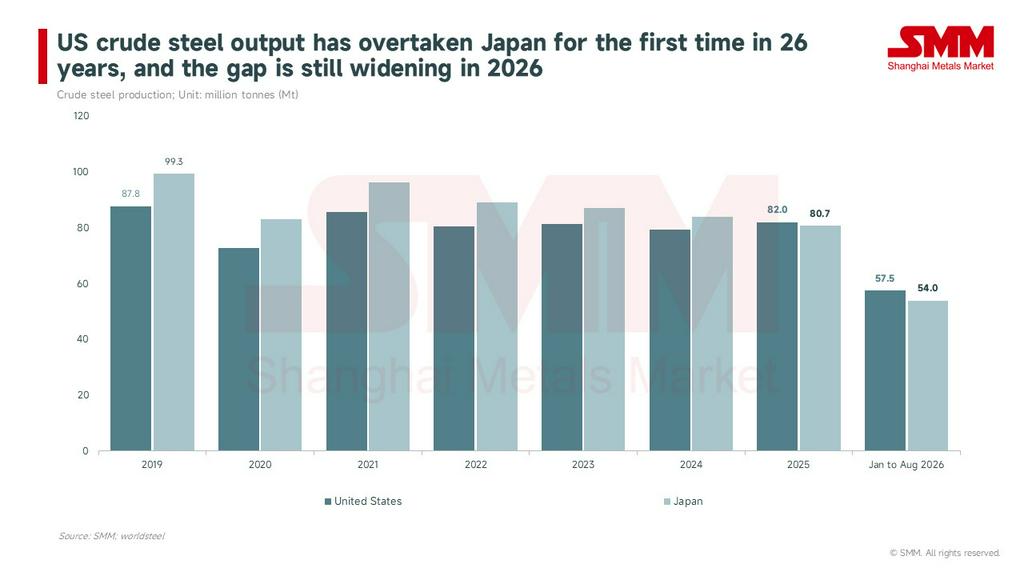
9월 28일 백악관 발표에서 실제로 새로운 내용만 추려 보면 두 가지가 남는다. DRI-EAF 제철소와 DR급 펠릿 광산이다. 나머지는 2년간의 관세 및 인허가 정책에 대한 성적표에 불과하다. 우리의 해석은 미국 철강 시장이 이미 요새화되었지만, 2028년까지는 나머지 세계가 새로운 물량이 아닌 가격과 우회 교역을 통해 이를 체감할 것이라는 점이다. 2029년부터 2031년까지가 미국의 생산능력이 실제로 착지하는 시기이며, 아이오와 제철소는 가장 큰 조각인 동시에 지연될 가능성이 가장 높은 조각이다. 중국 및 기타 아시아 수출국에게 직접적 노출은 작다. 중요한 것은 미국에서 밀려난 제3국 철강, 이제 다른 곳에서도 모방되고 있는 장벽, 그리고 점점 굳어지고 있는 미국·유럽·아시아 간 3단계 가격 구조다.
실제로 새로운 것: 제철소 하나와 광산 하나
정치적 요소를 제쳐 두면 실질적 내용은 표 하나에 들어간다.
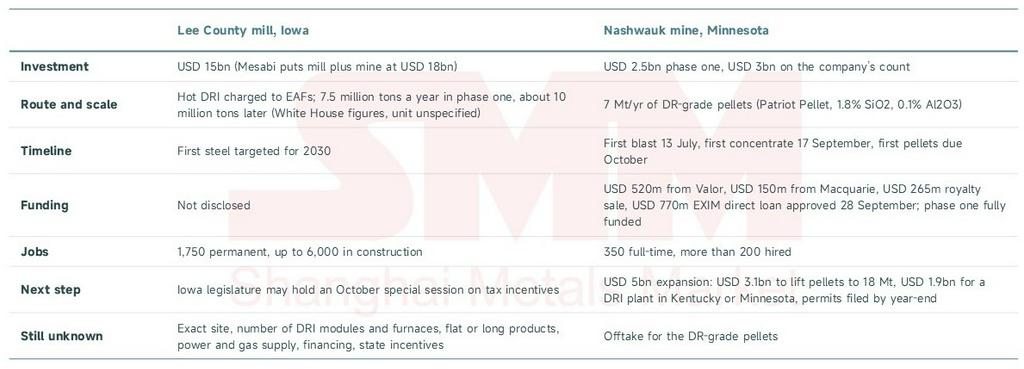
더 나아가기 전에 한 가지 유의할 점이 있다. 50년 만의 미국 최초 신규 철광석 광산이라는 주장은 미네소타 타코나이트에만 해당한다. 내쇼크는 1985년에 폐쇄된 버틀러 타코나이트 부지에 위치해 있다. 인도의 에사르 그룹이 약 20년 전에 이 프로젝트를 제안했고, 전신인 에사르 스틸 미네소타는 2016년에 파산했으며, 주 정부는 2021년에 광물 임대권을 회수했고, 부지 일부는 2023년에 클리블랜드-클리프스로 넘어갔으며, 메사비의 클리프스에 대한 반독점 소송은 여전히 진행 중이다. 이는 2025년 관세 인상 이전에 재개된 오래된 프로젝트다. 관세는 수익성을 개선했을 뿐 실행 위험을 제거하지는 못했다.
성적표 중 사실 확인을 통과하는 부분은?
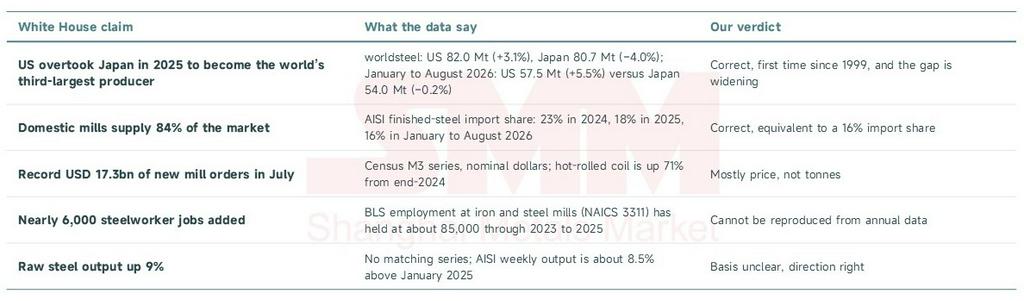
발표문의 각 수치를 확인했다. 생산량과 수입 점유율은 유지되지만, 주문량과 일자리는 할인이 필요하다.
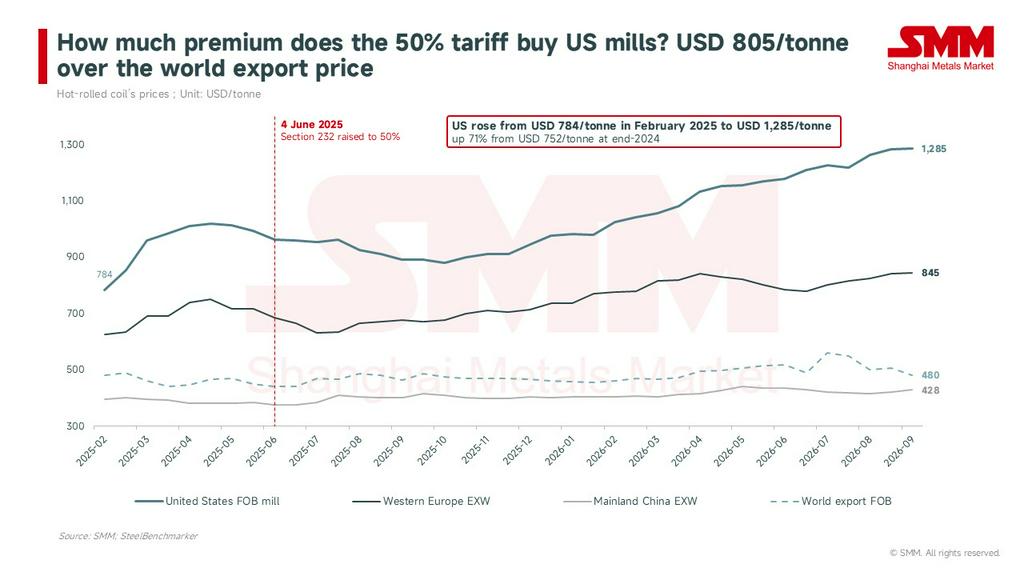
정말 중요한 숫자는 가격이다. 스틸벤치마커의 미국 열연강대 가격은 9월 14일 공장도 기준 톤당 1,285달러(숏톤당 1,166달러)로, 2024년 말 대비 71%, 2025년 말 대비 32% 높았다. 뉴코어의 공시 가격은 9월 말 숏톤당 1,210달러(약 톤당 1,334달러)에 도달했다. 같은 날 서유럽은 공장도 기준 톤당 845달러, 중국은 공장도 기준 톤당 428달러, 세계 수출 가격은 수출항 본선인도 기준 톤당 480달러였다. 미국은 세계 수출 가격보다 톤당 805달러 높다. 이것이 50% 관세가 미국 제철소에 사 주는 프리미엄이며, "기록적인" 주문 금액이 나오는 이유다.
미국은 광석이 부족한 것이 아니라 DR급 펠릿과 DRI가 부족하다
미국 조강의 10분의 7은 전기로에서 생산되므로, 온쇼어링의 제약은 애초에 용해 능력이 아니었다. 철강 단위 기준이다. 고철의 경우, 미국 수출은 2025년 1,170만 톤으로 2016년 이후 최저치를 기록했고 수입은 410만 톤으로 증가했다. 전기로가 확대되고 고로가 가동을 멈추면서 고급 고철은 여전히 공급이 빠듯하지만, 9월 고철 가격은 소폭 상승에 그쳤고 제철소들 스스로도 완제품 강재와 고철 간 격차가 이례적이라고 말한다. 철광석의 경우, USGS 데이터에 따르면 2025년 가용 생산량은 16% 감소한 3,800만 톤으로 집계됐다. Cleveland-Cliffs가 Minorca를 무기한 가동 중단하고 3월부터 Hibbing Taconite를 부분 가동 중단하면서 1,000만 톤의 생산 능력이 빠졌음에도 미국은 여전히 780만 톤을 수출했다. 미국은 철광석 순수출국이다. 부족한 것은 DRI 샤프트에 바로 투입할 수 있는 펠릿과 이를 DRI로 전환할 생산 능력이다. 미국 내 철 금속 플랜트는 단 4곳뿐으로, 루이지애나에 DRI 플랜트 1곳, 인디애나·오하이오·텍사스에 HBI 플랜트가 있다.
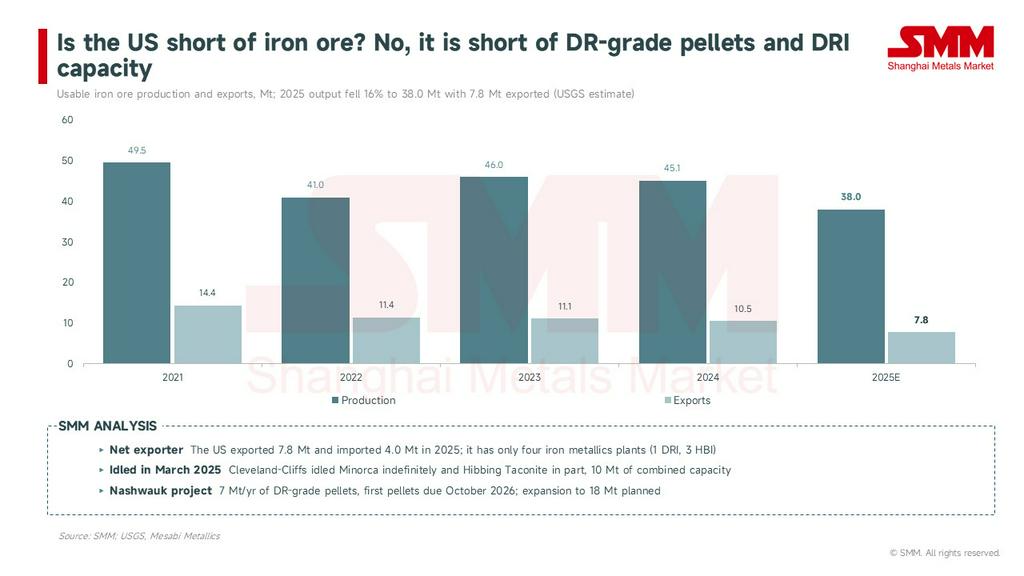
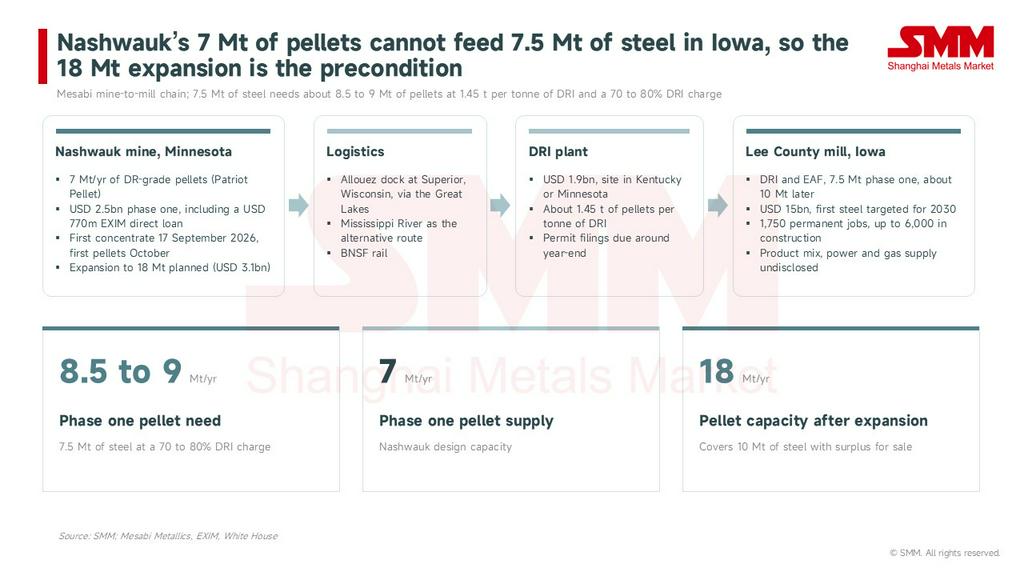
바로 그 격차에 새로운 자금이 몰리고 있다. U.S. Steel은 4월 Big River에 19억 달러 규모의 DRI 플랜트를 발표했으며, Keetac의 DR급 펠릿을 공급받을 예정이다. 58억 달러 규모의 Hyundai Steel과 POSCO의 DRI-EAF 프로젝트는 루이지애나에서 9월 착공해 2029년 가동을 목표로 한다. Mesabi는 광산부터 제철소까지 전 과정을 운영하려 한다. 여기서 간단한 계산을 해볼 필요가 있다. DRI 1톤당 약 1.45톤의 펠릿이 필요하고 DRI 장입 비율이 70~80%라고 할 때, 아이오와 1단계 750만 톤 규모는 연간 850만~900만 톤의 DR급 펠릿을 소비하게 되는데, 이는 Nashwauk의 700만 톤을 웃도는 수준이다. 이것이 1,800만 톤 펠릿 증설이 제철소와 함께 발표되어야 했던 이유다. 석탄은 이 이야기에서 가장 취약한 고리다. DRI-EAF 공정은 코크스를 사용하지 않고, 국내 고로 설비는 계속 줄고 있으며, "미국에서 채굴된" 원료탄은 대부분 수출용이다. 반면 미국의 총 석탄 수출은 2025년 9,300만 숏톤(약 8,400만 톤)으로 감소했고 원료탄은 11% 줄었다.
실제로 얼마나 많은 생산 능력이 들어오는가?
공개된 프로젝트를 진행 상태별로 분류하면 대략 이렇다. 약 890만 톤은 확정되었고, 발표만 된 1,050만 톤은 2030년 이후에나 도래한다.
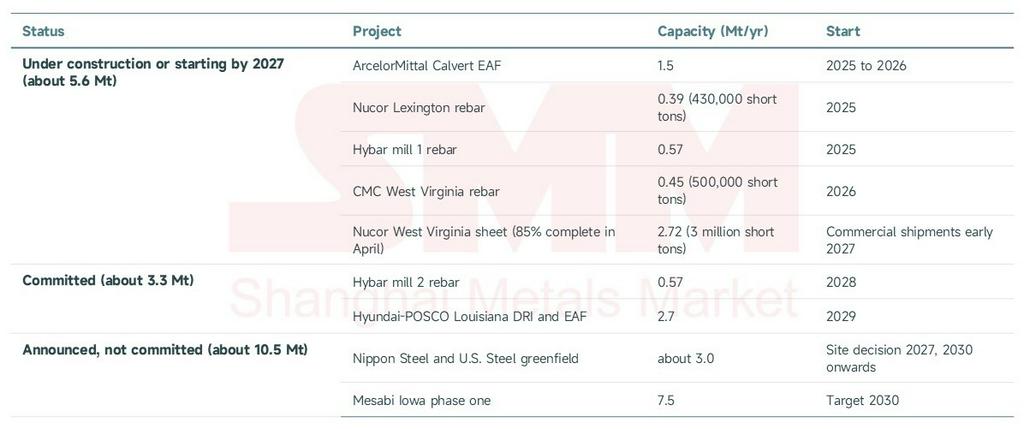
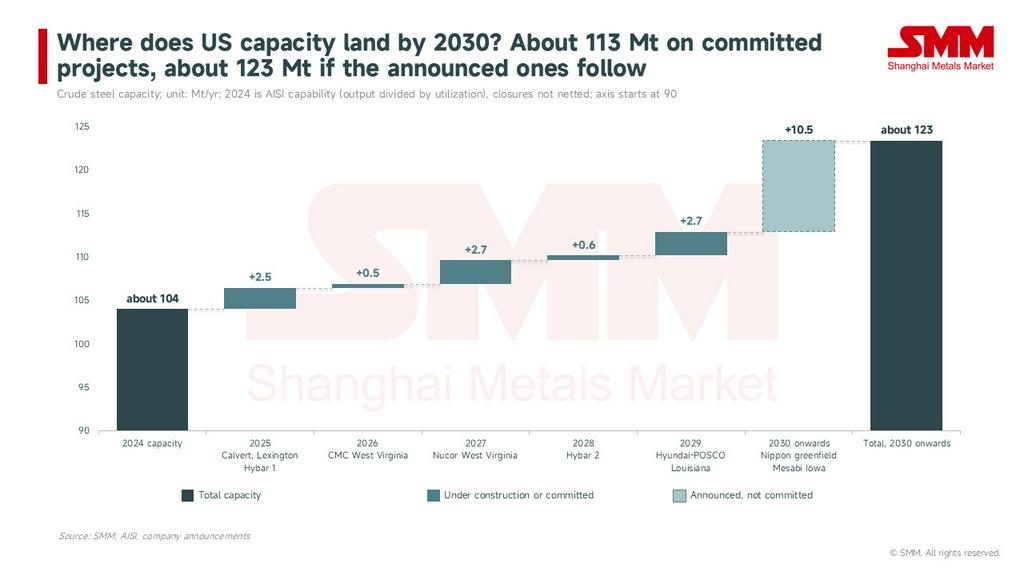
세 단계를 합치면 약 2,000만 톤에 육박하는데, 이는 센서스 데이터 기준 2025년 미국 전체 철강 수입량 2,290만 톤의 80%를 넘는 수준이다. 유량(flow)이 아닌 저량(stock)으로 보면: 2024년 AISI 기준 약 1억 400만 톤(생산량을 가동률로 나눈 값)에서 출발해, 2030년까지 확실한 프로젝트들이 생산능력을 약 1억 1,300만 톤으로 끌어올리고, Nippon 신규 제철소와 Mesabi까지 가동되면 Cleveland-Cliffs의 Steelton 같은 폐쇄분을 차감하기 전 약 1억 2,300만 톤에 근접한다. 반면 worldsteel의 4월 전망에 따르면 미국 수요 증가율은 2026년 1.7%, 2027년 2.0%에 불과하다. 따라서 신규 생산능력의 논리는 수요가 아닌 수입 대체이며, 슬래브가 최우선이다. 미국은 2025년 반제품 철강 596만 톤을 수입했는데, 주로 캘리포니아와 앨라배마의 재압연업체용이었으며, 국내 DRI-EAF 슬래브 생산이 확대되면 브라질산 슬래브가 가장 먼저 대체된다.
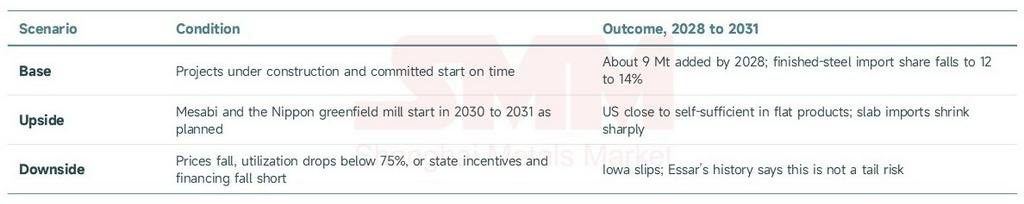
가격 측면에서는 양방향으로 작용한다. 2027년부터 신규 생산능력이 톤당 800달러의 프리미엄을 점진적으로 낮추겠지만, 50% 관세가 유지되는 한 수입 등가 가격은 세계 수출 가격의 약 1.5배에 운임을 더한 수준, 즉 톤당 800~850달러에 고정된다. 미국 가격 중심은 톤당 1,285달러에서 내려오겠지만 세계 수준으로 회귀하지는 않을 것이다. 우리는 세 가지 시나리오를 본다:
파급 효과 1: 50% 관세가 누구를 막았는가?
답은 다소 직관에 반한다. 한국과 일본이 아니라 캐나다, 브라질, 멕시코다. 2025년 6월부터 시행된 50% 관세는 모든 국가 면제와 쿼터를 종료시켰으며, 2026년 상반기 센서스 데이터에 따르면 캐나다, 브라질, 멕시코, 독일로부터의 미국 수입은 모두 약 40% 감소한 반면, 한국으로부터의 수입은 37.4%, 일본으로부터는 9.8% 증가했다. 두 기간의 물량은 차트 6에 나와 있다. AISI의 8월까지 12개월 집계 기준으로 한국은 332만 톤(366만 쇼트톤, +32%), 베트남은 119만 톤(+22%)을 선적했다.
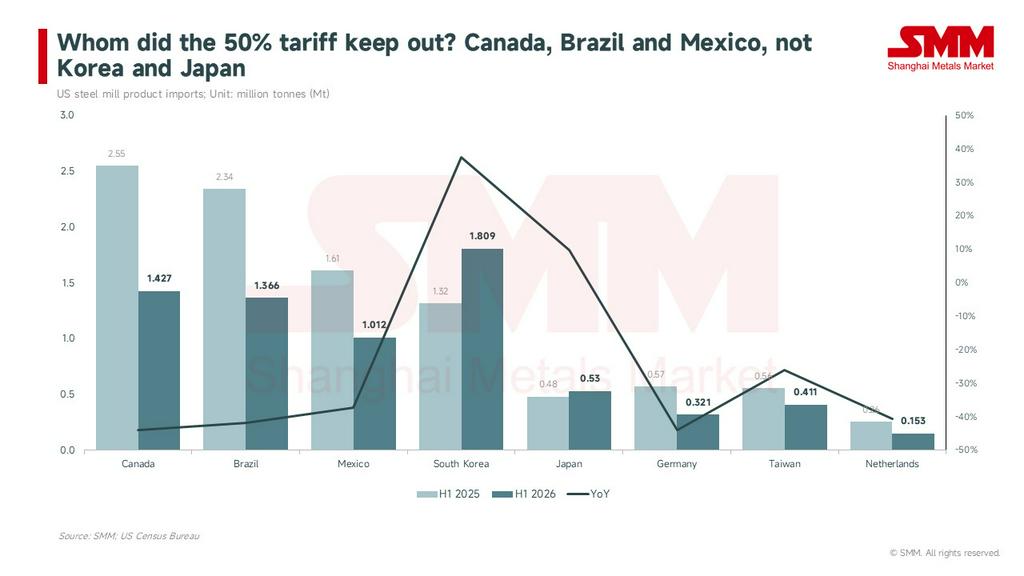
메커니즘은 단순하다. 단일 세율 하에서는 가장 낮은 FOB 비용이 50% 장벽을 통과한다. 톤당 약 500달러 FOB인 아시아산 열연코일은 관세 부과 후에도 여전히 미국 국내 가격보다 낮게 도착하는 반면, USMCA 접근에 의존하던 캐나다와 멕시코 공장들, 그리고 고비용 유럽 공장들은 밀려난다. AISI는 9월 28일 상무부와 USTR에 서한을 보내 한국산 급증(7월 한국산 장재 14만 5,300톤, 2024년 7월의 6.6배)에 대한 조치를 요청했으며, 표적 반덤핑 제소나 쿼터가 다음 단계로 유력하다.
북미 이웃 국가들은 이미 적응 중이다. 스텔코는 9월 28일 해밀턴 마감 라인을 무기한 가동 중단하고 350명을 감원하며 생산을 레이크 이리 웍스에 집중한다고 밝혔다. 앨고마는 3월 1,000명 감원 이후 2분기에 9,600만 캐나다달러 순손실을 기록했고, 캐나다 우선·후판 우선 전략으로 전환했다. 캐나다 중앙은행은 캐나다의 대미 철강 수출이 절반으로 줄었다고 추산한다. 브라질의 1~8월 슬래브 수출은 443만 5,000톤으로 전년과 비슷했지만 수출 대상국이 다변화되면서 아르셀로미탈은 슬래브를 유럽 공장으로 돌리고 튀르키예 판매를 시작했다.
2차 파급 효과: 장벽의 연쇄와 3단계 가격
미국에서 밀려난 철강은 먼저 EU로 향했고, 2025년 3분기 EU 수입 철강이 시장의 29%라는 기록적인 점유율을 차지하면서 7월 1일부터 시행된 EU 철강 과잉설비 규정(EU) 2026/1384가 만들어졌다. 이후 주요 시장들은 거의 릴레이식으로 장벽을 높여 왔다.
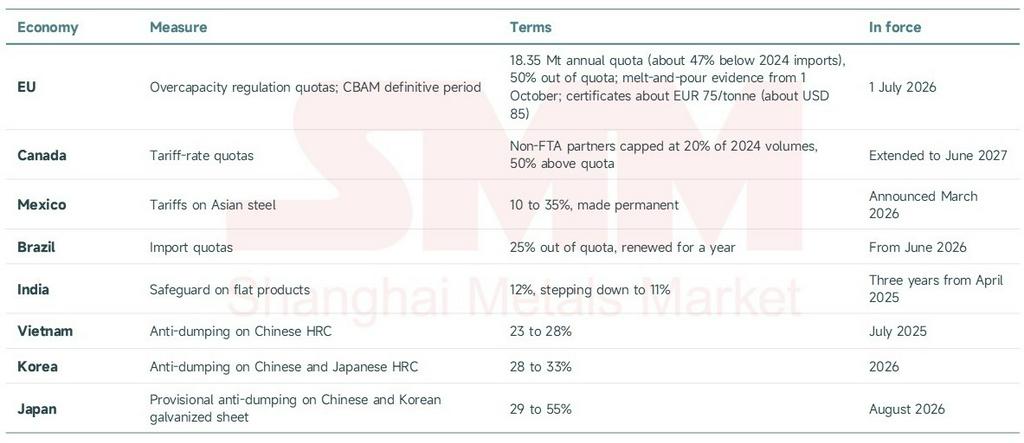
OECD가 2025년 글로벌 과잉 설비를 6억 4,000만 톤, 2028년에는 7억 4,500만 톤으로 전망하는 가운데 세계 철강 무역은 미국식 모델을 따라 장벽으로 막히고 있다. 그 결과 미국 열연코일은 공장도 기준 톤당 1,285달러, 서유럽은 공장 인도 기준 톤당 845달러, 세계 수출 가격은 본선 인도 기준 톤당 480달러라는 3단계 가격 구조가 형성됐으며, 각 지역의 장벽이 영구화될수록 이 구조는 깨기 어려워진다.
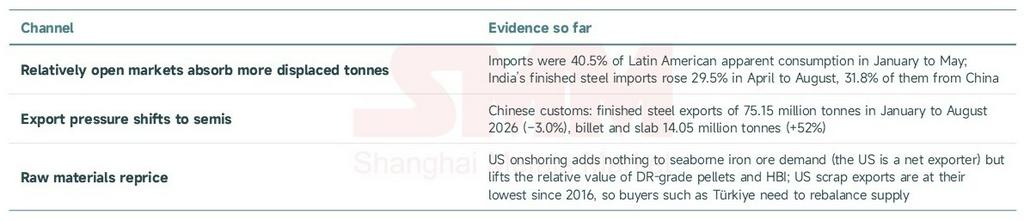
중국 수출업체에 대한 직접적 영향은 2025년 대미 출하량 41만 톤으로 미미하다. 간접적 영향은 세 갈래로 나타난다.
전망
“미국에서 채굴·제련·주조”는 사건이 아니라 방향이다. 미국 보호주의의 배당은 이미 가격에 고스란히 반영됐다. 톤당 805달러의 프리미엄은 정책의 수익이자 미국 다운스트림 사용자의 부담이며, ISM 8월 조사에서 철강 가격은 10개월 연속 상승, 공급 부족은 2개월 연속으로 나타났다. 2026년부터 2028년까지 글로벌 효과는 무역 전환과 장벽의 연쇄다. 2029년부터 현대제철-포스코, 빅리버 DRI 공장, 그리고 메사비와 닛폰의 신규 공장이 가동되면 수입 슬래브와 시트에 대한 미국의 의존도가 실질적으로 낮아진다. 브라질, 한국, 캐나다, 멕시코가 가장 먼저 타격을 받는 공급국이 되고, 아시아 시장은 역내에 갇힌 더 많은 잉여 물량을 소화해야 한다.
아이오와 프로젝트의 완공 여부가 향후 최대 변수다. 우리는 다섯 가지 지표를 주시하고 있다.
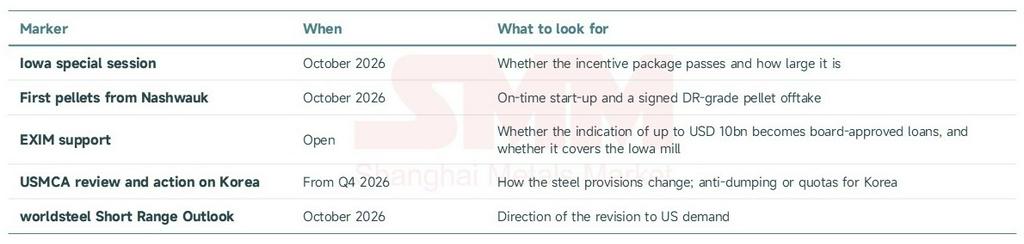
자료: 백악관, 메사비 메탈릭스, EXIM, 세계철강협회, AISI, 미국 인구조사국, USGS, BLS, ISM, EUROFER, 유럽연합 집행위원회, OECD, SteelBenchmarker, 중국 해관, SMM 종합.