올해 에어컨 생산 계획 감소폭이 좁혀지고 10월 계획이 전년 동월 대비 플러스 성장으로 돌아선 가운데, SMM이 조사한 13개 동관 기업들의 휴가 일정은 전년 대비 전반적으로 축소되었다. 화둥 지역 4개 기업은 국경절 연휴에도 가동을 계속하며, 표본 기업들의 평균 휴가 일수는 약 3.3일로 전년 대비 약 0.6일 줄었다. 동관 업계 가동률은 10월에 전월 대비 안정세를 보이고 전년 동월 대비 감소폭이 크게 좁혀질 것으로 예상되지만, 주문이 실질적으로 개선되지 않아 이번 ‘실버 옥토버’의 질은 아직 지켜봐야 한다.
1. 휴가 일수
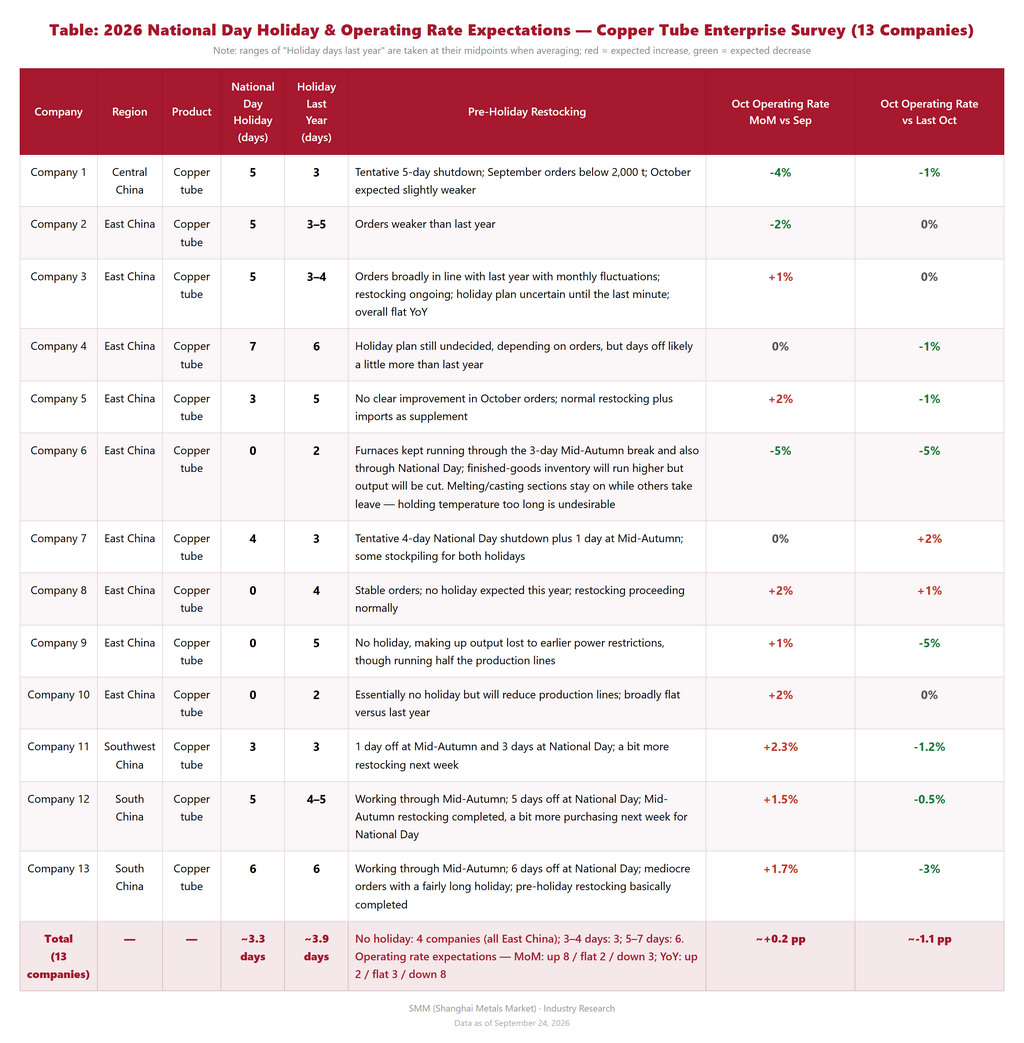
SMM은 13개 동관 기업(화둥 9개, 화난 2개, 화중 1개, 시난 1개)을 조사했다. 올해 국경절 휴가 일정은 뚜렷하게 나뉘는데, 표본 기업들의 평균 휴가 일수는 약 3.3일로 전년(약 3.9일, 구간 중간값 기준 추정) 대비 약 0.5~0.6일 줄었다. 이는 지난해 대부분 기업이 휴가를 1~3일 늘렸던 것과 대조적이다.
구체적으로 화둥 지역 4개 기업(6, 8, 9, 10번 기업)은 휴가 없이 가동한다. 9번 기업은 앞선 전력 제한으로 줄어든 생산량을 연휴 기간에 만회하기 위해 생산 라인의 절반을 가동하며, 8번 기업은 주문이 안정적이어서 정상 생산을 유지한다. 6번과 10번 기업은 휴가를 쉬지 않지만 생산 라인을 축소하고 생산량을 조절하며, 용해 공정은 일반적으로 가동을 멈추지 않고 보온 상태를 유지한다. 3개 기업(5, 7, 11번 기업)은 3~4일 휴가를 계획하고 있으며, 5번 기업은 전년 대비 휴가를 2일 단축했다. 6개 기업(1, 2, 3, 4, 12, 13번 기업)은 5~7일 휴가를 계획하고 있다. 화난 지역 2개 공장은 각각 5일과 6일을 쉬며, 4번 기업은 잠정적으로 7일 전체 휴가를 계획하고 있는데 이는 전년보다 하루 많은 것이다. 대부분 기업은 최종 휴가 일정이 연휴 전 마지막 며칠간의 주문 상황에 달려 있다고 밝혔다. 중추절 연휴(9월 25~27일) 동안 대부분 기업은 정상 가동하거나 1~3일만 쉬었으며, 일부 화난 지역 공장은 중추절에도 작업을 계속했고 재고 보충은 이미 사전에 완료된 상태였다.
2. 연휴 전 재고 보충
구리 가격은 연휴를 앞두고 계속해서 사상 최고치를 경신했다. LME 구리는 톤당 14,000달러를 돌파했고(9월 8일 장중 최고 톤당 14,635달러 기록), 상하이선물거래소의 최근월 구리 선물은 톤당 약 108,000위안 선에서 거래되었다. 중국의 전기동 사회 재고는 약 9만 톤으로 수년래 최저 수준까지 떨어졌으며, 전기동 현물은 여전히 프리미엄 구조를 유지하고 있다. 원자재 가격이 사상 최고치를 기록하면서 재고 확보에 필요한 자본 비용이 크게 증가했으며, 대부분 기업의 9월 수주는 전년 대비 보합 내지 소폭 약세를 보였다. 이에 따라 명절 전 재고 비축은 신중하고 대체로 필요에 기반한 수준에 그쳤다. 대형 업체들은 장기 계약과 수입 물량을 통해 원자재 재고를 보충했고(예: 5번 업체, “정상적인 재고 보충과 수입 물량 보완”), 중소 업체들은 주문에 따라 필요할 때만 구매했다. 추석 재고 비축은 대체로 마무리됐으며, 국경절을 앞두고 주문 상황에 따라 소량만 추가로 확보할 계획이다(예: 12번 업체, “추석 재고 비축은 완료했고, 국경절 대비 다음 주에 조금 더 구매할 예정”). 또한 앞서 화동 일부 지역의 전력 제한 영향을 받았던 업체들은 명절 전에 주문을 서둘러 처리하면서 원자재 재고 확보 시기를 앞당기고 있다.
3. 시장 현황
가동률 측면에서 8월 동관 업계 평균 가동률은 62.87%로 전월 대비 1.22%p, 전년 동기 대비 2.83%p 하락했다. 하락 폭은 계속 축소됐으며 비수기 바닥권의 특징이 점차 나타났다. 9월 평균 가동률은 63.88%로 전망되는데, 이는 전월 대비 1.01%p 상승하지만 전년 동기 대비로는 3.80%p 하락한 수치다. 가전 주문자상표부착생산(OEM) 업체들은 계속해서 생산을 억제하고 재고를 소진하면서 원자재 재고 확보 의지를 낮은 수준으로 유지하고 있다. 다만 에어컨 생산 계획의 감소 폭이 축소됨에 따라 상류 동관 조달은 점차 회복될 것으로 예상된다.
수요 측면에서 ChinaIOL의 최신 생산 계획 보고서에 따르면, 9월 가정용 에어컨 총 생산 계획은 975만 대로 전년 동기 대비 7.7% 감소했다. 내수 판매 계획은 539만 대로 전년 동기 대비 9.4% 감소했는데, 2025년 같은 기간의 낮은 기저 효과로 8월의 24.1% 감소보다 하락 폭이 크게 축소됐다. 수출 계획은 436만 대로 계절적 비수기 영향 속에 전년 동기 대비 11.7% 감소했다. 10월 가정용 에어컨 총 생산 계획은 1,145만 대로 전년 동기 대비 0.7% 증가하며 플러스 성장으로 전환됐고, 내수 판매 계획은 전년 동기 대비 16.4%, 수출은 6.9% 증가해 모두 플러스 성장세로 돌아섰다. 한편으로 해외 유통업체들이 블랙프라이데이 재고 비축을 앞당겨 시작하면서 선적 기간을 고려해 주문을 10월로 당겼고, 다른 한편으로는 2025년 같은 기간의 기저가 낮았기 때문이다. 그럼에도 현재 가동 일정은 2024년 최고치를 밑돌고 있으며, 해외 시장에는 여전히 일부 재고와 경쟁 압력이 존재하고, 내수 회복은 최종 수요의 실질적 반등보다는 낮은 기저 효과에 기인한 측면이 크다.
4. 전망
조사 대상 13개 기업 중 8개 기업은 10월 가동률이 9월 대비 소폭 상승(+1~+2.3%p)할 것으로 예상했고, 2개 기업은 보합, 3개 기업은 하락(-2~-5%p)을 전망했다. 단순 평균은 전월 대비 약 +0.2%p로, 업계 가동률이 하락을 멈추고 안정될 조짐을 보인다. 전년 동기 대비로는 2개 기업만이 작년 수준을 상회할 것으로 예상했고, 3개 기업은 보합, 8개 기업은 하회할 것으로 전망했다. 단순 평균은 약 -1.1%p로, 9월 업계 전체 -3.80%p보다 하락 폭이 현저히 축소되었으나 절대 수준은 여전히 전년 동기 대비 낮은 상태다.
종합하면, 10월 에어컨 생산 일정이 다시 플러스로 전환되고 블랙프라이데이 재입고 주문이 앞당겨지면서 동관 수요의 점진적 개선 방향성이 형성되고 있으며, 일부 공장의 수주 상황이 개선되었음을 연휴 일정 축소가 간접적으로 뒷받침한다. 그러나 기업들은 10월 수주가 아직 뚜렷한 개선을 보이지 않는다고 전반적으로 보고하고 있으며(예: 5사 "10월 수주는 아직 뚜렷한 개선이 없다", 1사 "9월 수주는 2,000t 미만이며 10월은 다소 악화될 전망"), 사상 최고 수준의 구리 가격이 재입고와 신규 수주를 억제하고 있다. 따라서 '실버 10월'의 회복은 완만할 가능성이 높으며, '강한 반등'보다는 '약한 안정'에 가깝다.