[Inventaris Bahan Konstruksi SMM] Pengurangan Lebih Lanjut dalam Produksi Baja Mentah, Penurunan pada Inventaris di Pabrik dan Sosial

Telah Terbit: Mar 13, 2025 18:21 (GMT+8)
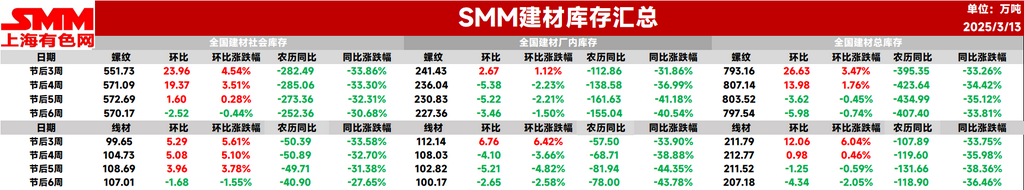
[Inventaris Bahan Konstruksi SMM: Pengurangan Lebih Lanjut dalam Produksi Baja Kasar, Penurunan pada Inventaris di Pabrik dan Sosial] Minggu ini, total inventaris rebar mencapai 7,975,400 mt, turun 59,800 mt dibandingkan minggu lalu, penurunan sebesar 0,74% (nilai sebelumnya: -0,45%). Secara tahunan, turun 4,074,000 mt dibandingkan periode yang sama tahun lalu menurut kalender lunar, penurunan sebesar 33,81% (nilai sebelumnya: -35,12%).

Minggu ini, total inventaris baja tulangan nasional terus sedikit menurun, dengan inventaris sosial beralih dari peningkatan menjadi penurunan. Total inventaris baja tulangan turun 0,74% WoW, sementara total inventaris kawat baja turun 2,05% WoW. Selama minggu ini, harga pasar baja konstruksi berfluktuasi turun, dengan aktivitas perdagangan pasar yang rendah. Namun, berita tentang pengurangan produksi menyebabkan rebound kecil, mendorong permintaan spekulatif di pasar. Sementara itu, permintaan akhir terus pulih, menghasilkan sedikit penurunan total inventaris baja konstruksi minggu ini.

Minggu ini, total inventaris baja tulangan mencapai 7,975 juta mt, turun 59.800 mt WoW, penurunan 0,74% (nilai sebelumnya: -0,45%). Dibandingkan periode yang sama tahun lalu menurut kalender lunar, turun 4,074 juta mt, penurunan YoY sebesar 33,81% (nilai sebelumnya: -35,12%).

Tabel 1: Gambaran Umum Inventaris Baja Tulangan
Sumber: SMM

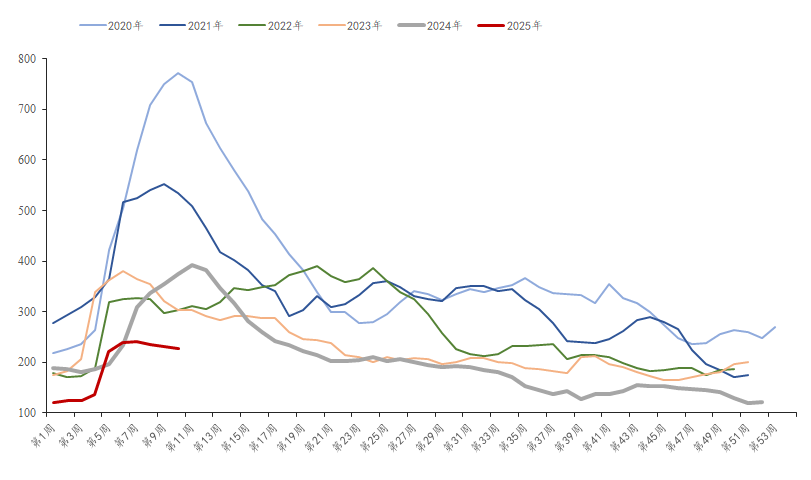
 Minggu ini, inventaris baja tulangan di pabrik mencapai 2,273 juta mt, turun 34.600 mt WoW, penurunan 1,5% WoW (nilai sebelumnya: -2,21%). Dibandingkan periode yang sama tahun lalu menurut kalender lunar, turun 1,550 juta mt, penurunan YoY sebesar 40,54% (nilai sebelumnya: -41,18%). Pasokan langsung dari pabrik baja tetap relatif stabil. Namun, harga spot melemah selama minggu ini, menyebabkan pengurangan pengisian ulang oleh agen, sementara produksi meningkat sedikit. Akibatnya, penurunan inventaris di pabrik menyempit dibandingkan minggu lalu.

Grafik-1: Tren Inventaris Baja Tulangan di Pabrik, 2019-2024
Sumber: SMM

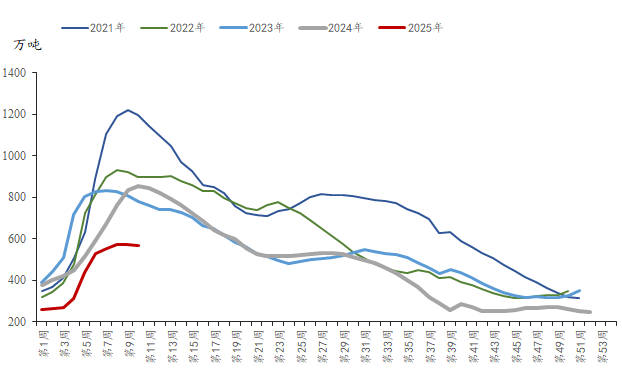
 Minggu ini, inventaris sosial baja tulangan mencapai 5,701 juta mt, turun 25.200 mt WoW, penurunan 0,44% WoW (nilai sebelumnya: +0,28%). Dibandingkan periode yang sama tahun lalu, turun 2,523 juta mt, penurunan YoY sebesar 30,68% (nilai sebelumnya: -32,31%). Dengan percepatan pemulihan permintaan di wilayah utara, inventaris spot pasar beralih dari peningkatan menjadi penurunan, menandai titik balik dalam inventaris sosial minggu ini.

Grafik-2: Tren Inventaris Sosial Baja Tulangan, 2019-2024
Sumber: SMM

Ke depan, pabrik baja tanur tinggi saat ini mempertahankan profitabilitas tertentu, dan beberapa tanur tinggi di wilayah barat laut Tiongkok dijadwalkan melanjutkan produksi pertengahan bulan setelah pemeliharaan. Tingkat pemanfaatan kapasitas pabrik baja EAF telah pulih menjadi 40,6%, tetapi tingkat operasionalnya tetap dibatasi oleh profitabilitas, sehingga peningkatan lebih lanjut sulit dilakukan. Produksi baja konstruksi diperkirakan akan sedikit meningkat. Di sisi permintaan, dengan percepatan pemulihan di wilayah utara, intensitas permintaan terus meningkat. Meskipun Sidang Dua tidak membawa manfaat substansial, pengurangan produksi tambang batu bara dan pengendalian produksi baja meningkatkan sentimen pasar. Sementara itu, pertumbuhan pasokan tetap terbatas. Inventaris baja konstruksi diperkirakan akan terus mengalami destocking minggu depan, dengan margin destocking yang lebih besar.

Pernyataan Sumber Data: Kecuali informasi yang tersedia untuk publik, semua data lainnya diproses oleh SMM berdasarkan informasi publik, komunikasi pasar, dan mengandalkan model database internal SMM. Hanya untuk referensi dan tidak menjadi rekomendasi pengambilan keputusan.

Untuk pertanyaan atau informasi lebih lanjut, silakan hubungi: lemonzhao@smm.cn
Untuk informasi lebih lanjut tentang cara mengakses laporan penelitian kami, hubungi:service.en@smm.cn
Berita Terkait
[Batubara untuk Menggerakkan India Hingga 2035-36 — Dorongan bagi Sektor Baja & Tungku Induksi]
45 menit yang lalu
[Batubara untuk Menggerakkan India Hingga 2035-36 — Dorongan bagi Sektor Baja & Tungku Induksi]
Baca Selengkapnya
[Batubara untuk Menggerakkan India Hingga 2035-36 — Dorongan bagi Sektor Baja & Tungku Induksi]
[Batubara untuk Menggerakkan India Hingga 2035-36 — Dorongan bagi Sektor Baja & Tungku Induksi]
Kementerian Energi India telah menegaskan bahwa batu bara akan terus memasok hampir separuh listrik negara itu hingga 2035-36, karena meningkatnya permintaan listrik dan keterbatasan pasokan energi terbarukan sepanjang waktu membuat pembangkit listrik termal tetap esensial; untuk memenuhinya, India berencana menaikkan kapasitas listrik batu bara dari sekitar 224 GW saat ini menjadi sekitar 315 GW pada 2035-36, yang merupakan kabar baik bagi sektor baja dan tungku induksi karena berarti pasokan listrik yang lebih stabil dan andal untuk mendukung operasi tungku berkelanjutan dan pertumbuhan produksi dalam dekade mendatang.
45 menit yang lalu
[SMM Baja] HRC Eropa: Ketatnya Pasokan Gagal Menaikkan Harga
1 jam yang lalu
[SMM Baja] HRC Eropa: Ketatnya Pasokan Gagal Menaikkan Harga
Baca Selengkapnya
[SMM Baja] HRC Eropa: Ketatnya Pasokan Gagal Menaikkan Harga
[SMM Baja] HRC Eropa: Ketatnya Pasokan Gagal Menaikkan Harga
[Eropa] Seiring operasi pabrik yang menghadapi gangguan berulang, pasokan domestik di Uni Eropa mengalami kekurangan secara berkala. Pekan ini, tiga gangguan produksi dilaporkan di Belanda, Jerman, dan Italia; khususnya, ArcelorMittal Eisenhüttenstadt mengumumkan penghentian sebagian sementara tanur tiup 5A-nya. Meskipun terdapat faktor-faktor bullish dari sisi pasokan ini, minat beli tetap lesu, sehingga harga hot-rolled coil (HRC) hanya mencatat kenaikan tipis dan diperdagangkan dalam kisaran sempit secara keseluruhan. Di Eropa Utara, terbebani oleh persediaan yang tinggi, pabrik menawarkan harga dasar terkirim sebesar 760 EUR/ton DDP (~866 USD/ton) kepada pembeli yang saat ini enggan memesan volume besar; untuk pesanan mencapai 5.000 ton, harga dasar terkirim berpotensi dinegosiasikan turun hingga 730 EUR/ton DDP (~832 USD/ton). Para pedagang melaporkan bahwa sebagian besar transaksi yang disepakati saat ini berada di kisaran 740–760 EUR/ton EXW (~844–866 USD/ton). Pasar domestik Italia tetap lesu, di mana tantangan utamanya terletak pada pabrik yang kesulitan membebankan biaya kepada sektor hilir sambil berupaya mengamankan volume penjualan yang memadai.
1 jam yang lalu
[SMM Baja] Kemacetan Laut Picu Jalur Darat: Billet & HRC Iran Kuasai Premium Perbatasan saat Slab Beralih ke Domestik
1 jam yang lalu
[SMM Baja] Kemacetan Laut Picu Jalur Darat: Billet & HRC Iran Kuasai Premium Perbatasan saat Slab Beralih ke Domestik
Baca Selengkapnya
[SMM Baja] Kemacetan Laut Picu Jalur Darat: Billet & HRC Iran Kuasai Premium Perbatasan saat Slab Beralih ke Domestik
[SMM Baja] Kemacetan Laut Picu Jalur Darat: Billet & HRC Iran Kuasai Premium Perbatasan saat Slab Beralih ke Domestik
[Iran] Ekspor baja Iran menunjukkan divergensi struktural yang jelas antara “logistik maritim yang terkekang versus perdagangan lintas batas darat yang bergairah.” Terganggunya pasokan Laut Hitam dari Rusia dan Ukraina mengalihkan minat beli Asia Barat ke material Iran. Pemasok Iran baru-baru ini menyelesaikan setidaknya 15.000 ton billet persegi pada harga 420–430 USD/ton FCA di perlintasan perbatasan Iran, terutama untuk transit melalui Irak ke Suriah dan Yordania; meskipun kemacetan perbatasan meningkatkan biaya transportasi, pembeli bersedia membayar premi untuk mengamankan kargo yang cepat. Sebaliknya, ekspor melalui laut sangat terhambat oleh penegakan hukum angkatan laut AS, kelangkaan kapal, dan premi asuransi yang tinggi, sehingga likuiditas untuk pengiriman curah lumpuh (ongkos angkut ke Sohar, Oman berada di 18–25 USD/ton). Dengan pabrik-pabrik besar yang sudah penuh pesanan hingga akhir November, likuiditas spot laut tetap tipis, terbatas pada paket billet kecil yang dijual ke pasar Teluk tetangga pada 410–415 USD/ton FOB. Khususnya, aktivitas ekspor slab terhenti total karena pabrik-pabrik mengalihkan fokus sepenuhnya ke permintaan domestik. Di segmen baja lembaran, HRC bergerak stabil melalui perlintasan perbatasan Shalamcheh ke Irak pada 540–560 USD/ton FCA; sementara itu, di sepanjang rute Laut Kaspia, kurangnya kapasitas kapal yang tersedia mencegah material Rusia menyelesaikan transaksi, membuat aktivitas impor praktis membeku.
1 jam yang lalu