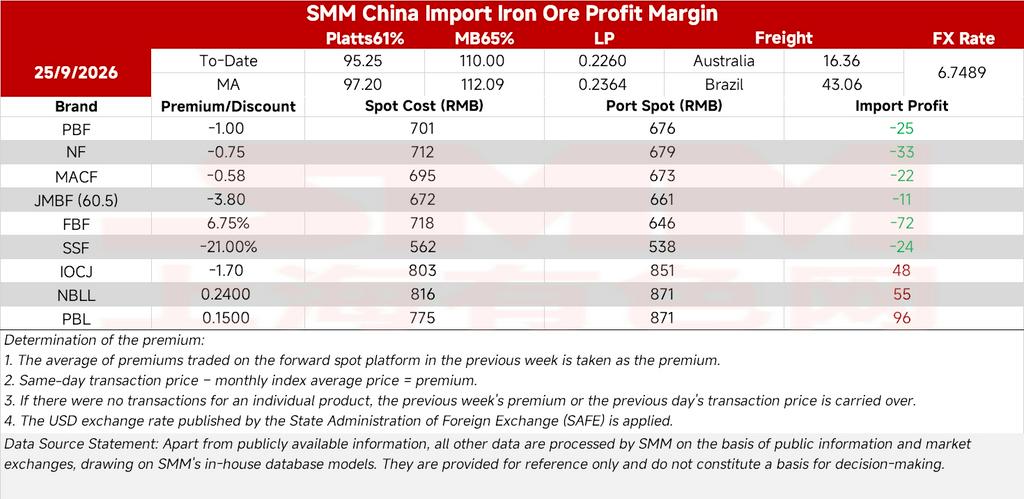
Margin impor bijih besi rata-rata pulih dari -0,73 yuan/mt menjadi 1,36 yuan/mt pada periode ini, kembali ke wilayah positif. Premi seaborne untuk beberapa merek turun dan tarif angkutan melonggar, menurunkan biaya impor, sementara harga spot pelabuhan naik rata-rata 1 yuan/mt.
Harga minggu ini didukung oleh restocking menjelang liburan, tarif angkutan yang lebih tinggi, dan ekspektasi pasokan Brasil yang berkurang, dengan rata-rata mingguan naik sekitar 2 yuan/mt. Dari sisi fundamental, pengiriman luar negeri diperkirakan sedikit meningkat, sementara kedatangan sudah berada di level tinggi dan mungkin sedikit melonggar, meskipun tetap tinggi secara keseluruhan. Dari sisi permintaan, perawatan tanur tiup meningkat minggu ini, dengan beberapa program dijadwalkan dimulai antara akhir September dan awal Oktober. Produksi logam panas diperkirakan turun lebih lanjut minggu depan dan penurunannya mungkin semakin tajam mulai Oktober. Ditambah dengan berakhirnya restocking menjelang liburan, permintaan bijih besi menghadapi kontraksi yang nyata, dan fundamental yang bearish terus menekan harga.
Namun, penghindaran risiko mendorong sebagian dana mundur hari ini, dan fluktuasi harga menyempit. Harga bijih besi kemungkinan akan diperdagangkan dalam kisaran terbatas minggu depan, memperpanjang pola sideways saat ini, dengan margin impor bergerak di sekitar titik impas.