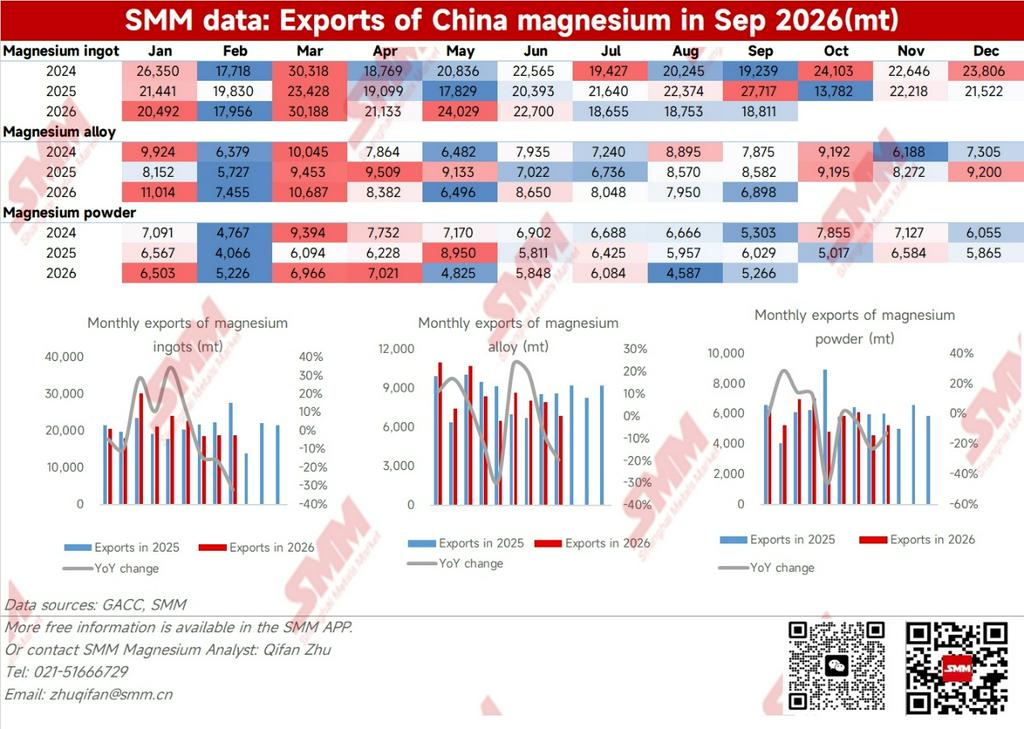
En septembre, les exportations totales de produits de magnésium de la Chine se sont élevées à 33 200 tonnes, en baisse de 0,6 % en glissement mensuel et de 23,6 % en glissement annuel. Par produit : les exportations de lingots de magnésium ont atteint 18 800 tonnes, en hausse de 0,3 % en glissement mensuel mais en baisse de 32,1 % en glissement annuel, se consolidant autour de 18 000 tonnes pour le troisième mois consécutif avec des fluctuations mensuelles relativement faibles. Les exportations de poudre de magnésium sont passées de la baisse à la croissance, atteignant 5 266 tonnes en septembre, en hausse de 14,8 % en glissement mensuel, bien qu'encore en baisse de 12,7 % en glissement annuel. Les exportations d'alliages de magnésium se sont élevées à 6 898 tonnes, en baisse de 13,2 % en glissement mensuel et de 19,6 % en glissement annuel. Dans l'ensemble, le volume des exportations de produits de magnésium de la Chine en septembre est resté pratiquement stable par rapport à août, seule la poudre de magnésium ayant enregistré un rebond mensuel. Perspectives du marché : bien que la demande de haute saison de septembre n'ait pas répondu aux attentes, avec les attentes de haute saison d'octobre, la demande de livraison concentrée en fin de mois et la baisse continue actuelle des prix, les utilisateurs finaux en aval devraient effectuer des achats appropriés, et les exportations de produits de magnésium d'octobre ont encore la possibilité d'un redressement mensuel, mais le rebond final dépendra du rythme réel des commandes d'achat à l'étranger.
Les exportations de produits de magnésium de septembre sont restées faibles, le rythme des achats et la volonté de passer commande devenant des contraintes essentielles
En septembre 2026, les exportations de produits de magnésium de la Chine se sont élevées à 33 200 tonnes, en baisse de 0,6 % en glissement mensuel par rapport à août, la baisse en glissement annuel par rapport à septembre de l'année dernière s'élargissant encore à 23,6 %. Les exportations cumulées de divers produits de magnésium de janvier à septembre ont atteint 340 400 tonnes, en légère hausse de 0,06 % en glissement annuel.
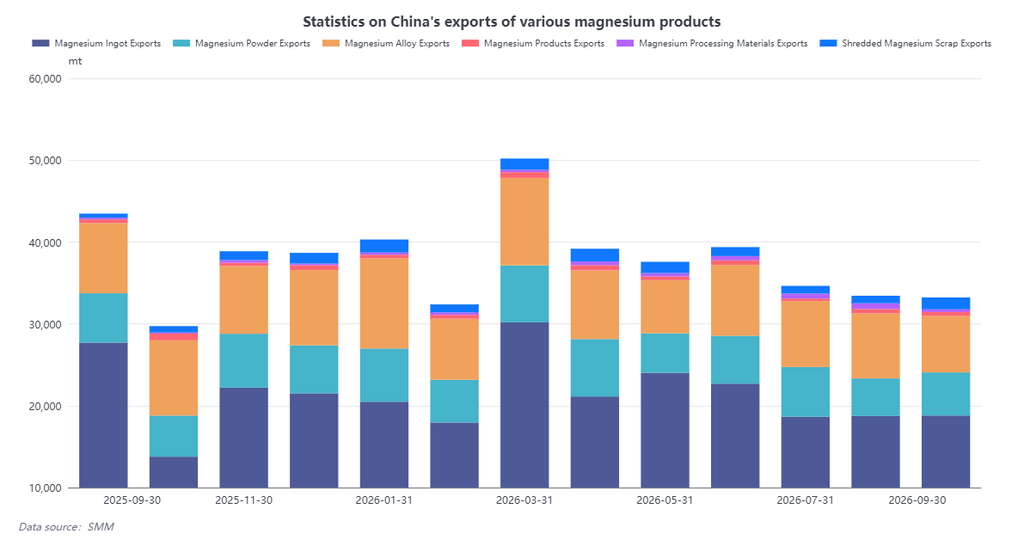
En septembre, les tendances des exportations de produits de magnésium de la Chine ont continué de diverger, la faiblesse générale persistant. Les exportations totales de produits de magnésium pour le mois se sont élevées à 33 200 tonnes, dont les exportations de lingots de magnésium ont atteint 18 800 tonnes, représentant 57 % des exportations totales. La baisse en glissement annuel des lingots de magnésium a dominé la performance globale des exportations, et les variations des autres produits n'ont pas pu compenser son impact. De plus, le prix moyen à l'exportation des lingots de magnésium a chuté de 15,1 % en glissement annuel, montrant une baisse simultanée des volumes et des prix. Même avec des concessions de prix, cela n'a pas réussi à stimuler la croissance des achats. Les acheteurs étrangers ont réduit leurs achats non pas parce que les prix étaient trop élevés, mais parce qu'ils ont choisi de reporter la constitution de stocks dans le cycle de baisse des prix : les prix intérieurs du magnésium ont d'abord augmenté puis baissé en septembre, et les demandes de renseignements ont repris après la fin des vacances d'été à l'étranger, mais il s'agissait pour la plupart de demandes exploratoires, les acheteurs manifestant un fort désir de négocier les prix à la baisse et peu de commandes fermes importantes. La reprise de la demande en aval à l'étranger n'a pas répondu aux attentes, restant dans une phase de déstockage continu, avec des conditions de basse saison persistantes. Les attentes de prix des acheteurs et des vendeurs divergeaient clairement, rendant difficiles les transactions en volume. C'était la raison principale de l'affaiblissement simultané du volume et de la valeur des exportations. Parallèlement, septembre coïncidait avec la haute saison, lorsque la capacité de transport était tendue et les calendriers portuaires sous pression. Les tensions géopolitiques ont poussé les tarifs du fret maritime à la hausse, et les coûts de fret sont restés élevés. Le raffermissement du yuan et les fluctuations fréquentes des taux de change ont encore réduit la volonté des négociants de prendre des commandes à bas prix, les exposant à des risques accrus. Ces facteurs ont directement limité l'exécution et l'expédition des commandes du commerce extérieur, et de multiples forces combinées ont freiné les exportations de produits de magnésium.
Les exportations de poudre de magnésium ont inversé la tendance et sont passées à la croissance, tandis que les exportations d'alliages se sont affaiblies et que les exportations de lingots de magnésium sont restées médiocres, soulignant la divergence persistante entre les catégories de produits.
En septembre, les exportations de lingots de magnésium ont totalisé 18 800 tonnes, en baisse de 32,1 % en glissement annuel, le prix moyen à l'exportation reculant de 15,1 % en glissement annuel, reflétant des baisses à la fois en volume et en prix. Il convient de noter que la faiblesse des exportations n'a pas été causée par un effondrement brutal de la demande finale, mais plutôt par un décalage des attentes entre acheteurs et vendeurs pendant la baisse des prix. En septembre, les réductions de production liées à la maintenance du côté de l'offre intérieure ont alterné avec les reprises de production, aggravées par les fluctuations des matières premières. Les prix du magnésium ont d'abord augmenté puis baissé, entrant dans une trajectoire descendante à la mi-septembre et fin septembre. Les acheteurs étrangers, suivant le schéma d'achats précipités lors des hausses continues de prix et de retenue lors des baisses, ont généralement reporté leurs achats réels. Bien que les demandes de renseignements aient repris après la fin de la pause estivale, les transactions effectives sont restées limitées. Dans le même temps, le lingot de magnésium est une matière première primaire, de sorte que le coût d'opportunité pour les acheteurs de retarder leurs achats est relativement faible, et ils ont donné la priorité à la réduction des achats de cette catégorie pendant la phase d'affaiblissement de la demande. De plus, le taux de change yuan-dollar a franchi le niveau de 6,7 en septembre, comprimant les gains de change des négociants sur les commandes libellées en dollars et freinant leur volonté de vendre. Par conséquent, les exportations de lingots de magnésium sont restées à de faibles niveaux, reflétant essentiellement un jeu d'attentes façonné par trois facteurs entrelacés : un faible soutien des prix du côté de l'offre, un sentiment d'attentisme croissant du côté de la demande et l'érosion des gains de change, plutôt qu'un effondrement complet des fondamentaux hors de Chine.
Pendant ce temps, les exportations d'alliages de magnésium en septembre ont totalisé 6 898,3 tonnes, en baisse de 13,23 % en glissement mensuel et de 19,6 % en glissement annuel. La baisse en glissement annuel a été nettement plus faible que celle des lingots de magnésium, confirmant que les achats d'alliages de magnésium sont largement liés aux plans de production à long terme et sont moins sensibles aux variations de prix à court terme, une caractéristique structurelle qui confère une plus grande résilience aux baisses de prix. Cependant, le repli en glissement mensuel reflétait également des taux d'utilisation plus faibles dans les entreprises de moulage sous pression à l'étranger. Parmi elles, les marchés allemand et indien ont inversé la tendance avec une croissance, portés par un réapprovisionnement progressif le long des lignes de production automobile locales. Les exportations vers des marchés comme le Canada et la Corée du Sud ont fortement chuté, indiquant que la contraction de la demande était généralisée, et la croissance localisée était insuffisante pour compenser la pression baissière globale. En septembre, les exportations de poudre de magnésium ont totalisé 5 265,8 tonnes, en baisse de 12,7 % en glissement annuel, la plus faible baisse mensuelle parmi les trois principaux produits, mais les exportations cumulées de janvier à septembre ont reculé de 6,77 % en glissement annuel, la plus forte baisse cumulée des trois. En août, affectées par la pause estivale européenne et l'affaiblissement de la demande de désulfuration de l'acier, les exportations de poudre de magnésium ont fortement chuté de 24,6 % en glissement mensuel. Le rebond de 15,22 % en glissement mensuel en septembre n'était qu'une reprise sur une base faible, pas un renversement de tendance. La demande de poudre de magnésium est fortement liée à la demande de désulfuration des aciéries à l'étranger et suit les variations des taux d'utilisation des aciéries. En septembre, la demande dans les régions de production traditionnelles comme le Canada, la Turquie et les Pays-Bas est restée atone, tandis que la Slovaquie et l'Inde ont connu un réapprovisionnement concentré par phases. Cela montre une divergence dans la demande mondiale de désulfuration de l'acier, les destinations d'exportation de poudre de magnésium évoluant en fonction du rythme de production des aciéries régionales. Dans le même temps, compte tenu des restrictions actuelles sur les politiques d'exportation, la faiblesse structurelle sous-jacente est peu susceptible de s'améliorer à court terme.
Le soutien de la demande rigide ne peut masquer la faiblesse de la demande extérieure ; les destinations d'exportation des produits de magnésium en septembre ont fortement changé
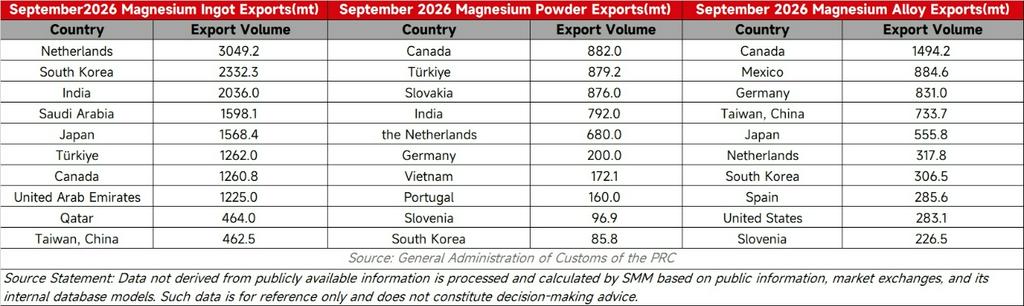
Les exportations totales de lingots de magnésium ont légèrement augmenté de 0,31 % en glissement mensuel en septembre. La tendance de surface était stable, mais en dessous se cachait un changement géographique majeur dans les destinations d'exportation. Le Moyen-Orient a été la principale source de croissance en glissement mensuel : l'Arabie saoudite a bondi de 12 192,92 % en glissement mensuel pour atteindre 1 598 tonnes. Les Émirats arabes unis ont augmenté de 172,22 % en glissement mensuel, et le Qatar a progressé de 383,33 % en glissement mensuel. Plusieurs pays européens ont également connu des fluctuations notables, l'Espagne bondissant de 183,24 % en glissement mensuel et l'Italie augmentant de 193,94 % en glissement mensuel. Le moteur principal de cette expansion de la demande était le réapprovisionnement entraîné par les reprises de production. En septembre, les prix intérieurs du magnésium ont d'abord augmenté puis baissé, entrant dans une trajectoire descendante au milieu et à la fin du mois. Les usines d'aluminium du Moyen-Orient qui avaient précédemment arrêté leur production ont progressivement repris leurs activités et augmenté leur production, tandis que certaines entreprises de moulage sous pression en Europe avaient une demande rigide par phases. Les acheteurs ont saisi la fenêtre de prix bas pour passer des commandes concentrées. En revanche, les marchés de transit traditionnels comme les Pays-Bas et le Japon ont vu leurs volumes d'achat continuer de se contracter, affectés par des niveaux de stocks précédemment élevés et un sentiment d'attentisme. La légère augmentation en glissement mensuel des exportations de lingots de magnésium était essentiellement un réapprovisionnement progressif entraîné par les prix bas stimulant les clients à demande rigide, combiné à la reprise des capacités.
Les exportations totales d'alliages de magnésium ont reculé en glissement mensuel, la forte hausse en Allemagne contrastant nettement avec l'affaiblissement des marchés de transit. En septembre, les exportations d'alliages de magnésium ont chuté de 13,23 % en glissement mensuel, ce qui en fait le produit de transformation profonde avec la contraction de la demande la plus prononcée parmi les trois grandes catégories, avec une divergence significative dans les destinations internes. L'Allemagne a bondi de 81,46 % en glissement mensuel pour atteindre 1 494 tonnes, et les Pays-Bas ont augmenté de 62,47 % en glissement mensuel. Le Canada a fortement chuté de 47,61 % en glissement mensuel, et la Corée du Sud a baissé de 59,72 % en glissement mensuel. La divergence régionale reflète des ajustements à court terme dans les chaînes d'approvisionnement à l'étranger. L'enlèvement de gros volumes en Allemagne était très probablement une manœuvre pour profiter de la fenêtre de prix bas intérieurs afin de livrer des commandes de manière concentrée et de reconstituer les stocks de sécurité. La forte réduction des achats du Canada et de la Corée du Sud reflète la faiblesse des commandes locales des utilisateurs finaux de moulage sous pression, l'échelle des achats s'étant rapidement comprimée en septembre après une vague de réapprovisionnement en août. La poudre de magnésium a affiché la meilleure performance en glissement mensuel parmi les trois principaux produits, mais ce rebond n'a pas été porté par une reprise généralisée de la demande, seulement soutenu par un réapprovisionnement pulsé dans quelques régions. La Slovaquie a bondi de 130,53 % en glissement mensuel pour atteindre 876 tonnes, la Turquie a augmenté de 98,73 % en glissement mensuel, et l'Inde a progressé de 28,16 % en glissement mensuel, tandis que le Canada a plongé de 48,09 % en glissement mensuel, la Pologne a dégringolé de 86,96 %, et Taïwan, Chine a chuté de 66,21 %. La fidélité des clients de la poudre de magnésium est relativement faible, et les fluctuations des exportations suivent directement les changements du rythme d'exploitation des aciéries à l'étranger. La croissance en Turquie et en Slovaquie provenait d'achats concentrés d'approvisionnement chinois à bas prix après que les aciéries locales ont épuisé leurs stocks antérieurs. Ce type de réapprovisionnement à court terme dans des régions isolées explique également les fluctuations relativement importantes des volumes totaux d'exportation de poudre de magnésium.
Perspectives du marché d'exportation du magnésium : la faiblesse à court terme ne devrait pas modifier la tendance annuelle, le soutien de la transformation profonde et les effets de base soutenant la résilience annuelle des exportations totales de produits de magnésium
À court terme, les exportations de produits de magnésium devraient légèrement augmenter. Certaines commandes retardées en septembre devraient être livrées en octobre et dans un avenir proche. Combiné au fait que les prix du magnésium en Chine continuent de toucher le fond depuis octobre, il existe un potentiel de stabilisation, avec une demande de réapprovisionnement liée à la reprise de la production au Moyen-Orient et dans certaines usines de moulage sous pression européennes susceptible d'émerger à bas prix. Parallèlement, les prix bas fréquents ont incité les négociants à effectuer des achats concentrés à bas prix pour honorer leurs contrats, ce qui devrait améliorer la tendance actuelle des exportations. Cependant, les contraintes restent évidentes, les nouvelles commandes importantes étant encore rares et les fluctuations régionales susceptibles de continuer à changer de manière significative.
À long terme, les exportations totales de produits de magnésium pour l'année entière conservent une base de résilience pour une légère croissance. Bien que le quatrième trimestre soit encore confronté au frein de la faiblesse de la demande et des barrières commerciales, la faiblesse d'un seul mois ne détermine pas la trajectoire annuelle. D'une part, les catégories de transformation profonde comme les alliages de magnésium ont démontré une forte capacité contracyclique, les exportations cumulées des trois premiers trimestres maintenant une croissance régulière et servant de force centrale soutenant les volumes totaux. D'autre part, le lingot de magnésium, en tant que produit d'exportation principal, n'a pas connu d'effondrement systémique de sa baisse cumulée au cours des trois premiers trimestres. Alors que les utilisateurs finaux à l'étranger ont subi un déstockage prolongé, combiné aux stocks traditionnels avant les fêtes à l'étranger, il existe un potentiel de demande de réapprovisionnement progressif après avoir touché le fond au quatrième trimestre. Les exportations annuelles devraient démontrer une forte résilience structurelle globale, portées par la croissance des produits de transformation profonde et l'avantage de base accumulé précédemment.