Après la fin des congés de la fête nationale, les prix du magnésium ont poursuivi leur baisse d’avant les congés, s’orientant à la baisse. Les stocks au comptant de lingots de magnésium accumulés pendant les congés ont laissé le marché bien approvisionné, tandis que les acheteurs en aval s’étaient suffisamment réapprovisionnés avant les congés et que les stocks existants n’avaient pas encore été efficacement absorbés, entraînant un grave déséquilibre entre l’offre et la demande. Pour stimuler les transactions, les fonderies de magnésium primaire ont réduit leurs prix à plusieurs reprises, amorçant ainsi la tendance baissière d’après les congés. La baisse rapide des prix n’a cessé d’éroder les bénéfices des fonderies, et les pertes des fonderies de magnésium primaire ont continué de s’aggraver. Face à l’accumulation des pertes, quand les prix du magnésium cesseront-ils de baisser ? 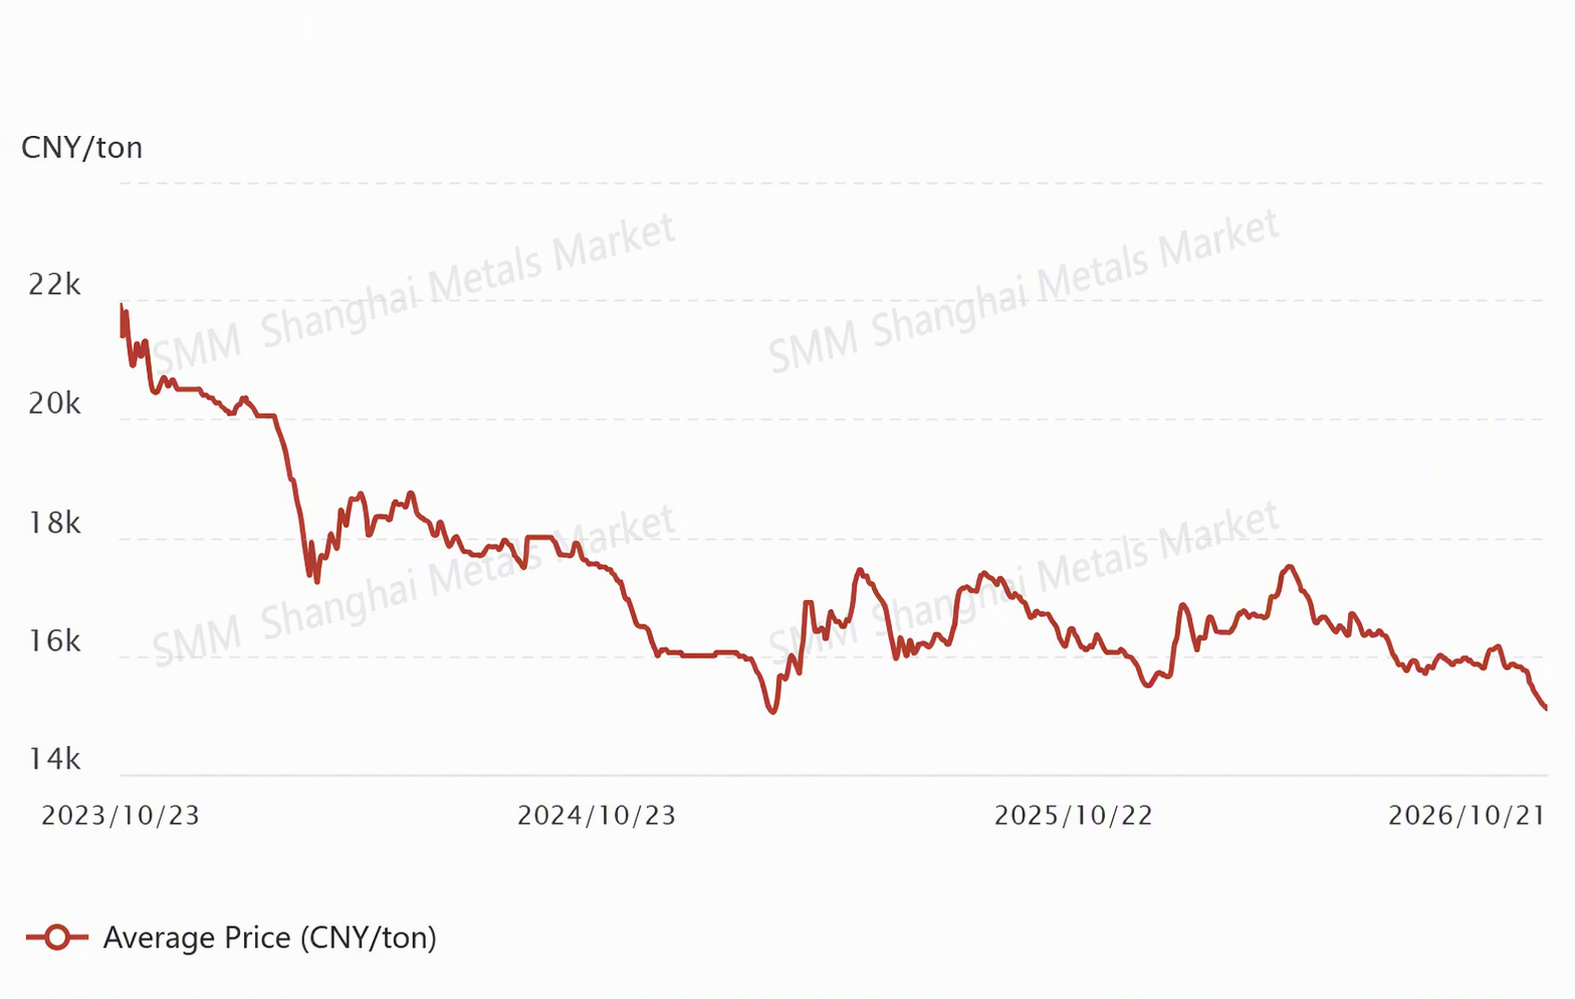
Les prix du magnésium ont chuté rapidement après les congés, et le rythme de la baisse s’est quelque peu ralenti après que les prix se sont approchés de 15 300 yuans/tonne, mais la tendance baissière globale ne s’est pas encore inversée et le marché continue de s’éroder lentement. Pendant cette période, les fonderies de magnésium primaire ont fréquemment diffusé des informations sur des réductions de production : selon les statistiques de SMM, quatre fonderies de magnésium primaire ont désormais arrêté leur production pour maintenance et trois ont réduit leurs taux d’exploitation, avec un impact combiné sur la production quotidienne d’environ 220 tonnes (hors variations dans les fonderies avant l’ajustement statistique de la production de septembre). Compte tenu du fait que certaines fonderies ayant effectué une maintenance en septembre ont vu leurs taux d’exploitation d’octobre légèrement rebondir, la production globale de magnésium primaire en octobre devrait être pratiquement stable par rapport à septembre.
Du côté de la demande, la demande d’alliages de magnésium des secteurs automobile et des deux-roues est faible, et la pression sur les stocks des fonderies d’alliages de magnésium s’est considérablement accrue. Les fonderies d’alliages de magnésium ont été contraintes de réduire leur production, avec une production totale d’alliages de magnésium affectée de près de 3 000 tonnes. D’autres secteurs pourraient connaître une certaine croissance, mais la configuration globale de l’offre et de la demande sur le marché du magnésium métal est difficile à inverser efficacement.
Du côté des coûts, en ce début d’octobre, les prix du ferrosilicium et du charbon ont partiellement reculé par rapport à leurs sommets antérieurs, le prix du ferrosilicium 75# tombant à 6 100 yuans/tonne et le charbon destiné à la production de semi-coke reculant à environ 900-950 yuans/tonne, mais les coûts globaux restent élevés et les écarts de coûts entre provinces persistent. Bénéficiant de l’effet compensatoire des prix du semi-coke, le coût de production moyen du Shaanxi en octobre est d’environ 15 500 yuans/tonne, pratiquement au même niveau que les prix actuels du magnésium. Les coûts dans d'autres provinces ont reculé, mais les niveaux absolus restent élevés. Affectées par l'affaiblissement rapide des prix du magnésium, les différences de pertes régionales se sont creusées rapidement, et avec la récente forte baisse des prix du magnésium, les pertes des fonderies de magnésium primaire ont continué de s'aggraver. Les pertes dans les provinces à coûts élevés n'ont cessé de s'élargir, et les fonderies de magnésium primaire subissent une pression opérationnelle considérable.
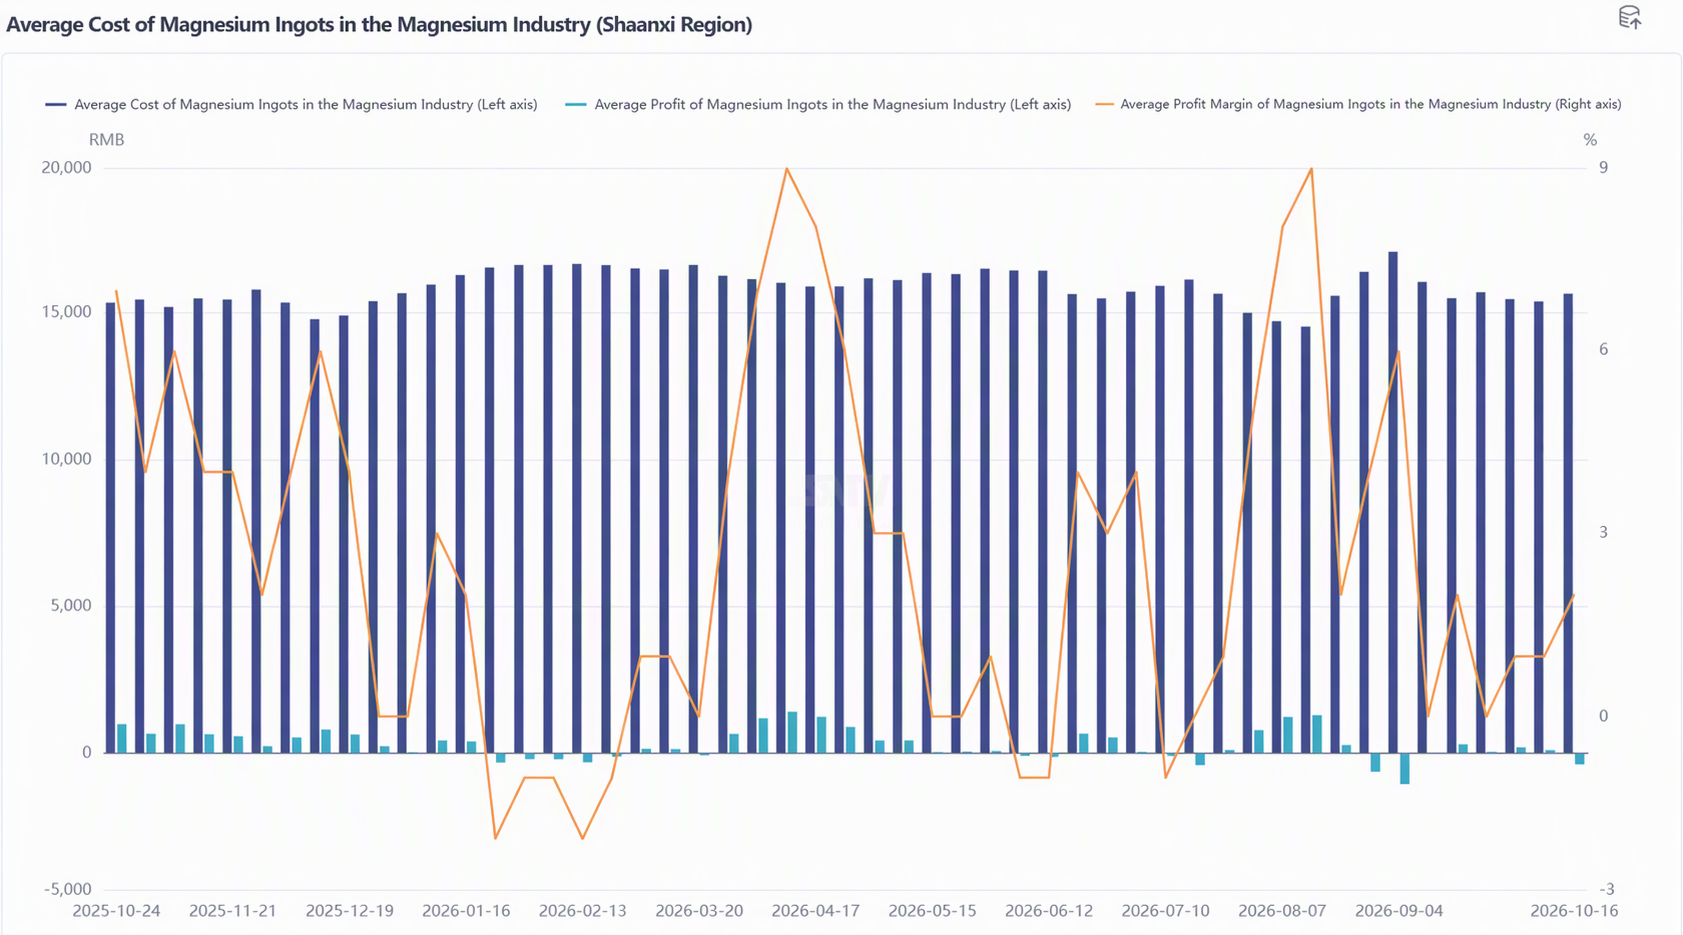
Selon SMM, à l'heure de la publication, les cotations des fonderies de magnésium primaire ont légèrement augmenté, les cotations globales du marché étant relevées à 15 200 yuans/tonne. Les prix du magnésium ont désormais cessé de baisser et ont rebondi, les cotations du marché attendant confirmation des transactions, et le sentiment général s'est modestement amélioré. Ce rebond résulte davantage de la convergence de facteurs à court terme : la volonté accrue des fonderies de maintenir les prix après la baisse rapide précédente, combinée à des prix bas attirant le réapprovisionnement des utilisateurs finaux. Les fondements du soutien des prix ne sont pas encore solides. À long terme, le déséquilibre entre l'offre et la demande du marché reste non résolu. Pour que le marché du magnésium se stabilise véritablement, des réductions de production côté offre doivent être mises en œuvre et une reprise côté demande doit se concrétiser.