SMM, 9 octobre :
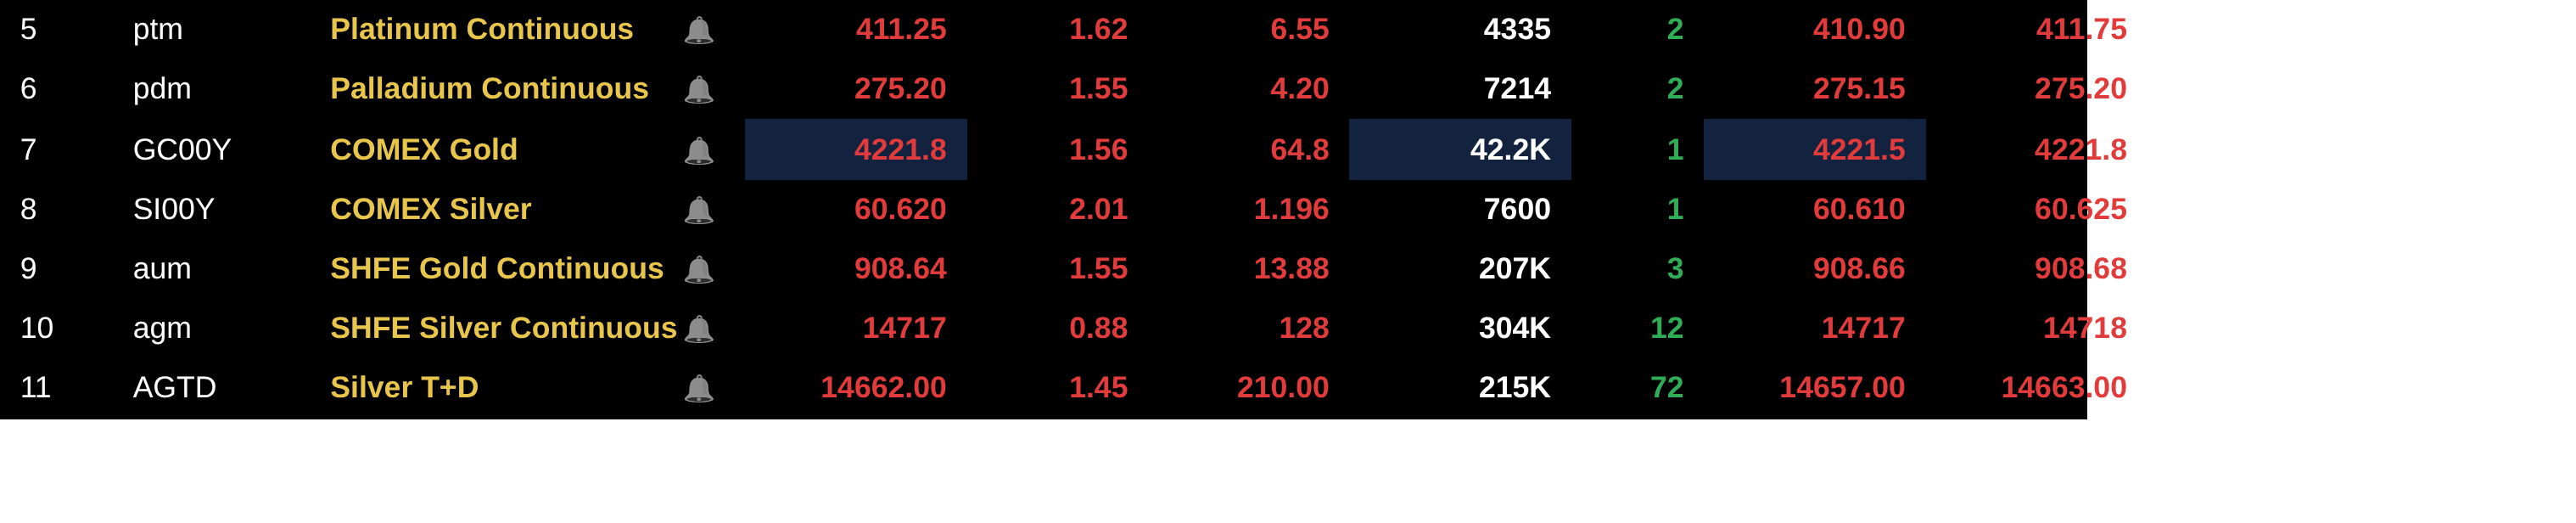
Le 9 octobre, les contrats à terme sur les métaux précieux et les actions associées ont rebondi de concert. Affectés par des données sur l'emploi non agricole américain plus faibles que prévu, les anticipations de hausse des taux de la Réserve fédérale américaine se sont légèrement refroidies, et les rendements des obligations du Trésor américain ont reculé. Le président américain Trump a déclaré le 8 octobre que les États-Unis étaient engagés dans des négociations « productives » avec l'Iran et ne prendraient pas de mesures militaires contre l'Iran avant les élections de mi-mandat américaines de novembre, ce qui a fait baisser les prix du pétrole. Avec le refroidissement des anticipations de hausse des taux de la Fed en octobre, l'apaisement des risques géopolitiques et l'augmentation par la Banque populaire de Chine de ses réserves d'or pour le 23e mois consécutif, les contrats à terme sur les métaux précieux ont progressé tant sur les marchés nationaux qu'internationaux. À 15 h 11 le 9 octobre, l'or COMEX a augmenté de 1,56 % à 4 221,8 $/oz ; le contrat d'or le plus traité au SHFE a augmenté de 1,55 % à 908,64 yuans/g ; l'argent COMEX a augmenté de 2,01 % à 60,62 $/oz ; le contrat d'argent le plus traité au SHFE a augmenté de 0,88 % à 14 717 yuans/kg ; et l'argent T+D a augmenté de 1,45 % à 14 662 yuans/kg. En outre, le contrat à terme sur le platine le plus traité a augmenté de 1,62 % à 417,15 yuans/g, et le contrat sur le palladium le plus traité a augmenté de 1,55 % à 275,2 yuans/g.
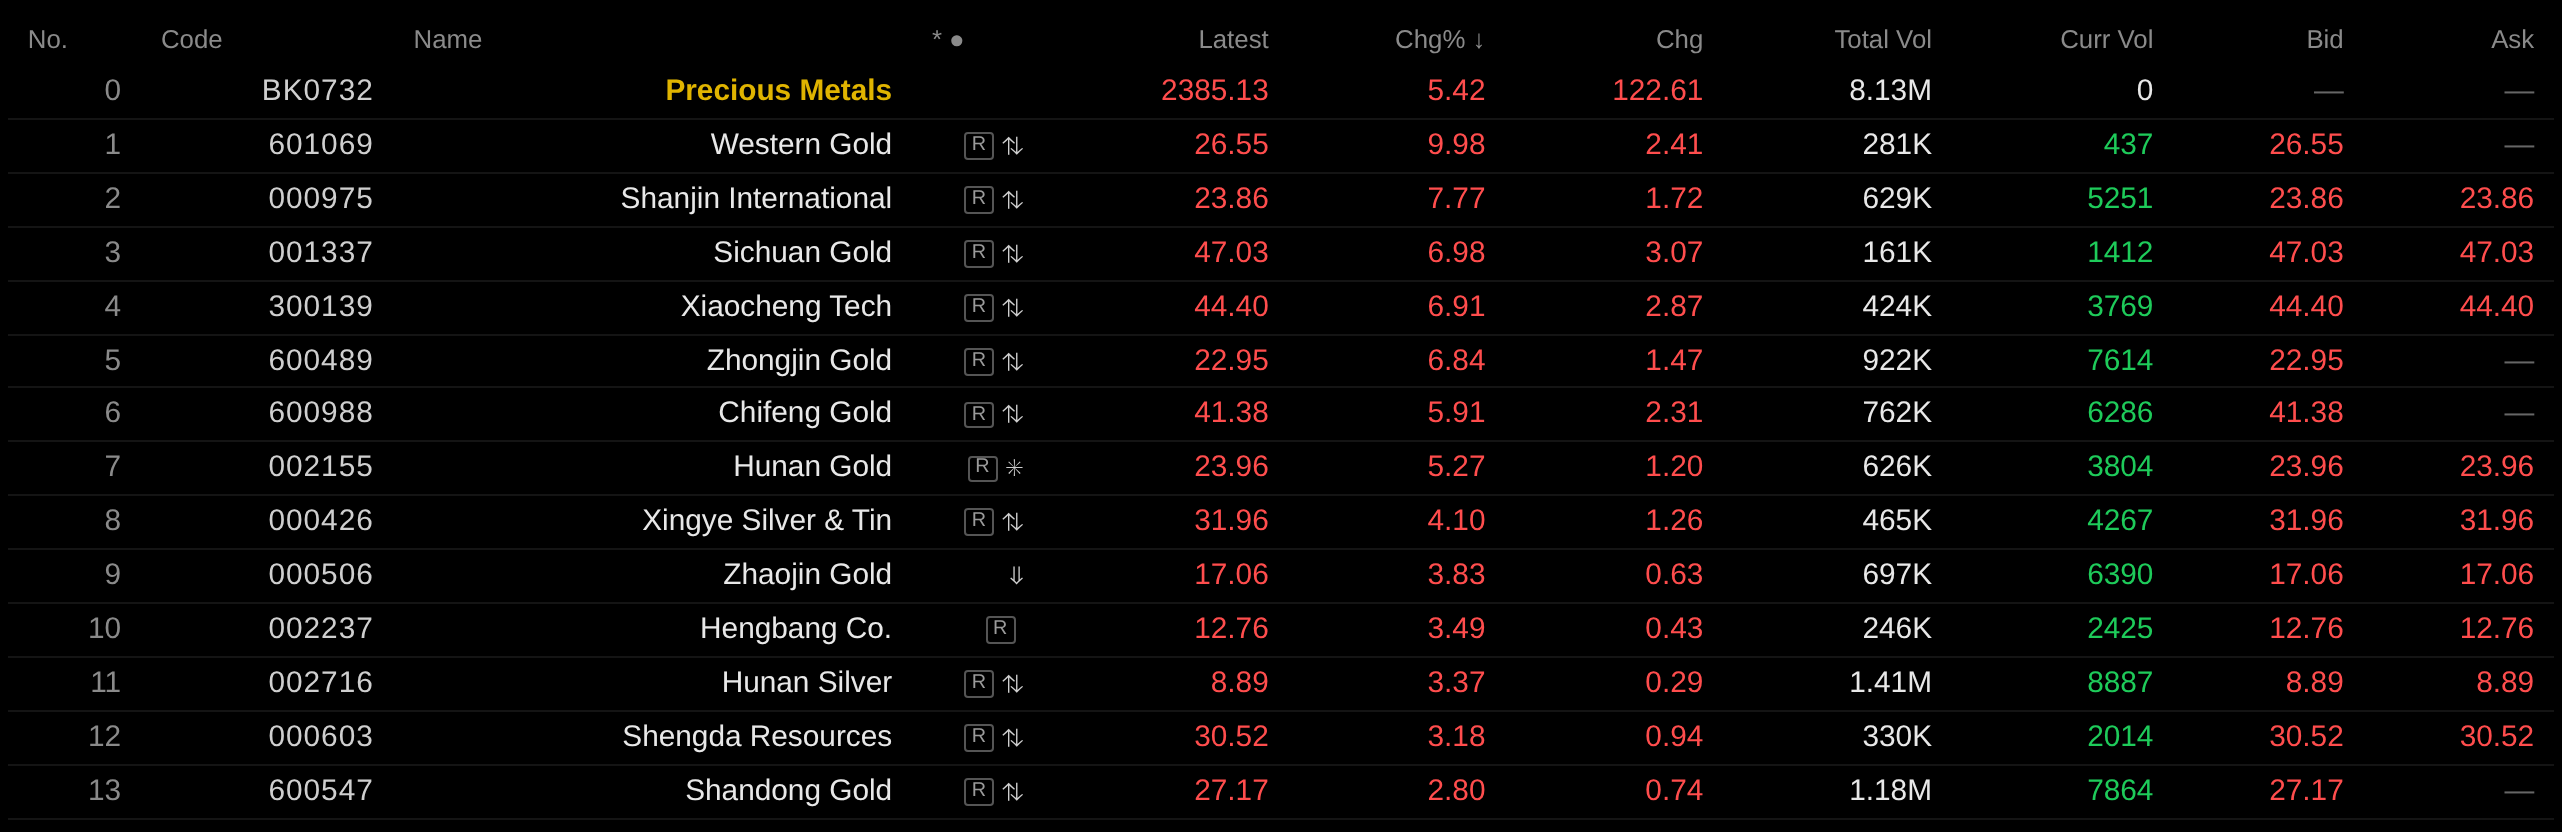
Actions : À la clôture du 9 octobre, le secteur des métaux précieux a bondi de 5,42 %. Parmi les titres individuels, Western Region Gold a atteint la limite quotidienne, tandis que Shanjin International, Sichuan Gold, Xiaocheng Technology, Zhongjin Gold et Chifeng Gold ont mené les gains.
Marché au comptant
Le 9 octobre, le prix de référence moyen départ usine de l'argent SMM n° 1 au matin a légèrement baissé par rapport au jour de bourse précédent.
Sur le marché au comptant, les échanges ont été relativement actifs pour le deuxième jour ouvrable consécutif après les vacances. Les prix de l'argent ont continué de se consolider, les acheteurs faisant des demandes assez actives, dont certaines étaient des demandes de réapprovisionnement de la part des négociants. Les stocks réels n'avaient pas encore été consommés par les utilisateurs finaux. Ce matin, la base entre l'Ag (T+D) et le contrat le plus traité au SHFE s'est quelque peu resserrée, fluctuant entre 40 et 50 yuans/tonne. Les cotations avec prime à Shanghai ont été relevées par rapport à la veille, concentrées à une décote de 45 yuans/kg par rapport au SHFE 2612, mais les transactions réelles sont restées à une décote de 50 à 55 yuans/kg. Les cotations à Shenzhen étaient similaires à celles de Shanghai, mais les échanges y étaient plus actifs.
Dans l'ensemble, les anticipations de hausse des taux de la Fed et les risques géopolitiques au Moyen-Orient ont continué de limiter la hausse de l'argent. À l'avenir, il faudra prêter attention aux flux de capitaux et aux signaux supplémentaires de la Fed. Les échanges au comptant ont été relativement soutenus aujourd'hui, mais les variations des stocks réels sous warrant doivent encore être surveillées.
Points de vue du marché
Concernant les perspectives des métaux précieux, les points de vue de certaines institutions sont les suivants :
Tony Sage, PDG de Critical Metals, a déclaré : « Un resserrement monétaire supplémentaire pourrait encore présenter des risques de baisse pour l'or... À l'avenir, les opérateurs suivront de près les données économiques à venir, qui pourraient fournir des indices supplémentaires sur la politique monétaire et influencer le sentiment du marché avant la réunion d'octobre de la Fed. » « Si les données économiques ou les orientations politiques ne répondent pas aux attentes, cela pourrait faire baisser davantage les rendements, soutenant ainsi les prix de l'or. » (Application de données Jin10)
CICC Wealth Futures a noté que l'or COMEX s'est consolidé latéralement en séance, le dollar fort et les rendements des obligations du Trésor américain toujours élevés continuant de limiter la performance de l'or. Le compte rendu de la réunion de septembre de la Fed a montré un soutien unanime à une hausse de 25 points de base en septembre, bien que les responsables aient été profondément divisés sur la justification de nouvelles hausses. La plupart des responsables ont indiqué qu'une autre hausse des taux serait appropriée d'ici la fin de l'année. « Certains participants » ont fait valoir que plus les prix de l'énergie restent élevés, plus le risque que les augmentations de coûts sectorielles se propagent en une inflation généralisée est élevé, nécessitant des hausses de taux pour freiner l'impact des chocs énergétiques et autres chocs de prix. Des responsables plus restrictifs, cependant, estimaient que la demande globale tirée par l'IA à moyen terme pourrait dépasser l'offre, poussant l'inflation à la hausse, tandis que de nouvelles hausses de droits de douane présentaient également des risques à la hausse pour l'inflation, justifiant des hausses de taux préventives pour contrer la demande inflationniste émergente. Néanmoins, les points de vue divergents sur la nécessité de nouvelles hausses, associés à des données sur l'emploi non agricole américain de septembre plus faibles que prévu et à un recul inattendu des données PCE d'août en raison de révisions méthodologiques, ont maintenu les attentes du marché concernant une hausse en octobre relativement modérées. Le dollar fort et les rendements élevés des obligations du Trésor américain ont renforcé la pression à la baisse sur l'or à mesure que les taux réels augmentent, bien que les achats des banques centrales et la demande d'ETF continuent d'apporter un certain soutien. Concernant les achats des banques centrales, la Turquie est redevenue acheteuse nette en août, tandis que les banques centrales mondiales ont maintenu leurs achats d'or en septembre. La Banque populaire de Chine a prolongé sa série d'accumulation d'or à un 23e mois, et la Russie a annoncé qu'elle multiplierait par cinq ses achats de devises et d'or du 7 octobre au 6 novembre par rapport aux niveaux de septembre, renforçant le plancher des prix de l'or. Les flux de fonds ont montré que les positions ouvertes des ETF sur l'or mondiaux ont augmenté jusqu'au 7 octobre, tandis que les positions ouvertes sur l'or COMEX ont diminué au cours de la semaine se terminant le 29 septembre. (Zhitone Financial)
Les stratèges de State Street Global Advisors ont noté dans un rapport que les moteurs structurels de la tendance haussière de l'or semblent intacts, notamment la dette publique record, la demande physique robuste des banques centrales et du marché de détail chinois, et l'incertitude géopolitique et économique accrue. Ils ont averti que la hausse des taux pourrait accroître davantage les coûts du service de la dette dans les grandes économies, exacerbant les déséquilibres budgétaires. La prime du prix de l'or domestique en Chine a fortement augmenté cette année, les importations d'or de consommation atteignant un niveau record de 1 141 tonnes au cours des huit premiers mois malgré des prix plus élevés. Les stratèges ont maintenu leur prévision de base selon laquelle l'or atteindrait 4 750 à 5 500 $/oz d'ici le premier trimestre 2027.
Les analystes de Saxo Bank ont déclaré : « Les mouvements du prix de l'or soulignent la lutte permanente entre les opérateurs macroéconomiques et les opérateurs techniques. D'une part, les opérateurs vendent de l'or en raison de la hausse des coûts de financement et d'un dollar américain plus fort ; d'autre part, les investisseurs cherchent à se couvrir contre les risques budgétaires pouvant découler de la hausse de la dette et des coûts d'emprunt. » (Application de données Jin10)
Le World Gold Council a rapporté que les ETF sur l'or mondiaux ont attiré 10 milliards de dollars d'entrées en septembre, portant les entrées du troisième trimestre à un niveau record de 31 milliards de dollars, menées par les fonds cotés en Europe et en Amérique du Nord. Malgré la baisse des prix de l'or, les avoirs mondiaux en or ont encore augmenté de 67 tonnes pour atteindre un niveau record de 4 256 tonnes, tandis que le total des actifs sous gestion a baissé de 7 % en glissement trimestriel à 574 milliards de dollars. Au niveau des pays et des régions, les entrées record du troisième trimestre ont été menées par les États-Unis, suivis par de fortes contributions des fonds cotés au Royaume-Uni. Le Royaume-Uni a enregistré son meilleur trimestre jamais enregistré, aidant l'Europe à atteindre le même jalon au niveau régional.
Le responsable de la stratégie des matières premières d'ING, Warren Patterson, et Ewa Manthey ont déclaré que les prix de l'or ont légèrement augmenté mardi. La baisse des prix du pétrole et le renforcement du marché obligataire ont atténué les inquiétudes inflationnistes et réduit les attentes du marché concernant de nouvelles hausses de taux. Parallèlement, les banques centrales ont continué d'acheter de l'or, apportant un soutien aux prix de l'or. Les données du World Gold Council ont montré que les banques centrales sont restées acheteuses nettes d'or, la diversification des réserves à long terme demeurant le principal moteur. Les données ont montré que les banques centrales sont restées acheteuses nettes d'or en août, ajoutant 39 tonnes, portant le total des achats depuis le début de l'année à 170 tonnes. La Pologne et l'Ouzbékistan ont chacun ajouté 8 tonnes. La Turquie est redevenue acheteuse nette d'or en août, achetant 3 tonnes après trois mois consécutifs de ventes nettes. Les autres acheteurs comprenaient le Kazakhstan, la République tchèque, la Bolivie et le Ghana. La Russie a réduit ses avoirs en or de 6 tonnes. Les dernières données ont montré que malgré les prix élevés de l'or, la demande d'or du secteur officiel est restée résiliente. Les achats continus d'or des banques centrales sont principalement motivés par des objectifs de diversification des réserves à long terme plutôt que par des fluctuations du marché à court terme. Alors que la Pologne et plusieurs banques centrales de marchés émergents continuent d'augmenter leurs avoirs en or, la demande du secteur officiel pourrait rester un soutien important pour le marché de l'or dans les mois à venir.
HSBC a abaissé jeudi dernier ses prévisions de prix de l'or, citant les attentes de nouvelles hausses de taux américaines et la hausse des prix du pétrole qui pourraient peser sur l'or à court terme. Cependant, la banque estime que les facteurs à long terme soutenant les prix de l'or restent intacts. HSBC prévoit désormais que l'or atteindra en moyenne 4 490 dollars l'once en 2026, contre une prévision précédente de 4 560 dollars, et a abaissé sa prévision de prix moyen de l'or pour 2027 à 4 825 dollars l'once contre 4 925 dollars. HSBC a déclaré que les attentes du marché concernant de nouvelles hausses de taux d'intérêt américaines et la hausse des rendements obligataires continueront de peser sur les prix de l'or, car cela sape l'attrait de l'or sans rendement. Les économistes de la banque s'attendent à ce que la Fed américaine relève à nouveau ses taux en décembre de cette année.
Les prix de l'or ont nettement reculé récemment, sous la pression de la hausse des rendements des obligations du Trésor américain, mais Morgan Stanley n'a pas modifié son point de vue haussier pour les 12 prochains mois. Les stratèges de la banque estiment que 4 000 dollars constituent un « plancher assez solide ». L'or a fortement reculé récemment, mais sa logique d'allocation à long terme n'a pas été ébranlée. C'est le point de vue de Morgan Stanley. Amy Gower, responsable de la stratégie des métaux et des mines de la banque, a déclaré que trois facteurs pourraient soutenir les prix de l'or dans les mois à venir. Gower a noté que la demande physique d'or reste forte, en particulier les achats des banques centrales, qui restent actifs. Gower a déclaré que les inquiétudes concernant la dette publique à long terme et la viabilité budgétaire sur les marchés mondiaux continuent d'augmenter, mais que la hausse des rendements obligataires reste le principal défi pour l'or. L'or lui-même ne génère aucun intérêt, et lorsque les rendements obligataires augmentent, son attrait relatif est facilement supprimé. Les mouvements des prix du pétrole sont également une variable importante affectant l'or. Alors que les responsables américains et iraniens communiqueraient par des intermédiaires, le conflit qui dure depuis des mois au Moyen-Orient pourrait s'apaiser.
Lecture recommandée :
►
►