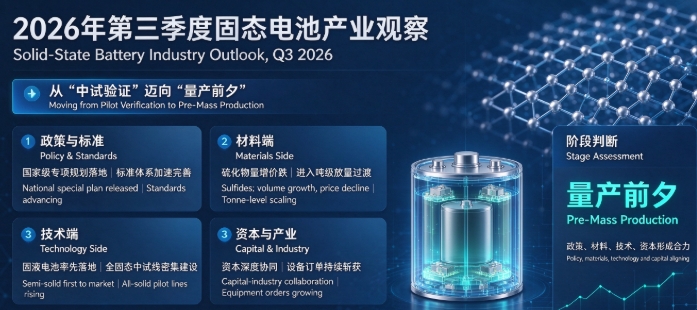
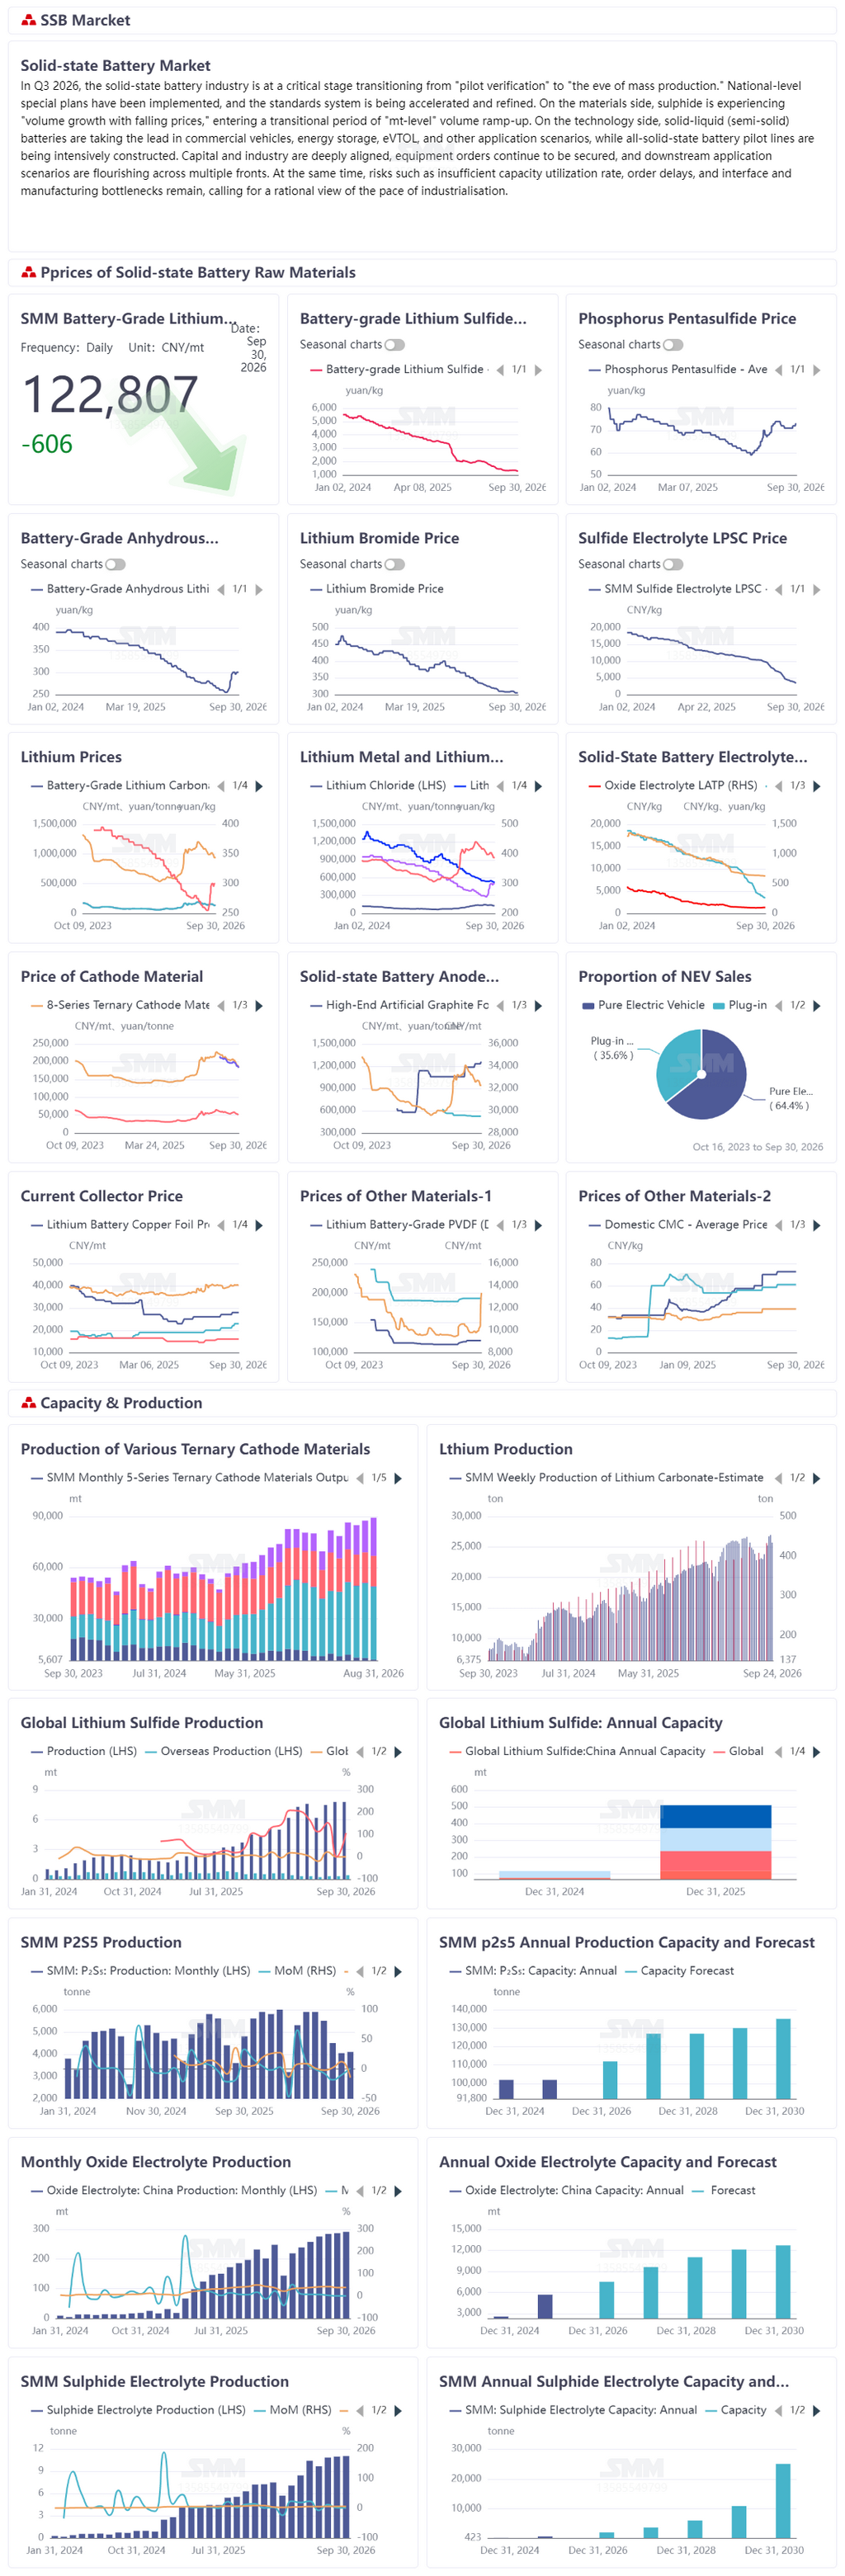
Point clé à retenir : au troisième trimestre 2026, l’industrie des batteries à l’état solide se trouve à une étape critique de transition entre la « validation à l’échelle pilote » et « l’aube de la production de masse ». Des plans spéciaux au niveau national ont été mis en œuvre et le système de normes est en cours d’accélération et d’amélioration. Côté matériaux, les électrolytes au sulfure connaissent une « hausse des volumes et une baisse des prix », entrant dans une période de transition de montée en volume à l’échelle de la tonne. Côté technologie, les batteries solide-liquide (semi-solides) sont les premières à être déployées dans des scénarios tels que les véhicules utilitaires, le stockage d’énergie et les eVTOL, tandis que les lignes pilotes pour les batteries tout-solide sont construites de manière intensive. Le capital et l’industrie collaborent en profondeur, les commandes d’équipements continuent d’être sécurisées et les scénarios d’application en aval se multiplient dans de nombreux domaines. Dans le même temps, cependant, des risques tels qu’une utilisation insuffisante des capacités, des commandes en retard et des goulets d’étranglement au niveau des interfaces et de la fabrication subsistent, ce qui exige une vision rationnelle du rythme de l’industrialisation.
Avant-propos : analyse des prix des matériaux — côté politique chaud, côté spot froid, sulfure « hausse des volumes, baisse des prix »
Au troisième trimestre 2026, le secteur des batteries à l’état solide a montré une divergence frappante : « chaud du côté politique, froid du côté spot des matériaux ». Le 28 septembre, le ministère de l’Industrie et des Technologies de l’information (MIIT) et six autres départements ont publié le « 15e plan quinquennal pour le développement de la nouvelle industrie des batteries », clarifiant l’application préliminaire à grande échelle des batteries tout-solide d’ici 2030, ce qui a renforcé le secteur des batteries et celui des batteries à l’état solide le 29 septembre. Cependant, du côté spot des matériaux, l’ancrage des prix centré sur les sels de lithium a baissé de manière unilatérale, et les électrolytes au sulfure ont montré un schéma typique de « hausse des volumes, baisse des prix ».
Concernant les sels de lithium, le prix spot moyen du carbonate de lithium de qualité batterie au troisième trimestre était d’environ 148 000 RMB/tonne. À la fin du trimestre, la cotation du 29 septembre pour le carbonate de lithium de qualité batterie était de 123 000 RMB/tonne, avec une baisse cumulée au troisième trimestre de -22,9 %.
Concernant les matériaux spécifiques aux batteries à l’état solide, les électrolytes au sulfure ont été le segment avec l’« effondrement des prix » le plus évident ce trimestre. De janvier à août 2026, la production cumulée d’électrolytes au sulfure en Chine a atteint 70 tonnes, en hausse de 119,7 % en glissement annuel, dépassant déjà la production totale de 2025 de 58,29 tonnes, mais ne représentant que 19,6 % de l’objectif annuel prévisionnel de 360 tonnes. En août, le taux d'utilisation des capacités n'était que de 5,82 %, les prix des produits ont continué de chuter, et le LPSC a reculé de plus de 24 % en un seul mois. Le sulfure de lithium a également monté en cadence simultanément : en août, la production chinoise de sulfure de lithium de qualité batterie s'est établie à 7,79 tonnes, en hausse de 3,6 % en glissement mensuel et de 143 % en glissement annuel ; le cumul de janvier à août a atteint 52,9 tonnes, dépassant déjà la production mondiale de 34 tonnes prévue pour l'ensemble de l'année 2025. La production chinoise représente environ 95 % du total mondial. On s'attend à ce que la production mensuelle au T4 atteigne 9 à 10 tonnes, pour une production annuelle de 85 à 95 tonnes.
Du côté de l'offre, le T3 a vu l'atterrissage concentré de lignes de production « à l'échelle de la centaine de tonnes » : la ligne pilote de sulfure de lithium et d'électrolyte solide à l'échelle de la centaine de tonnes de Tinci Materials a été achevée et mise en service au T3 ; la ligne de production d'électrolyte solide de 150 tonnes/an de Shandong Chuanglu a terminé son installation et sa mise en service ; l'électrolyte à base d'oxyde de Capchem mettra en service une capacité à l'échelle du millier de tonnes en 2026. Cependant, au premier semestre, l'offre et la demande de sulfure de lithium et d'électrolytes sulfurés ont toutes deux été faibles, et la pression sur les prix a été le thème principal du T3. Les matériaux d'anode ont relativement bien résisté à la baisse, et les additifs ont affiché une vigueur structurelle. Dans l'ensemble, le secteur des matériaux pour batteries à l'état solide est entré dans une phase de transition, passant de « transactions au kilogramme » à « transactions à la tonne », avec un centre de gravité des prix orienté à la baisse. Le T4 devra vérifier la qualité de la montée en volume à l'échelle de la tonne.
I. Matériaux pour batteries à l'état solide
-
Électrolytes : la production en amont des sulfurés augmente mais les prix restent sous pression ; la capacité des oxydes prend les devants en matière de montée en échelle ; les halogénures accélèrent leur réserve
La voie des sulfurés a été la direction la plus intensivement développée du côté des matériaux au T3. La ligne pilote de sulfure de lithium de haute pureté d'une filiale contrôlée par Semcorp a été achevée, avec des projets visant à atteindre une production de masse à l'échelle du millier de tonnes d'électrolytes solides soufrés-halogénés en 2026-2027. La ligne pilote de sulfure de lithium et d'électrolyte solide à l'échelle de la centaine de tonnes de Tinci Materials a été achevée et est entrée en production d'essai au T3, en utilisant un procédé en phase liquide développé en interne, avec des coûts inférieurs de 30 à 40 % à ceux du procédé en phase solide dominant. XTC New Energy a mis en production pilote son sulfure de lithium de haute pureté. La ligne pilote de sulfure de lithium de Yahua Group est entrée en phase de démonstration et de conception, et des échantillons ont été envoyés aux clients. Le projet pilote de 50 tonnes de sulfure de lithium de Tianqi Lithium est en construction et devrait être achevé au second semestre ; la plupart des procédés de préparation d’électrolyte sulfuré de type argyrodite ont été sortis des boîtes à gants. La première ligne mondiale de sulfure de lithium de haute pureté à l’échelle de dix mille tonnes de Gotion Holding a démarré à Anqing, avec l’objectif d’achever les essais pilotes d’ici fin 2026 et la production de masse complète en 2027, pour une pureté atteignant 99,99 %. Le projet de 3 000 tonnes de sulfure de lithium de Qinghai Weixiang a été enregistré, avec une phase I de 500 tonnes et une phase II de 2 500 tonnes, pour une mise en service prévue en juillet 2027. L’électrolyte sulfuré d’Easpring est entré en validation à petite échelle auprès de clients leaders des batteries tout-solide et dispose d’une capacité d’approvisionnement extensible. La ligne de production automatisée d’électrolyte solide sulfuré de Guoci Materials a été achevée, avec une orientation stratégique vers les sulfures. Les électrolytes solides sulfurés et halogénés de Langu New Energy ont atteint une capacité de l’ordre de la centaine de tonnes, avec une prochaine étape prévue d’extension au niveau du millier, voire de la dizaine de milliers de tonnes. Tengyuan Cobalt et Hunan Lithium Sulfur ont construit conjointement une ligne pilote de sulfure de lithium.
La voie oxyde est en tête en matière d’ingénierie et de capacité. La capacité d’électrolyte solide oxyde de Langu New Energy a atteint le niveau de dix mille tonnes ; Shenzhen Xinyuanbang, dans lequel Senior Material détient une participation, dispose d’une capacité d’électrolyte oxyde de l’ordre du millier de tonnes et d’expéditions de l’ordre de la centaine de tonnes ; le projet d’électrolyte solide de mille tonnes de Yibin Chenfeng, d’un montant de 530 millions de RMB, a été signé et implanté à Heyuan, dans le Guangdong, principalement pour la production d’électrolytes solides oxydes, avec une mise en production prévue en octobre 2027 ; les électrolytes oxydes de Capchem ont été produits en série et commercialisés, et une capacité de l’ordre du millier de tonnes sera mise en service en 2026 ; la capacité d’électrolyte hybride solide-liquide oxyde de l’ordre du millier de tonnes de Kunlun New Material sur sa base de Huzhou est progressivement libérée ; Mitsubishi Chemical prévoit d’investir environ 15 milliards de JPY pour construire une nouvelle ligne de production d’électrolyte solide oxyde d’une capacité annuelle de 1 000 tonnes, prévue pour le premier trimestre 2028. La poudre de zircone d’Oriental Zirconium a reçu une reconnaissance préliminaire en R&D de la part de certains fabricants de matériaux pour batteries à semi-conducteurs ; Mengguli a obtenu un brevet d’invention pour un électrolyte solide d’oxyde nanométrique ; l’électrolyte solide LATP de Jiuwu Hi-Tech a passé des tests extrêmes de surcharge et de décharge excessive ; la densité énergétique en laboratoire de la voie oxyde de Penghui Energy a dépassé 400 Wh/kg, avec une plage de température de fonctionnement de -40 °C à 105 °C.
La voie des halogénures accélère son déploiement en tant qu’alternative potentielle. L’électrolyte solide halogénure de deuxième génération de Xinyuren a été produit avec succès à l’essai et est entré en phase de tests préliminaires ; Sumitomo Chemical prévoit de produire en masse des électrolytes solides halogénures au cours de l’exercice 2028 ; l’Université Jiao Tong de Shanghai a lancé un appel d’offres public pour un système intelligent de préparation et de test d’électrolytes solides halogénures.
-
Cathodes : nickel élevé, nickel ultra-élevé et manganèse riche en lithium en parallèle ; les cathodes solide-liquide montent en puissance en premier ; les cathodes tout-solide entrent en validation à l’échelle de la tonne
BTR a réalisé une couverture complète des trois systèmes de matériaux essentiels pour les batteries à semi-conducteurs : cathode, anode et électrolyte. Pour les batteries hybrides solide-liquide, elle adopte une solution composite polymère + oxyde ; pour les batteries tout-solide, elle se concentre sur les matériaux d’électrolyte sulfuré et a développé le premier matériau tridimensionnel haute performance de l’industrie, adapté aux anodes composites lithium-carbone pour batteries tout-solide.
Les matériaux de cathode tout-solide d’Easpring ont passé les tests de plusieurs entreprises de premier plan et sont en cours de validation pour l’installation dans les véhicules, avec des expéditions cumulées de 50 tonnes ; les matériaux de cathode pour batteries solide-liquide ont atteint des expéditions cumulées à l’échelle du millier de tonnes, et les matériaux de cathode solide composites biphasés ont atteint des expéditions stables par lots de plus de cent tonnes par mois ; les nouveaux électrolytes solides sulfurés disposent d’une capacité d’approvisionnement évolutive. Les matériaux de cathode pour batteries à semi-conducteurs de Ronbay ont reçu de bons retours de tests clients, la part des expéditions de nickel élevé de série 9 étant passée à 35 %, avec une demande attendue à l’échelle de la centaine de tonnes cette année, et une ligne d’électrolyte solide à l’échelle de la dizaine de tonnes devrait être achevée dans l’année. Les cathodes à haute teneur en nickel, ultra-haute teneur en nickel et à base de manganèse enrichi en lithium de GEM pour batteries à l’état solide ont toutes atteint des expéditions à l’échelle de la tonne ou plus, et l’entreprise a créé conjointement un laboratoire commun de matériaux de cathode pour batteries à l’état solide avec l’équipe de l’académicien Sun Xueliang. La filiale de Tianhua New Energy, Jiangsu Yili, a lancé sa ligne de production en série de matériaux de cathode pour batteries à l’état solide, prévoyant une capacité de cathode ternaire à haute teneur en nickel de dix mille tonnes, soutenue par une ligne pilote de mille tonnes. L’installation de la ligne pilote d’électrolyte solide de Zhenhua New Material est en phase finale, tout en faisant progresser simultanément l’industrialisation de matériaux ternaires à nickel moyen haute tension, à haute teneur en nickel, à ultra-haute teneur en nickel et à base de manganèse enrichi en lithium. L’Université du Sichuan a publié des résultats sur les batteries tout solide à cathode ultra-haute teneur en nickel : la capacité spécifique de décharge à 0,1C de la cathode ultra-haute teneur en nickel a dépassé 240 mAh/g, la densité d’énergie de la batterie à l’état solide a dépassé 400 Wh/kg et la durée de vie en cyclage a atteint plus de 800 cycles.
Dans l’ensemble, les matériaux de cathode progressent dans les directions à haute teneur en nickel, ultra-haute teneur en nickel et à base de manganèse enrichi en lithium ; les cathodes des batteries semi-solides/solide-liquide montent en puissance en premier, tandis que les cathodes tout solide restent en validation à l’échelle de la tonne et en validation d’installation dans les véhicules.
-
Anodes : l’industrialisation des anodes silicium-carbone s’accélère ; la ligne pilote d’anodes au lithium métal progresse ; les anodes composites et les structures 3D deviennent de nouvelles directions
BTR a développé le premier matériau tridimensionnel haute performance de l’industrie adapté aux anodes composites lithium-carbone pour batteries tout solide. L’anode silicium-carbone de Dowstone a atteint des expéditions en série, les produits de nanotubes de carbone monoparoi ont été fournis en série à plusieurs fabricants de cellules et les électrolytes solides ont été fournis en petites quantités à certains clients. L’anode silicium-carbone CVD de Xiangfenghua est en phase de certification client, et la validation du produit avec Qingtao Energy se poursuit. Le projet d’anode silicium-carbone de LiTan est entré en production de masse, avec une capacité annuelle de 6 500 tonnes, dont 1 500 tonnes pour la phase I, et après la pleine production, il devrait représenter 30 % du marché intérieur. Yibin a signé un projet de 5 000 tonnes de carbone poreux et de 1 000 tonnes de matériaux d’anode silicium-carbone dédiés aux batteries à l’état solide. Furi a acquis 80,80 % du capital de BSL pour 399,6 millions de RMB ; BSL est entré en production de masse pour Gotion High-tech et Yinrui battery materials, avec une capacité annuelle d’environ 540 tonnes. Zhihua Energy a bouclé un tour de financement de série C pour accroître ses investissements dans les anodes silicium-carbone. Shanshan prévoit des anodes pour batteries à l’état solide et des anodes composites à électrolyte solide. Les anodes silicium-carbone, les anodes en lithium métal et les électrolytes solides (LLZO/LATP) de Putailai peuvent tous être appliqués aux batteries solides/solide-liquide. Tianqi Lithium peut produire des bandes de lithium métal ultra-minces en rouleau à rouleau de 300 mm de large, directement fournies aux fabricants de batteries à l’état solide comme matériaux d’anode métallique. Ganfeng Lithium avance sur les deux voies d’anode silicium-carbone et lithium métal.
-
Autres : l’équipement en tête ; séparateurs/films aluminium-plastique/liants/additifs suivent
L’équipement a été l’un des segments d’industrialisation les plus actifs au T3. Naconor a lancé des équipements de calandrage de bandes de lithium, des machines tout-en-un composites de supplémentation en lithium, des équipements d’impression par transfert d’électrolyte et des équipements de pressage isostatique. Certains sont entrés en validation client ou en livraison, avec des commandes en main de 2,718 milliards de RMB. Senior Technology a ouvert l’ensemble du processus de production de masse de batteries tout-solide, réalisant une couverture complète des solutions de ligne complète et des équipements clés à chaque étape, et a continué à remporter des commandes de clients de premier plan au T3, couvrant les électrodes sèches, le revêtement d’électrolyte, l’impression par transfert, l’empilement solide et le pressage isostatique. Le projet de ligne complète tout-solide de Lyric Robot a achevé son acceptation par phases, et les équipements de pressage isostatique à chaud ont atteint les normes de livraison en production de masse, obtenant des commandes de modèles clés et de lignes pilotes de deux clients de premier plan. Jinyinhé prévoit un placement privé pour lever au maximum 1,5 milliard de RMB, investissant dans la R&D d’équipements intelligents haut de gamme pour batteries à l’état solide. United Winners Laser a livré une ligne d’assemblage tout-solide à un client de premier plan pour la production d’essai. Putailai a livré des équipements d’électrodes pour batteries à l’état solide et à procédé sec à des clients de premier plan nationaux et étrangers, avec des commandes cumulées dépassant 200 millions de RMB. Chaoye Precision, filiale de ST Funeng, a réalisé des livraisons en petites séries d’équipements liés aux batteries à l’état solide.
Concernant les matériaux auxiliaires, Mingguan New Material a achevé les essais d'échantillons clients pour le film aluminium-plastique destiné aux batteries à l'état solide, résistant à une température élevée de 120 °C ; le film BOPA de Zhonglun New Material dédié aux batteries à l'état solide est en cours de validation d'échantillons ; Senior Material et Ruigu New Material ont développé conjointement un film électrolytique solide haute performance ; Semcorp déploie des films de sulfure de lithium, d'électrolytes sulfurés et de revêtement d'oxyde pour les batteries solide-liquide ; la colle adhésive pour anode de batterie au lithium et la colle thermoconductrice de Huitian New Material peuvent s'adapter aux scénarios d'application des batteries solide-liquide (semi-solides) ; la colle UV pour cadre de batterie à l'état solide de Tinci Materials est en cours d'échantillonnage en petites séries.
II. Technologie des batteries à l'état solide
-
Technologie : les sulfures visent une conductivité élevée et une faible pression ; les oxydes sont en tête sur le plan de l'ingénierie ; les polymères se distinguent par leur aptitude au traitement ; les interfaces solide-solide et la fabrication en continu restent les principaux goulets d'étranglement
Technologie des sulfures : l'électrolyte argyrodite à halogénure mixte dopé au bore a atteint une conductivité ionique de 7,53 mS/cm, avec une tolérance à l'air et une réversibilité du dépôt/décapage du lithium nettement améliorées ; l'Institut de bioénergie et de bioprocédés de Qingdao, relevant de l'Académie chinoise des sciences, a réalisé une percée dans le procédé d'électrode sèche pour les batteries tout-solide aux sulfures, en utilisant un liant à base de polyamide par fusion ; l'équipe de Tu Jiangping et Zhong Yu de l'Université du Zhejiang a réalisé une synthèse en phase liquide à l'échelle du kilogramme d'électrolytes sulfurés à haute conductivité, avec une conductivité à température ambiante de 5,42 mS/cm pour le LSPS0,45 ; FAW et l'Eastern Institute of Technology ont développé une interface en élastomère ionique, permettant aux cellules tout-solide aux sulfures de grande capacité de cycler de manière stable à une faible pression de 5 MPa ; des couches d'interface LiYO2 à ingénierie de défauts améliorent la compatibilité entre les cathodes à haute teneur en nickel et les électrolytes sulfurés ; le contrôle redox dynamique construit des interfaces adaptatives pour stabiliser les anodes en lithium métallique ; l'équipe de l'académicien Sun Xueliang a révélé que la conductivité électronique des électrolytes solides est un « tueur caché » de l'autodécharge ; lorsque l'épaisseur de l'électrolyte est réduite à 20 μm, la perte de capacité après un mois de repos peut atteindre 94,5 % ; Stanford/SLAC a découvert que l'extrusion mécanique peut forcer les dendrites de lithium à se développer horizontalement ; l'Université Purdue a révélé le mécanisme de formation des défauts d'interface.
Technologie oxyde : la densité énergétique de la batterie de laboratoire à voie oxyde de Penghui Energy dépasse 400 Wh/kg, avec une température de fonctionnement de -40 °C à 105 °C ; Changan Automobile a achevé la validation d'une batterie solide composite oxygène-polymère de 20 Ah, avec une conductivité du nouvel électrolyte > 4,5 mS/cm, une densité énergétique > 350 Wh/kg et un test hot box à 250 °C ; la batterie solide au borure du laboratoire du lac Baima affiche une densité énergétique de 400 Wh/kg, une durée de vie de plus de 2 000 cycles, une résistance hot box à 180 °C, une pression de fonctionnement réduite à moins de 5 MPa, et la production d'essai de cellules de 20 Ah est achevée ; l'électrolyte solide LATP de Jiuwu Hi-Tech a passé des tests extrêmes de surcharge et de décharge profonde.
Technologie polymère : la batterie tout-solide polymère « Xin·Bixiao » de Sunwoda présente une densité énergétique de 400 Wh/kg, 1 200 cycles sous très basse pression, passe le hot box à 200 °C, et une ligne pilote de 0,2 GWh est prévue d'ici fin 2025 ; la batterie tout-solide polymère de qualité automobile de 51 Ah d'Ion Energy affiche une densité énergétique de 520 Wh/kg, prend en charge une charge ultra-rapide en 6 minutes, fonctionne de -45 °C à 120 °C, dépasse 3 500 cycles et a passé la norme GB38031-2025.
Technologie halogénure : l'électrolyte solide halogénure de deuxième génération de Xinyuren a été produit avec succès à l'essai ; Sumitomo Chemical prévoit une production de masse d'électrolytes halogénures au cours de l'exercice 2028.
Dans l'ensemble, la compétition technologique s'étend de la « formulation des matériaux » à « l'ingénierie des interfaces + le fonctionnement à basse pression + la fabrication continue + le contrôle de la conductivité électronique ». Le contact d'interface solide-solide, les réactions secondaires, la porosité, la fabrication continue et l'autodécharge restent des goulets d'étranglement centraux pour l'industrialisation des batteries tout-solide.
-
Produits : percée des cellules de grande capacité de qualité automobile ; le solide-liquide (semi-solide) arrive en premier ; tout-solide en petite série en 2027, échelle préliminaire en 2030
La batterie tout-solide au sulfure de CATL affiche une densité énergétique de 500 Wh/kg et une durée de vie de plus de 2 000 cycles ; des échantillons sont entrés en phase de test d'installation sur véhicule, avec une production en petite série prévue pour 2027. Le président Zeng Yuqun a déclaré sans détour qu'avant 2030, la possibilité d'une installation sur véhicule de batteries tout-solide à l'échelle du million est très faible. BYD a confirmé le lancement de véhicules de démonstration à batterie à électrolyte solide en 2027. La cellule à électrolyte solide Rhino de Chery affiche une densité d’énergie de 400 Wh/kg ; la version hybride solide-liquide sera installée dans des véhicules au T4 2026, et la version tout-solide fera l’objet d’une validation sur véhicule en 2027. Geely Holding vise des batteries tout-solide de 500 Wh/kg, avec une installation pilote multi-marques en 2027. Changan Automobile a achevé la validation d’une batterie à électrolyte solide composite oxygène-polymère de 20 Ah. Dongfeng Motor prévoit de lancer 100 véhicules de démonstration à batterie à électrolyte solide d’ici fin 2026 et d’atteindre une production en petite série vers 2030. La batterie hybride solide-liquide G Yuan de Gotion High-Tech est prête pour la production de masse ; sa cellule prismatique de 197 Ah affiche une densité d’énergie de 300 Wh/kg et une densité d’énergie système de 235 Wh/kg, avec une capacité prévue de 12 GWh à Tongcheng ; la batterie tout-solide Jinshi a réussi plusieurs tests de sécurité. Les batteries tout-solide « Longquan n° 3 » et « Longquan n° 4 » d’EVE Energy sont sorties de la chaîne de production, avec une capacité de 60 Ah, réalisant une percée du stade de faible capacité au grade automobile. La batterie tout-solide au sulfure de première génération de Farasis Energy affiche une densité d’énergie de 400 Wh/kg ; la deuxième génération utilise une cathode ternaire riche en lithium à base de manganèse / à haute teneur en nickel et une anode en lithium métallique, portant la densité d’énergie à 500 Wh/kg. Le produit de 10 Ah de classe 500 Wh/kg de Ganfeng Lithium a atteint une production en petite série, et la durée de vie en cycles de sa batterie de 400 Wh/kg a dépassé 1 100 cycles. La batterie céramique au lithium Gen3.5 de ProLogium a été produite en série ; sa cellule de 185,4 Ah affiche une densité d’énergie de 381 Wh/kg et 903 Wh/L, a obtenu la certification TÜV et est classée comme batterie tout-solide selon la norme GB/T43568-2026 ; la phase I de son usine de Dunkerque, en France, prévoit 4 GWh, avec une capacité totale à long terme de 44 GWh. L’objectif de production de masse de la batterie tout-solide de Samsung SDI est fixé au second semestre 2027, la première application commerciale provenant probablement des robots humanoïdes. LG Energy Solution prévoit d’établir une ligne pilote d’électrodes sèches pour batteries tout-solide au second semestre. Panasonic devrait commencer l’échantillonnage de batteries tout-solide au T4 2026.
III. Projets de batteries à électrolyte solide : au T3, le passage des « lignes pilotes » aux « lignes de production de masse » ; les projets d’équipements et de matériaux se concrétisent de façon concentrée
Du côté des projets, le T3 a montré trois grandes caractéristiques : premièrement, les projets de matériaux sont passés du niveau du kilogramme / de la dizaine de tonnes aux niveaux de la centaine de tonnes, du millier de tonnes et de la dizaine de milliers de tonnes ; deuxièmement, les projets de cellules sont passés du stade pilote de laboratoire aux lignes de production de masse de niveau GWh ; troisièmement, les commandes d’équipements sont passées de la validation à la livraison.
Parmi les projets clés de septembre : BTR a atteint une couverture complète des matériaux de base pour cathode, anode et électrolyte ; les équipements de base pour batteries à l’état solide de Naconor sont entrés en phase de validation client ou de livraison ; Semcorp a achevé sa ligne pilote de sulfure de lithium de haute pureté et prévoit une production de masse à l’échelle du millier de tonnes en 2026-2027 ; Jinyinhé prévoit un placement privé pour lever au maximum 1,5 milliard de RMB destiné aux équipements intelligents haut de gamme pour batteries à l’état solide ; le projet d’électrolyte solide de 530 millions de RMB et d’une capacité de mille tonnes de Yibin Chenfeng s’est implanté à Heyuan ; le parc industriel circulaire de Zhongke a démarré à Yingkou, dans le Liaoning, avec une production annuelle prévue de 2 GWh de batteries à l’état solide et de 5 000 tonnes de matériaux d’électrolyte solide ; le projet d’industrialisation de batteries prismatiques entièrement solides avancées de Suzhou prévoit une ligne pilote de 0,2 GWh et une ligne de production de masse PACK de 4 GWh ; la base de R&D et de production de Ion Energy à Wuhan a été mise en service, faisant progresser les batteries entièrement solides à base de polymères vers une production de masse à grande échelle ; la batterie composite oxyde-polymère solide-liquide (semi-solide) de Dongfeng est entrée en production de masse ; la première phase du projet de batteries à l’état solide à haut régime de Yinrui Technology pour drones prévoit 1 GWh.
Parmi les projets clés d’août : le projet de batteries à l’état solide de 10 GWh de Qingsong Gusheng s’est implanté à Dongtai, avec un investissement total de 3 milliards de RMB ; Tuoyi Gusheng a investi 6 milliards de RMB en Mongolie-Intérieure pour construire un projet de batteries à l’état solide de 30 GWh ; Xinjie Energy a bouclé un tour de table de série B de plus de 100 millions de dollars et a ajouté une ligne de production de masse de batteries à l’état solide de 3 GWh ; la base de Shaoxing de Shen’an Lithium Energy a investi 200 millions de RMB pour construire une ligne de production de cellules de 500 MWh ; Guangdong Shanhui a investi 2 milliards de RMB pour construire un projet de produits finis de batteries entièrement solides de 3 GWh ; la première phase du projet de batteries de stockage d’énergie entièrement solides de 6 GWh de Hukou Chunli New Energy devrait démarrer sa production d’essai fin septembre ; la base de packs de batteries avancées de 2 GWh d’Enpower à Wuxi a été mise en service ; WeLion New Energy a implanté un parc industriel de packs de batteries à l’état solide de 3 GWh et de poids lourds électriques à Qingyang, dans le Gansu.
Parmi les projets clés de juillet : le projet de Yaoshi Lithium Battery d’une production annuelle de 20 millions de batteries à l’état solide à haute densité énergétique a été signé à Nanping, dans le Fujian ; les équipements de la première ligne du projet de batteries à l’état solide de 10 GWh de Guosheng Global (Tieling) sont entrés dans l’atelier ; la première ligne pilote nationale de fabrication intelligente de batteries entièrement solides de Saike Power devrait être achevée d’ici la fin de l’année ; la ligne de production GWh de batteries entièrement solides de DocTos a été mise en service, avec une densité énergétique de 350 Wh/kg ; la phase III de la base de Sunwoda à Zaozhuang prévoit deux lignes de production de batteries à l’état solide.
Dans l'ensemble, les investissements dans les projets de batteries à l'état solide au T3 se sont concentrés sur les électrolytes sulfurés, les électrolytes oxydes, les anodes silicium-carbone, les équipements pour l'état solide et les lignes de cellules à l'échelle GWh, mais la demande effective réelle est encore en phase de montée en puissance, et certains projets font face au risque de « capacité d'abord, commandes en retard ».
IV. Financement et coopération dans les batteries à l'état solide : les équipes nationales et le capital industriel augmentent leurs investissements ; la coopération à l'étranger s'approfondit
Le financement et la coopération au T3 ont été actifs. Jinyu New Energy a bouclé un tour de financement stratégique B+, avec des investisseurs incluant le Fonds national de sécurité sociale, BOC Asset Management, ABC Capital, Zhejiang Venture Capital et Hangzhou Capital ; sa ligne de production de batteries à l'état solide de 1,2 GWh a été mise en service en janvier 2026. Saike Power a levé plusieurs centaines de millions de yuans pour les électrolytes sulfurés, les batteries haute sécurité, les cellules tout-solide et la construction de lignes de production PACK. Xinjie Energy a bouclé un tour B de plus de 100 millions USD mené par Puhua Capital et a ajouté une ligne de production de masse de batteries à l'état solide de 3 GWh. Guxin Energy a levé des centaines de millions de yuans menés par Toukong Donghai, avec une montée en gamme stratégique visant l'intelligence incarnée, l'économie de basse altitude et l'aérospatiale commerciale. Ruizhi New Energy a reçu des dizaines de millions de yuans en financement public Pre-A+. Heyuan Lithium Creation a bouclé un tour de série A de plusieurs centaines de millions de yuans mené par Xiaomi Yangtze River Fund. Zhihua Energy a bouclé un tour C pour accroître ses investissements dans les anodes silicium-carbone. Yili Technology a bouclé un tour de série A avec la participation de Skyworth Group et d'autres.
En matière de coopération, GEM et l'équipe de l'académicien Sun Xueliang ont conjointement construit un laboratoire commun de matériaux de cathode pour batteries à l'état solide ; Tinci Materials et Samsung SDI ont échangé sur les lignes de production de sulfure de lithium et d'électrolytes sulfurés ; Factorial Energy et Mitsui Kinzoku ont coopéré pour faire progresser la production de masse à grande échelle d'électrolytes solides sulfurés ; WeLion New Energy a signé un accord-cadre de projet de stockage d'énergie solide-liquide (semi-solide) de 150 MWh avec la société hongroise Szermann Kft et une coopération de stockage d'énergie de 50 MWh avec la société roumaine HOSTIX Zso ; Mercedes-Benz et ProLogium ont signé un accord de test conjoint, verrouillant les droits de test prioritaires pour les batteries tout-solide inorganiques Gen4 ; SK Innovation a investi 30 millions USD dans Solid Power pour développer conjointement des batteries tout-solide ; Kyushu Electric Power prévoit d'investir stratégiquement dans ProLogium ; CATARC New Energy et Leapmotor ont signé un accord de coopération technique pour mener une collaboration en R&D autour des batteries à l'état solide et d'autres directions de pointe ; Tengyuan Cobalt et Hunan Lithium Sulfur ont conjointement construit une ligne pilote de sulfure de lithium.
Dans l’ensemble, les capitaux se concentrent dans les entreprises leaders des matériaux, des équipements et des cellules, les équipes nationales, les capitaux industriels et les investisseurs stratégiques étrangers promouvant conjointement l’industrialisation des batteries à l’état solide.
V. Progrès à l’étranger dans les batteries à l’état solide : le Japon, la Corée du Sud, les États-Unis et l’Europe avancent sur plusieurs fronts ; course entre sulfures et oxydes
À l’étranger, le groupe Hyundai Motor a réaffirmé qu’il n’abandonnera pas le développement des batteries tout-solide. Mercedes-Benz et ProLogium ont signé un accord de tests conjoints, obtenant des droits prioritaires de test pour les batteries tout-solide inorganiques Gen4 ; l’usine de Taoyuan de ProLogium a achevé la validation de fabrication à l’échelle du GWh, et sa batterie céramique au lithium Gen3.5 est déjà produite en série. Schaeffler a annoncé des progrès dans les procédés de revêtement d’électrolyte solide, soulignant que les électrolytes solides comptent parmi les composants les plus coûteux des batteries tout-solide. SK Innovation a investi 30 millions de dollars dans Solid Power pour développer conjointement des batteries tout-solide. L’objectif de production en série des batteries tout-solide de Samsung SDI est fixé au second semestre 2027, la première application commerciale provenant probablement des robots humanoïdes ; l’entreprise a également visité la ligne de Jiujiang de Tinci pour inspecter les électrolytes sulfurés produits localement. LG Energy Solution prévoit de démarrer une ligne pilote d’électrodes sèches tout-solide au second semestre. Panasonic devrait commencer l’échantillonnage de batteries tout-solide au quatrième trimestre 2026, d’abord pour les machines industrielles et les capteurs automobiles. EcoProBM a formé une équipe dédiée aux batteries tout-solide couvrant toute la chaîne « matières premières – matériaux – cellules », visant une commercialisation en 2027 ; la ligne pilote d’électrolyte solide sulfuré d’EcoPro est déjà opérationnelle, avec un objectif de production en série en 2027. Solid Power prévoit de créer une coentreprise en Corée du Sud, avec une base de production d’électrolyte solide pouvant atteindre 20 000 tonnes par an. Factorial Energy a obtenu sa première commande commerciale de batteries pour drones et coopère avec TulipTech pour faire avancer le déploiement commercial des batteries à l’état solide pour drones. QuantumScape a livré des cellules QSE-5 à un important sous-traitant américain de la défense et a établi une nouvelle coopération avec Honda. Les rapports financiers d’entreprises américaines telles qu’Amprius, SES et Enovix ont montré une croissance des revenus ou une réduction des pertes. Mitsubishi Chemical prévoit d’étendre la production d’électrolytes à base d’oxydes ; Sumitomo Chemical prévoit de produire en série des électrolytes halogénés au cours de l’exercice 2028. ITEN a participé au projet SOLIMED pour faire progresser le stockage d’énergie à l’état solide destiné aux dispositifs médicaux implantables. Gelion et Mitsui Kinzoku ont coopéré pour faire avancer les matériaux de cathode au soufre nano-encapsulé. Korea Ocean UAV Technology et Solitec ont signé une coopération stratégique pour développer des batteries à l’état solide pour drones de classe 500 Wh/kg.
Dans l’ensemble, le Japon et la Corée du Sud avancent fermement sur les batteries tout-solide au sulfure et leurs calendriers de production en série ; les États-Unis sont en tête dans des scénarios de niche tels que le lithium métal, les anodes en silicium et l’aviation de défense ; l’Europe accélère la validation grâce à la coopération entre constructeurs automobiles et start-ups. La Chine possède des avantages dans les chaînes d’approvisionnement en matériaux, les équipements et la production en série solide-liquide (semi-solide), mais la pression liée à la validation par les clients leaders étrangers et à la concurrence sur les brevets augmente.
VI. Voix de l’industrie des batteries à l’état solide ou voix d’experts : le déploiement d’abord du solide-liquide (semi-solide) fait consensus ; le tout-solide attend encore des percées sur les interfaces et la fabrication
Wan Gang a proposé une stratégie d’avancement à trois niveaux : « approfondir la R&D et l’application industrielle des batteries tout-solide ; accélérer la R&D et l’application à grande échelle des batteries hybrides solide-liquide ; continuer à optimiser et améliorer les batteries liquides, et encourager la R&D et l’application des nouvelles batteries sodium-ion. » L’académicien Ouyang Minggao a souligné que les deux voies technologiques sont indispensables ; les percées dans les batteries tout-solide dépendent fortement des plateformes de R&D basées sur l’IA ; les cinq prochaines années constitueront une fenêtre clé pour le passage de la R&D sur batteries des modèles traditionnels vers la R&D intelligente par l’IA ; il prévoit que les expéditions chinoises de batteries lithium-ion dépasseront 3 600 GWh d’ici 2030. Zhang Jinhua a proposé que l’industrie forme un schéma de développement à trois niveaux « fondation liquide, connexion solide-liquide, percée solide », les batteries tout-solide devant entrer dans une fenêtre d’application à grande échelle en 2035. Yin Tongyue a révélé que la densité énergétique des cellules à l’état solide de Chery est de 400 Wh/kg ; l’hybride solide-liquide sera installé dans des véhicules au quatrième trimestre 2026, et le tout-solide fera l’objet d’une validation sur véhicule en 2027. Yang Hongxin estime qu’avant 2030, les batteries tout-solide seront difficiles à populariser à grande échelle ; les batteries hybrides solide-liquide constitueront une solution transitoire et connaîtront d’abord une pénétration rapide ; les entreprises devraient adopter une voie « hybride solide-liquide d’abord, tout-solide ensuite ». Miao Lixiao a déclaré sans détour que les batteries tout-solide sont « poussées en avant par la force », et que les deux barrières des interfaces solide-solide et de la fabrication continue n’ont pas encore été levées. Wang Fang a souligné que les batteries à l’état solide sont confrontées à de nouveaux problèmes distincts de ceux des batteries liquides, tels que le contact aux interfaces solide-solide et les réactions secondaires, l’impédance et la porosité, et a démenti les rumeurs selon lesquelles le CATARC aurait mené des déterminations de conformité sur des entreprises de batteries à l’état solide. Yuan Wenjing estime que les électrolytes solides restent le segment le moins mature, et que les batteries hybrides solide-liquide pourraient au contraire être plus compétitives sur le plan industriel. Zeng Yuqun a déclaré que la possibilité d’une installation à un million d’unités de batteries tout-solide dans des véhicules avant 2030 est très faible. Wu Kai, de CATL, a indiqué que les batteries à l’état solide devraient atteindre une production en petite série en 2027. SMM prévoit que les batteries tout-solide ramèneront le coût par Wh sous la barre de 1 RMB d’ici 2030-2031, à parité avec le nickel-cobalt-manganèse à haute teneur en nickel actuel.
Le consensus de l’industrie se précise progressivement : en 2026-2027, les batteries semi-solides/solide-liquide seront déployées en premier ; en 2027-2028, les véhicules particuliers tout-solide seront introduits à petite échelle ; en 2030, application préliminaire à grande échelle ; en 2035, popularisation à grande échelle. Les goulets d’étranglement se concentrent sur les interfaces solide-solide, la fabrication continue, le fonctionnement à basse pression, l’autodécharge causée par la conductivité électronique, le coût et le rendement.
VII. Politiques et réglementations relatives aux batteries à l’état solide : de l’encouragement de la R&D à l’orientation vers la production en série ; normes et fenêtre d’exonération fiscale en parallèle
Les politiques du troisième trimestre ont été intensives, marquant le passage des batteries à l’état solide de l’« encouragement de la R&D » à l’« orientation vers la production en série ».
Le 28 septembre, le MIIT et six autres départements ont publié le « 15e plan quinquennal pour le développement de la nouvelle industrie des batteries », premier plan spécial de niveau national, précisant une application préliminaire à grande échelle des batteries tout-solide d’ici 2030. Le 17 septembre, le MIIT et la Commission nationale du développement et de la réforme ont publié le « 15e plan quinquennal pour le développement de l’industrie manufacturière de l’information électronique », proposant de continuer à faire progresser les matériaux clés tels que les batteries à l’état solide, les nouveaux électrolytes, les cathodes à haute teneur en nickel et les anodes à base de silicium, et d’accélérer les essais pilotes et l’installation de démonstration dans des véhicules des batteries à l’état solide. Le 9 septembre, le MIIT et huit autres départements ont publié le « 15e plan quinquennal pour le développement de l’industrie des véhicules à énergie nouvelle intelligents et connectés », intégrant les batteries à l’état solide pour véhicules dans le système de normes spéciales et accélérant la fourniture de normes technologiques de pointe. Le 16 septembre, le « Guide d’application, éléments d’essai et conditions pour les batteries à l’état solide destinées aux batteries secondaires lithium-ion pour la propulsion des véhicules électriques », dirigé par la Chine, a été approuvé avec succès par la CEI, devenant la première norme internationale au monde dans le domaine des batteries à l’état solide.
Concernant la taxe à la consommation, à partir du 1er septembre 2026, les batteries lithium-ion seront soumises à une taxe à la consommation de 2 %, portée à 4 % le 1er septembre 2027 ; les batteries sodium-ion, les batteries à l’état solide et les piles à combustible sont exonérées jusqu’au 31 décembre 2028, et les réductions ou exonérations fiscales nécessitent le respect des normes nationales correspondantes. Le 1er juillet, la première norme nationale au monde pour les batteries à l’état solide pour véhicules, GB/T43568-2026 « Véhicules électriques — Batteries à l’état solide — Partie 1 : Terminologie et classification », est entrée en vigueur ; la norme GB38031-2025 « Exigences de sécurité pour les batteries de puissance des véhicules électriques » est également entrée en vigueur. Deux réunions d’examen de lancement de normes de groupe pour les batteries à l’état solide destinées aux robots intelligents incarnés ont eu lieu. Le MIIT et les départements concernés ont inscrit les percées techniques dans les quatre principaux matériaux — cathode, anode, électrolyte et séparateur — parmi les orientations clés du projet spécial « Amélioration de la compétitivité de base de la fabrication ».
Dans l’ensemble, les politiques comprennent des plans spéciaux nationaux + un système de normes + une exonération de la taxe à la consommation + des normes internationales, offrant un soutien réglementaire et des dividendes de fenêtre pour l’industrialisation des batteries à l’état solide.
Résumé et points d’attention pour le quatrième trimestre
Au troisième trimestre 2026, l’industrie des batteries à l’état solide a montré un schéma de « réchauffement des politiques et des capitaux, refroidissement au comptant des matériaux, accélération des technologies et des produits, avance des projets et des équipements ». En septembre, les politiques ont été mises en place de manière intensive, les normes internationales ont connu des percées, les commandes d’équipements ont continué d’être sécurisées, les matériaux sulfurés ont connu une « hausse des volumes et une baisse des prix », la capacité des oxydes a été libérée, l’industrialisation des anodes en carbone-silicium s’est accélérée, et les cathodes à haute teneur en nickel/riches en lithium et à base de manganèse sont entrées en validation à l’échelle de la tonne. Les batteries semi-solides/solide-liquide ont pris l’avance dans les véhicules utilitaires, le stockage d’énergie, les eVTOL, les robots et d’autres scénarios, tandis que les batteries tout-solide restent aux stades pilote et de validation sur véhicule.
Au quatrième trimestre, il faudra se concentrer sur : premièrement, la capacité de la production mensuelle moyenne d’électrolyte sulfuré au quatrième trimestre à répondre à l’attente de montée en puissance de 10 à 20 tonnes ; deuxièmement, avant l’échéance d’installation des batteries à l’état solide dans les véhicules en 2027, la progression du passage des achats de matériaux du « niveau kilogramme » au « niveau tonne » ; troisièmement, la réalisation de percées techniques sur les goulets d’étranglement essentiels des batteries tout-solide — interfaces solide-solide, fabrication continue, fonctionnement à basse pression et autodécharge ; quatrièmement, dans le cadre de la fenêtre d’exonération de la taxe à la consommation, l’accélération par les entreprises leaders de la sécurisation des capacités et des commandes de batteries à l’état solide.
**Remarque :** Pour plus de détails ou pour toute demande concernant le développement des batteries à l’état solide, veuillez contacter :
Téléphone : 021-20707860 (ou WeChat : 13585549799)
Contact : Chaoxing Yang. Merci !