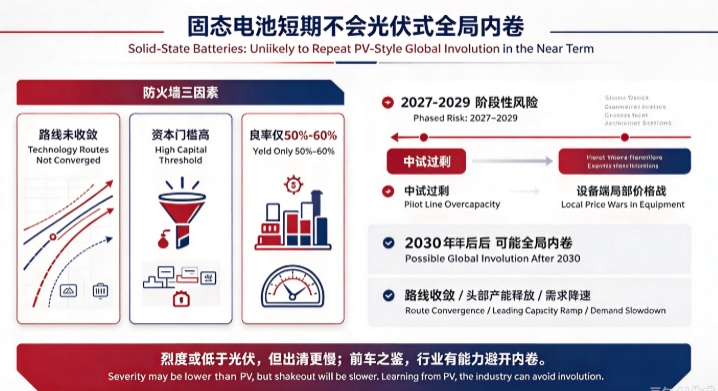
Points clés : Les batteries à l'état solide ne connaîtront pas à court terme une concurrence interne généralisée comme celle du photovoltaïque : des voies technologiques non convergentes, des seuils de capital élevés et des rendements de seulement 50 à 60 % forment un pare-feu. Des risques ponctuels existent en 2027-2029, avec des lignes pilotes excédentaires et des guerres de prix localisées côté équipements ; après 2030, si les voies technologiques convergent, que les capacités de pointe sont libérées et que la croissance de la demande ralentit, une concurrence interne généralisée pourrait survenir, avec une intensité probablement inférieure à celle du photovoltaïque mais une sortie du marché plus lente. Forte des leçons du photovoltaïque, l'industrie des batteries à l'état solide est tout à fait capable d'éviter cette concurrence interne.

SMM a récemment examiné l'avenir des batteries à l'état solide et compilé une série sur dix ans. En prenant comme référence le développement actuel de l'industrie des batteries au lithium, notamment l'histoire entremêlée des filières LFP et ternaire, qui a écrit un chapitre épique au fil du temps. Dans la longue histoire des batteries au lithium liquide conventionnelles, les batteries semi-solides et tout-solide entreront en scène, esquissant une nouvelle génération de batteries à haute énergie spécifique.
La série sur dix ans sera divisée en neuf parties : introduction, mouvement vers l'ouest, structure de la chaîne industrielle, concurrence interne généralisée, moment Cendrillon, le retour en grâce du ternaire, guerre des brevets, horloge d'investissement et conclusion.
Introduction : Les rêves brilleront sûrement dans la réalité : pourquoi nous devons réappréhender la logique industrielle des batteries à l'état solide - l'écart entre l'idéal et la réalité, et le résultat est que les rêves brillent dans la réalité
Première partie : Reproduira-t-elle le mouvement vers l'ouest des batteries liquides ? La logique de la concentration à l'ouest - les batteries à l'état solide reproduiront-elles le « mouvement vers l'ouest » des batteries au lithium liquide ?
Deuxième partie : Une bonne occasion d'inverser la structure de pouvoir déformée de la chaîne industrielle : structure de pouvoir de la chaîne industrielle - profits exceptionnels en amont, pression au milieu, retards de paiement en aval ?
Troisième partie : Avertissement d'une concurrence interne généralisée comme dans le photovoltaïque : les batteries à l'état solide entreront-elles dans une concurrence interne généralisée comme le photovoltaïque ?
Quatrième partie : Le retour de Cendrillon dans les voies technologiques : le « moment Cendrillon » des batteries à l'état solide - quelle voie technologique suivra le chemin de retour du LFP ?
Cinquième partie : Le ternaire pourrait redevenir grand : les batteries ternaires peuvent-elles « redevenir grandes » grâce aux batteries à l'état solide ?
Sixième partie : Paysage concurrentiel mondial - la « guerre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud
Septième partie : Entrer tôt sur le marché vous montrera qui vous serez dix ans plus tard : horloge d'investissement - le « modèle en cinq étapes » de l'industrialisation des batteries à l'état solide
Conclusion : Une toute nouvelle piste : les batteries à l'état solide ne sont pas une « simple suite » des batteries au lithium liquide
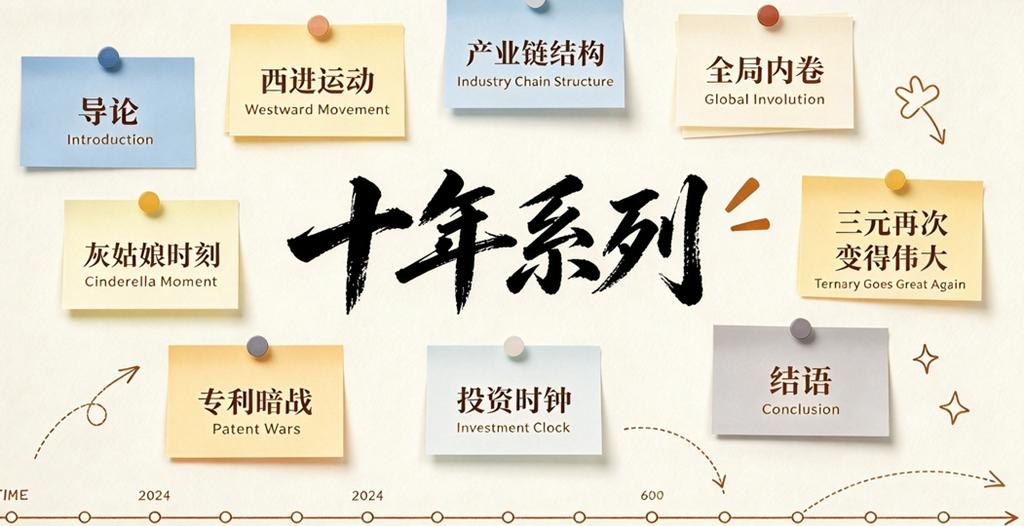
Cet article est le troisième de la série, un avertissement sur la concurrence interne généralisée comme dans le photovoltaïque. Les batteries à l'état solide entreront-elles dans une concurrence interne généralisée comme le photovoltaïque ? Seront-elles entraînées sous les roues de la concurrence interne généralisée du photovoltaïque ?
Retour sur l'article précédent, le troisième des neuf articles de la série sur dix ans consacrée aux batteries à l'état solide : Structure de pouvoir de la chaîne industrielle - profits exceptionnels en amont, pression au milieu, retards de paiement en aval. Les batteries à l'état solide ne reproduiront pas simplement le schéma des batteries au lithium liquide de « profits exceptionnels en amont, pression au milieu, retards de paiement en aval ». Le sulfure de lithium représente 50 à 64 % des coûts des batteries au sulfure, avec une capacité initiale rare et un pouvoir de fixation des prix extrêmement fort ; les électrolytes à l'état solide évoluent en composants essentiels et deviennent le centre de pouvoir de la chaîne industrielle. Les acteurs en aval se couvrent par le développement interne et les prises de participation, mais leur pouvoir de négociation à court terme est limité. La logique centrale passe de « la ressource est reine » à « la technologie est reine », la clé étant l'expansion de la capacité du sulfure de lithium et la réduction des coûts.
Les batteries à l'état solide entreront-elles dans une concurrence interne généralisée comme le photovoltaïque ? Ce sujet est l'une des discussions brûlantes de l'industrie actuelle des batteries au lithium liquide. L'expérience douloureuse de l'industrie photovoltaïque a frappé à plusieurs reprises l'industrie des batteries au lithium liquide, en pleine croissance mais en proie à la concurrence interne. Ici, SMM invite également chacun à se demander si l'industrie des batteries à l'état solide, porteuse de grands espoirs, peut éviter à l'avance les pièges de ses prédécesseurs et créer un environnement opérationnel plus sain.
I. Pourquoi utiliser le photovoltaïque comme cadre de référence pour analyser les batteries à l'état solide
L'industrie photovoltaïque a connu au cours des trois dernières années un effondrement concurrentiel digne d'un manuel. En 2025, la capacité nominale de la Chine pour le polysilicium, les wafers, les cellules solaires et les modules se situait entre 1 100 GW et 1 400 GW, la capacité de chaque segment dépassant la demande mondiale de plus du double, et les taux d'utilisation dans le segment du polysilicium étaient insuffisants. Selon les données de SMM, la capacité effective de polysilicium a atteint 3 millions de tonnes en 2025, tandis que la production réelle n'était que de 1,3 million de tonnes, avec un taux d'utilisation inférieur à 50 % ; la capacité du segment des wafers dépassait 1 300 GW, dépassant de loin la demande mondiale d'installations. Côté prix, selon les données de SMM, le prix moyen du polysilicium dense de type P est passé de 59 yuans/kg fin 2023 à 35,5 yuans/kg fin 2024, soit une baisse de 39,83 % ; les prix du polysilicium sont brièvement tombés à environ 34 000 yuans/tonne en juillet 2025. Pour les modules, l'indice de coût des modules de SMM montre que le coût de production des modules des entreprises intégrées était de 0,729 yuan/W, tandis que celui des entreprises spécialisées n'était que de 0,687 yuan/W. Les prix de transaction réels des wafers, des cellules et des modules de différentes tailles sont essentiellement tombés en dessous des coûts de trésorerie, déclenchant d'importantes réductions de production. Bien que certaines grandes entreprises de polysilicium aient connu une amélioration marginale de leurs performances grâce à la reprise des prix du polysilicium due aux politiques « anti-concurrence interne », l'industrie dans son ensemble est restée dans un état de pertes généralisées.
La cause profonde de cette concurrence interne peut être décomposée en la satisfaction simultanée de trois conditions : convergence des voies technologiques (PERC→TOPCon→HJT, avec une différenciation limitée), seuils de capital relativement maîtrisables (le seuil d'investissement des lignes de production de modules photovoltaïques est inférieur à celui des batteries au lithium) et croissance de la demande passant d'une phase explosive à une phase stable. La combinaison de ces trois facteurs a conduit à des afflux massifs de capitaux, à un excédent rapide de capacité et à des guerres de prix soutenues.
La question de savoir si les batteries à l'état solide présentent les mêmes conditions de « tempête parfaite » doit être examinée point par point.
II. Test des conditions : les gènes « anti-concurrence interne » des batteries à l'état solide
Condition 1 : Les voies technologiques convergent-elles ? — Loin d'être tranchée
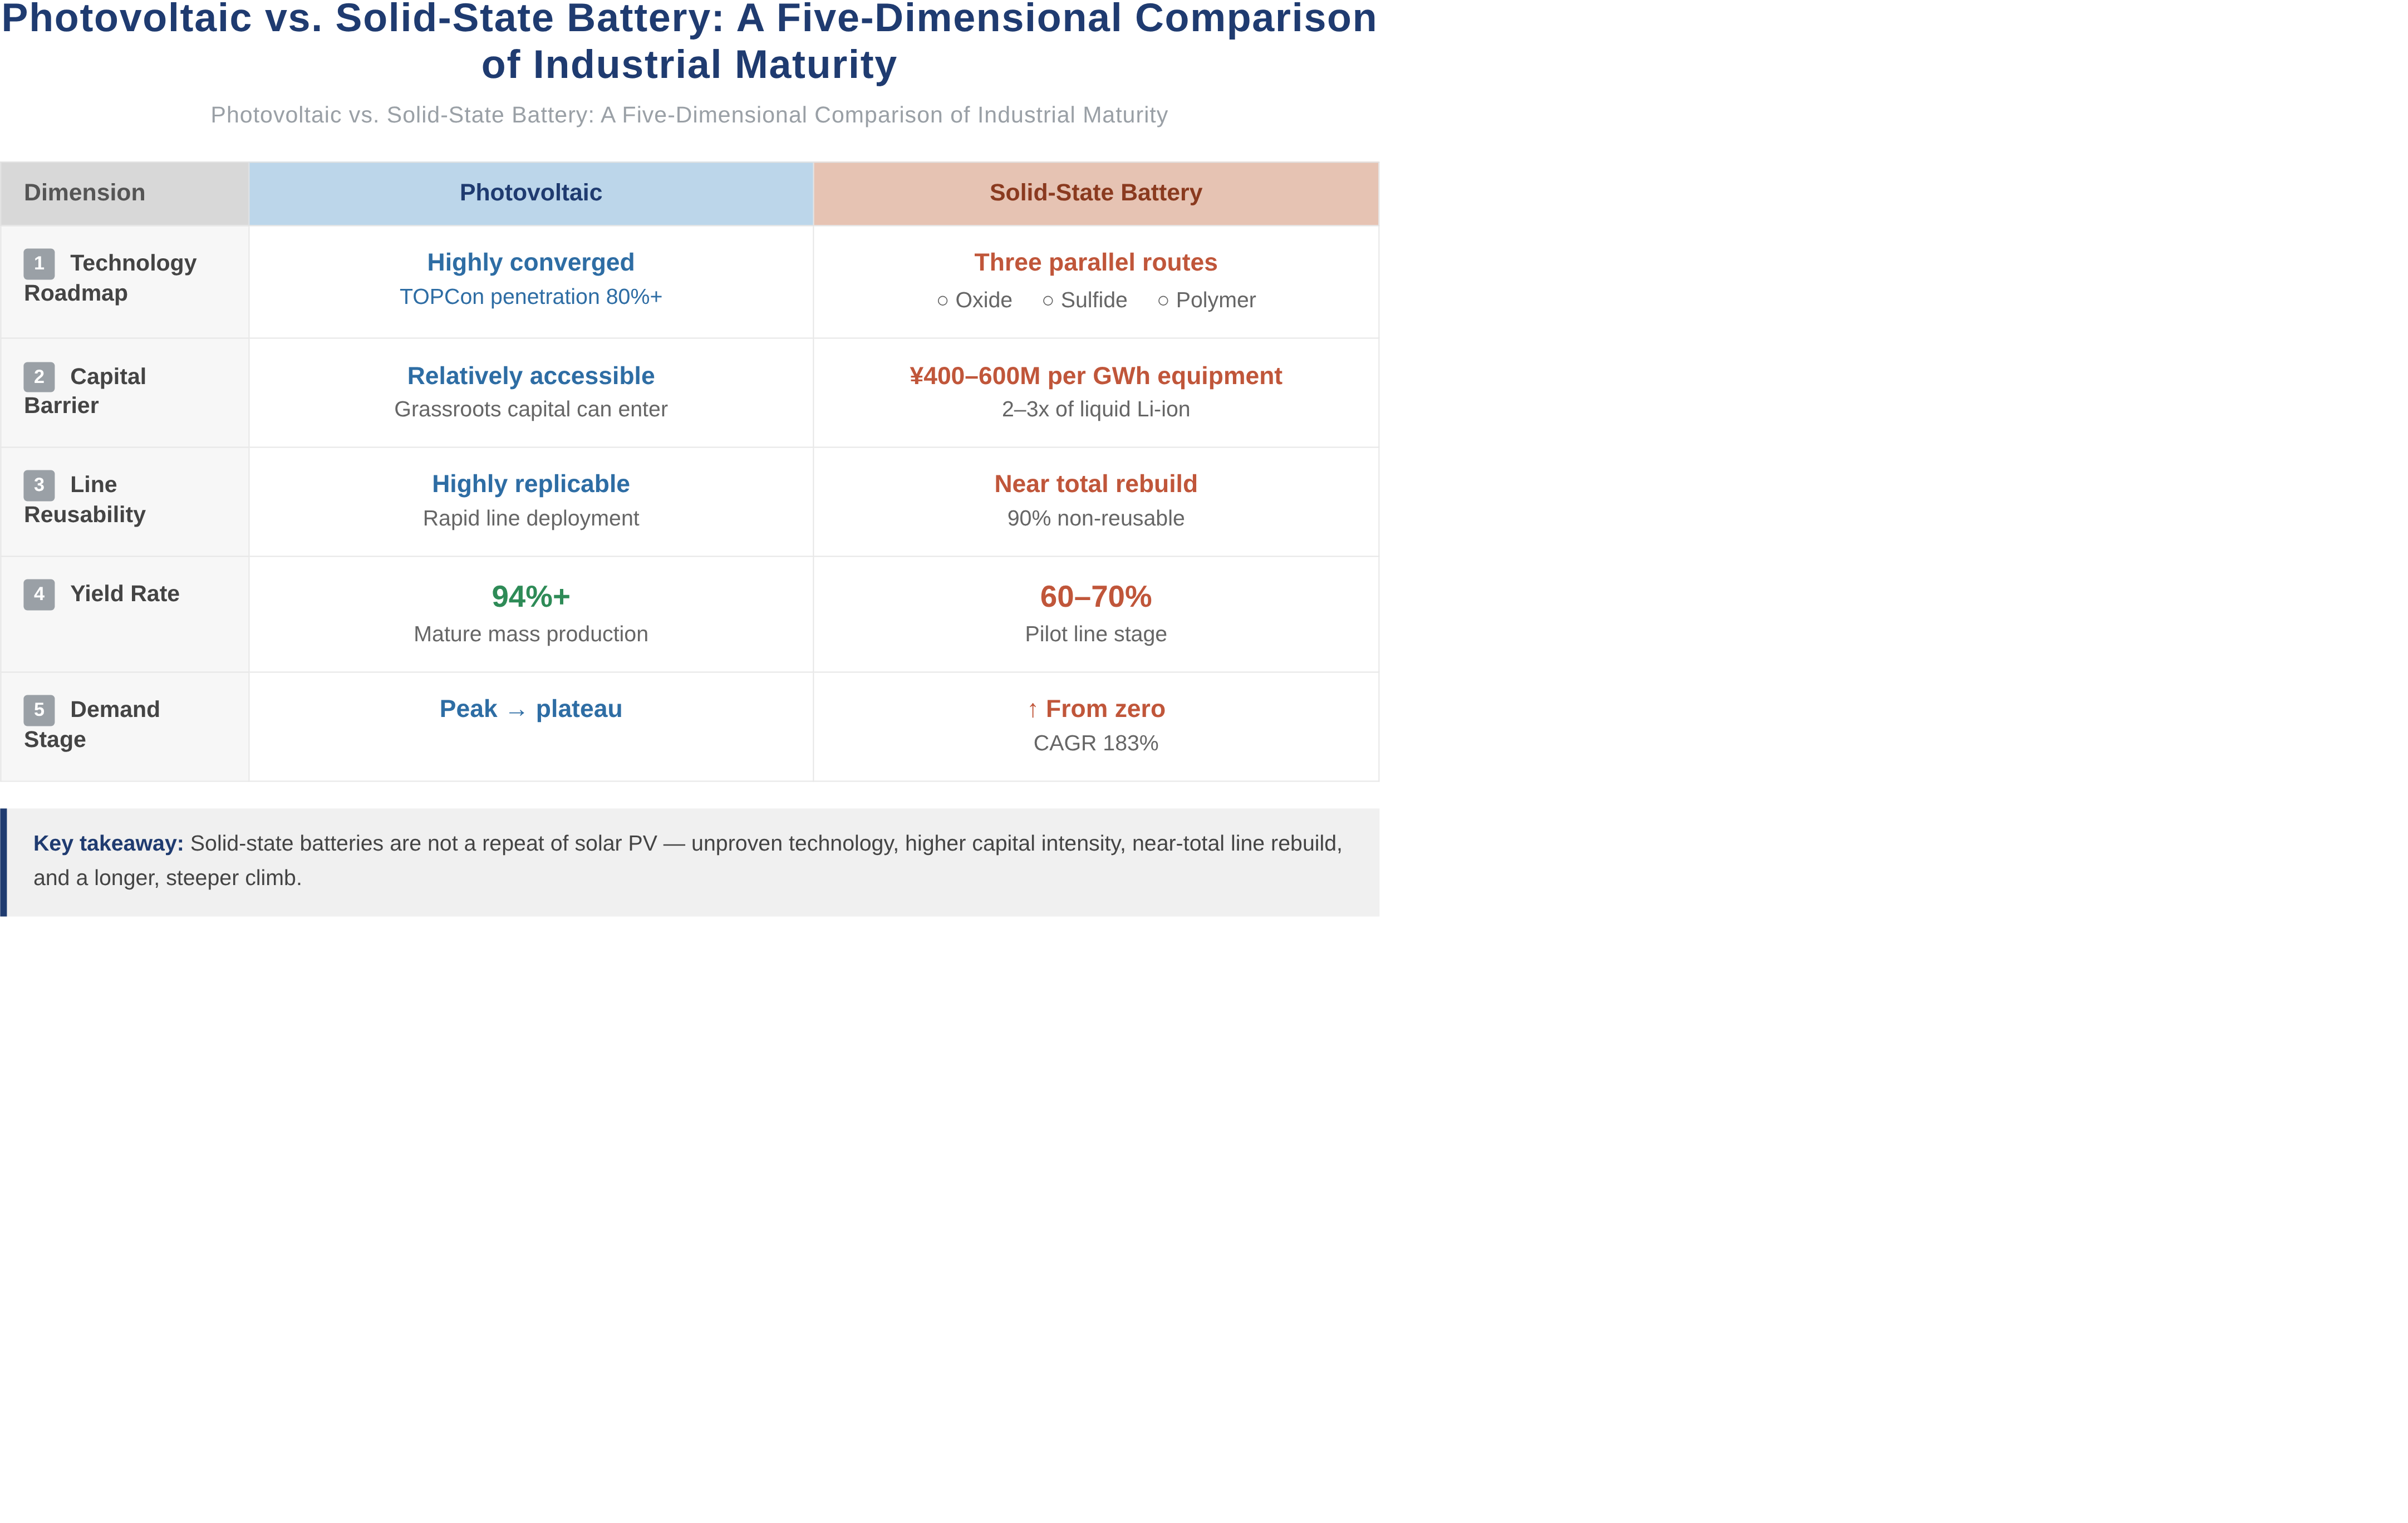
La prémisse technologique de la concurrence interne dans le photovoltaïque est la convergence des voies. Le taux de pénétration de la technologie TOPCon dépasse 80 %, les entreprises CR5 représentent 80 % de la capacité, les produits sont fortement homogénéisés et la concurrence ne peut reposer que sur le prix.
Les batteries à l'état solide sont exactement l'inverse.Les voies sulfure, oxyde et polymère sont en compétition parallèle, et chaque voie comporte en outre des subdivisions internes. Bien que la voie sulfure devienne progressivement le courant dominant pour les batteries tout-solide en raison de son excellente conductivité ionique et de ses bonnes propriétés mécaniques, la voie oxyde a déjà été installée dans des véhicules au stade semi-solide, tandis que la voie polymère conserve des avantages dans des scénarios d'application spécifiques. Cela signifie que le capital ne peut pas « parier sur une seule voie et répliquer des lignes de production à grande échelle » comme dans le photovoltaïque. Sans consensus sur les voies, le risque d'expansion aveugle des capacités est extrêmement élevé : les lignes de production mises en service peuvent devenir des coûts irrécupérables en raison d'un changement de voie.
Condition 2 : Le seuil de capital est-il suffisamment bas ? — Extrêmement élevé et les lignes de production ne sont pas réutilisables
Le seuil d'investissement des lignes de production de modules photovoltaïques est bien inférieur à celui des batteries au lithium, ce qui a fourni les conditions d'un afflux massif de « capitaux de base ».
Le seuil des batteries à l'état solide est tout le contraire. Le processus de production des batteries tout-solide subit des changements importants : le procédé sec en amont remplace le revêtement humide, l'impression de cadre adhésif + empilement + pressage isostatique au milieu remplace l'enroulement traditionnel + le remplissage d'électrolyte, et le côté équipements nécessite de nouveaux équipements d'électrode sèche, de transfert d'électrolyte à l'état solide, d'impression de cadre adhésif, de pressage isostatique, etc. Les lignes de production tout-solide sont presque reconstruites à partir de zéro, les lignes de production liquides existantes ne peuvent pas répondre aux exigences et les équipements essentiels doivent être redéveloppés. L'investissement en équipements par GWh atteint 400 à 600 millions de yuans, soit 2 à 3 fois celui des batteries liquides traditionnelles. Ce seuil de capital supprime naturellement l'afflux de « capitaux de base » : les acteurs qui entrent actuellement dans le domaine des batteries à l'état solide sont principalement des acteurs de premier plan disposant déjà de bases dans les batteries au lithium liquide et des entreprises intersectorielles issues de l'industrie chimique.
Condition 3 : La croissance de la demande est-elle suffisamment rapide ? — Partant de zéro, mais avec un décalage entre planification et demande
Les batteries à l'état solide sont actuellement à la veille de l'industrialisation, avec suffisamment de temps pour planifier et mettre les choses en ordre correctement, évitant les détours de l'histoire et contournant ce champ de bataille de Waterloo.
Selon les prévisions de SMM, les expéditions de batteries tout-solide dépasseront 10 GWh d'ici 2030, et le taux de pénétration des batteries tout-solide devrait atteindre environ 9 % d'ici 2035. À court terme, il n'y a pas de problème de « ralentissement de la croissance de la demande » : la demande part presque de zéro. Cependant, le risque caché réside dans le fait que la planification des capacités n'a pas encore pris forme et qu'à court et moyen terme, elle dépasse largement la demande. SMM prévoit que la capacité planifiée de batteries à l'état solide dépassera 1 100 GWh d'ici 2035.
À court et moyen terme, de 2026 à 2030, le taux d'utilisation ne sera que de 1 à 15 %, avec un grave décalage de la demande, et le volume ne montera progressivement en puissance qu'après 2032.
Une condition supplémentaire que le PV n'a pas : le goulot d'étranglement du rendement
Le rendement global des lignes pilotes tout-solide n'est que de 50 à 60 %, alors que les batteries liquides ont déjà dépassé 95 %. Le goulot d'étranglement du rendement signifie que même si les capitaux affluent et que les lignes de production sont construites, une capacité effective ne peut pas être rapidement constituée. C'est un « pare-feu naturel ».
III. Fenêtre de risque de l'involution par phases et voies de transmission
Les batteries tout-solide n'entreront pas à court terme dans une involution systémique de type PV. Cependant, le risque d'« involution par phases » est réel et concentré dans la fenêtre spécifique de 2027-2029.
3.1 La logique derrière la formation de la fenêtre de risque
2025-2026 est une période de déploiement intensif de lignes pilotes. Les rumeurs du marché suggèrent que la ligne pilote tout-solide au sulfure de 5 GWh de CATL à Hefei a démarré sa production en mai 2025, que la ligne pilote de 2 GWh de BYD à Shenzhen Pingshan a démarré sa production en février 2026, et que la ligne de production de masse de 2 GWh de Gotion High-tech devrait commencer la mise en service des équipements à la fin de 2026. Ces informations n'ont pas encore été entièrement vérifiées, et la demande actuelle n'est pas encore suffisante pour soutenir une montée en cadence rapide de la capacité. Ce qui reste à vérifier, c'est l'efficacité de la validation d'installation en petits lots de véhicules à partir de 2027, et si le rythme de l'itération technologique et l'adaptabilité des coûts autour de 2030 peuvent soutenir des objectifs de production de masse à grande échelle.
Le problème est que si un grand nombre de lignes pilotes sont converties en lignes de production de masse de manière concentrée en 2027-2028, alors que la croissance de la demande est inférieure aux attentes, une surcapacité progressive sera inévitable. Plus critique encore, les voies technologiques des batteries tout-solide ne convergeront pas avant 2027 — les voies sulfure, oxyde et polymère sont toujours en concurrence, ce qui signifie que les lignes de production ne peuvent pas atteindre une réplication rapide et une dilution des coûts par la standardisation comme l’a fait le photovoltaïque.
3.2 Chemin de transmission : guerres de prix localisées de l’équipement vers les matériaux
Le chemin de transmission de la concurrence acharnée du photovoltaïque est « surcapacité → effondrement des prix → pertes sur toute la chaîne ». Le chemin de transmission de la concurrence progressive pour les batteries à l’état solide est différent et présentera une caractéristique de « transmission en couches ».
Couche 1 : « course aux armements » et guerres de prix localisées du côté des équipements . Le segment des équipements est le premier à bénéficier des investissements d’industrialisation, mais il pourrait aussi être le premier à ressentir la pression de la surcapacité. Les commandes d’équipements en 2026 pourraient croître de 70 % à 80 % en glissement annuel, et surtout à partir de 2027-2028, à mesure que les clients en aval libèrent la demande de production de masse, la courbe de croissance montrera une amélioration exponentielle. Cependant, le risque du côté des équipements est que si plusieurs fabricants de cellules construisent des lignes pilotes simultanément, les producteurs d’équipements pourraient faire face à des contraintes de capacité à court terme ; une fois la vague de construction de lignes pilotes passée et tant que les lignes de production de masse n’ont pas encore démarré à grande échelle, les commandes d’équipements pourraient connaître un creux. Plus critique encore, lorsque les voies technologiques n’ont pas encore convergé, les producteurs d’équipements doivent développer simultanément des solutions pour plusieurs voies, avec des investissements en R&D élevés et une échelle de commande par ligne limitée, ce qui comprimera les marges bénéficiaires.
Couche 2 : « différenciation structurelle » du côté des matériaux . La capacité effective des matériaux de base tels que le sulfure de lithium est extrêmement rare, et il n’y aura pas de guerre des prix à court terme. Cependant, à mesure que davantage d’entreprises franchissent le goulot d’étranglement du pilote à l’échelle de la centaine de tonnes, la concurrence du côté des matériaux passera de la « disponibilité » à la « qualité », et la capacité des pionniers à défendre leur avantage dépendra de la profondeur du fossé qu’ils auront construit en maturité de procédé et en maîtrise des coûts. Le segment des matériaux électrolytiques pourrait voir la concurrence arriver encore plus tôt — la part de marché mondiale de Tinci dans les précurseurs d’électrolyte sulfure dépasse déjà 60 %, et Capchem se positionne simultanément dans quatre directions, de sorte que le côté des matériaux n’est pas monolithique.
Couche 3 : « concurrence décalée » du côté des cellules de batterie. Contrairement au photovoltaïque, les scénarios d’application initiaux des batteries à l’état solide sont très fragmentés — eVTOL, robots humanoïdes, modèles de voitures haut de gamme et stockage d’énergie ont tous des exigences différentes en densité énergétique et en sécurité, ainsi que des sensibilités aux prix différentes. Cela signifie que les fabricants de cellules ne s’engageront pas dans une concurrence frontale sur la même dimension de prix comme le font les producteurs de modules photovoltaïques, mais verrouilleront chacun des segments de marché différents.
3.3 Une variable facilement négligée : l’« effet de diversion » des batteries solide-liquide
Les batteries solide-liquide (semi-solides), en tant que voie de transition, détournent la demande et les capitaux des batteries à l’état solide . La capacité des batteries solide-liquide passera de 15 GWh en 2025 à 350 GWh et 2 000 GWh en 2030 et 2035 respectivement, soit environ 1,8 fois l’échelle des batteries à l’état solide. Le rythme d’expansion de la capacité des batteries solide-liquide est plus stable, avec un taux d’utilisation atteignant 49 % dès 2026 et se stabilisant autour de 75 % après 2031, en contraste frappant avec le taux d’utilisation de 1 % à 15 % des batteries à l’état solide.
Les batteries semi-solides servent en réalité de « soupape de décompression ». Lorsque les percées technologiques des batteries tout-solide sont en retard par rapport aux attentes, les capitaux et les capacités peuvent se déplacer vers les batteries semi-solides, évitant une concentration excessive de la surcapacité dans le domaine tout-solide. Cependant, un autre risque doit également être surveillé : si la capacité des batteries semi-solides se développe trop rapidement et que les batteries tout-solide réalisent soudainement des percées technologiques et une réduction rapide des coûts autour de 2030, le volume important de capacité des batteries semi-solides pourrait être confronté au risque d’être éliminé par un « saut générationnel ».
IV. Fenêtre de risque de concurrence acharnée à l’échelle de l’industrie : après 2030
La véritable fenêtre de risque de concurrence acharnée à l’échelle de l’industrie se situe après 2030. Il existe trois conditions déclenchantes : technologie + capacité + coût !
4.1 Les voies technologiques convergent essentiellement . Lorsque la voie sulfure ou oxyde établit sa domination, la valeur des lignes de production des autres voies sera réduite à zéro, et la capacité des entreprises survivantes sera libérée de manière concentrée. Le processus de convergence des voies technologiques s’accompagne lui-même d’une série d’« éliminations de voies » brutales — la capacité des voies éliminées n’est pas « excédentaire », mais « invalide ».
4.2 Les acteurs de premier plan achèvent leur déploiement de capacité . Les lignes de production de masse des acteurs de premier plan tels que CATL et BYD seront mises en service de manière concentrée autour de 2030, et la capacité effective de l’industrie connaîtra une augmentation par paliers. Si la croissance de la demande ralentit progressivement d’un TCAC de 183 % vers une croissance à vitesse moyenne, l’écart entre l’offre et la demande se réduira rapidement.
4.3 La réduction des coûts déclenche l’« effet plafond » sur la demande . Lorsque les coûts des batteries à l’état solide tomberont à un niveau compétitif par rapport aux batteries liquides conventionnelles, la demande du marché passera de l’« adoption précoce haut de gamme » à la « popularisation de masse ». Cependant, le marché de masse est bien plus sensible aux prix que le marché haut de gamme, ce qui signifie que les fabricants de cellules seront contraints à la concurrence par les prix. Et lorsque les voies technologiques convergeront et que les lignes de production pourront être standardisées et répliquées, le rythme de réduction des coûts s’accélérera, et les conditions d’une guerre des prix mûriront.
Le jugement d’experts comme celui de l’académicien Ouyang Minggao mérite l’attention : l’industrie est actuellement confrontée à des contradictions structurelles — d’un côté, les capacités continuent de s’étendre et une pression de surproduction est apparue dans certains segments ; de l’autre, les produits haut de gamme, les batteries de nouvelle génération et les technologies de sécurité présentent encore des lacunes. L’industrie accélère sa concentration au profit des acteurs de premier plan dotés de capacités technologiques de base, tandis que les petits et moyens producteurs dépourvus de barrières technologiques subissent une pression croissante sur leur survie. Ce schéma de « surplus structurel » plutôt que de « surplus généralisé à toute l’industrie » persistera avant 2030.
V. Conclusion
La comparaison des conditions d’involution entre les batteries à l’état solide et le photovoltaïque peut se résumer ainsi :
Jugement à court terme (2026-2028) : une involution à l’échelle de l’industrie ne se produira pas, mais une surcapacité des lignes pilotes et des guerres de prix localisées du côté des équipements sont des événements très probables. Le risque central à ce stade n’est pas la « surcapacité », mais la « capacité non valide » — un grand nombre de lignes pilotes sont construites sans pouvoir être converties en production de masse efficace, et les investissements en équipements ne peuvent pas générer de rendement.
Perspectives à moyen terme (2028-2030) : les voies technologiques entreront dans une fenêtre de convergence. Les capacités liées aux voies éliminées deviendront des coûts irrécupérables, et la concurrence entre les entreprises survivantes passera d’une « bataille des voies » à une « bataille des coûts ». La première véritable vague de concurrence par les prix pourrait apparaître durant cette phase, mais elle se limitera aux cellules de batterie et aux matériaux d’électrolyte, sans s’étendre à l’ensemble de la chaîne industrielle.
Perspectives à long terme (après 2030) : une fois que les voies technologiques auront largement convergé, que les acteurs de premier plan auront achevé le déploiement de leurs capacités et que la croissance de la demande sera passée d’un rythme élevé à un rythme modéré, les batteries à l’état solide feront face à un risque réel d’involution à grande échelle. Toutefois, l’intensité de ce risque pourrait être inférieure à celle observée dans le photovoltaïque, pour les raisons suivantes : les batteries à l’état solide présentent des seuils de capitaux plus élevés et des barrières à la sortie plus fortes — une fois engagées, les entreprises auront beaucoup plus de mal que les fabricants de modules photovoltaïques à reconvertir rapidement ou à fermer leurs lignes de production. Cela signifie que la rationalisation des capacités sera plus lente, mais que les guerres de prix pourraient aussi durer plus longtemps.
La leçon de l’involution du photovoltaïque n’est pas « ne pas augmenter les capacités », mais plutôt « ne pas augmenter les capacités à grande échelle avant que les voies technologiques n’aient convergé ». La retenue actuelle dans l’industrie des batteries à l’état solide — où les fournisseurs de matériaux adoptent généralement une stratégie prudente de production basée sur les ventes et où la plupart des lignes de production fonctionnent à faible taux d’utilisation ou en mode validation — reflète précisément l’assimilation de cette leçon. Le véritable risque réside dans ce qui se passera après l’apparition des résultats de validation sur véhicules en petites séries en 2027-2028 : si une voie surpasse nettement les autres, les capitaux pourraient affluer massivement vers cette voie à court terme, déclenchant une nouvelle vague d’« expansion de capacités de type pari ». À ce moment-là, ce dont l’industrie aura besoin, c’est d’une discipline de planification des capacités plus mature, et non d’impulsions d’expansion plus agressives.
Le prochain article est le quatrième de la série : Quelle Cendrillon parmi les voies technologiques fera son retour sur le devant de la scène
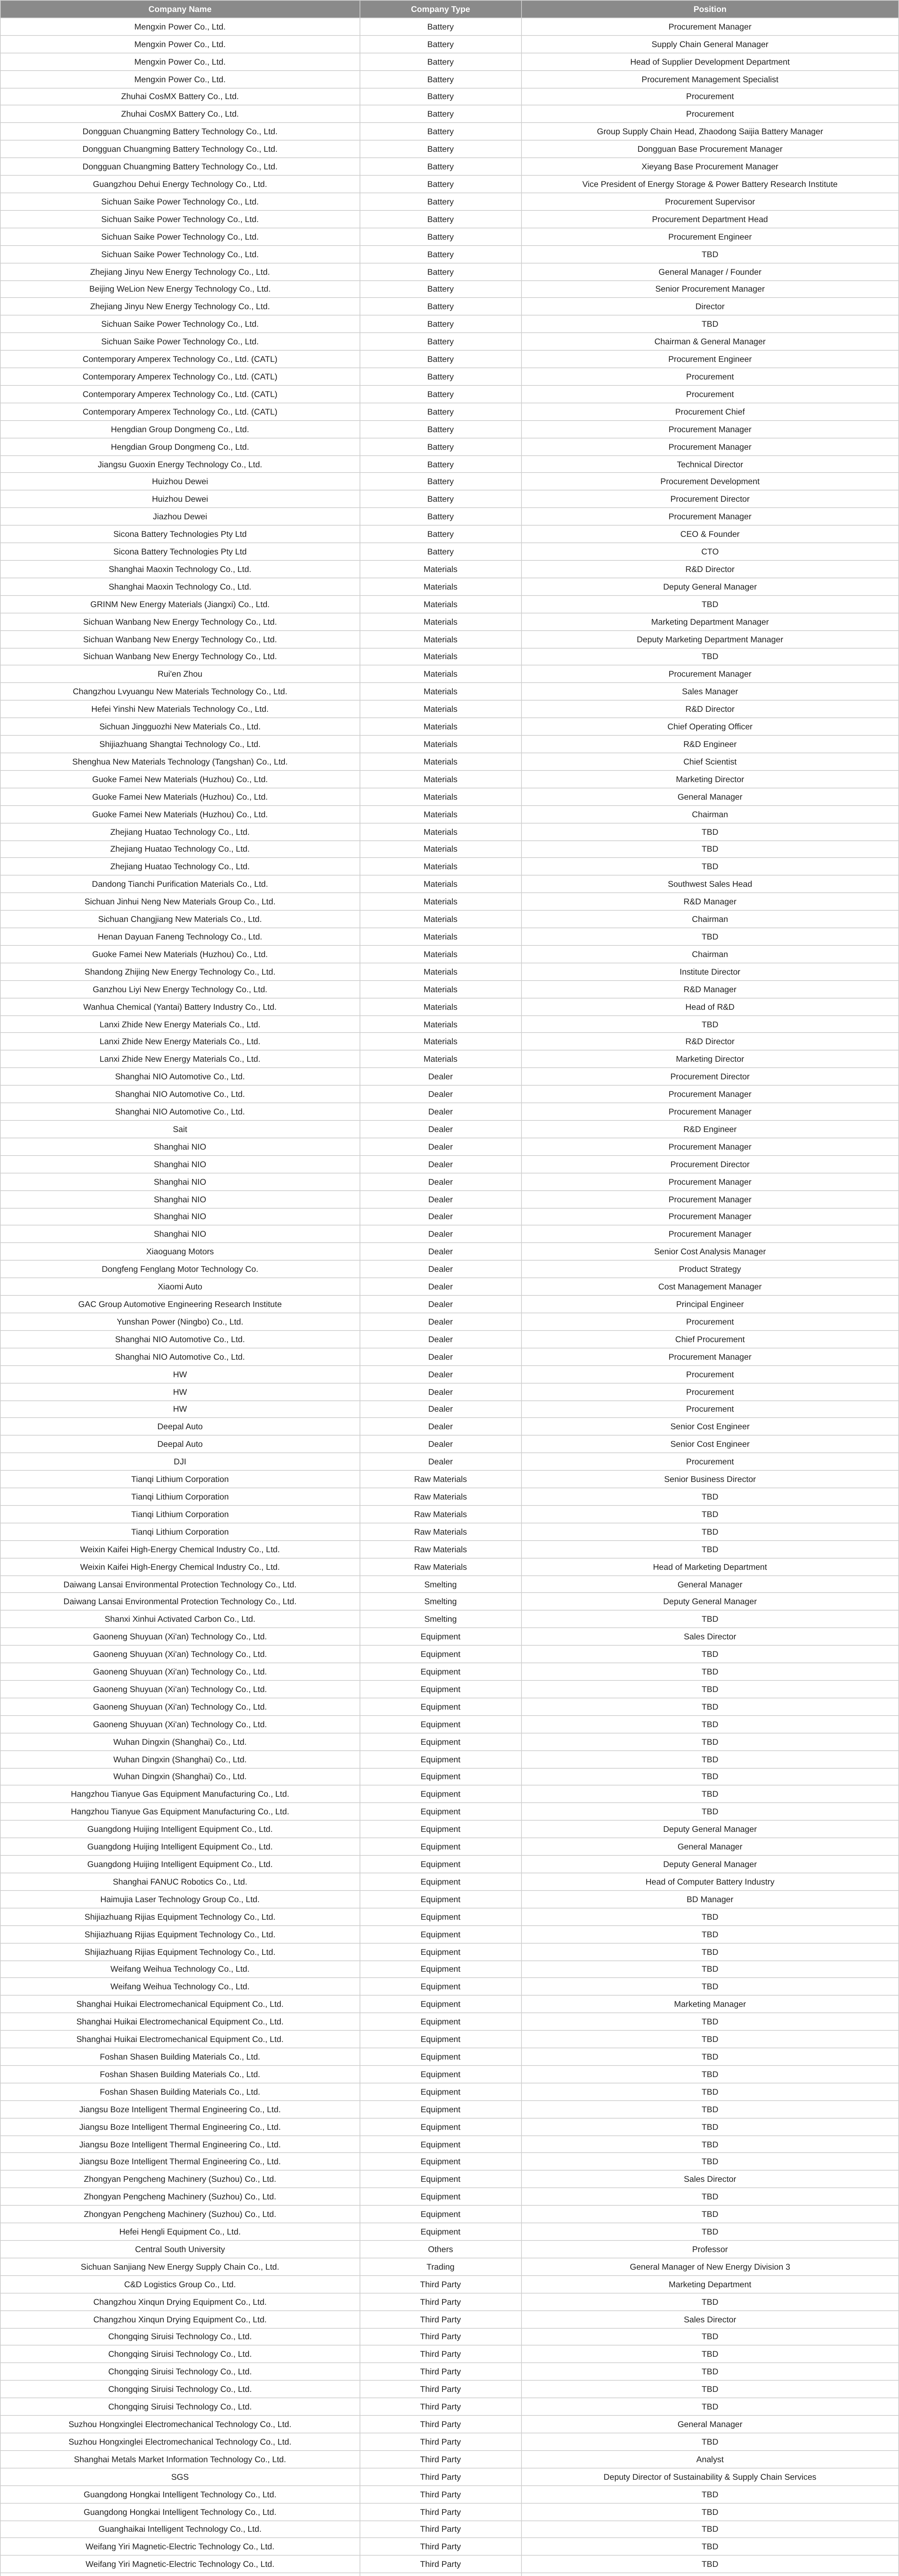
Enfin, nous recommandons la conférence premium de SMM. Progrès actuels et quelques entreprises et représentants participants :
Tél. : 021-20707860 (ou ajoutez le WeChat 13585549799) Yang Chaoxing. Merci !
Informations connexes