Lundi 28 septembre 2026, 23 h 24
Alors que nous approchions des dernières étapes du troisième trimestre et entrions dans le quatrième, la Fed venait de relever ses taux lors d'une réunion du FOMC au ton restrictif, tandis que la BCE et la BoJ avaient également resserré leurs politiques respectives. Les prix du pétrole restaient élevés dans le contexte du conflit prolongé entre les États-Unis et l'Iran. Parallèlement, les rendements obligataires étaient en cassure et le dollar progressait sur tous les fronts. Pourtant, de manière remarquable, l'or se maintenait encore en territoire positif pour le troisième trimestre, même s'il s'était quelque peu affaibli en septembre. La flambée des rendements obligataires avait sans aucun doute accru le coût d'opportunité de la détention d'or à rendement nul, mais pas suffisamment pour déclencher une vente plus marquée. Compte tenu de la capacité de l'or à rester stable dans ce qui aurait dû être un environnement macroéconomique difficile, le métal précieux pourrait connaître un quatrième trimestre plus brillant. Nous restons donc prudemment optimistes quant aux perspectives de l'or pour le reste de l'année. Un éventuel accord pour rouvrir le détroit d'Ormuz pourrait inciter les banques centrales à retarder ou suspendre les hausses de taux, ce qui pourrait à son tour profiter au métal.
Le troisième trimestre a été mitigé pour l'or
Après la forte baisse de 14 % au deuxième trimestre, l'or a rebondi au cours des deux premiers mois du troisième trimestre et affichait une hausse de 6,4 % sur le trimestre au moment de la rédaction, au 25e septembre. Le métal était en baisse de 4 % sur le mois au même moment, ce qui signifie que l'élan initial du trimestre s'affaiblissait à l'approche du quatrième trimestre. En l'état, le métal se situait environ 23 % en dessous de son pic de janvier à 5 598 $, ce qui impliquerait un rallye de +30 % pour atteindre de nouveaux sommets.
L'or a passé une grande partie du troisième trimestre à osciller autour de 4 000 $ et 4 500 $, la volatilité se comprimant alors que les investisseurs hésitaient entre acheter la baisse alors que les monnaies fiduciaires continuaient de perdre de la valeur face à l'inflation, ou vendre le métal à découvert dans un contexte de hausse du dollar américain et des rendements obligataires, des facteurs macroéconomiques traditionnels pour la plupart négatifs.
Perspectives de l'or pour le quatrième trimestre 2026 : des facteurs macroéconomiques traditionnels pour la plupart négatifs pourraient ne pas avoir beaucoup d'importance
La plupart des moteurs macroéconomiques traditionnels représentaient un contexte peu favorable pour l'or à l'approche du quatrième trimestre. Mais cela importait-il vraiment ? Une source majeure de soutien était la poursuite des achats des banques centrales, ce qui limitait le potentiel de baisse.
Le principal obstacle pour l'or au quatrième trimestre est peut-être le resserrement des politiques des grandes banques centrales, y compris la Fed. La hausse des taux de la Fed en septembre a été hawkish et les anticipations du marché concernant de nouvelles hausses se sont renforcées dans les semaines qui ont suivi cette réunion. Cela a contribué à propulser le dollar à la hausse face à la plupart des grandes devises.
L’or est évidemment libellé en dollars américains, et le billet vert ayant fortement rebondi, cela explique en partie pourquoi le métal était en baisse sur le mois au moment de la rédaction de ce rapport.
Mais contrairement aux grandes devises étrangères comme l’EUR, le CHF, la GBP et le JPY, le Bitcoin et, dans une moindre mesure, l’or sont tous deux restés stables pendant une grande partie du mois de septembre, ce qui suggère que les investisseurs n’étaient pas trop préoccupés par l’impact négatif des marchés des changes.
Parallèlement, les rendements nominaux ont bondi après la décision de la Fed en septembre, le taux à 10 ans américain dépassant 5,2 % et celui à 30 ans 5,5 %. En tenant compte de l’impact de l’inflation, les investisseurs étaient manifestement heureux de voir au-delà d’une grande partie de la forte hausse des rendements.
Toutefois, avec la dernière lecture de l’IPC américain à 3,4 %, les rendements réels des obligations à 10 et 30 ans étaient d’environ 1,6 % et 2,1 %, respectivement. En conservant de l’or plutôt que des obligations d’État, les investisseurs perdaient en termes réels.
Il convient donc de surveiller de près les marchés obligataires. Si les rendements continuent d’augmenter, cela pourrait limiter le potentiel de hausse de l’or.
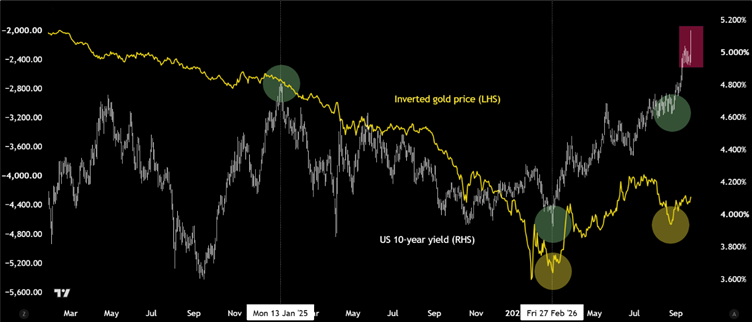
Figure 1 : La relation de l’or avec les rendements obligataires
Source : TradingView.com
Le graphique ci-dessus montre le prix inversé de l’or par rapport aux rendements des obligations américaines à 10 ans. L’or augmente généralement lorsque les rendements baissent, car le coût d’opportunité de la détention de cet actif à rendement nul diminue. Et lorsque les rendements augmentent, l’or baisse généralement pour la même raison.
Si les rendements continuaient de progresser au quatrième trimestre, cela ferait clairement partie des facteurs susceptibles de freiner le métal.
Cela dit, si les investisseurs perdent désormais confiance en la Fed et en sa capacité à contrôler l’inflation ou les rendements, alors le commerce de la dépréciation du dollar pourrait refaire surface, ce qui serait positif pour l’or, l’argent et le bitcoin, ainsi que pour les devises des pays ayant une meilleure discipline budgétaire que les États-Unis.
Les achats d’or des banques centrales devraient rester soutenus au quatrième trimestre
Les banques centrales ont poursuivi leurs achats d’or en juillet, selon les dernières données du World Gold Council (WGC). Il est probable que les achats se soient poursuivis pendant le reste du troisième trimestre et, compte tenu des difficultés sur les marchés obligataires, nous n’excluons pas une diversification accrue vers l’or par les grandes banques centrales d’ici la fin de l’année, ainsi qu’un éloignement des bons du Trésor américain. Cela devrait maintenir l’or soutenu, toutes choses égales par ailleurs.
Selon le WGC, l’accumulation d’or a totalisé 23 tonnes en juillet, les banques centrales de Chine (20 t) et de Pologne (8 t) ayant pris la tête. En fait, les achats de la Banque populaire de Chine (PBoC) se sont accélérés ces derniers mois : le WGC indique que la PBoC a accumulé « des achats mensuels d’or à deux chiffres depuis mai 2026 ». Depuis le début de l’année, les achats déclarés par les banques centrales ont totalisé environ 130 tonnes d’or. Certes, c’est en baisse par rapport aux quelque 160 tonnes de la même période l’an dernier, mais ce qui ressort, c’est que les prix élevés n’ont pas dissuadé les banques centrales d’accumuler de l’or.
Figure 2 : Achats d’or des banques centrales
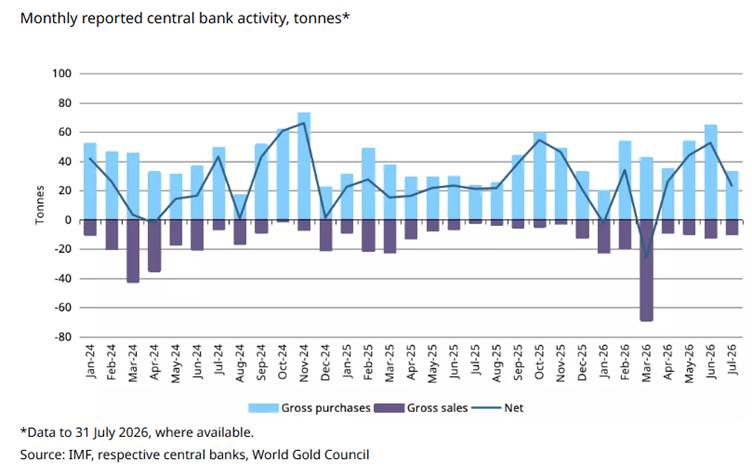
Rien n’indique clairement que la demande d’or des banques centrales va faiblir au dernier trimestre de l’année. Si les achats se poursuivent, les prix de l’or pourraient encore monter, les investisseurs et les spéculateurs cherchant à devancer les banques centrales en augmentant leurs achats via les ETF, le comptant et les contrats à terme.
Il est probable que des achats supplémentaires des banques centrales compenseront aussi tout élément négatif, comme un nouveau renforcement du dollar américain ou des rendements.
Le « dollar debasement trade » va-t-il revenir ?
L’une des plus grandes sources potentielles de soutien pour l’or au quatrième trimestre pourrait venir d’un affaiblissement du dollar américain. Cela pourrait se produire soit en cas d’accord entre les États-Unis et l’Iran, entraînant une chute des prix du pétrole et des anticipations de hausse des taux, soit si la vente sur le marché obligataire s’intensifie au point que les investisseurs se détournent activement du dollar américain, déclenchant ce qu’on appelle le « dollar debasement trade ».
Si le dollar américain baisse, l’or, qui a déjà montré une force relative au troisième trimestre, pourrait repartir à la hausse. Sinon, si le marché perd confiance dans la capacité de la Fed à combattre l’inflation, l’or pourrait de toute façon être très demandé dans un contexte de flux accrus vers les valeurs refuges. Le métal fait partie des meilleures alternatives aux monnaies fiduciaires.
Perspectives de l’or au quatrième trimestre 2026 : analyse technique
Il ne fait aucun doute que la tendance de long terme est haussière sur l’or. Cela est souligné par exemple par la série de plus hauts et de plus bas de long terme de plus en plus élevés, et par le fait que le prix reste bien au-dessus de la moyenne mobile sur 200 semaines, malgré une phase de consolidation effective depuis le pic des prix en janvier. La tendance à court terme n’est toutefois pas si haussière, et pour cette raison, les traders techniques ayant un biais haussier sur l’or devront s’en méfier et attendre le bon moment et les bons signaux.
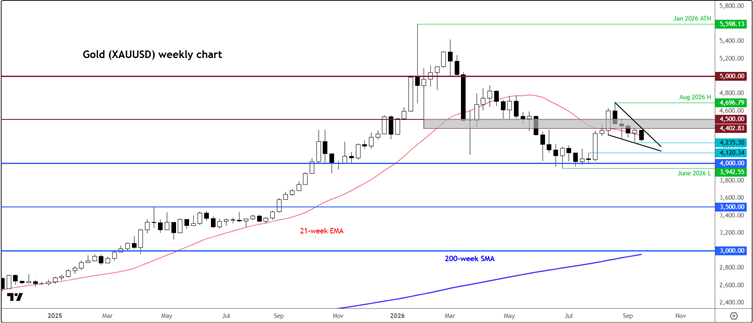
Cela dit, nous avons vu l’or rebondir nettement depuis le niveau clé de 4 000 $, ce qui en fait une zone de support importante à long terme. Depuis ce rebond début août, l’or a passé plusieurs semaines à baisser dans ce qui semble être une figure en triangle descendant. Il s’agit d’une formation de continuation haussière, et une éventuelle cassure au-dessus de sa ligne de résistance est nécessaire pour valider la figure et potentiellement déclencher des achats techniques de suivi au-dessus.
Figure 3 : Graphique hebdomadaire de l’or
Source : TradingView.com
Selon le graphique, la ligne de résistance du triangle se situe autour de 4 400 $, ce qui en fait un niveau pivot à surveiller au T4. Une cassure au-dessus pourrait d’abord mener le métal vers 4 500 $, puis vers la zone de 4 700 $ – cette dernière se trouvant juste au-dessus du pic d’août à 4 696 $. Si une acceptation au-dessus de ce niveau se confirme, alors 5 000 $ est le prochain objectif évident d’un point de vue haussier.
Or, tout cela suppose que l’or réalise une cassure haussière. En revanche, si le métal baisse et casse la ligne de support du triangle, la zone de 4 100/20 $ pourrait être la prochaine étape, avec 4 000 $ ensuite en ligne de mire. Une éventuelle cassure sous les plus bas de l’été à 3 942 $ détériorerait nettement les perspectives techniques à long terme. Dans ce scénario potentiel, l’or pourrait commencer à glisser vers la zone de 3 500 $.
Résumé de nos perspectives sur l’or pour le T4 2026
Les perspectives de l’or pour le T4 présentent un affaiblissement de la dynamique de fin de T3 et des conditions macroéconomiques traditionnelles majoritairement négatives, tandis que la force relative du métal par rapport aux principales paires de devises et les achats continus des banques centrales suggèrent que le potentiel de baisse devrait être limité à l’approche du T4. En tout état de cause, les risques pesant sur nos perspectives pour l’or au T4 2026 sont désormais orientés à la hausse, un éventuel scénario de dépréciation du dollar pouvant déclencher une nouvelle vague d’achats, surtout si cela s’accompagne d’une cassure technique au-dessus du triangle et de la résistance proche de 4 400 $.
Source :