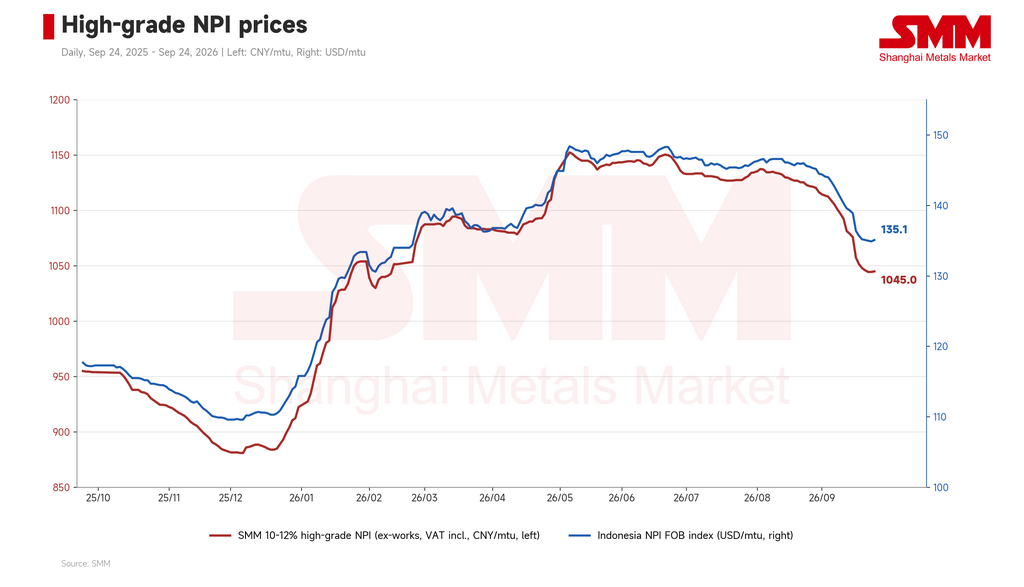
Le prix moyen hebdomadaire de la NPI SMM 10–12 % a baissé de 17,4 RMB par point de nickel pour s’établir à 1 045,0 RMB par point de nickel, départ usine, taxes comprises. L’indice FOB de la NPI indonésienne s’est établi en moyenne à 135,03 $ par point de nickel, en baisse de 2,05 $ d’une semaine sur l’autre. Le repli des prix de la NPI a nettement ralenti : le prix départ usine est resté dans une fourchette de 1 044,5 à 1 046 RMB par point de nickel au cours de la semaine et s’est établi à 1 045 RMB le 24 septembre, soit seulement 3 RMB de moins que vendredi dernier. L’indice FOB de la NPI indonésienne s’est maintenu entre 134,9 et 135,1 $ par point de nickel. Le marché est passé d’une baisse continue à un bras de fer entre acheteurs et vendeurs.
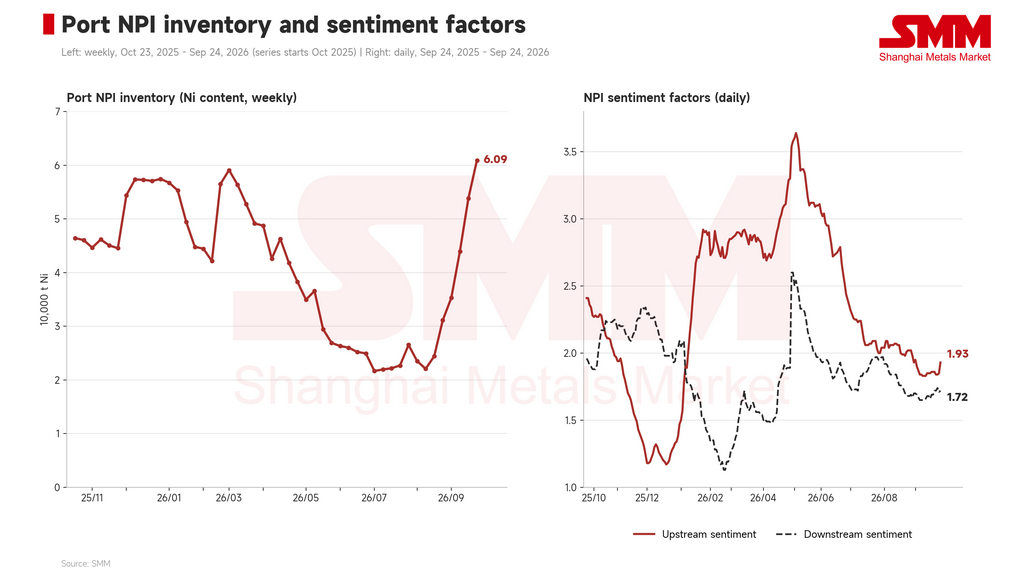
Du côté de l’offre, les usines de NPI RKEF de l’IMIP en Indonésie ont commencé à réduire leur production le 22 septembre en raison de pénuries d’eau, diminuant les charges d’exploitation d’environ 30 à 40 % par rapport aux niveaux antérieurs. Si ces réductions durent un demi-mois, elles devraient affecter entre 50 000 et 70 000 tonnes de production physique de NPI, soit environ 5 500 à 7 700 tonnes de nickel contenu. Cette nouvelle a amélioré le sentiment des vendeurs : l’indicateur de sentiment amont de SMM est passé de 1,84 en début de semaine à 1,93 le 24 septembre. Certains négociants ont testé des offres plus élevées, tandis que certaines fonderies ont suspendu les petites ventes au comptant en raison des prix bas.
Les stocks portuaires nationaux ont toutefois continué d’augmenter. Les stocks de NPI ont atteint 60 900 tonnes de nickel contenu le 24 septembre, en hausse de 7 100 tonnes, soit 13,2 %, d’une semaine sur l’autre, et de 25 600 tonnes depuis le 3 septembre. Ces stocks constituent un tampon face aux réductions de production à court terme. Les aciéries en aval sont restées prudentes, achetant de petits volumes principalement par appels d’offres à bas prix. Certaines grandes aciéries prévoyaient de puiser dans les stocks existants avant les congés et n’avaient pas l’intention de procéder à des achats supplémentaires. Certains acteurs du marché considéraient le prix d’appel d’offres d’une grande aciérie comme un plancher à court terme, et des commandes isolées d’environ 10 000 tonnes sont apparues à bas prix. Ces transactions ne suffisent pas encore à confirmer une hausse du prix de transaction en vigueur.
Parallèlement, la production nationale d’acier inoxydable de série 300 devrait baisser de plus de 100 000 tonnes d’un mois sur l’autre en octobre, réduisant la consommation de NPI. L’indicateur de sentiment aval de SMM est resté faible, entre 1,71 et 1,74. Les réductions de production et un prix de référence proche du plancher du marché ont soutenu les attentes, mais la faiblesse de la demande continue de limiter la volonté des acheteurs d’accepter des prix plus élevés. Le bras de fer devrait se poursuivre. Après les congés, les principaux facteurs à surveiller sont le rétablissement de l’approvisionnement en eau à l’IMIP, le rythme de déstockage portuaire et le réapprovisionnement des aciéries.
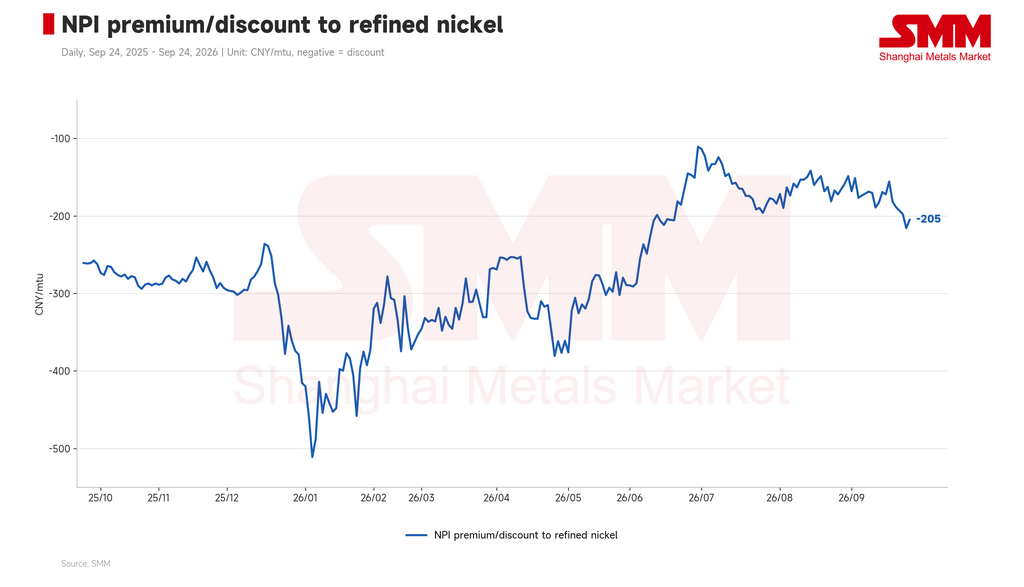
Du point de vue de la conversion de la NPI en matte de nickel à haute teneur, la décote de la NPI par rapport au nickel affiné s’est établie en moyenne à 202,8 cette semaine, s’élargissant de 29,5 par rapport à la semaine dernière. Les nouvelles des réductions à l’IMIP et certains rachats de positions courtes avant les congés ont soutenu les prix du nickel. Le prix du nickel affiné 1# de SMM est passé de 125 800 RMB la tonne vendredi dernier à 127 900 RMB le 23 septembre, avant de reculer à 126 900 RMB le 24 septembre, soit un gain de 1 150 RMB la tonne sur la période. Les prix au comptant de la NPI sont restés globalement stables, élargissant la décote, qui a atteint 215,5 le 23 septembre.
En Indonésie, la part payable du nickel dans la matte de nickel à haute teneur est restée à 93,5 %, tandis que son prix FOB a augmenté avec le nickel, passant de 15 017 $ par tonne de nickel contenu vendredi dernier à 15 077 $. Les prix FOB de la NPI indonésienne sont restés globalement inchangés sur la même période, élargissant l’écart matte–NPI d’environ 70 $ par tonne de nickel contenu et améliorant légèrement la rentabilité de la conversion. Au 18 septembre, cependant, SMM estimait que la conversion de la NPI indonésienne en matte de nickel à haute teneur restait environ 256 $ par tonne de nickel contenu moins rentable que la vente directe de NPI. L’élargissement modeste de l’écart cette semaine est insuffisant pour inverser cette situation, tandis que la durabilité du rebond des prix du nickel demeure incertaine. Si la décote se maintient près des niveaux actuels la semaine prochaine, le désavantage de rentabilité de la conversion pourrait encore se réduire, mais la vente directe de NPI devrait probablement rester plus attrayante qu’une conversion à grande échelle.
Les prix du minerai de nickel, du coke et des autres intrants utilisés par les fonderies nationales de NPI sont restés globalement stables cette semaine, laissant les coûts des matières premières quasiment inchangés. À mesure que la baisse des prix de la NPI a ralenti, la contraction des marges de fusion s’est également nettement atténuée. Sur la base des coûts complets, la marge bénéficiaire de la production RKEF au Shandong s’est établie à −2,91 % le 24 septembre, en légère amélioration par rapport à −3,42 % vendredi dernier, mais demeurant en perte. Les marges bénéficiaires à l’IMIP et à l’IWIP en Indonésie se sont établies respectivement à 5,33 % et 1,45 %, l’IWIP étant proche du seuil de rentabilité.