Analyse des calendriers de congés en aval et des conditions de commande
I. Conclusion
D’après le recoupement des avis des entreprises et de la situation du secteur, le marché en aval pendant cette période de double congé présente une caractéristique distincte : les congés ne sont pas particulièrement longs, mais la qualité des commandes est nettement faible.
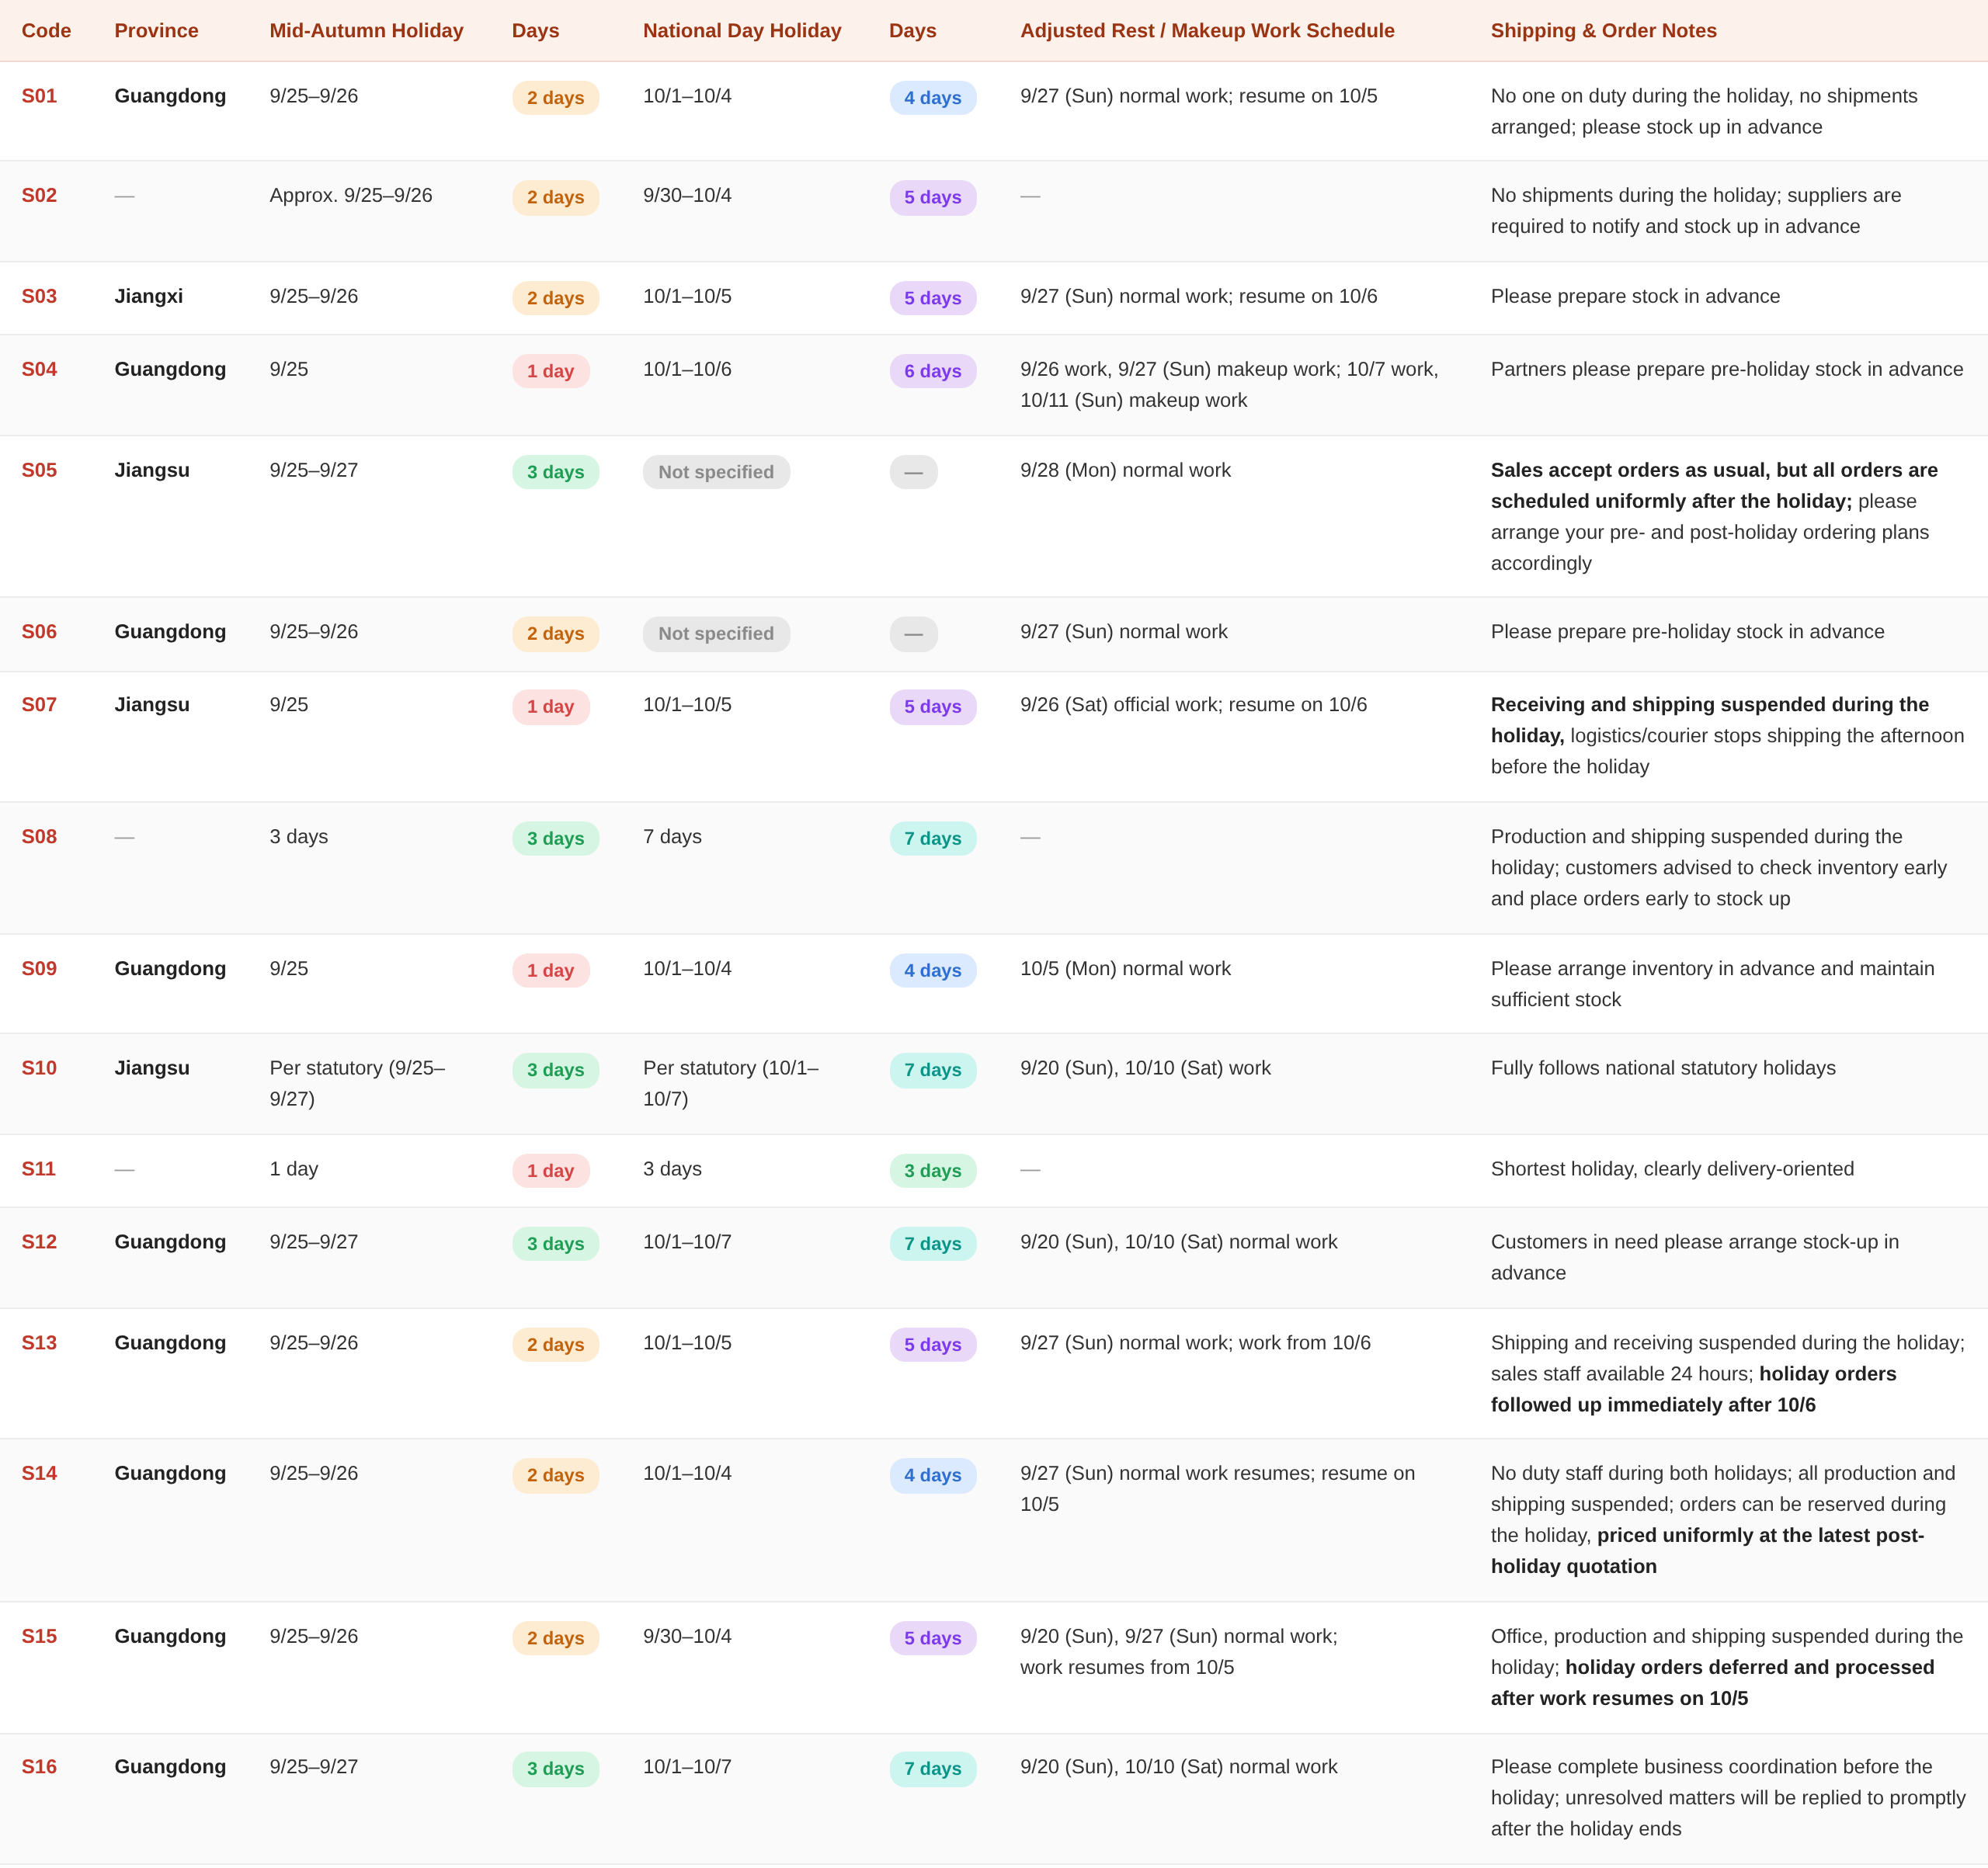
Les avis du côté des nœuds sont dominés par des expressions telles que « aucune expédition pendant les congés », « veuillez constituer des stocks à l’avance » et « arrangements unifiés après les congés », ce qui indique que la chaîne d’approvisionnement transfère proactivement la pression des stocks vers les clients. Environ 30 % des entreprises de soudure ont signalé une croissance des commandes de seulement 3 à 10 %, et « le taux de croissance n’est pas significativement supérieur à la hausse traditionnelle de la haute saison de septembre-octobre », la plupart des entreprises constatant des commandes stables sans changement notable. Autrement dit, la haute saison était déjà modérée, et les congés n’ont fait que prolonger cette médiocrité.
II. Calendriers de congés en aval
En ce qui concerne les congés des entreprises en aval, les différences de répartition sectorielle sont plus importantes que les différences régionales. Les données historiques de SMM montrent que les entreprises de soudure en aval ont généralement 5 à 6 jours de congé pour la fête nationale, tandis que les entreprises d’assemblage électronique terminal et d’appareils électroménagers ont des congés plus longs, certains atteignant 7 jours ; en comparaison, les fonderies ont une continuité de production plus élevée et des périodes de congé plus courtes. C’est précisément la base de l’affirmation du côté des nœuds selon laquelle « les nœuds des jours de travail de rattrapage expédieront toujours normalement » — ces nœuds sont généralement des étapes de fonderie ou de transformation profonde, servant de seule position tampon pendant toute la durée des congés.
En combinant les avis des nœuds avec les pratiques du secteur, le rythme des congés en aval pendant la période de double congé peut se résumer en trois phases :
De mi-septembre à fin septembre, la période de constitution de stocks avant les congés. Les entreprises en aval passent des commandes concentrées et stockent des matériaux d’usage général, et les nœuds peuvent encore maintenir des expéditions normales pendant cette phase, mais resserreront progressivement les délais de commande à l’approche des congés. C’est la phase la plus concentrée de négociation entre l’aval et les nœuds — l’aval espère maintenir des stocks bas, tandis que les nœuds espèrent verrouiller les volumes à l’avance.
De fin septembre à début octobre, la période de vide due à l’arrêt du travail. La stagnation nominale dure environ 13 jours ; après déduction des jours de travail de rattrapage et de la période de clôture des commandes avant les congés, le vide d'expédition effectif est d'environ 9 à 10 jours. La partie la plus facilement négligée est celle des derniers jours de septembre : la plupart des entreprises en aval ont déjà terminé leurs congés, mais les nœuds n'acceptent plus de commandes urgentes, et les clients ont tendance à croire à tort qu'« il est déjà possible d'expédier », alors qu'en réalité les départs doivent généralement attendre la fin des congés.
De la mi-octobre à la fin octobre, période de reprise après les congés. Après la reprise des activités en aval, les commandes affluent de manière concentrée, et les nœuds planifient la production selon la taille des commandes, les dates de livraison des petits et moyens clients étant repoussées comme norme. La demande de cette phase est souvent une combinaison de deux éléments : les commandes réellement nouvelles, plus la part qui a été prélevée par le stockage avant les congés en septembre.
Sur le plan régional, SMM observe que le sentiment commercial des entreprises de soudure dans le sud de la Chine est meilleur qu'en Chine orientale. La Chine orientale est davantage orientée vers l'électronique grand public et l'électroménager, la sous-performance en haute saison y étant plus marquée. La majorité des avis proviennent du Guangdong, du Jiangsu et du Jiangxi, ce qui correspond à cette répartition.
III. Situation des commandes
La croissance des commandes est limitée, et la haute saison n'a pas répondu aux attentes. Les statistiques de SMM montrent que le taux d'exploitation mensuel des entreprises de soudure en août 2026 était de 72,8 %, stable en glissement mensuel, toujours à un niveau relativement bas pour la même période des cinq dernières années. Parallèlement, SMM a appris que la « haute saison de septembre » de cette année ne s'est pas pleinement concrétisée. Sur la même période de 2026, environ 30 % des entreprises n'ont enregistré qu'une croissance des commandes de 3 % à 10 %, un écart net par rapport aux niveaux normaux de haute saison. Cela indique que les entreprises en aval ne sont pas réticentes à passer des commandes, mais adoptent plutôt généralement une stratégie d'achat selon les besoins, sans constitution de stocks, dans un contexte de prix élevés de l'étain.
La structure de la demande est fortement polarisée. C'est la plus grande différence par rapport aux années précédentes. La consommation d'étain par serveur IA est plus de trois fois supérieure à celle d'un serveur traditionnel, et l'emballage avancé ainsi que les robots humanoïdes constituent de nouveaux moteurs de croissance. Cependant, la soudure traditionnelle et l'électronique grand public connaissent une croissance atone, et les commandes des entreprises de rubans de soudure photovoltaïques sont nettement inférieures aux attentes. Les conditions de commande variables au sein de l'industrie de la soudure ne peuvent plus être résumées par un seul indicateur—les matériaux spécialisés haut de gamme sont en pénurie, les matériaux à usage général sont médiocres et les matériaux photovoltaïques sont sous pression.
Les stocks sont extrêmement bas et la transmission est rapide. Actuellement, la plupart des entreprises de soudure détiennent des stocks (y compris les matières premières, les produits semi-finis et les produits finis) à un niveau d'environ un demi-mois, certaines à seulement 7 à 10 jours. Plus les stocks sont bas, plus les perturbations causées par les jours fériés sont amplifiées—une fois que la demande est libérée de manière concentrée après les vacances, les délais de livraison seront les premiers à ressentir la pression.
IV. Avertissement de risque
Le risque de prix est à double tranchant :les prix de l'étain sont à des sommets historiques, avec une possibilité de repli au quatrième trimestre. Les volumes de stockage doivent être liés aux prévisions de ventes pour éviter la dépréciation des stocks. Cependant, du côté de l'offre, la reprise complète de la production dans l'État de Wa au Myanmar a été reportée à 2027, les exportations indonésiennes sont soumises à des contrôles de quotas et les opérations minières en RDC présentent des risques de sécurité. Toute détérioration de ces variables pourrait faire monter les prix.
Hausse des coûts de conformité : les réglementations européennes RoHS et REACH continuent de se durcir, augmentant les coûts de conformité pour les exportations de soudure contenant du plomb. Les produits impliquant des clients européens doivent voir leurs formulations et leur statut de certification confirmés à l'avance.