

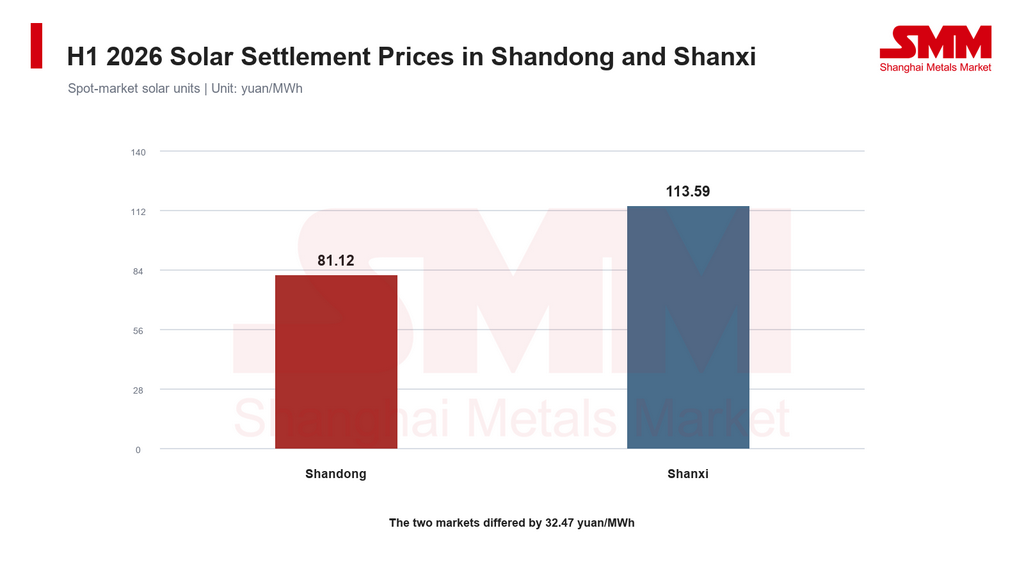
Les générateurs solaires chinois ont connu des résultats de règlement de plus en plus différenciés au premier semestre 2026. Pour les unités solaires du marché spot, le Shandong a enregistré un prix de règlement moyen de 12,01 $/MWh (81,12 yuans/MWh), tandis que le Shanxi a affiché une moyenne de 16,82 $/MWh (113,59 yuans/MWh). La pression sur les revenus des unités rend l'efficacité des centrales, la couverture contractuelle et l'exécution des transactions plus importantes pour la performance des projets.
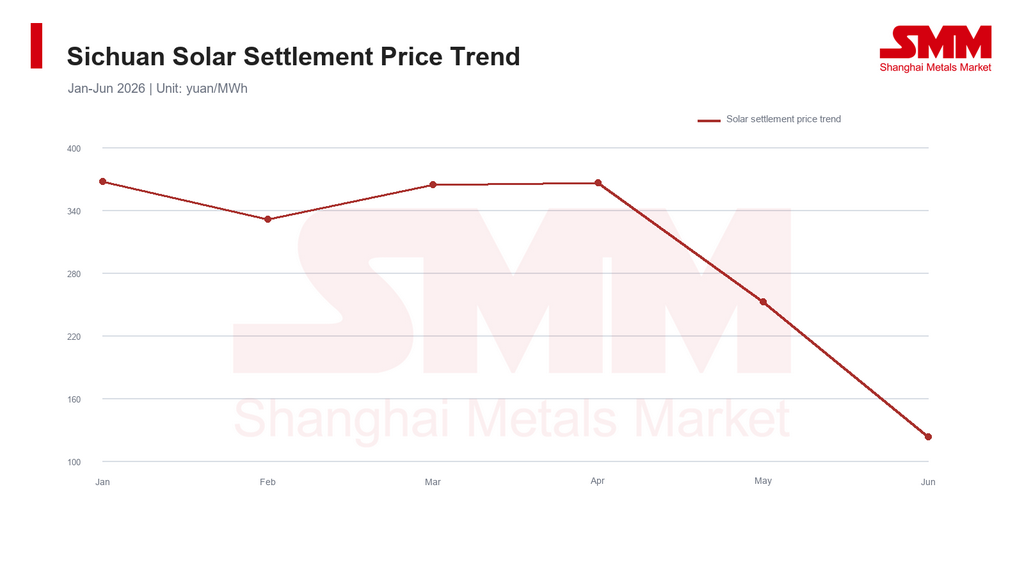
La saisonnalité a également affecté les revenus. Le prix de règlement solaire du Sichuan s'est établi en moyenne à 45,03 $/MWh (304,04 yuans/MWh) au premier semestre, mais est tombé à environ 18,22 $/MWh (123 yuans/MWh) en juin. La moyenne semestrielle masquait donc un changement brutal de l'environnement de revenus mensuel.
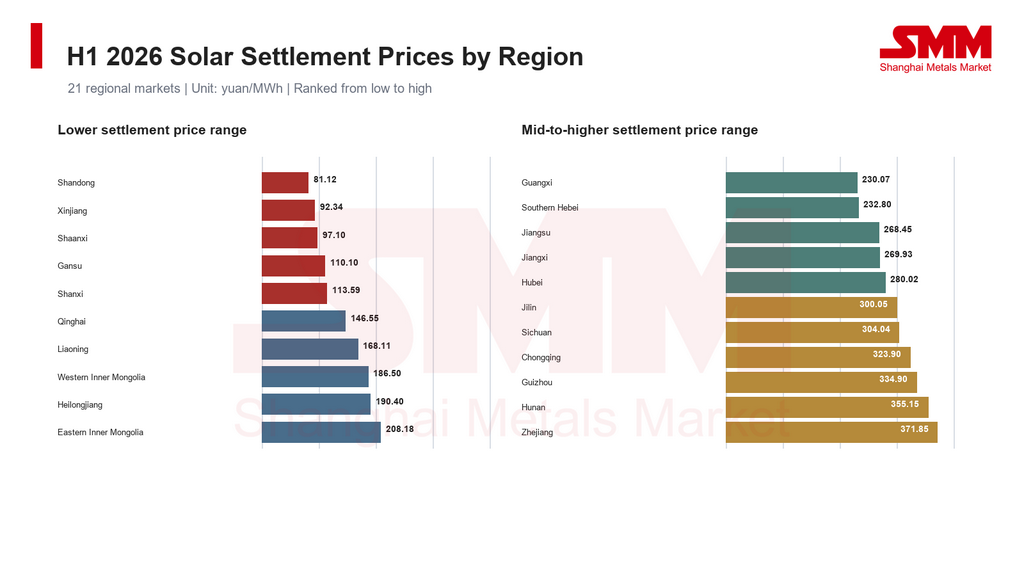
Sur les 21 marchés régionaux, la distribution des prix était fortement stratifiée. Le Shandong, le Xinjiang, le Shaanxi, le Gansu et le Shanxi occupaient le bas de l'échelle, tandis que certaines parties du centre, de l'est et du sud-ouest de la Chine se réglaient à des niveaux nettement plus élevés. L'écart accroît l'exposition des projets aux équilibres offre-demande régionaux, au calendrier de production et à l'exécution des transactions.
Les prix spot du solaire au Shandong et au Shanxi sont restés inférieurs à 0,12 yuan/kWh
Le Shandong a réglé 16,929 TWh de production solaire sur le marché spot à une moyenne de 12,01 $/MWh (81,12 yuans/MWh) de janvier à juin 2026. Le Shanxi a réglé 18,626 TWh à 16,82 $/MWh (113,59 yuans/MWh). La différence était de 4,81 $/MWh (32,47 yuans/MWh), soit environ 0,0325 yuan/kWh.
De petites variations du prix unitaire peuvent affecter sensiblement les projets ayant une part élevée de ventes basées sur le marché. Pour chaque 100 GWh de production réglée, une variation de 0,01 yuan/kWh modifie le revenu de règlement de 1 million de yuans. Ce calcul souligne la sensibilité des revenus des projets à de faibles mouvements de prix.
La production solaire est concentrée pendant les heures de jour. Lorsque la production solaire de midi croît plus vite que la demande et la flexibilité du système, l'offre supplémentaire peut faire baisser les prix pendant les heures de production solaire. La croissance de la capacité installée et de la production n'améliore donc pas nécessairement le revenu par unité d'électricité.
SMM estime que les centrales opérant sur des marchés à bas prix ont besoin d'une coordination plus étroite entre la prévision de production, les offres sur le marché et la couverture contractuelle. Les budgets annuels doivent tenir compte de la part de production exposée aux heures de bas prix et de l'impact du règlement des écarts, en plus du volume de production attendu.
Les écarts de règlement éolien-solaire ont fortement différé selon les marchés régionaux
Le prix de règlement éolien moyen du Shandong était de 38,44 $/MWh (259,52 yuans/MWh), dépassant le solaire de 26,42 $/MWh (178,40 yuans/MWh). L'éolien du Shanxi s'est établi en moyenne à 38,95 $/MWh (263,01 yuans/MWh), soit 22,13 $/MWh (149,42 yuans/MWh) au-dessus du solaire. Ces écarts montrent pourquoi un prix moyen à l'échelle du marché ne peut à lui seul décrire les revenus de la production renouvelable.
Le Jilin a montré le résultat inverse. Le solaire s'est établi en moyenne à 44,44 $/MWh (300,05 yuans/MWh), contre 28,32 $/MWh (191,23 yuans/MWh) pour l'éolien. Au Heilongjiang, l'éolien et le solaire étaient presque au même niveau, à 28,39 $/MWh (191,71 yuans/MWh) et 28,20 $/MWh (190,40 yuans/MWh) respectivement.
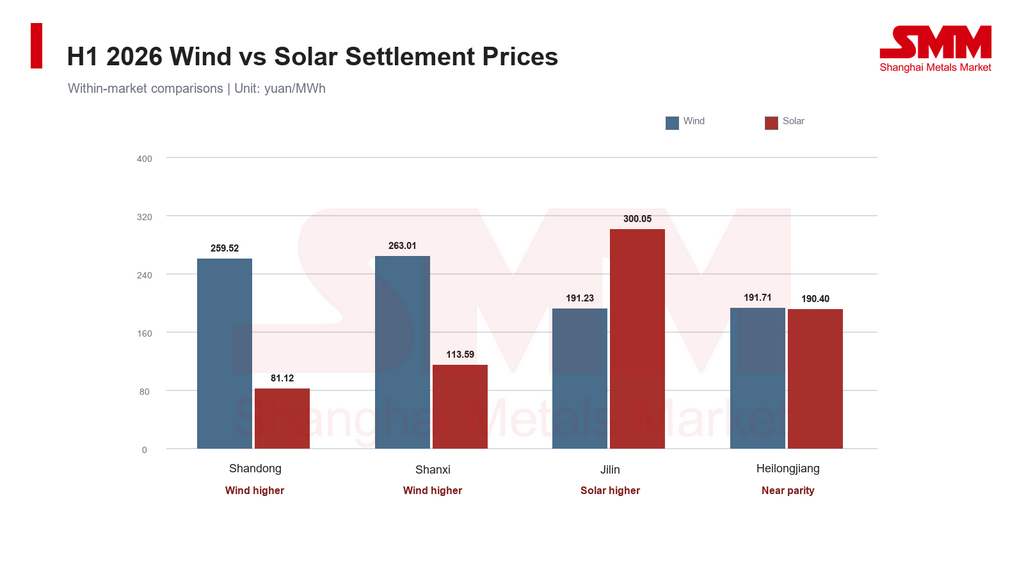
Chaque comparaison est effectuée au sein du même marché régional. Les différences de profils de production et de positions contractuelles affectent les résultats de règlement, et l'éolien ne se règle pas systématiquement au-dessus du solaire sur tous les marchés.
Une mesure utile de la valeur selon l'heure de la journée est le prix de capture solaire : le prix spot pondéré par la production solaire dans chaque intervalle de règlement. Il mesure dans quelle mesure la production solaire réelle s'aligne sur la courbe des prix. Les contrats à long terme et le règlement des écarts doivent ensuite être pris en compte pour expliquer le résultat final de règlement.
Si les prix les plus élevés surviennent le soir, lorsque la production solaire conventionnelle est limitée, ces prix ne se traduisent pas automatiquement par des revenus solaires plus élevés. Améliorer l'alignement entre la production réelle et les accords de vente exécutables importe davantage que d'attendre que le prix moyen du marché augmente.
La baisse de la saison humide au Sichuan a exposé les limites d'une moyenne semestrielle
Le Sichuan a enregistré 9,804 TWh de production solaire au premier semestre, avec un prix de règlement moyen de 45,03 $/MWh (304,04 yuans/MWh). La courbe mensuelle est restée relativement élevée de janvier à avril, puis a visiblement baissé en mai et encore davantage en juin. La transition vers la saison humide a déplacé le centre des prix vers le bas et exposé une pression opérationnelle que la moyenne semestrielle ne capturait pas.
Sur la même période, le prix de règlement hydraulique du Sichuan est passé de 57,68 $/MWh (389,46 yuans/MWh) en janvier à 23,88 $/MWh (161,25 yuans/MWh) en juin. La production hydraulique a atteint 23,293 TWh en juin, représentant environ 78,5 % de la production totale de la province de 29,679 TWh. La hausse de la production hydraulique a coïncidé avec la baisse des prix solaires, soulignant l'effet des variations saisonnières de l'offre sur le marché de l'électricité.
Les projets solaires dans les régions à forte composante hydraulique doivent donc intégrer les conditions d'apport et la transition entre saisons sèche et humide dans leurs plans d'exploitation. Les mois à prix élevés peuvent soutenir une moyenne semestrielle forte sans garantir des conditions de vente comparables sur le reste de la période.
Les entreprises peuvent utiliser des scénarios de prix distincts pour la saison sèche et la saison humide dans les budgets mensuels et évaluer les flux de trésorerie parallèlement à leurs positions contractuelles. Cela offre une vision plus utile du risque de revenu saisonnier qu'une hypothèse de prix annuelle unique.
L'optimisation des transactions et le solaire-plus-stockage nécessitent une modélisation au niveau du projet
La baisse des prix de règlement solaire accroît l'incitation à optimiser les stratégies de vente. Les projets à grande échelle doivent coordonner les contrats à moyen et long terme, la prévision de production et la participation au marché spot. Les projets solaires distribués commerciaux et industriels doivent également tenir compte de la charge diurne des clients, des taux d'autoconsommation et de la performance des contrats d'achat d'électricité.
Le stockage peut décaler le moment de la vente d'électricité, mais sa valeur dépend de l'écart de prix charge-décharge exécutable. La différence entre les prix de règlement moyens éolien et solaire n'est pas une marge d'arbitrage de stockage.
Les modèles de projet doivent inclure l'efficacité aller-retour, les cycles disponibles, la dégradation, les coûts d'investissement et d'exploitation, ainsi que le revenu sacrifié de l'électricité solaire utilisée pour la charge. Le solaire-plus-stockage ne crée une valeur économique durable que lorsque les revenus supplémentaires couvrent ces coûts supplémentaires.
Sur des marchés volatils, les développeurs doivent comparer le stockage, les modifications contractuelles et une autoconsommation accrue dans le même cadre d'évaluation. La meilleure option dépendra du profil de charge réel du projet, des conditions de raccordement au réseau et des produits de marché éligibles.
Le calendrier de production et les conditions saisonnières resteront essentiels au second semestre 2026
SMM estime que les résultats du premier semestre montrent que l'exploitation solaire passe d'une gestion axée uniquement sur le volume à une gestion coordonnée du volume et du prix. La part de production exposée aux heures de bas prix, l'exécution des contrats et les flux de trésorerie mensuels doivent devenir des indicateurs opérationnels standard.
À court terme, la demande saisonnière, les apports hydrauliques et la production renouvelable continueront de façonner les courbes de prix régionales. À moyen terme, les nouvelles ressources de flexibilité, les conditions d'échanges interprovinciaux et la croissance de la demande d'électricité influenceront les équilibres offre-demande de midi et la valeur de marché de la production solaire.
Les nouveaux projets doivent tester plusieurs scénarios de prix et de contrats d'achat pendant les études de faisabilité. Les projets existants doivent ajuster leurs stratégies de transaction et d'exploitation en fonction des résultats de règlement réels. Des capacités de vente selon l'heure de la journée plus solides, combinées à une exploitation efficace des centrales, peuvent aider à stabiliser la performance face à la volatilité des prix.



