Les principaux marchés de modules photovoltaïques sont restés divisés par région et par segment de produit cette semaine. Les prix FOB au port chinois ont évolué dans les deux sens, mais sont restés dans des fourchettes étroites. Certaines évaluations CIF en Asie du Sud-Est ont légèrement progressé dans le bas de la fourchette, bien que les transactions supplémentaires soient restées limitées. L'Europe a continué de s'appuyer sur les livraisons dans le cadre de contrats existants, tandis que certains fournisseurs ont offert des concessions pour sécuriser des projets à moyen et long terme. En Inde, les prix des modules soumis à l'exigence de contenu national (DCR) sont restés stables, tandis que les prix hors DCR se sont assouplis, la demande de stockage antérieure s'étant estompée.
Les attentes d'une reprise au quatrième trimestre ont rendu les vendeurs moins enclins à réduire les prix de manière généralisée. Cependant, la demande reste trop faible pour soutenir une hausse générale. Les coûts continuent de limiter la baisse, tandis que les commandes exécutables déterminent les prix réalisés. Il en résulte une différenciation plus marquée entre les produits standard et à haute puissance, ainsi qu'entre la demande soutenue par les politiques et celle tirée par le marché.
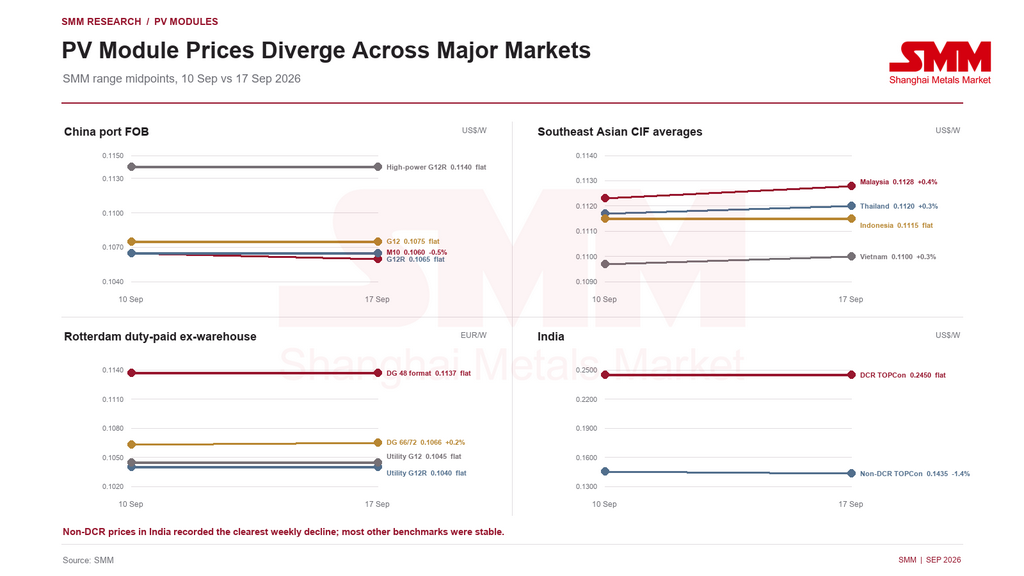
FOB au port chinois : l'intérêt pour les produits à haute puissance s'améliore, mais les prix restent dans une fourchette étroite
La plupart des fabricants ont maintenu les offres de la semaine précédente en début de semaine tout en surveillant le rythme de reprise de la demande. Les attentes d'une demande plus ferme au quatrième trimestre ont réduit l'incitation à des baisses de prix généralisées. Malgré cela, la faiblesse des volumes de transactions a maintenu acheteurs et vendeurs en négociation, des remises ciblées restant disponibles pour certaines commandes.
L'intérêt d'achat pour les produits TOPCon 3.0 s'est renforcé sur les marchés internationaux haut de gamme. Certains fournisseurs ont ajusté l'écart de prix entre les produits TOPCon 2.0 et TOPCon 3.0 afin de promouvoir les expéditions à haute puissance. Sur la base du point médian des fourchettes hebdomadaires de SMM, les modules TOPCon G12R à haute puissance affichaient une prime d'environ 7,0 % par rapport aux produits G12R standard. Cela reflète la valeur d'une efficacité et d'un rendement supérieurs, bien qu'une nouvelle expansion de la prime dépende de la reconnaissance par les développeurs de projets du bénéfice de rendement sur la durée de vie.
Les offres les plus basses du marché ont été partiellement retirées, ce qui suggère une moindre volonté des fournisseurs de poursuivre la baisse des prix. La concurrence pour les commandes reste toutefois intense, et certains fabricants de second rang pourraient continuer à utiliser des offres basses pour sécuriser des affaires. Le haut de la fourchette M10 a baissé de 0,001 $US/W en glissement hebdomadaire, tandis que les autres spécifications clés sont restées globalement inchangées, laissant le marché sans direction uniforme.
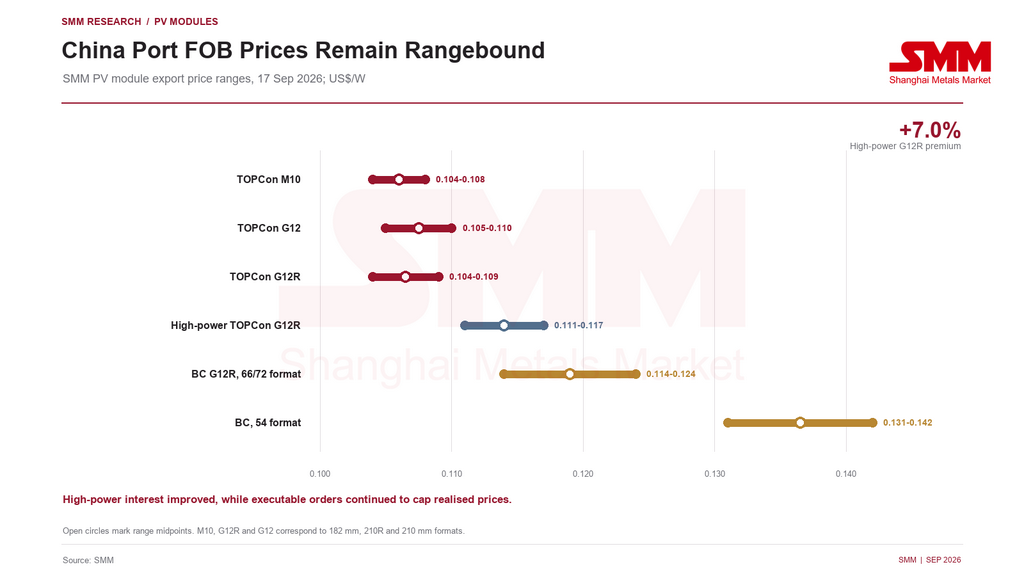
SMM s'attend à ce que les prix FOB au port chinois restent stables à court terme. Le test clé sera de savoir si les commandes d'octobre démarrent comme prévu et si les demandes pour les produits TOPCon 3.0 se convertissent en volumes. Si les commandes déçoivent, la concurrence à bas prix pourrait s'intensifier à nouveau.
Asie du Sud-Est : les demandes s'améliorent, mais les volumes d'achat restent limités
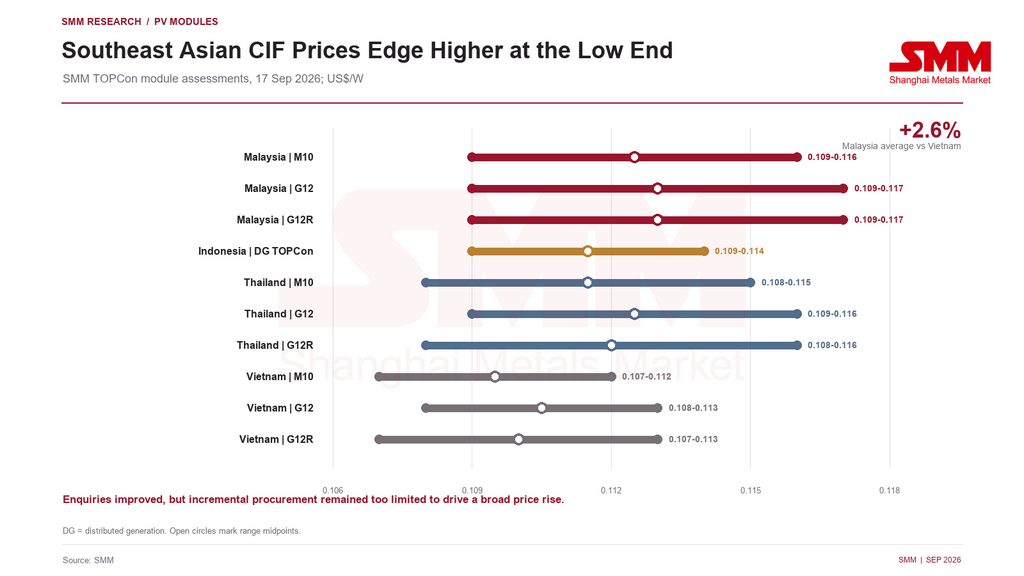
Les prix des modules en Asie du Sud-Est ont continué de fluctuer dans des fourchettes étroites à des niveaux bas. Les bornes inférieures de plusieurs évaluations en Malaisie, en Thaïlande et au Vietnam ont légèrement augmenté. L'activité de demande s'est améliorée, mais la hausse des transactions est restée modeste et les négociations de prix se sont poursuivies.
Sur les trois principaux formats, la moyenne simple des points médians des fourchettes était d'environ 0,1128 $US/W en Malaisie, 0,1120 $US/W en Thaïlande et 0,1100 $US/W au Vietnam. La moyenne malaisienne était environ 2,6 % supérieure à celle du Vietnam. Une certaine demande d'achat est apparue en Malaisie, mais la taille des projets et les volumes d'approvisionnement restent trop faibles pour soutenir une hausse régionale généralisée.
Le Vietnam et l'Indonésie sont restés globalement inchangés d'une semaine à l'autre. En Thaïlande, l'attention à court terme reste focalisée sur la certification par l'Institut thaïlandais des normes industrielles (TISI). Selon les recherches de SMM, certains fournisseurs ont commencé à obtenir la certification. À mesure que le nombre de fournisseurs certifiés augmente, le déficit d'offre temporaire créé par la transition de certification devrait se résorber, redonnant le pouvoir de fixation des prix à la demande des projets, au positionnement de marque et aux coûts de livraison.
Europe : les contrats existants soutiennent les livraisons alors que l'intérêt pour la haute puissance augmente
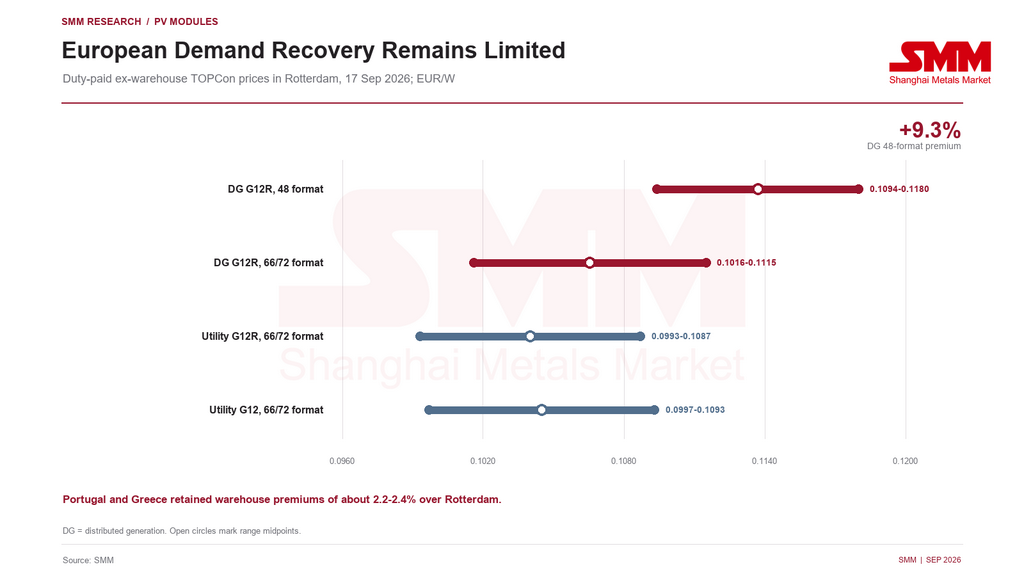
La reprise de la demande en Europe est restée limitée, les expéditions étant toujours dominées par les contrats existants. Certains fabricants ont offert des concessions sur des projets sélectionnés de plusieurs centaines de mégawatts pour sécuriser des livraisons prévues en 2027. Ces commandes améliorent la visibilité à terme mais n'indiquent pas une reprise généralisée du marché au comptant européen.
L'intérêt des distributeurs pour les modules TOPCon haute puissance a augmenté, bien que l'acceptation par les utilisateurs finaux de la prime d'efficacité reste l'incertitude clé. Les modules standard ont continué de faire face à de fortes négociations de prix, les prix réalisés restant bas.
À Rotterdam, le point médian pour le produit au format G12R 48 de génération distribuée était environ 9,3 % supérieur à l'évaluation du format G12R 66/72 à échelle utilitaire, reflétant la prime de format dans les applications en toiture et autres espaces restreints. L'écart médian entre les produits distribués et les produits à grande échelle au format G12R 66/72 était d'environ 2,5 %. Les prix départ entrepôt au Portugal et en Grèce sont restés environ 2,2 à 2,4 % au-dessus de Rotterdam, reflétant la logistique régionale et les primes de livraison locale.
Les perspectives du quatrième trimestre dépendent de la conversion des demandes en nouveaux contrats. Si la demande est décevante, les fabricants et les distributeurs pourraient revenir à une concurrence par les prix pour un volume limité de commandes.
Inde : le stockage non-DCR s'estompe alors que les capacités orientées vers l'exportation font face à l'incertitude politique
Les prix des modules DCR indiens sont restés stables, tandis que les prix non-DCR se sont assouplis. Sur la base des points médians des fourchettes, les modules TOPCon DCR se sont établis en moyenne à environ 0,245 $US/W et les modules non-DCR à 0,1435 $US/W, laissant les produits DCR à une prime d'environ 70,7 %. Le point médian non-DCR a reculé d'environ 1,4 % en glissement hebdomadaire, le soutien de la demande de stockage antérieure s'affaiblissant.
Le marché non-DCR avait précédemment connu un stockage temporaire lié aux attentes entourant les mesures prévues au titre de l'article 232 des États-Unis. À mesure que ces achats se sont calmés, la résistance des utilisateurs finaux aux offres élevées a de nouveau limité les prix.
Le département du Commerce des États-Unis a également publié ses déterminations finales en matière de droits antidumping et compensateurs sur les cellules et modules photovoltaïques en silicium cristallin en provenance d'Inde. La Commission du commerce international des États-Unis doit rendre sa détermination finale de préjudice le 14 octobre. Des droits ne seront imposés que si la Commission rend une détermination affirmative ; une conclusion négative mettrait fin aux enquêtes. L'affaire affecte donc d'abord les capacités non-DCR indiennes orientées vers les États-Unis et les perspectives de commandes, plutôt que la demande intérieure DCR. La performance DCR continuera de dépendre des achats soutenus par la politique indienne, de la résorption des stocks et du rythme de l'offre intérieure.
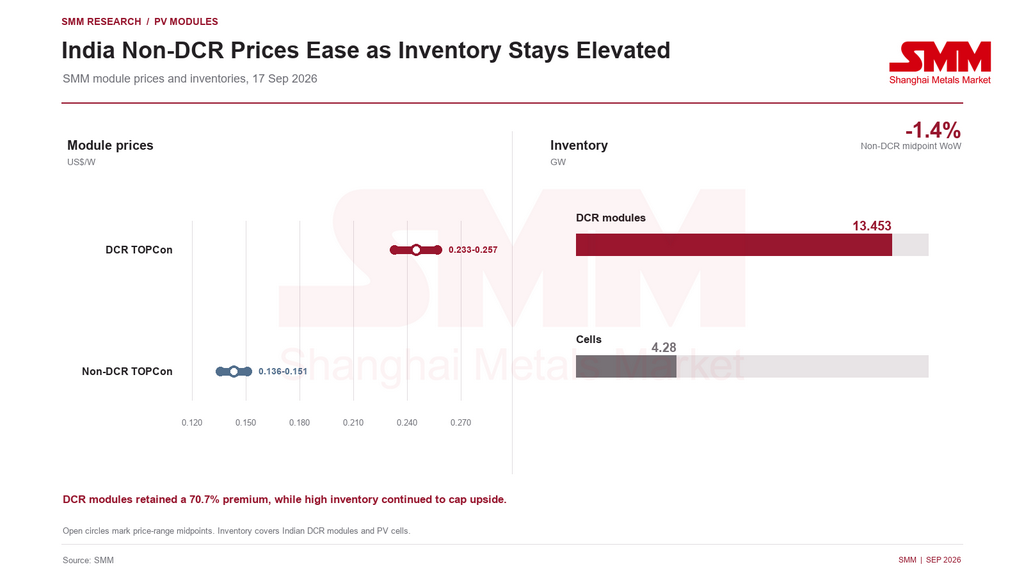
Les stocks de modules DCR indiens s'élevaient à environ 13,453 GW, tandis que les stocks de cellules étaient d'environ 4,28 GW. Les stocks élevés continuent de limiter le potentiel de hausse des prix des modules DCR. Si les achats de projets intérieurs ne s'accélèrent pas, les fabricants pourraient devoir ajuster leur production, optimiser leur gamme de produits ou se livrer à une concurrence plus agressive pour les commandes.
Perspectives : les prises de commandes d'octobre testeront la solidité de la reprise
Les fournisseurs chinois de modules sont moins incités à procéder à de larges baisses de prix, mais la demande internationale n'est pas encore assez forte pour soutenir une hausse générale. Les produits TOPCON standard devraient rester stables, tandis que les produits TOPCON haute puissance et à contact arrière devraient continuer à se différencier par leur prime d'efficacité, leur marque et leur adéquation aux projets.
Dans le cadre du calendrier politique actuel, certains projets déjà contractualisés pour une livraison aux premier et deuxième trimestres 2027 devraient commencer à intégrer des coûts supplémentaires liés à la taxe à la consommation sur les cellules solaires. Pour éviter les décalages entre coûts et prix à la livraison, les fournisseurs de modules pourraient relever leurs offres à terme ou inclure des mécanismes d'ajustement des prix dans les contrats, conférant à ces projets une certaine dynamique haussière des prix.
En Asie du Sud-Est, les principales questions sont de savoir si la demande d'installations de fin d'année arrivera dans les délais et si le déficit temporaire d'approvisionnement en Thaïlande se résorbera sans heurts à mesure que davantage de fournisseurs obtiendront la certification TISI. Sans une augmentation significative des achats, des offres plus élevées sur certains segments pourraient ne pas se traduire par des gains transactionnels plus larges.
L'Europe sera portée par les demandes de produits haute puissance, les contrats pour les livraisons 2027 et les nouvelles attributions du quatrième trimestre. Les concessions sur certains grands projets améliorent la visibilité des commandes, mais montrent également que les développeurs de projets conservent un pouvoir de négociation important.
L'Inde exige une distinction claire entre la demande nationale DCR et les exportations non-DCR destinées aux États-Unis. Les prix non-DCR pourraient rester exposés à l'essoufflement de la demande de stockage et à l'incertitude concernant les mesures commerciales américaines. Toute amélioration du marché DCR dépendra des achats des projets nationaux et du rythme de réduction des stocks.
Dans l'ensemble, les marchés internationaux des modules photovoltaïques devraient rester caractérisés par des mouvements de prix limités, des divergences régionales, des améliorations de produits et une tarification dictée par les commandes. SMM continuera de suivre l'évolution des prix, des commandes, des stocks et des achats de projets sur les principaux marchés des modules photovoltaïques.
Source : SMM
Rédigé par :
Ryan Tey Tze Yang | Analyste PV chez SMM
+60 127179370 | ryan.tey@metal.com