

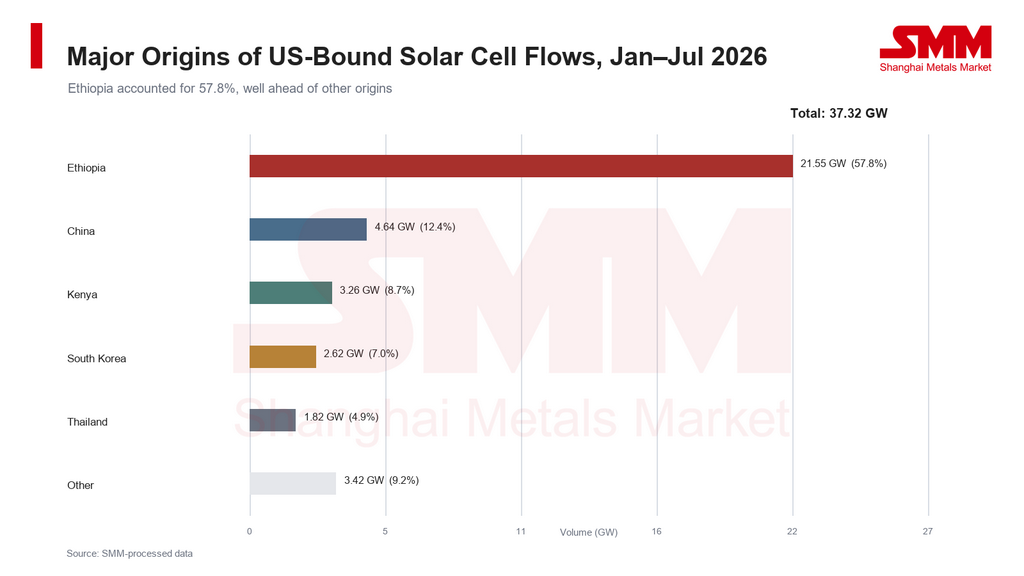
La composition des flux de cellules solaires entrant aux États-Unis a fortement évolué en 2026. L’analyse SMM des données mondiales sur les flux commerciaux de cellules solaires montre qu’environ 37,32 GW de cellules ont été acheminés vers le marché américain entre janvier et juillet. L’Éthiopie a fourni environ 21,55 GW, soit 57,8 % du total, dépassant largement la Chine, le Kenya, la Corée du Sud et la Thaïlande. Sur une base cumulée, l’Éthiopie était donc la première origine dans cet ensemble de données.
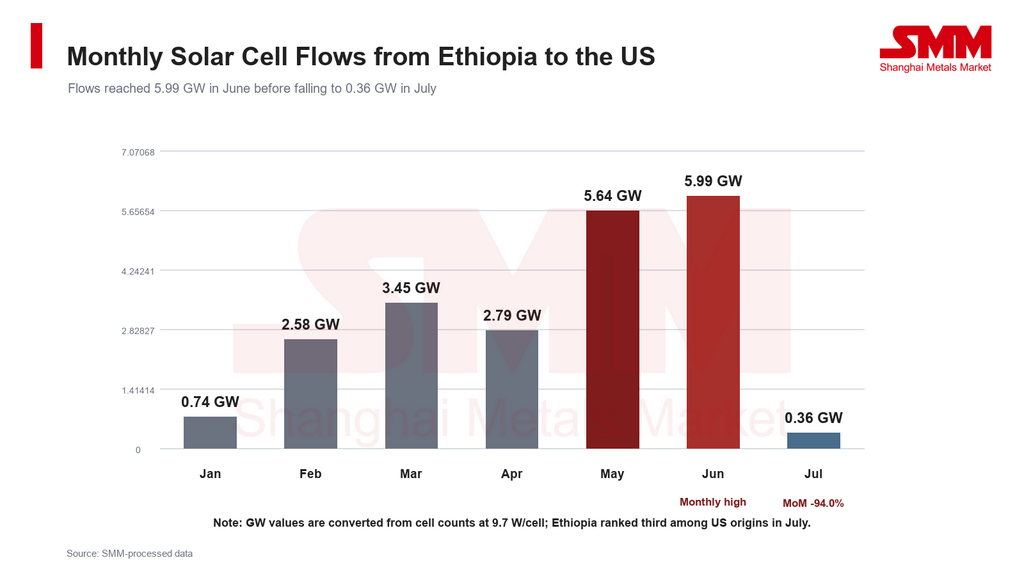
Les données mensuelles les plus récentes indiquent toutefois une tendance différente. Les flux Éthiopie-États-Unis ont atteint 5,99 GW en juin avant de chuter à 0,36 GW en juillet, soit une baisse d’environ 94,0 % en glissement mensuel. L’Éthiopie est ainsi passée derrière la Chine et le Kenya dans le classement mensuel. Bien que l’Éthiopie ait déjà remodelé la composition cumulée de l’approvisionnement américain en cellules solaires, son avantage en matière d’offre reste à consolider. Les calendriers d’exportation des différents fournisseurs et l’évolution de la politique commerciale américaine seront des variables clés pour les flux à venir.
L’Éthiopie a fourni près de 60 % des flux à destination des États-Unis entre janvier et juillet
Les flux de cellules solaires entrant aux États-Unis ont totalisé environ 37,32 GW entre janvier et juillet 2026. L’Éthiopie s’est classée première avec 21,55 GW, soit 57,8 % du total. La Chine, le Kenya, la Corée du Sud et la Thaïlande ont fourni environ 4,64 GW, 3,26 GW, 2,62 GW et 1,82 GW, représentant respectivement 12,4 %, 8,7 %, 7,0 % et 4,9 %. Les cinq principales origines représentaient ensemble plus de 90 %, ce qui indique que l’approvisionnement américain en cellules solaires restait fortement concentré.
 La progression de l’Éthiopie n’a pas été portée par un seul mois exceptionnel. Les flux mensuels sont passés d’environ 0,74 GW en janvier à 2,58 GW en février, puis sont restés entre 2,79 GW et 3,45 GW en mars-avril. Ils ont ensuite grimpé à 5,64 GW en mai et 5,99 GW en juin. L’Éthiopie a été la première source mensuelle pendant cinq mois consécutifs, de février à juin, et sa part des flux à destination des États-Unis a atteint 69,0 % en juin.
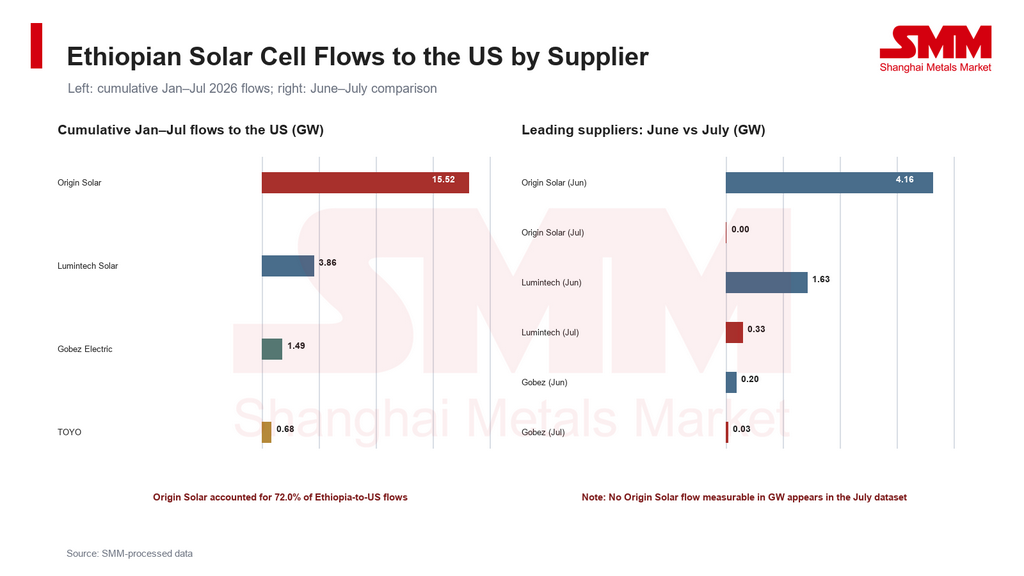
La libération des capacités de production locales a soutenu cette croissance. TOYO a indiqué que son usine éthiopienne de cellules solaires dispose d’une capacité nominale de 4 GW et a atteint sa pleine production en octobre 2025. L’entreprise développe également des capacités de fabrication de modules au Texas, créant une chaîne d’approvisionnement transrégionale de plus en plus intégrée reliant les cellules éthiopiennes à la production de modules aux États-Unis. Les données commerciales identifient également Origin Solar, Lumintech Solar et Gobez Electric comme exportateurs éthiopiens, ce qui montre que la base d’approvisionnement du pays vers les États-Unis ne dépend pas entièrement d’un seul producteur.
La concentration des fournisseurs a amplifié le repli de juillet
Malgré la forte avance cumulée de l’Éthiopie, son flux vers les États-Unis en juillet est rapidement retombé à 0,36 GW, soit une baisse d’environ 5,63 GW par rapport à juin. Le même mois, les flux en provenance de Chine et du Kenya étaient d’environ 0,86 GW et 0,79 GW, les plaçant respectivement en première et deuxième position. La part de l’Éthiopie dans les flux mensuels à destination des États-Unis est passée de 69,0 % en juin à 15,2 % en juillet.
 Les données au niveau des entreprises montrent que la baisse a été fortement concentrée. Origin Solar a fourni environ 15,52 GW aux États-Unis entre janvier et juillet, soit environ 72,0 % du total éthiopien. Son flux de juin était d’environ 4,16 GW, mais aucun flux de juillet mesurable en GW n’apparaît dans cet ensemble de données. Lumintech Solar est passé d’environ 1,63 GW en juin à 0,33 GW en juillet, tandis que Gobez Electric a reculé de 0,20 GW à 0,03 GW. La baisse des flux des principaux fournisseurs explique donc directement l’essentiel de la contraction globale de l’Éthiopie en juillet.
 La baisse de juillet ne doit pas être automatiquement interprétée comme une diminution équivalente de la demande finale sur le marché américain. Les explications possibles incluent des écarts entre les calendriers de commandes et d’expédition, des ajustements temporaires de production ou de stocks, et des changements dans l’appétit pour le risque des importateurs après l’ouverture de l’enquête commerciale. Ces facteurs doivent encore être vérifiés au regard des calendriers de production des entreprises, des données d’arrivée aux États-Unis et des niveaux de stocks.
Les barrières commerciales américaines s’étendent à de nouvelles origines
L’entrée rapide de l’Éthiopie sur le marché américain des cellules solaires a coïncidé avec une évolution continue de l’approvisionnement américain. Les produits solaires en provenance de Chine et de Taïwan, Chine sont depuis longtemps soumis à des mesures antidumping et compensatoires américaines, et les États-Unis ont ensuite étendu les recours commerciaux à l’Asie du Sud-Est. En septembre 2026, le département américain du Commerce a également rendu des décisions finales affirmatives en matière de droits antidumping et compensateurs visant les cellules solaires en provenance d’Inde, d’Indonésie et du Laos. L’augmentation des coûts de politique commerciale pour les origines établies a incité les fabricants de modules américains à rechercher de nouvelles sources de cellules.
Les nouvelles origines font désormais l’objet d’un examen approfondi. Le 17 juillet 2026, le département américain du Commerce a ouvert une enquête anticontournement à l’échelle nationale visant l’Éthiopie. L’enquête couvre les cellules et modules achevés en Éthiopie à partir de pièces ou composants chinois puis exportés directement vers les États-Unis. Elle couvre également les cellules achevées en Éthiopie, assemblées en modules au Vietnam puis exportées vers les États-Unis.
Sauf si l’enquête est close ou prolongée, le Commerce prévoit de rendre une décision préliminaire dans les 150 jours suivant l’ouverture et une décision finale dans les 300 jours. L’accès futur de l’Éthiopie au marché américain dépendra donc en partie de la capacité de sa production à démontrer une transformation locale suffisante et de la conformité de l’origine des matériaux, de l’échelle d’investissement, des étapes de fabrication et de la valeur ajoutée aux exigences américaines d’examen de l’origine.
L’ouverture d’une enquête ne constitue pas une conclusion de contournement et ne signifie pas que tous les produits éthiopiens deviennent immédiatement soumis aux taux de droits appliqués aux produits solaires chinois. Avant qu’une décision ne soit rendue, les importateurs américains peuvent toutefois renforcer la diligence raisonnable sur la chaîne d’approvisionnement, ajuster les calendriers d’achat ou diversifier les commandes. Des données mensuelles supplémentaires seront nécessaires pour déterminer si le repli de juillet de l’Éthiopie était lié à cette étape politique.
Le Kenya pourrait capter une partie de la demande redirigée
Alors que le flux éthiopien a diminué en juillet, le Kenya a encore fourni environ 0,79 GW aux États-Unis, juste derrière la Chine. Le flux cumulé du Kenya vers les États-Unis a atteint environ 3,26 GW entre janvier et juillet, soit environ 53,0 % de ses exportations totales de cellules solaires. Les flux mensuels Kenya-États-Unis sont passés de 0,10 GW en avril à 0,87 GW en mai et 1,46 GW en juin. Bien que le chiffre ait fléchi en juillet, il est resté relativement élevé à 0,79 GW.
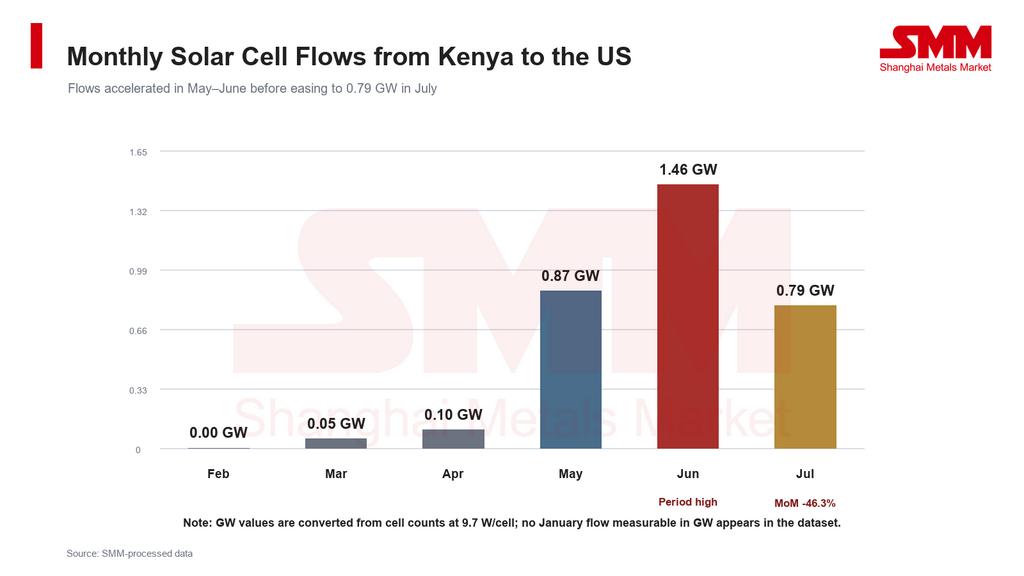 Les données suggèrent que le rôle croissant de l’Afrique dans la chaîne d’approvisionnement américaine en cellules solaires ne se limite pas à l’Éthiopie. Alors que les importateurs cherchent à réduire le risque de concentration et que les recours commerciaux américains s’étendent, des sites de production émergents comme le Kenya pourraient recevoir une partie de la demande redirigée. Déplacer la production vers un autre pays n’élimine toutefois pas automatiquement le risque commercial. Dans une enquête anticontournement, le Commerce peut examiner l’origine des intrants en amont, la question de savoir si la transformation locale constitue une production substantielle et si les entreprises participantes sont liées.
Pour les producteurs chinois de cellules et de plaquettes, la réorientation des chaînes d’approvisionnement ne signifie pas nécessairement que la demande sous-jacente disparaît. La demande peut passer des exportations directes vers les États-Unis à la vente de plaquettes, de matériaux auxiliaires et d’équipements aux usines de cellules dans des pays tiers. À mesure que les examens américains s’étendent aux matériaux en amont et aux étapes de transformation, les installations à l’étranger pourraient être confrontées à des exigences plus strictes en matière d’intrants non chinois, de documentation d’origine et de traçabilité. Leurs structures d’approvisionnement pourraient évoluer en conséquence.
Perspectives : l’Éthiopie conserve son avance cumulée, mais les classements mensuels pourraient rester volatils
SMM s’attend à ce que l’Éthiopie demeure une source importante de cellules solaires pour les États-Unis à court terme, soutenue par les capacités installées, les clients américains établis et la fabrication de modules associée. Les données de juillet montrent néanmoins que l’offre est concentrée entre un petit nombre d’entreprises. Les changements dans la production, les commandes ou le dédouanement d’un seul fournisseur peuvent donc entraîner des fluctuations importantes du flux mensuel du pays.
Trois variables méritent une attention particulière dans les mois à venir : la reprise éventuelle de la production et des expéditions vers les États-Unis par Origin Solar, Lumintech Solar et TOYO ; la sélection des répondants, la décision préliminaire et la portée rétroactive potentielle de l’enquête anticontournement américaine ; et la poursuite éventuelle de la captation de la demande des fabricants de modules américains par le Kenya, la Chine ou d’autres origines.
Si les flux Éthiopie-États-Unis se redressent en août-septembre, le repli de juillet serait davantage cohérent avec des calendriers d’expédition ou des ajustements temporaires au niveau des entreprises. Si les flux restent faibles tandis que le Kenya et d’autres origines continuent de croître, les données pourraient indiquer un second basculement du paysage de l’approvisionnement américain en cellules solaires. SMM continuera de suivre la politique commerciale américaine, les calendriers de production des principaux fournisseurs et les flux transrégionaux de cellules solaires.



