

Les restrictions américaines sur l'approvisionnement solaire mondial s'étendent au-delà des droits de douane spécifiques à l'origine pour couvrir les prix des matériaux en amont, la traçabilité de la chaîne d'approvisionnement, l'autorisation des équipements et l'éligibilité aux crédits d'impôt. Le 11 septembre, le département américain du Commerce a rendu ses déterminations finales en matière de droits antidumping et compensateurs (AD/CVD) sur les cellules et modules photovoltaïques en silicium cristallin en provenance d'Inde, d'Indonésie et du Laos. Des ordonnances AD/CVD distinctes sont déjà en vigueur pour le Cambodge, la Malaisie, la Thaïlande et le Vietnam. Les mesures de la Section 232 sur le polysilicium et ses dérivés devant entrer en vigueur le 4 décembre, la seule délocalisation de la production offre une marge de manœuvre de plus en plus réduite pour maintenir des exportations à bas coût vers les États-Unis.
Selon l'évaluation de SMM, la question centrale n'est pas de savoir quel pays captera les commandes américaines déplacées. Les États-Unis réinitialisent simultanément les seuils de coût à l'importation, les exigences de conformité de la chaîne d'approvisionnement et l'éligibilité aux incitations pour les projets. Les effets vont dans les deux sens : une protection renforcée pour l'industrie manufacturière américaine, mais des contraintes plus strictes sur les intrants importés, le choix des équipements et la livraison des projets, ce qui pourrait augmenter les coûts de déploiement. L'investissement manufacturier mondial passe donc d'une recherche de sites à faibles droits de douane à une évaluation des coûts de conformité de bout en bout et des rendements des projets.
AD/CVD et Section 301 : des barrières différentes selon les principales bases d'approvisionnement asiatiques
Les restrictions américaines sur les importations solaires ne constituent pas un calendrier tarifaire unique pays par pays. Elles comprennent des affaires qui se chevauchent, des champs d'application de produits et des taux spécifiques aux entreprises.
Les cellules et modules en silicium cristallin en provenance de Chine continentale restent soumis aux mesures AD/CVD existantes, tandis que les droits de douane de la Section 301 couvrent à la fois les produits en aval et les matériaux en amont. Le taux de la Section 301 sur les cellules solaires, qu'elles soient ou non assemblées en modules, est passé à 50 % ; les taux correspondants sur les plaquettes et le polysilicium ont été portés à 50 % le 1er janvier 2025. Il s'agit de couches tarifaires additionnelles distinctes, et non de la charge douanière combinée finale sur tous les produits solaires chinois. Certains produits solaires en silicium cristallin en provenance de Taïwan, en Chine, sont également soumis à une mesure antidumping distincte, dont l'applicabilité nécessite des vérifications au cas par cas et par entreprise.
Le Cambodge, la Malaisie, la Thaïlande et le Vietnam sont confrontés à une combinaison différente de restrictions. Les conclusions de contournement impliquant un traitement spécifié d'intrants chinois sont distinctes des affaires AD/CVD autonomes des quatre pays. La suspension temporaire antérieure des droits a pris fin en 2024, et les ordonnances distinctes antidumping et compensatoires sont entrées en vigueur en 2025. L'établissement d'une usine dans l'un de ces pays ne place pas, en soi, ses produits hors du champ des restrictions commerciales existantes.
Les affaires les plus récentes concernant l'Inde, l'Indonésie et le Laos étendent cette couverture. La marge de dumping finale de l'Inde est de 123,04 %, avec un taux de subvention de 126,09 %. La marge de dumping de l'Indonésie est de 94,36 %, tandis que les taux de subvention varient considérablement selon l'entreprise. Le Laos présente une marge de dumping de 65,43 %, les combinaisons exportateur-producteur nécessitant également des vérifications individuelles. Les marges de dumping, les taux de subvention et les taux réels de dépôt en espèces ne sont pas nécessairement identiques et ne doivent pas être simplement additionnés pour former un taux de droit d'importation universel.
La Commission du commerce international des États-Unis prévoit actuellement de tenir son vote final sur le préjudice concernant les produits des trois pays le 14 octobre. Les ordonnances de droits définitifs restent conditionnées à des déterminations affirmatives de préjudice. Toutefois, les exigences de dépôt en espèces et d'autres dispositions s'appliquent déjà pendant les enquêtes ; la décision de préjudice en attente ne doit pas être interprétée comme une fenêtre d'importation sans restriction.
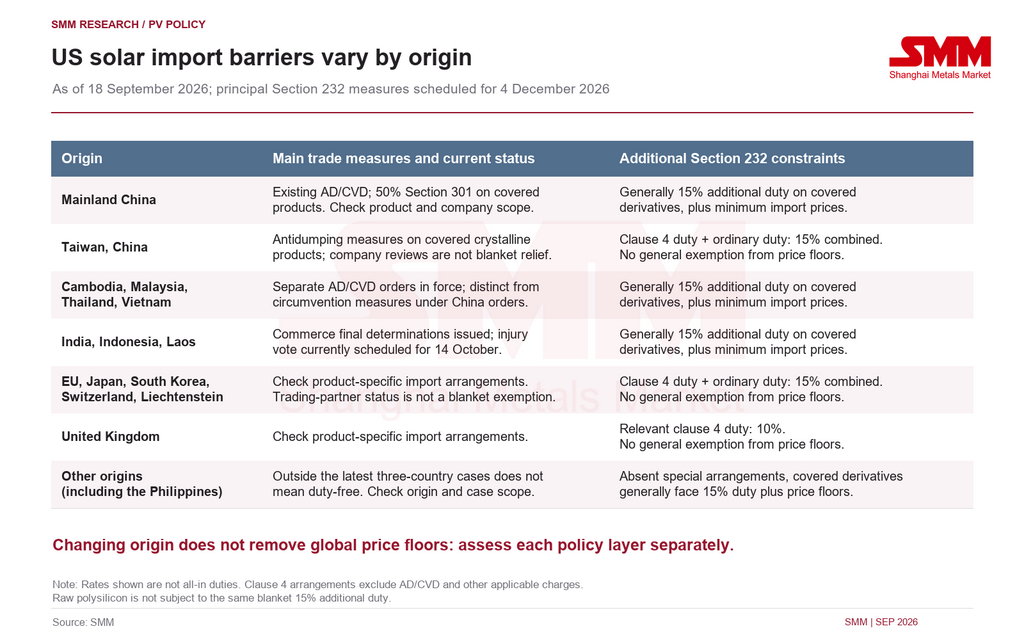
La mesure de sauvegarde solaire au titre de la section 201 a expiré le 6 février 2026. Les couches tarifaires pertinentes de l'International Emergency Economic Powers Act (IEEPA) figurant dans les anciens tableaux de droits réciproques par pays ne doivent pas être simplement reportées comme taux actuels. Par ailleurs, l'action au titre de la section 301 liée au travail forcé mise en œuvre contre 60 économies à partir du 24 juillet est une mesure tarifaire distincte du régime de conformité des importations de l'Uyghur Forced Labor Prevention Act (UFLPA). Son applicabilité et ses exclusions nécessitent des vérifications distinctes, tandis que les mesures encore en cours d'enquête ne doivent pas être traitées comme des droits déjà en vigueur. La charge pesant sur une expédition individuelle doit être évaluée selon l'origine, la classification tarifaire, l'entreprise et la date d'entrée, plutôt qu'en additionnant les barèmes tarifaires historiques.
La section 232 étend les barrières de prix à l'importation sur l'ensemble de la chaîne de valeur
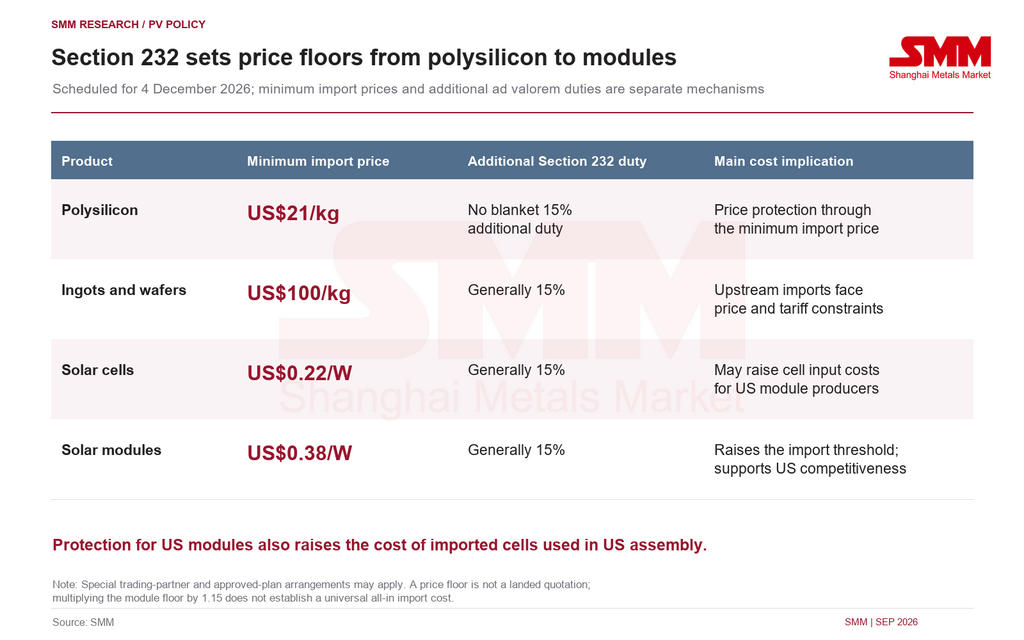
Les mesures antidumping et compensatoires déterminent principalement quels fournisseurs peuvent accéder au marché américain à des coûts commercialement viables. La section 232 va plus loin en fixant des seuils pour les prix auxquels les produits peuvent entrer sur le marché.
Selon les dispositions annoncées, les prix minimaux à l'importation à partir du 4 décembre 2026 seront de 21 dollars américains par kilogramme pour le polysilicium, 100 dollars américains par kilogramme pour les lingots et plaquettes de silicium, 0,22 dollar américain par watt pour les cellules et 0,38 dollar américain par watt pour les modules. Les lingots couverts et les produits dérivés sont généralement également soumis à un droit ad valorem supplémentaire de 15 %. Le polysilicium brut ne devrait pas se voir appliquer le même taux global de 15 %.
Le mécanisme ne se limite pas à la Chine ni aux origines asiatiques déjà visées par les affaires antidumping et compensatoires. L'UE, le Japon, la Corée du Sud et d'autres partenaires commerciaux ne peuvent pas présumer d'une exemption de la section 232 simplement parce qu'ils ne sont pas concernés par ces affaires. La proclamation prévoit des calculs de droits spéciaux pour certains partenaires. Pour les produits concernés en provenance de l'UE, du Japon, de la Corée du Sud, de Taïwan, de la Chine, de la Suisse et du Liechtenstein, le droit prévu à la clause 4 de la proclamation relative à la section 232 et le droit de douane ordinaire sont soumis à un arrangement combiné de 15 %. Le droit pertinent prévu à la clause 4 pour le Royaume-Uni est de 10 %. Ces chiffres ne constituent pas des taux globaux englobant les droits antidumping et compensateurs, les droits liés au prix minimum à l'importation et les autres redevances applicables, et ils ne prévoient pas non plus une exemption générale des prix planchers.
Le mécanisme de prix minimum à l'importation repose sur des déclarations, des documents justificatifs et des droits spécifiés. Il ne s'agit pas d'une cotation débarquée universelle. Multiplier le plancher de 0,38 $ US/W pour les modules par 1,15 ne permettra pas d'établir le coût complet de chaque expédition. Les plans d'investissement approuvés pour la relocalisation aux États-Unis peuvent bénéficier d'un allègement conditionnel dans un périmètre défini, mais la construction d'une usine aux États-Unis n'exempte pas automatiquement toutes les importations d'une entreprise de tous les droits.
Pour les fabricants mondiaux, éviter un taux antidumping ou compensateur spécifique à une origine ne résout donc qu'une partie du problème. S'installer dans un pays hors des affaires concernées nécessite toujours une nouvelle évaluation des contraintes de prix de la section 232, de la logistique, du financement et des coûts de conformité. La période antérieure au 4 décembre ne doit pas non plus être traitée comme une opportunité illimitée d'accélérer les expéditions : les arrangements prévoient également une surveillance du stockage et des activités d'importation anormales.
Payer des droits de douane ne garantit pas le dédouanement, les crédits d'impôt ou l'approbation des équipements
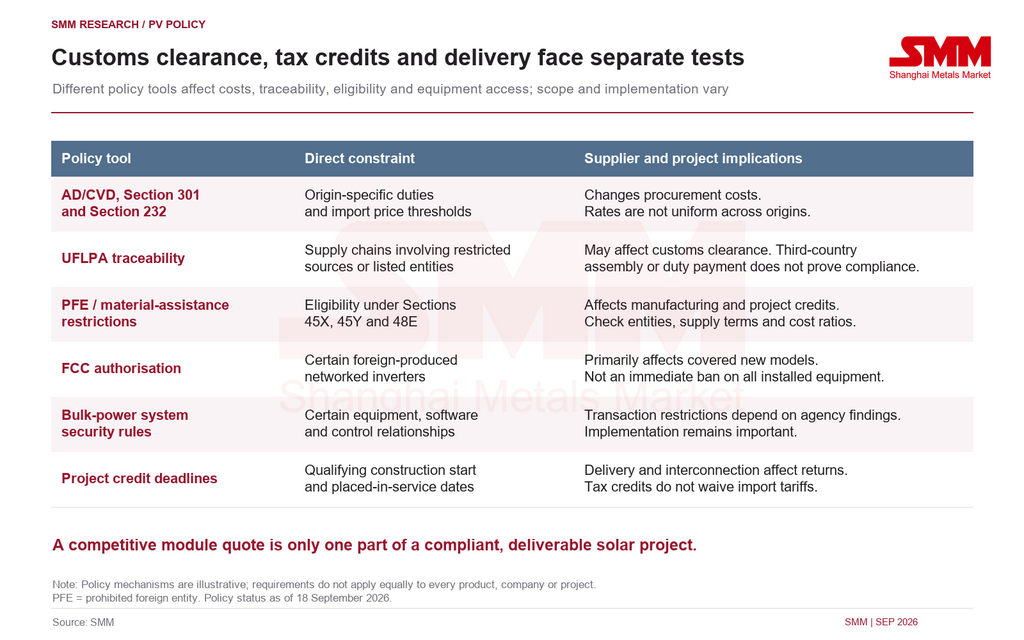
Le prix n'est qu'une des contraintes pesant sur l'approvisionnement solaire. Différentes règles américaines déterminent si les marchandises peuvent être dédouanées, si les fabricants et les projets peuvent bénéficier d'avantages fiscaux, si les nouveaux modèles d'équipements peuvent être vendus et si les projets peuvent être livrés dans les délais. Ces éléments ne doivent pas tous être qualifiés de droits de douane supplémentaires.
La première contrainte est la traçabilité des matériaux. La conformité à l'UFLPA peut s'étendre en amont au polysilicium et à d'autres intrants. L'assemblage dans un pays tiers n'élimine pas automatiquement les risques associés aux sources soumises à restrictions ou aux entités inscrites sur liste. La qualification de l'origine réelle et des registres de matières complets sont de plus en plus importants, et le paiement des droits d'importation ne remplace pas les preuves exigées pour le dédouanement.
Le deuxième point concerne l'admissibilité aux crédits d'impôt. Les restrictions relatives aux entités étrangères interdites (PFE) et à l'assistance matérielle prévues aux articles 45X, 45Y et 48E renforcent l'examen du contrôle des entreprises, des accords d'approvisionnement et des ratios de coût des matières. Elles ne signifient pas que l'assemblage aux États-Unis donne automatiquement droit aux crédits, ni que chaque composant chinois est interdit. La bonification pour contenu national et les restrictions visant les entités étrangères relèvent de critères d'admissibilité distincts.
Le troisième point concerne les onduleurs et les équipements de réseau. Les restrictions d'autorisation de la Federal Communications Commission (FCC) visant certains onduleurs en réseau produits à l'étranger affectent principalement les nouveaux modèles couverts, et leur portée a été révisée par la suite. Elles ne constituent pas une interdiction immédiate de tous les onduleurs étrangers ni des équipements installés. Les règles de sécurité du système électrique de masse étendent également l'examen à certains équipements, logiciels, micrologiciels et relations de contrôle, les restrictions de transaction dépendant des décisions des agences et de leur mise en œuvre.
L'accès durable au marché américain dépend donc de plus que la simple capacité d'importer des modules. Les fournisseurs doivent également établir la traçabilité des cellules et du polysilicium, préserver l'admissibilité aux crédits d'impôt pertinents et s'assurer que les onduleurs et autres équipements peuvent répondre aux exigences de livraison.
La protection des modules américains n'élimine pas les pressions sur les coûts des plaquettes et des cellules
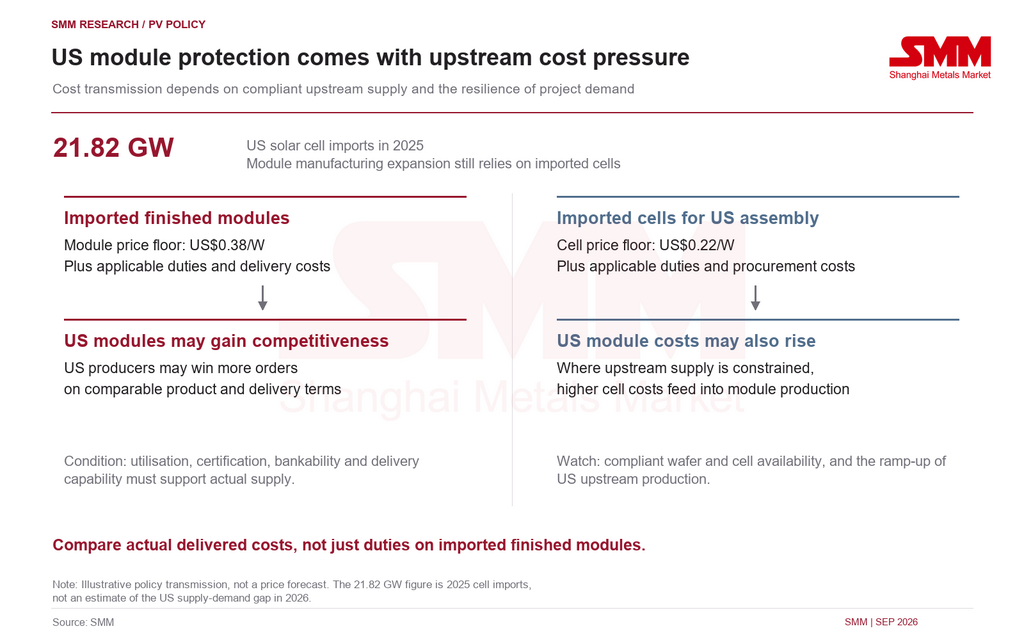
La capacité nominale de modules aux États-Unis s'est étendue à une échelle capable de répondre à la demande annuelle américaine. La capacité nominale n'équivaut toutefois pas à une offre effective. Les livraisons restent limitées par le taux d'utilisation, les spécifications des produits, la certification, la bancabilité et l'accès aux matières en amont.
Les lacunes les plus marquées de la chaîne de fabrication américaine demeurent dans les plaquettes et les cellules. L'évaluation antérieure de SMM estimait les importations américaines de cellules à environ 21,82 GW en 2025, illustrant le rôle des cellules importées dans le soutien à la croissance de la fabrication de modules. La production de plaquettes et de cellules exige également des capitaux, une expertise des procédés, du personnel technique et du temps de montée en puissance, ce qui rend difficile pour l'expansion en amont de suivre le rythme de l'assemblage des modules.
L’article 232 transmet donc les coûts dans deux directions. Un seuil de prix plus élevé pour les modules importés améliore la position des fabricants américains en concurrence pour les commandes. Pourtant, les cellules importées sont également soumises à des prix minimaux à l’importation et à des droits applicables, exposant les usines de modules américaines qui dépendent de ces cellules à des coûts d’intrants plus élevés.
Les crédits de fabrication de l’article 45X offrent un certain soutien. Les crédits légaux types pour les modules, cellules et polysilicium admissibles sont respectivement de 0,07 $/W, 0,04 $/W et 3 $/kg, sous réserve des exigences de production, de vente et d’entité. Ces crédits ne constituent ni une remise automatique sur les achats pour les développeurs ni une compensation directe des droits sur chaque transaction d’importation.
SMM s’attend à ce que les avantages varient selon les fabricants américains. Les entreprises disposant d’un approvisionnement en amont fiable et conforme, d’une utilisation plus élevée et d’une acceptation établie par les clients sont mieux placées pour obtenir des commandes. Les usines ayant une capacité nominale de modules mais dont l’approvisionnement en cellules ou les dispositions d’admissibilité ne sont pas résolus pourraient encore faire face à des coûts croissants et à des pressions sur les livraisons. Les indicateurs clés sont les ajouts d’approvisionnement conforme en plaquettes et en cellules et la montée en puissance des usines américaines en amont, et non les seules annonces de capacité de modules.
Le 45X survit, mais les restrictions d’admissibilité et le calendrier de la demande restent des risques
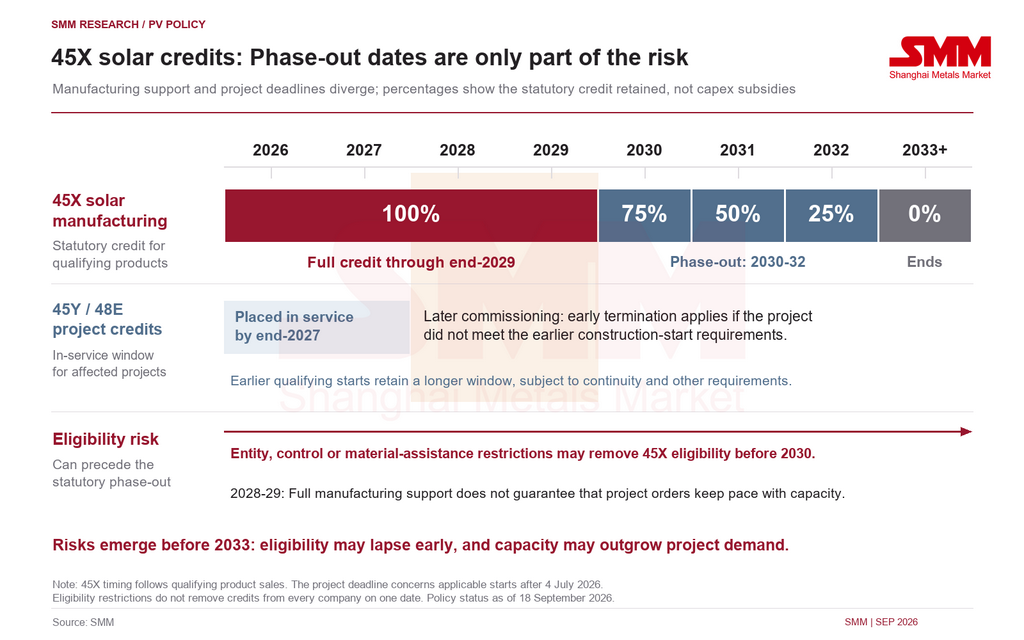
La loi One Big Beautiful Bill n’a pas aboli le crédit d’impôt à la production manufacturière solaire de l’article 45X de manière générale. Selon le calendrier actuel, les modules, cellules, plaquettes et polysilicium de qualité solaire admissibles vendus jusqu’à la fin de 2029 peuvent encore bénéficier du crédit légal intégral. Le crédit tombe à 75 % de son montant initial en 2030, 50 % en 2031 et 25 % en 2032, avant d’atteindre zéro à partir de 2033. Ces pourcentages se réfèrent au montant du crédit légal, et non à une subvention en part de l’investissement en capital.
Une période de soutien non expirée ne garantit pas le maintien de l’admissibilité. Les restrictions PFE et d’assistance matérielle introduites par la loi peuvent affecter la qualification d’une entreprise avant le début de l’élimination progressive prévue. Le statut d’entité non conforme, les relations de contrôle ou les modalités d’approvisionnement en matériaux pourraient supprimer l’accès aux crédits 45X pertinents avant 2030, même lorsqu’une usine a déjà été construite aux États-Unis. Les modèles d’investissement doivent donc tester la conformité continue et les effets de la perte des crédits sur les coûts, les flux de trésorerie et le service de la dette, plutôt que de s’appuyer uniquement sur les dates légales d’élimination progressive.
Un autre risque réside dans le décalage entre l’expansion manufacturière et la demande des projets. En 2028-2029, les produits solaires admissibles continueront de bénéficier du soutien complet au titre de la section 45X. Toutefois, les projets admissibles qui n’ont pas respecté l’échéance de début de construction de juillet 2026 et qui ne sont pas mis en service d’ici la fin de 2027 seront soumis aux dispositions de résiliation anticipée des sections 45Y et 48E. Si la capacité manufacturière entre en service alors que certains achats de projets ont déjà été anticipés, ou sont retardés par des rendements plus faibles, la croissance des capacités pourrait dépasser les nouvelles commandes. Les projets admissibles selon les règles antérieures de début de construction conservent un délai plus long ; cela n’implique pas un arrêt généralisé de la demande solaire aux États-Unis à partir de 2028.
Selon l’évaluation de SMM, la protection commerciale et les incitations manufacturières améliorent la position concurrentielle de la production américaine, mais ne peuvent garantir une rentabilité durable pour chaque usine. Des coûts d’intrants plus élevés, une admissibilité au crédit restreinte ou une faible utilisation peuvent encore comprimer les marges, même avec une concurrence des importations réduite. Les évaluations des investissements manufacturiers aux États-Unis doivent examiner la période de crédit légale, l’admissibilité réelle de l’entreprise et l’alignement entre la montée en puissance des capacités et l’approvisionnement des projets.
La ruée vers les installations de 2027 dépend à la fois des échéances et des rendements
Une protection manufacturière plus forte n’élargit pas automatiquement la demande sur le marché final. Les projets sont confrontés à des échéances de crédit changeantes, à l’inflation des équipements, à des contraintes de financement et à des retards de raccordement au réseau. Les effets des politiques sur l’offre et la demande ne se renforcent pas nécessairement mutuellement.
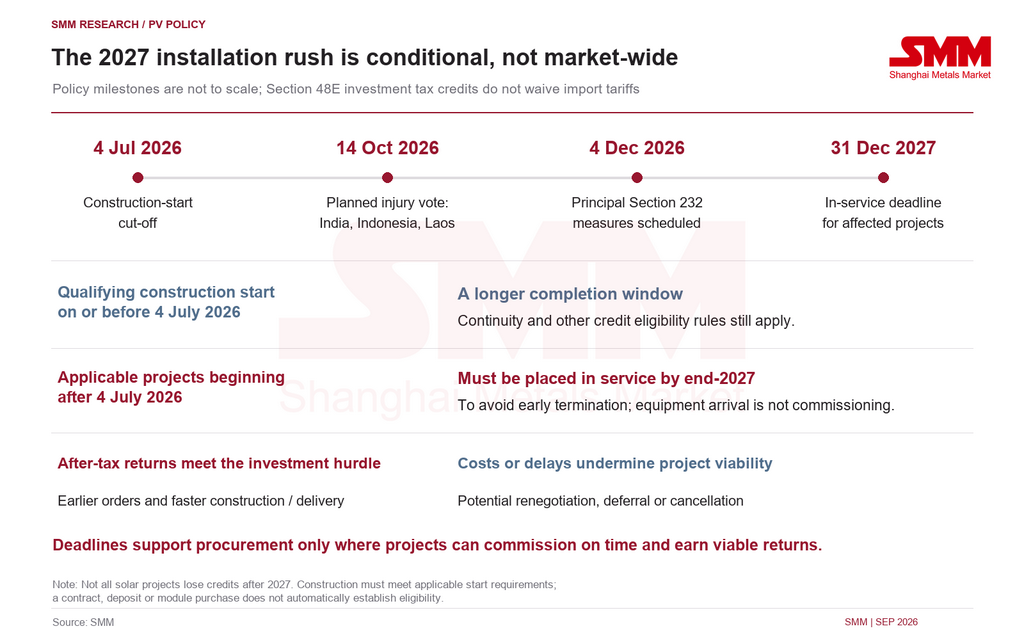
Dans le cadre actuel, les projets solaires admissibles qui commencent leur construction après le 4 juillet 2026 doivent être mis en service avant le 31 décembre 2027 pour éviter les dispositions de résiliation anticipée pertinentes des sections 45Y et 48E. Les projets qui ont satisfait aux exigences de début de construction avant l’échéance antérieure disposent d’un délai plus long, sous réserve de continuité et d’autres exigences. Signer un contrat, verser un acompte ou acheter des modules n’établit pas automatiquement un début de construction admissible.
Certains projets ont donc intérêt à accélérer l’approvisionnement, la construction et la livraison en 2027, mais tous les projets américains ne doivent pas être inclus dans la même ruée vers les installations. La fin du crédit de la section 25D pour les systèmes appartenant aux propriétaires signifie également que la demande résidentielle ne peut pas être simplement évaluée selon la logique d’approvisionnement des projets à grande échelle. L’admissibilité à d’autres crédits dans le cadre de la propriété par un tiers nécessite une évaluation distincte. Les délais d’autorisation sur les terres fédérales et d’interconnexion régionale peuvent affecter la livraison, sans impliquer un arrêt général de la construction solaire aux États-Unis.
La section 48E est un crédit d’impôt à l’investissement, et non une exonération tarifaire. Les développeurs doivent évaluer si les flux de trésorerie du projet peuvent couvrir les équipements, le financement, la construction et les risques de retard après prise en compte des crédits applicables et du bonus de contenu national. Lorsque les rendements après impôts atteignent encore les seuils d’investissement, les échéances peuvent encourager des engagements de commande plus précoces. Lorsque des coûts plus élevés érodent les rendements ou qu’une mise en service dans les délais est improbable, les projets peuvent être renégociés, retardés ou annulés.
Les marchés hors États-Unis pourraient ne pas absorber toute l’offre détournée
L’ajustement de la chaîne d’approvisionnement impliquera plus qu’un simple déplacement d’un pays à bas coûts vers un autre. Des origines telles que les Philippines, qui ne font pas partie des affaires antidumping et compensatoires actuelles visant trois pays, pourraient attirer de véritables investissements manufacturiers et des commandes conformes. Cependant, les chaînes d’approvisionnement intégrées, la production traçable et la qualification des clients prennent du temps à établir. L’origine d’expédition n’est pas nécessairement l’origine de fabrication, et l’assemblage dans un pays tiers utilisant des cellules couvertes par les mesures existantes peut rester soumis à ces mesures. Une nouvelle origine admissible n’offre pas automatiquement un allègement au titre de la section 232, tandis qu’une croissance rapide des exportations pourrait entraîner de nouvelles enquêtes commerciales.
Les usines existantes en Asie du Sud-Est et ailleurs doivent également réévaluer leur compétitivité si elles se tournent vers les marchés hors États-Unis. Dans la plupart des marchés sans restrictions équivalentes, les modules chinois conservent des avantages en matière de profondeur de chaîne d’approvisionnement, de choix de produits et de prix. Les cellules et modules initialement destinés aux États-Unis pourraient accroître l’offre et faire baisser les prix de transaction s’ils sont redirigés vers l’Europe, le Moyen-Orient, l’Asie du Sud, l’Afrique et l’Amérique du Sud. L’absorption dépendra de la demande, de la certification, des exigences de contenu local et des conditions de livraison.
Certaines usines hors de Chine peuvent être compétitives grâce à des itinéraires maritimes spécifiques, des relations clients régionales, la livraison locale et la réactivité aux petites commandes. Ces avantages doivent être évalués marché par marché ; la production à l’étranger n’offre pas automatiquement des distances de transport plus courtes. Les décisions d’investissement futures doivent peser le coût et la prime potentielle de desservir un marché américain conforme face à la concurrence par les prix ailleurs. Les risques associés aux bases d’exportation dédiées aux États-Unis augmentent.
Perspectives SMM : l’offre en amont, les coûts livrés et la rentabilité des projets façonneront le marché
Premièrement, les mesures antidumping et compensatoires couvrent déjà une grande partie des principales bases de fabrication de silicium cristallin à bas coût en Asie. La section 232 et les prix minimaux à l’importation étendront ces contraintes, réduisant encore la marge commerciale d’une offre américaine à bas coût fondée uniquement sur la transformation dans des pays tiers ou le transbordement. Les fournisseurs durables devront disposer d’une origine authentique et clairement documentée, d’une traçabilité complète de la chaîne d’approvisionnement et de droits applicables gérables, ou d’une fabrication conforme aux États-Unis. Évaluer l’offre américaine exige plus que les chiffres nominaux des modules : un approvisionnement effectif et conforme en plaquettes et en cellules est essentiel. Si la demande finale reste soutenue, les pénuries en amont et la sensibilité aux prix pourraient dépasser celles observées au stade des modules. Parallèlement, les produits détournés des États-Unis pourraient intensifier la concurrence dans d’autres régions.
Deuxièmement, la variable centrale pour les modules demeure le coût d’approvisionnement réel. Si les modules importés coûtent plus cher que les alternatives produites aux États-Unis après application des droits antidumping et compensateurs, des mécanismes de prix de la section 232, de la logistique et du financement, les fabricants américains seront mieux placés pour répondre à la demande locale. Toutefois, leur dépendance continue aux cellules importées les expose à des prix planchers en amont. Les comparaisons doivent donc inclure les coûts d’approvisionnement en cellules des fabricants américains, leur capacité à réaliser les crédits d’impôt et les prix livrés finaux, plutôt que les seuls taux de droits de douane à l’importation.
Troisièmement, une ruée temporaire vers les installations est possible en 2027, principalement parmi les projets ayant manqué l’échéance de début de construction de juillet 2026 et devant être mis en service d’ici fin 2027 pour préserver l’éligibilité aux crédits concernés. Les projets éligibles antérieurs conservent une fenêtre plus longue. La section 48E et les bonus de contenu domestique applicables peuvent soutenir les rendements, mais ne suppriment pas les droits de douane. Des rendements après impôt attractifs pourraient soutenir des achats accélérés ; l’inflation des équipements, les coûts de financement et les risques de retard au-delà de la tolérance d’un projet pourraient au contraire entraîner un report ou une annulation.
Le décalage temporel entre le soutien à la fabrication et la demande des projets mérite également l’attention. L’élimination progressive prévue par la loi du crédit d’impôt 45X pour la fabrication solaire commence en 2030, mais des restrictions liées aux entités ou à la chaîne d’approvisionnement pourraient en supprimer l’éligibilité plus tôt. Le maintien du soutien à la fabrication en 2028-2029 ne garantit pas une expansion correspondante des achats de projets. Si la capacité américaine augmente plus vite que les commandes, les taux d'utilisation et les marges pourraient baisser. La protection commerciale ne doit pas être considérée comme une garantie de rentabilité à long terme.
Dans l'ensemble, les États-Unis renforcent la protection de l'industrie manufacturière tout en durcissant les exigences en matière d'importation et de conformité des projets. La politique peut modifier la source d'approvisionnement, mais elle ne peut pas supprimer les contraintes de coût et de demande. La compétitivité dépendra de plus en plus d'un approvisionnement en amont conforme, des coûts réels de livraison et de l'exécution des projets, plutôt que de la simple localisation de la production dans un pays non encore couvert par les droits antidumping et compensateurs.
Source : SMM. Statut des politiques au 18 septembre 2026. La couverture des produits, les taux spécifiques aux entreprises et les dates de mise en œuvre restent susceptibles d'évoluer.
Rédigé par :
Ryan Tey Tze Yang | Analyste PV chez SMM
+60 127179370 | ryan.tey@metal.com



