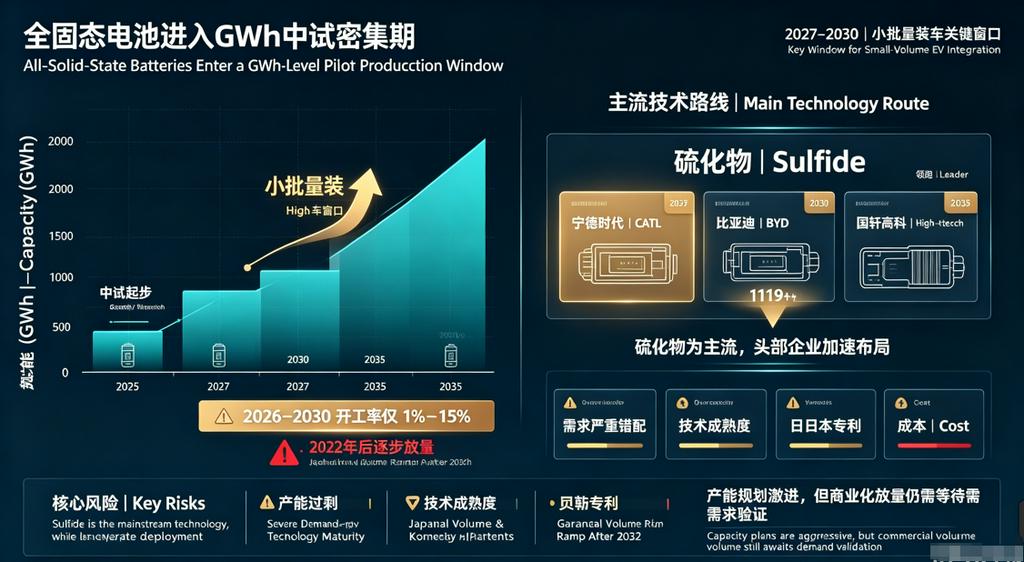
Points clés : Les batteries tout-solide sont entrées dans une période intensive de production pilote en GWh, avec 2027-2030 comme fenêtre clé pour l'installation en petite série dans les véhicules. La capacité prévue devrait dépasser 1 119 GWh d'ici 2035, mais le taux d'utilisation de 2026 à 2030 ne sera que de 1 % à 15 %, indiquant une grave inadéquation de la demande, la montée en volume ne commençant progressivement qu'après 2032. Le sulfure est la voie dominante, avec CATL, BYD, Gotion High-tech et d'autres en tête ; les risques résident dans la surcapacité, la maturité technologique, les brevets japonais et sud-coréens, et les coûts.
Notes :
L'analyse de la capacité des batteries à l'état solide est divisée en partie 1 et partie 2. La partie 1 couvre les batteries solide-liquide, et la partie 2 couvre les batteries tout-solide. En tant que voie de transition vers les batteries tout-solide, les batteries solide-liquide existeront également pendant longtemps ; pour l'instant, elles sont analysées dans le cadre du système des batteries à l'état solide. Les batteries solide-liquide comprennent les batteries à gel, les batteries hybrides solide-liquide, les batteries quasi solides et les batteries semi-solides. Pour les batteries dont la proportion massique d'électrolyte liquide est de 5 % à 20 %, une structure d'électrolyte solide est ajoutée pour confiner une petite quantité d'électrolyte liquide.
Analyse de la capacité des batteries à l'état solide (partie 1) : les batteries solide-liquide en première ligne — une voie de transition avec une offre et une demande en plein essor
Analyse de la capacité des batteries à l'état solide (partie 2) : le déploiement de la production pilote des batteries tout-solide s'intensifie — inadéquation entre la planification de la capacité et la demande
Tcet article est la partie 2 : l'état de la capacité des batteries à l'état solide, c'est-à-dire des batteries tout-solide.
Données : ces données de capacité sont basées sur la planification de capacité des entreprises et l'analyse du modèle de demande de SMM. Les données à moyen et long terme, en particulier, reposent sur le modèle de demande de SMM.
Les données finales sont soumises aux données de capacité officiellement publiées par les entreprises.
1. Étape industrielle : du laboratoire à la production pilote en GWh ; 2027-2030 est la fenêtre clé
Selon les statistiques du tableau, les batteries à l'état solide (principalement tout-solide) sont passées de la R&D en laboratoire à une période de construction intensive de lignes pilotes. De 2024 à 2026, plusieurs lignes pilotes et lignes expérimentales tout-solide ont été mises en service ou achevées. Les entreprises représentatives comprennent CATL, BYD, Gotion High-tech, Qingtao, WeLion, CALB, EVE Energy, Farasis Energy, Tailan New Energy et d'autres.
Jalons types :
CATL : la ligne pilote de batteries tout-solide au sulfure de 5 GWh à Hefei a été mise en service en mai 2025 ; la phase I de la base tout-solide de Yibin a été mise en service en juillet 2026, avec une densité énergétique par cellule dépassant 500 Wh/kg.
BYD : la ligne pilote de batteries tout-solide au sulfure de 2 GWh à Shenzhen Pingshan a été mise en service en février 2026, avec un rendement stable à 82 % ; la première phase de la ligne de production de masse de 20 GWh à Chongqing Bishan devrait démarrer au troisième trimestre 2026, avec une installation en petite série dans des véhicules au premier trimestre 2027 et un plan à long terme de 100 GWh.
Gotion High-tech : la ligne expérimentale tout-solide de 0,2 GWh à Hefei a été achevée en mai 2025 ; la ligne de production de masse de 2 GWh devrait entrer en phase de mise en service des équipements d'ici fin 2026 et démarrer la production en petite série en 2027.
Qingtao Energy : la ligne pilote tout-solide de 0,1 GWh à Kunshan a été mise en service.
WeLion New Energy : base d'essai à petite échelle tout-solide de 0,6 GWh à Shenzhen Pingshan, avec l'objectif d'atteindre la production de masse tout-solide vers 2027.
CALB : capacité de production pilote de batteries à l'état solide de 0,2 GWh à Changzhou.
EVE Energy : la phase I de 60 Ah de la base de Chengdu a été achevée en décembre 2025 ; la phase II d'une capacité annuelle de 100 MWh doit être livrée en décembre 2026.
Farasis Energy : ligne pilote tout-solide au sulfure de 0,2 GWh à Ganzhou ; des cellules de 60 Ah ont été échantillonnées pour des clients du secteur de la robotique.
Tailan New Energy : le projet de batteries tout-solide de 3,5 GWh à Qianjiang, Hubei, a été achevé en juin 2026, avec une phase I de 0,5 GWh.
Sunwoda : ligne d'échantillons de 0,2 GWh ; batterie polymère tout-solide de 400 Wh/kg, avec une validation d'installation dans des véhicules prévue pour 2026.
Dans l'ensemble, 2025-2026 est une période d'implantation intensive de lignes pilotes, 2027 marquera l'entrée dans la validation d'installation en petite série dans des véhicules, et vers 2030 l'objectif est la production de masse à grande échelle.
2. Planification des capacités : expansion exponentielle, dépassant 1 100 GWh d'ici 2035
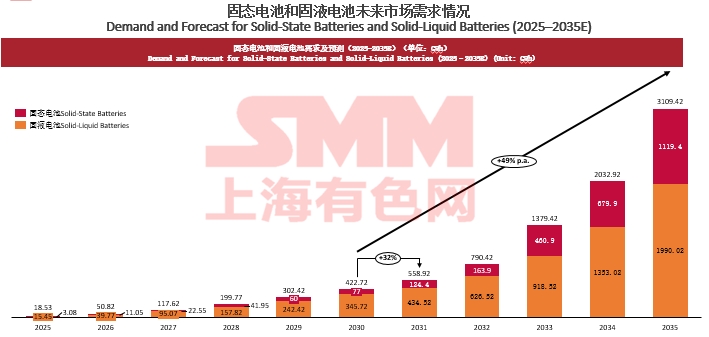
Selon les données récapitulatives du tableau, la capacité prévue de batteries à l'état solide passera de 3 GWh en 2025 à 1 119 GWh en 2035, affichant une expansion exponentielle :
La capacité des batteries à l’état solide passera de 3 GWh en 2025 à 77 GWh en 2030, puis à 1 119 GWh en 2035.
Parmi ces volumes, la capacité planifiée augmentera fortement après 2033, principalement grâce aux plans à long terme de la base de Bishan de BYD, de la base de Yibin de CATL, du projet de Qianjiang de Tailan, de WeLion, de Qingtao et d’autres acteurs. Il convient toutefois de noter que ces chiffres correspondent surtout à des capacités planifiées par les entreprises, et que leur mise en œuvre réelle est limitée par de multiples facteurs tels que le rendement, les équipements, les capitaux et la validation par les clients.
3. Demande et taux d’utilisation : fort déséquilibre à court terme, alignement progressif seulement après 2033
Par rapport aux capacités planifiées, la concrétisation de la demande de batteries à l’état solide accuse un net retard, et l’expansion des capacités pourrait reproduire le modèle des batteries lithium liquides.
De 2026 à 2030, le taux d’utilisation des batteries à l’état solide ne sera que de 1 % à 15 %, ce qui montre que les capacités planifiées dépassent largement la demande réelle à court terme. Un grand nombre de lignes pilotes et de lignes expérimentales sont encore en phase de validation et n’ont pas encore généré de livraisons effectives. Le taux d’utilisation passera à 28 % en 2031, puis bondira à 69 % en 2032, avant de se stabiliser entre 73 % et 89 % après 2033. Cela signifie que la véritable montée en cadence à grande échelle des batteries à l’état solide pourrait intervenir après 2032-2033, créant ainsi un décalage avec l’attente largement répandue dans le secteur d’une « production à grande échelle d’ici 2030 ».
4. Filières technologiques : le sulfure comme voie principale, avec oxyde / polymère / composite en parallèle
Le paysage technologique des batteries à l’état solide se caractérise par une « prédominance du sulfure, avec plusieurs voies menées en parallèle ».
Voie sulfure : CATL, BYD, Gotion High-tech, Sanwei Battery, Jiugong New Energy, Zhongke Yuanben, Enpower, etc. Les électrolytes au sulfure présentent une conductivité ionique élevée, mais une faible stabilité à l’air, un coût élevé et des barrières de brevets concentrées au Japon et en Corée du Sud.
Voie oxyde : certaines entreprises adoptent des voies composites à base d’oxyde, comme Qingtao et WeLion.
Voie polymère : Sunwoda, Shenlan Huize, Solid Ion Energy, etc.
Voie composite : Shandong Chuanglu adopte une voie composite « sulfure + oxyde + polymère » et revendique une réduction des coûts de 80 % à 90 % par rapport au sulfure pur.
Halogénure / composite sulfure-halogénure : EVE Energy adopte un électrolyte solide composite sulfure-halogénure.
Globalement, le sulfure est la voie principale la plus suivie pour les batteries tout-solide, mais c'est la plus difficile à industrialiser ; les voies composites sont devenues une direction d'exploration importante pour réduire les coûts et améliorer les interfaces.
5. Paysage des entreprises : grands fabricants de batteries + nouvelles forces + constructeurs automobiles dans une compétition à trois
Les acteurs des batteries à électrolyte solide peuvent être répartis en trois catégories.
Grands fabricants de batteries : CATL, BYD, Gotion High-tech, CALB, EVE Energy, Farasis Energy, Sunwoda, etc. Ils disposent de capitaux et de ressources clients solides, mais restent prudents dans le choix des voies technologiques.
Nouvelles forces des batteries à électrolyte solide : Qingtao, WeLion, Tailan, Enpower, Heyuan Lithium Innovation, Xinjie Energy, Jinyu New Energy, Jiugong New Energy, etc. Elles se concentrent sur des segments de niche des batteries à électrolyte solide, et certaines ont déjà atteint la production pilote ou la livraison en petites séries.
Constructeurs automobiles et acteurs intersectoriels : Dongfeng Motor, Chery, Geely, SAIC et d'autres se positionnent sur les batteries à électrolyte solide par le développement interne ou la coopération afin d'acquérir un poids dans les batteries de puissance de nouvelle génération.
En termes de répartition régionale, le Jiangsu, l'Anhui, le Guangdong, le Zhejiang, le Sichuan, le Shandong et le Henan sont des zones de concentration des projets de batteries à électrolyte solide. Hefei dans l'Anhui, Suzhou/Changzhou dans le Jiangsu, Shenzhen/Zhuhai dans le Guangdong, Huzhou/Hangzhou dans le Zhejiang et Yibin/Chengdu dans le Sichuan ont formé des pôles industriels.
6. Risques et défis : surcapacité, maturité technologique, brevets et coûts
Risque de surcapacité : le taux d'utilisation de 2026 à 2030 sera extrêmement faible, et une grande partie des capacités prévues pourrait être retardée ou annulée.
Maturité technologique insuffisante : les batteries tout-solide sont encore confrontées à des problèmes essentiels tels que les interfaces solide-solide, la pression de fonctionnement, la durée de vie en cyclage et la stabilité intrinsèque des matériaux. Robin Zeng de CATL a déclaré un jour que la maturité technologique des batteries tout-solide n'était que de TRL-4.
Barrières liées aux brevets : les brevets essentiels sur les électrolytes au sulfure sont dominés par des entreprises japonaises et sud-coréennes, et les entreprises chinoises sont exposées à des risques de liberté d'exploitation (FTO) lors de leur expansion à l'international.
Coût élevé : le coût actuel des batteries tout-solide est bien supérieur à celui des batteries liquides, et la réduction des coûts dépend de la localisation du sulfure de lithium, des électrolytes et des équipements.
Long cycle de validation automobile : de l'échantillonnage à la désignation, cela peut prendre 18 à 36 mois, les coûts de validation sont élevés et les constructeurs automobiles sont prudents dans leur acceptation.
7. Conclusion
Les batteries à l'état solide se trouvent dans une phase d'« atterrissage intensif des lignes pilotes et à la veille de la production de masse ». La planification des capacités est agressive, mais la demande à court terme est gravement insuffisante et les taux d'utilisation restent faibles. 2027-2030 est une fenêtre clé pour la validation technologique et l'installation en petite série dans les véhicules, et ce n'est qu'après 2032 qu'une montée en volume à grande échelle est attendue. Les entreprises doivent envisager rationnellement la planification des capacités, se concentrer sur les percées technologiques de base, la réduction des coûts et la validation client, et éviter une expansion aveugle.
**Remarque :** Pour plus de détails ou des demandes concernant le développement des batteries à l'état solide, veuillez contacter :
Téléphone : 021-20707860 (ou WeChat : 13585549799)
Contact : Chaoxing Yang. Merci !