

SMM, 7 octobre :
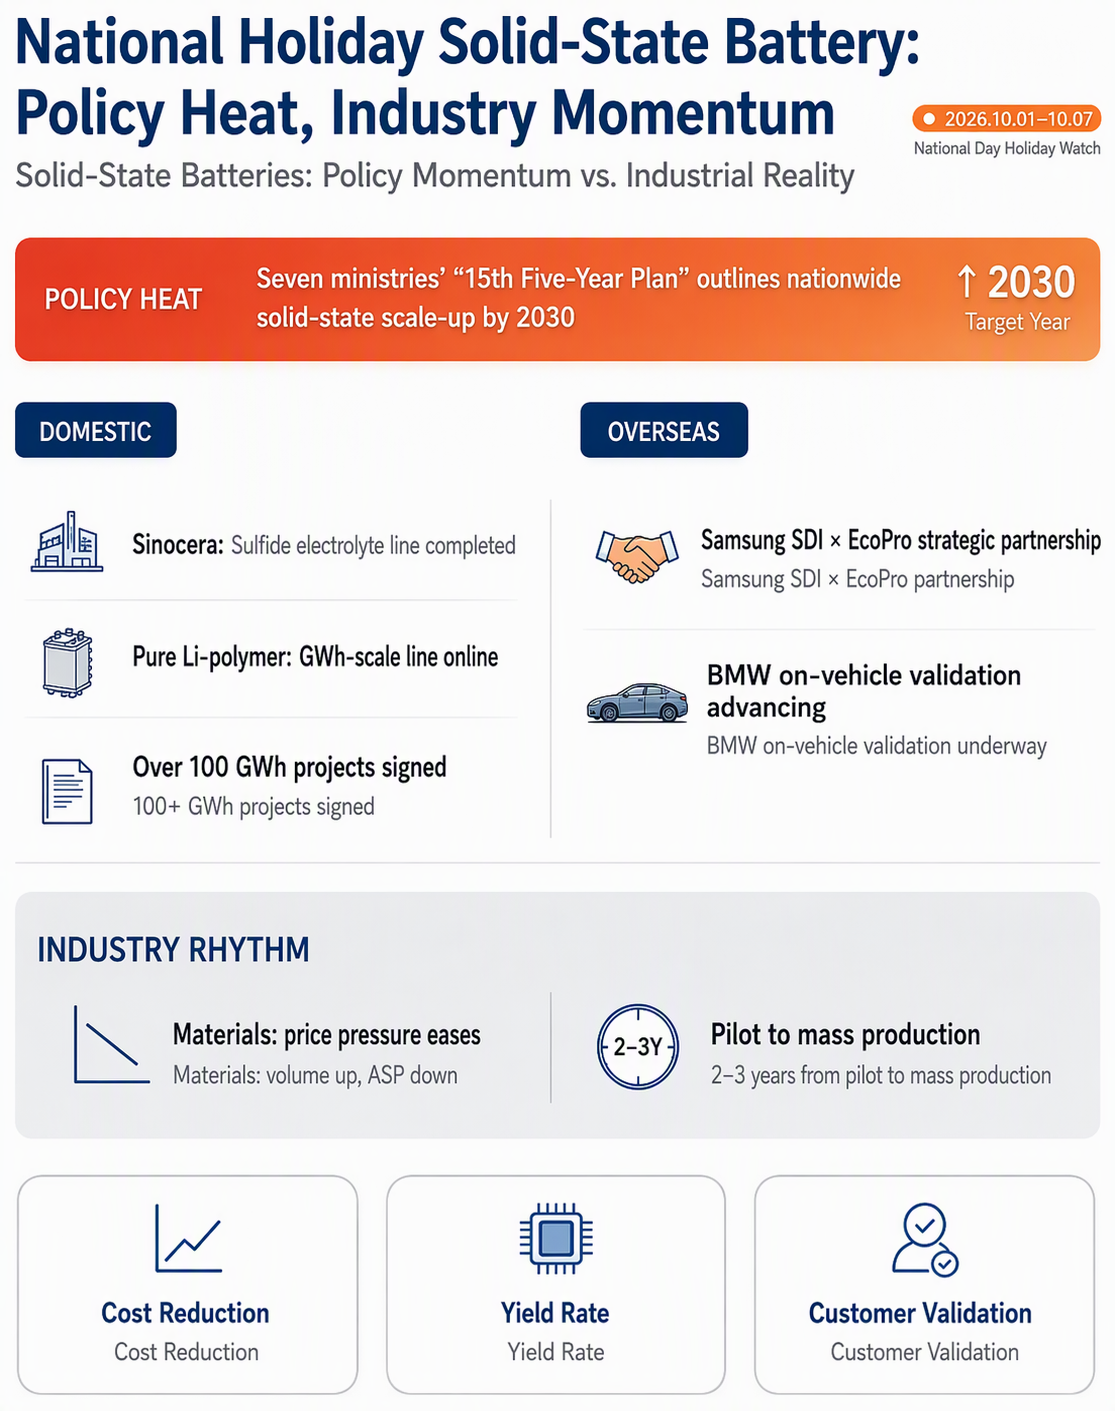
Points clés : Pendant les vacances de la fête nationale, le secteur des batteries à l’état solide a affiché un schéma de « politiques dynamiques, industrie lente ». Le 15e plan quinquennal de sept ministères a fixé 2030 comme objectif pour l’application à grande échelle des batteries tout-solide ; la ligne de production de sulfures de Sinocera a été achevée, la ligne au niveau GWh de polymère de Chuneng est entrée en service et un projet de 100 GWh a été signé. À l’étranger, la coopération Samsung SDI/EcoPro et la validation sur véhicule réel de BMW ont progressé. Cependant, les matériaux connaissent une « hausse des volumes et une baisse des prix », et la transition de la production pilote à la production de masse nécessite encore 2 à 3 ans, la réduction des coûts, le rendement et la validation par les clients restant les trois principaux obstacles.
Autour des vacances de la fête nationale, l’industrie des batteries à l’état solide a reçu un double coup de pouce de « l’orientation politique » et de la « mise en œuvre industrielle ». De nombreuses entreprises ont organisé des congés anticipés, et la mise en œuvre industrielle réelle est restée lente. Le ministère de l’Industrie et des Technologies de l’information et six autres départements ont publié conjointement le 15e plan quinquennal pour le développement de l’industrie des batteries de nouvelle génération, fixant pour la première fois dans un plan spécial national un calendrier à 2030 pour l’application à grande échelle des batteries tout-solide. Parallèlement, la première ligne de production au niveau GWh de polymère en Chine est entrée en service, la ligne de production d’électrolyte sulfuré de Sinocera Materials a été achevée et un projet d’une capacité supérieure à 100 GWh a été signé. L’industrie accélère sa transition d’une « phase pilote intensive » vers une « phase de validation de production de masse ». Cependant, SMM estime qu’il subsiste un écart net entre l’enthousiasme politique et la réalité industrielle : la tendance à la « hausse des volumes et à la baisse des prix » du côté des matériaux ne s’est pas encore inversée, et le délai entre la production pilote et la production de masse nécessite encore 2 à 3 ans de validation.
I. Côté politique : premier plan spécial national publié, calendrier 2030 officiellement fixé
Pendant ces vacances, la plus grande variable pour l’industrie des batteries à l’état solide est venue du côté politique. Le 28 septembre, le ministère de l’Industrie et des Technologies de l’information et six autres départements ont publié conjointement le 15e plan quinquennal pour le développement de l’industrie des batteries de nouvelle génération. Il s’agit du premier plan spécial national de la Chine dans le secteur des batteries, proposant explicitement que d’ici 2030, les batteries tout-solide atteignent une première application à grande échelle et que les taux de défauts des produits des acteurs de premier plan atteignent le niveau PPB (1 partie par milliard).
Il convient de noter que le plan met particulièrement l’accent sur des orientations technologiques clés telles que le contact d’interface, la conductivité ionique élevée, la longue durée de vie et la conception de systèmes de pression d’ingénierie, tout en proposant de promouvoir l’application intégrée de matériaux de cathode haute tension et de nouveaux matériaux d’anode à base de lithium métallique. Cela indique que l’orientation politique est passée de « l’encouragement de la R&D » à la « mise en œuvre d’ingénierie », visant les goulots d’étranglement fondamentaux de l’industrialisation des batteries tout-solide.
II. Côté matériaux : les électrolytes sulfurés connaissent une « hausse des volumes et une baisse des prix », la construction de capacités entre dans l’« ère des tonnes métriques »
Le point fort du côté des matériaux pendant ces vacances a été l’accélération de la construction de capacités et la poursuite de la baisse du centre des prix.
La ligne de production d’électrolyte sulfuré de Sinocera Materials a été achevée. Le 5 octobre, Sinocera Materials a annoncé que sa ligne de production automatisée d’électrolyte solide sulfuré avait été achevée avec succès, avec une capacité initiale de production de masse établie. La première ligne est prévue pour une capacité annuelle de 30 tonnes métriques et devrait être achevée et mise en service d’ici 2026 ; la deuxième ligne est prévue pour une capacité annuelle de 100 tonnes métriques et sera avancée de manière ordonnée en fonction du rythme d’industrialisation des entreprises de batteries en aval. Il convient de noter que Sinocera Materials développe simultanément les voies technologiques oxyde et sulfure, mais que son centre stratégique actuel est concentré sur la voie sulfure, et que les performances de ses produits ont été hautement reconnues par les entreprises de batteries en aval.
SMM estime que les électrolytes sulfurés se trouvent dans la phase initiale typique de l’industrie de « hausse des volumes et baisse des prix » : la production augmente, mais les taux d’utilisation des capacités restent faibles, et la pression sur les prix est le thème dominant depuis le troisième trimestre. La mise en service de lignes de production de classe 100 tonnes métriques signifie que l’industrie franchit le seuil de la « classe kilogramme » à la « classe tonne métrique », mais il reste encore une certaine distance avant une offre à grande échelle véritablement significative.
III. Côté cellules de batterie : la voie polymère atteint une percée de classe GWh, un paysage de « trois acteurs dominants » commence à émerger
Dans la fabrication de cellules de batterie, l’événement le plus remarquable de ces vacances est la percée de production de masse de classe GWh sur la voie polymère.
La première ligne de production à l'échelle du GWh de batteries à l'état solide polymères en Chine a été mise en service. Le 29 septembre, la base de fabrication intelligente de batteries à l'état solide de 1 GWh de Chunlv New Energy à Hukou est officiellement entrée en production, marquant la première ligne de production de masse de batteries à l'état solide en Chine utilisant le procédé polymère. Le projet est prévu en deux phases, avec une capacité totale atteignant 5 GWh une fois pleinement opérationnelle, couvrant divers scénarios, notamment le stockage d'énergie côté réseau, le stockage d'énergie industriel et commercial, les véhicules électriques à passagers, les drones, les robots et l'alimentation marine.
L'importance industrielle de cet événement réside dans le fait qu'il brise la domination de longue date de la double voie « sulfure + oxyde » dans l'industrie des batteries à l'état solide et valide la capacité de fabrication industrielle de la voie polymère. L'industrie des batteries à l'état solide est officiellement entrée dans un nouveau paysage concurrentiel à trois acteurs dominants : sulfure, oxyde et polymère.
D'un point de vue technique et économique, les avantages différenciés de la voie polymère méritent l'attention : premièrement, la haute compatibilité des lignes de production permet une réutilisation extensive des équipements existants de revêtement, de laminage et de pressage à chaud des batteries au lithium, avec de faibles coûts de conversion de ligne et des cycles de construction courts ; deuxièmement, la nature flexible du matériau électrolytique permet un meilleur contact d'interface solide-solide, ce qui contribue à améliorer le rendement de production. Cependant, ses inconvénients sont tout aussi notables : faible conductivité ionique à température ambiante, fenêtre électrochimique limitée, difficulté à s'associer avec des cathodes haute tension riches en nickel et plafond de densité énergétique. SMM estime que les systèmes composites à base de polymères dopés avec des charges inorganiques constituent la direction optimale à ce stade pour équilibrer la faisabilité de la production de masse et les performances globales.
En outre, Farasis Energy a divulgué pendant les vacances qu'elle a achevé la livraison d'échantillons de batteries tout-solide au sulfure à un client de premier plan dans le domaine des robots humanoïdes et qu'elle poursuit les échanges avec plusieurs autres entreprises leaders de robots humanoïdes concernant la demande en batteries à l'état solide. Les scénarios émergents tels que les robots humanoïdes et les eVTOL deviennent des terrains d'essai importants pour les batteries à l'état solide au-delà de l'automobile, et cette tendance mérite un suivi continu.
IV. Développements à l'étranger : l'intégration de la chaîne industrielle coréenne s'accélère, la validation de BMW entre dans une phase critique
Hors de Chine, l'intégration verticale de la chaîne industrielle des batteries à l'état solide en Corée du Sud s'accélère.
EcoPro BM et Samsung SDI ont signé un protocole d'accord sur les matériaux pour batteries tout-solide. Le 6 octobre, EcoPro BM a annoncé la signature d'un protocole d'accord avec Samsung SDI, couvrant les matériaux de cathode pour batteries tout-solide, les électrolytes pour cathodes et les électrolytes pour séparateurs. Samsung SDI sera responsable du développement des cellules de batterie et de l'amélioration des technologies de production de masse, tandis qu'EcoPro BM sera responsable du développement des matériaux de base, les deux parties visant la commercialisation des batteries tout-solide à base de sulfure d'ici 2027. Ce modèle de coopération mérite d'être pris comme référence par la chaîne industrielle chinoise : une liaison profonde et un développement simultané entre les entreprises de matériaux et les fabricants de cellules peuvent contribuer à raccourcir le cycle allant de la validation des matériaux à la production de masse des cellules.
La validation tripartite BMW-Samsung SDI-Solid Power est entrée dans une nouvelle phase. BMW a installé la batterie tout-solide grand format de Solid Power dans un véhicule d'essai BMW i7 et effectue des essais routiers dans la région de Munich, marquant la première fois que la technologie des batteries tout-solide entre dans des tests de durabilité, de gestion thermique et de sécurité système dans un environnement de véhicule réel. Le cadre d'évaluation conjointe tripartite s'est achevé le 30 septembre, et la phase suivante évoluera vers une approche de collaboration indépendante. Samsung SDI prévoit de faire progresser de manière indépendante la commercialisation des batteries tout-solide à base de sulfure, avec un objectif de production de masse en 2027. SMM estime que les données de validation en conditions réelles des constructeurs automobiles constitueront une variable clé pour déterminer si la fenêtre 2027-2028 pour l'installation de batteries tout-solide dans les véhicules pourra s'ouvrir comme prévu.
V. Côté capacité : un projet de niveau 100 GWh signé, et le risque de « décalage » capacité-demande mérite la prudence
Pendant la période des vacances, la planification de la capacité nationale de batteries à l'état solide a continué de s'étendre rapidement, mais SMM reste prudent quant à l'adéquation entre la capacité et la demande.
Weihai Jinhong et Tianjin Urban Construction Group ont signé un projet d'implantation industrielle de batteries à l'état solide de 100 GWh. Avant les vacances, les deux parties ont signé un accord de coopération stratégique pour construire des sites de production de batteries à l'état solide par lots dans cinq localisations : Weihai, Dalian, Ordos, Xi'an et Xining, avec une échelle totale de construction prévue d'environ 100 GWh. Weihai Jinhong a achevé la construction et mis en production une ligne de production de batteries à l'état solide de 0,5 GWh, lançant plusieurs spécifications de cellules de batteries à l'état solide allant de 35 Ah à 314 Ah, parmi lesquelles la cellule de 102 Ah a passé l'inspection de sécurité complète selon la norme GB 38031—2025 du CATARC.
La base de batteries à l'état solide de 2 milliards de yuans d'Enpower en Chine centrale s'est implantée à Xiangtan. Le 4 octobre, la zone de développement économique de Xiangtan a signé un accord avec Beijing Enpower Technology Co., Ltd., officialisant l'implantation du projet de siège régional de Chine centrale et de site de production de batteries à l'état solide d'Enpower, avec un investissement total d'environ 2 milliards de yuans. Enpower possède une expertise approfondie dans la voie technologique des batteries à l'état solide au sulfure et se situe à un niveau avancé dans l'industrie pour des technologies clés telles que le contact d'interface solide-solide et la protection de l'anode en lithium métal. Ses produits sont largement utilisés dans les robots, les drones, les motos électriques haut de gamme et d'autres domaines.
Jinyinhe prévoit de lever jusqu'à 1,5 milliard de yuans par placement privé pour développer les équipements de batteries à l'état solide. Les fonds seront destinés au projet d'industrialisation d'équipements intelligents haut de gamme pour batteries sodium-ion, batteries au lithium grand public, batteries solide-liquide et batteries de stockage d'énergie de nouvelle génération (490 millions de yuans), ainsi qu'au projet de R&D et de construction d'équipements intelligents haut de gamme pour électrodes à procédé sec et batteries à l'état solide (290 millions de yuans).
VI. Résumé
Sur la base des développements de l'industrie autour des vacances de la fête nationale, SMM maintient les jugements suivants sur l'industrie des batteries à l'état solide :
Premièrement, l'orientation politique est définie et l'industrie est entrée dans la « phase d'exécution ». Le 15e plan quinquennal a fixé l'objectif d'une première application à grande échelle des batteries tout-solide d'ici 2030, ce qui constitue un signal politique clair. Cependant, de la publication des politiques à la mise en œuvre industrielle, plusieurs étapes restent à franchir, notamment les percées technologiques, la vérification pilote et la montée en cadence de la production de masse. SMM estime que 2026-2027 sera une fenêtre de validation critique pour le passage des batteries tout-solide de la production pilote à la production de masse.
Deuxièmement, un paysage à « trois acteurs dominants » émerge, mais la convergence technologique est loin d'être achevée. La voie polymère a réalisé des percées en production de masse à l'échelle du GWh, la voie sulfure continue de dominer en densité énergétique et la voie oxyde a pris l'avantage dans les scénarios de stockage d'énergie. Chacune des trois voies présente ses propres avantages et inconvénients, et aucune voie ne dominera le marché à court terme. L'industrie estime généralement qu'un système composite de polymères dopés avec des charges inorganiques pourrait être la direction optimale à ce stade pour équilibrer la faisabilité de la production de masse et les performances globales.
Troisièmement, la réduction des coûts des matériaux est la question centrale. Le coût actuel des batteries à l'état solide est de 5 à 10 fois supérieur à celui des batteries au lithium traditionnelles. Outre la pression sur les coûts liée aux difficultés techniques des procédés, le coût élevé des matières premières est également un facteur important. Les électrolytes au sulfure doivent passer du niveau de 10 millions de yuans par tonne au niveau de 1 million de yuans par tonne, puis à l'objectif futur de 100 000 yuans, ce qui nécessite des percées continues dans les procédés de synthèse et une expansion supplémentaire de l'échelle de capacité.
Quatrièmement, le « décalage temporel » entre la planification de la capacité et la libération de la demande mérite la prudence. La signature de projets de niveau 100 GWh est certes encourageante, mais SMM rappelle que le taux de conversion réel de la planification à la production de masse des batteries à l'état solide, le rythme de montée en charge du taux d'utilisation de la capacité et la vitesse réelle de libération de la demande des clients en aval sont les indicateurs clés qui déterminent la santé de l'industrie. Le cycle allant de la production pilote à la production de masse varie de 2 à 3 ans au minimum à 3 à 5 ans au maximum, et tous les acteurs de l'industrie doivent faire preuve de patience.
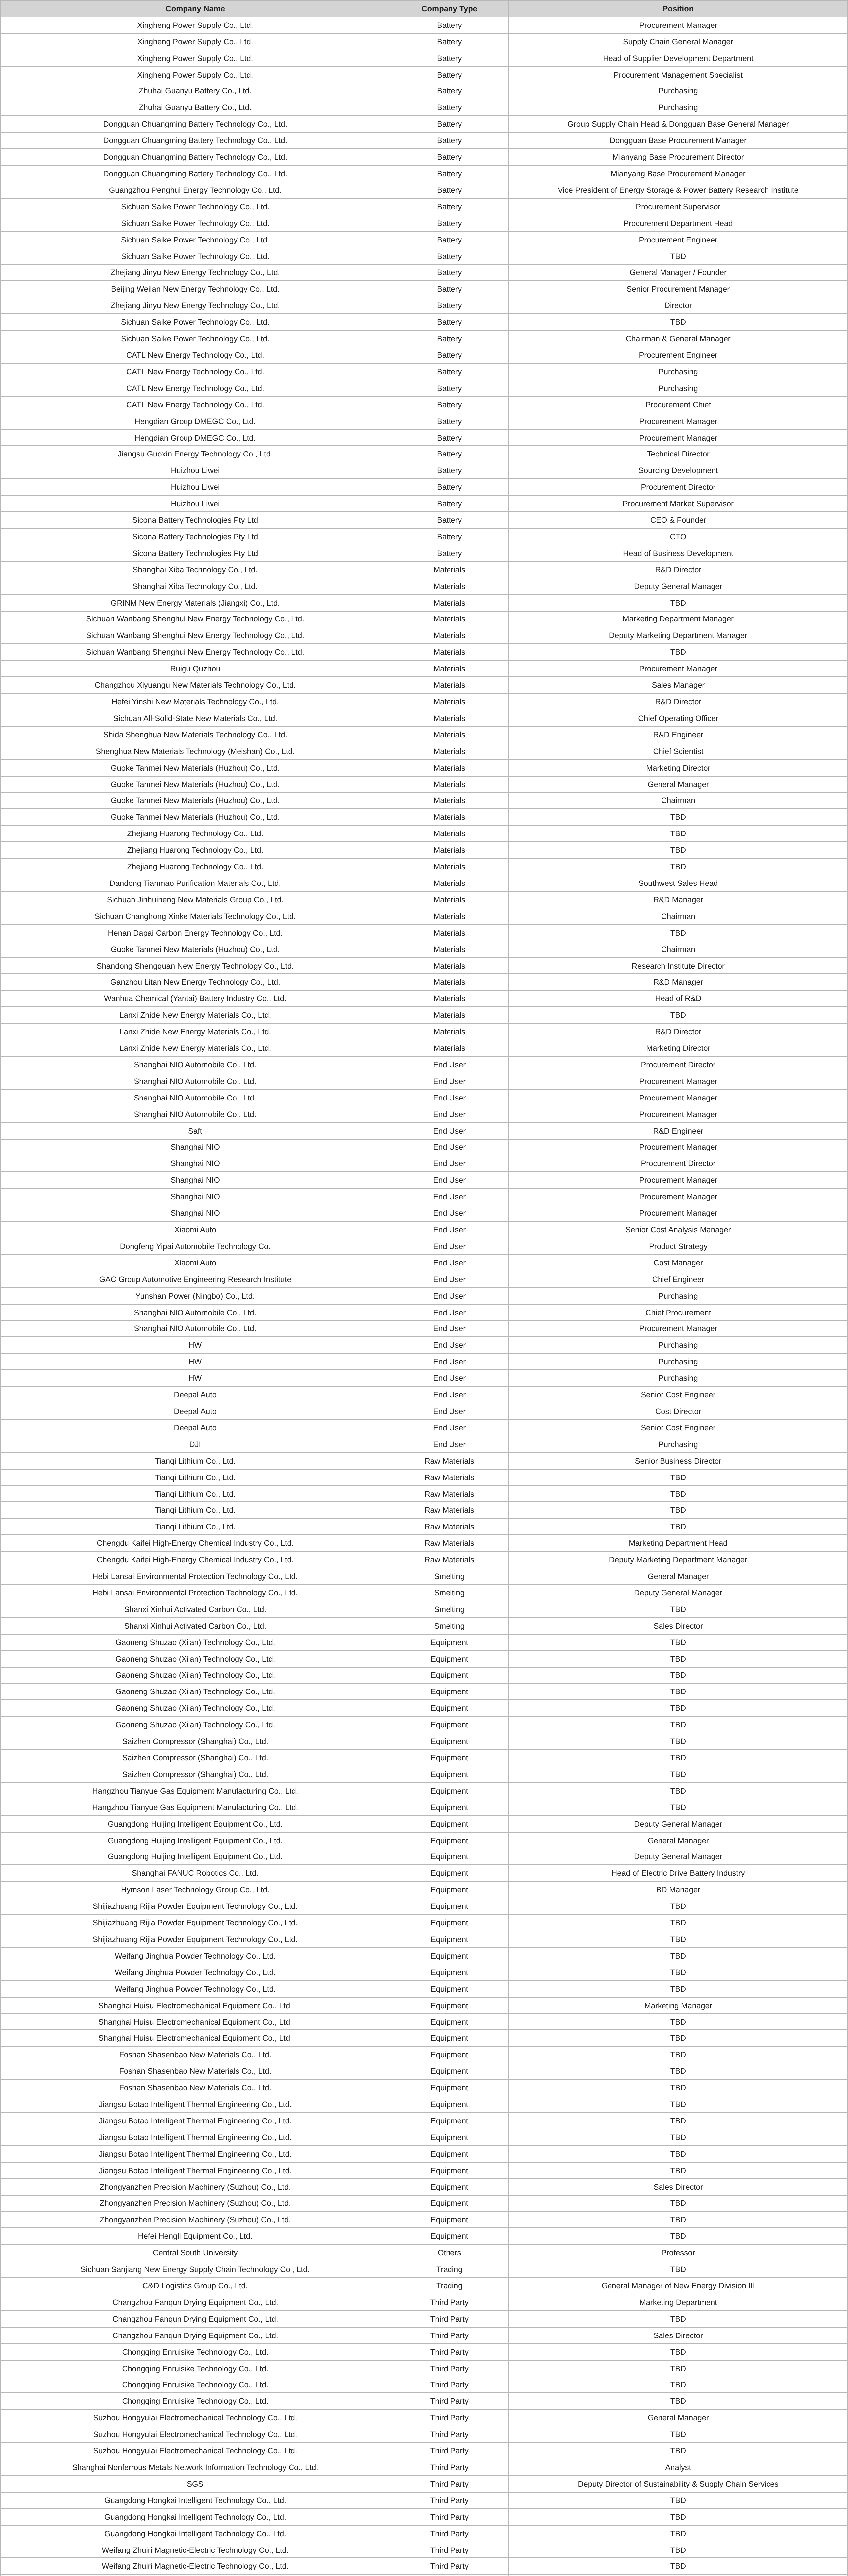
Liste des participants à la conférence SMM sur les batteries à l'état solide (partielle)
Remarque : Si vous avez des compléments concernant les détails mentionnés dans cet article ou si vous suivez le développement des batteries à l'état solide, n'hésitez pas à nous contacter au :
Tél : 021-20707860 (ou ajoutez WeChat 13585549799) Yang Chaoxing, merci !
Lecture recommandée



