

Points clés : L'horloge d'investissement des batteries à l'état solide comporte cinq étapes : au stade du concept, surveiller la trésorerie, la R&D et l'activité principale ; au stade pilote, surveiller les appels d'offres d'équipements, les livraisons et le rendement ; au stade de la vérification, surveiller l'offre et la demande de sulfure de lithium (830 t à 8 000 t) ; au stade de la production de masse, surveiller les coûts (400-500 millions à 200-300 millions de yuans/GWh), où le risque de concurrence interne est le plus élevé ; au stade final, surveiller les brevets et les parts de marché (500 GWh, 400 milliards de yuans). Suivre de près les appels d'offres, le sulfure de lithium et le rendement.
SMM a récemment examiné l'avenir des batteries à l'état solide et l'a compilé dans une série sur dix ans. En s'appuyant sur le développement actuel de l'industrie des batteries au lithium, en particulier la relation complexe entre les filières LFP et ternaire, un chapitre épique s'est déroulé au fil des ans. Dans le long cours des batteries au lithium liquides conventionnelles, les batteries hybrides solide-liquide et tout-solide entreront en scène, esquissant une nouvelle génération de batteries à haute énergie spécifique.
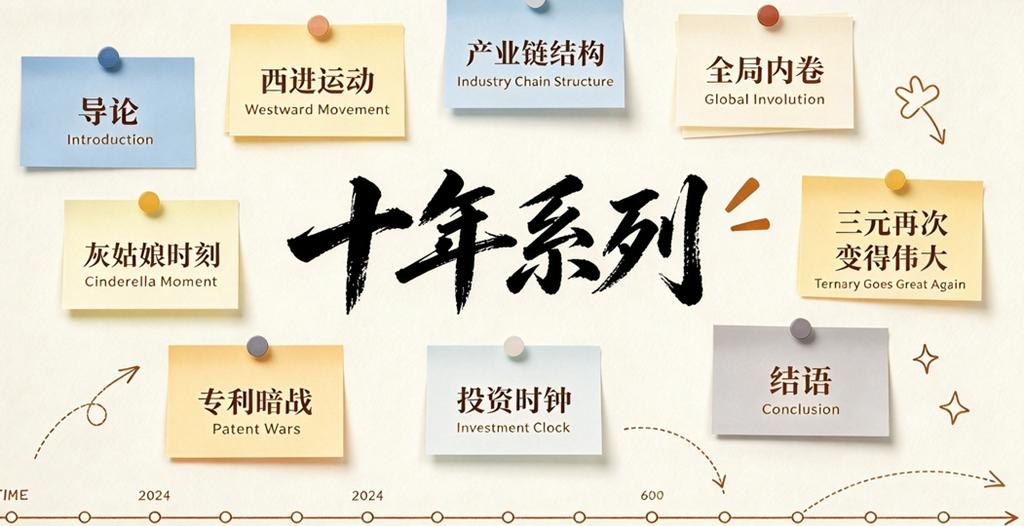
La série sur dix ans sera divisée en neuf parties : introduction, mouvement vers l'ouest, structure de la chaîne industrielle, concurrence interne à l'échelle du secteur, moment Cendrillon, le retour en force du ternaire, guerre de l'ombre des brevets, horloge d'investissement et conclusion.
Introduction : Les rêves finiront par éclairer la réalité : pourquoi nous devons repenser la logique industrielle des batteries à l'état solide - l'écart entre l'idéal et la réalité, et le résultat est que les rêves éclairent la réalité
Partie 1 : Reproduira-t-elle le mouvement vers l'ouest des batteries liquides : la logique de concentration à l'ouest - les batteries à l'état solide reproduiront-elles le « mouvement vers l'ouest » des batteries au lithium liquides ?
Partie 2 : Une bonne occasion d'inverser la structure de pouvoir déformée de la chaîne industrielle : structure de pouvoir de la chaîne industrielle - profits exceptionnels en amont, pression en aval, retards de paiement en aval ?
Partie 3 : Avertissement d'une concurrence interne à l'échelle du secteur façon photovoltaïque : les batteries à l'état solide entreront-elles dans une concurrence interne à l'échelle du secteur façon photovoltaïque ?
Partie 4 : Le retour de Cendrillon dans les filières technologiques : le « moment Cendrillon » des batteries à l'état solide - quelle filière technologique suivra la voie du retour du LFP ?
Partie 5 : Le ternaire pourrait redevenir grand : les batteries ternaires peuvent-elles redevenir « grandes » grâce aux batteries à l'état solide ?
Partie 6 : Paysage concurrentiel mondial - la « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud
Partie 7 : Entrer tôt sur le terrain vous permettra de vous voir dix ans plus tard : Horloge d'investissement - le « modèle en cinq étapes » de l'industrialisation des batteries à l'état solide
Conclusion : Une toute nouvelle piste : Les batteries à l'état solide ne sont pas une « simple suite » des batteries lithium liquides
Ceci est le huitième des neuf articles de la série décennale sur les batteries à l'état solide : Voyez-vous dans dix ans - l'horloge d'investissement « modèle en cinq étapes ». Les cinq étapes de l'horloge d'investissement des batteries à l'état solide (2024-2035) : au stade du concept, surveillez la trésorerie, la R&D et l'activité principale, et méfiez-vous de la spéculation conceptuelle ; au stade pilote, surveillez les appels d'offres d'équipements, les livraisons et le rendement, avec une valeur d'équipement 2 à 3 fois supérieure à celle des batteries liquides ; au stade de la vérification, surveillez l'offre et la demande de sulfure de lithium, si 830 tonnes peuvent être portées à 8 000 tonnes, avec l'hybride solide-liquide en tête ; au stade de la production de masse, surveillez la baisse des coûts de 400 à 500 millions de yuans/GWh à 200 à 300 millions de yuans/GWh, où le risque de concurrence interne est le plus élevé ; au stade final, surveillez les brevets et la part mondiale, avec des expéditions de 500 GWh et un marché de 400 milliards de yuans. Surveillez de près les appels d'offres d'équipements, la capacité de sulfure de lithium et les percées de rendement. Résumé : le stade du concept surveille l'argent, le stade pilote surveille l'équipement, le stade de la vérification surveille les matériaux, le stade de la production de masse surveille les coûts, le stade final surveille les brevets et la part. La plus grande variable est le moment où les voies technologiques convergeront.
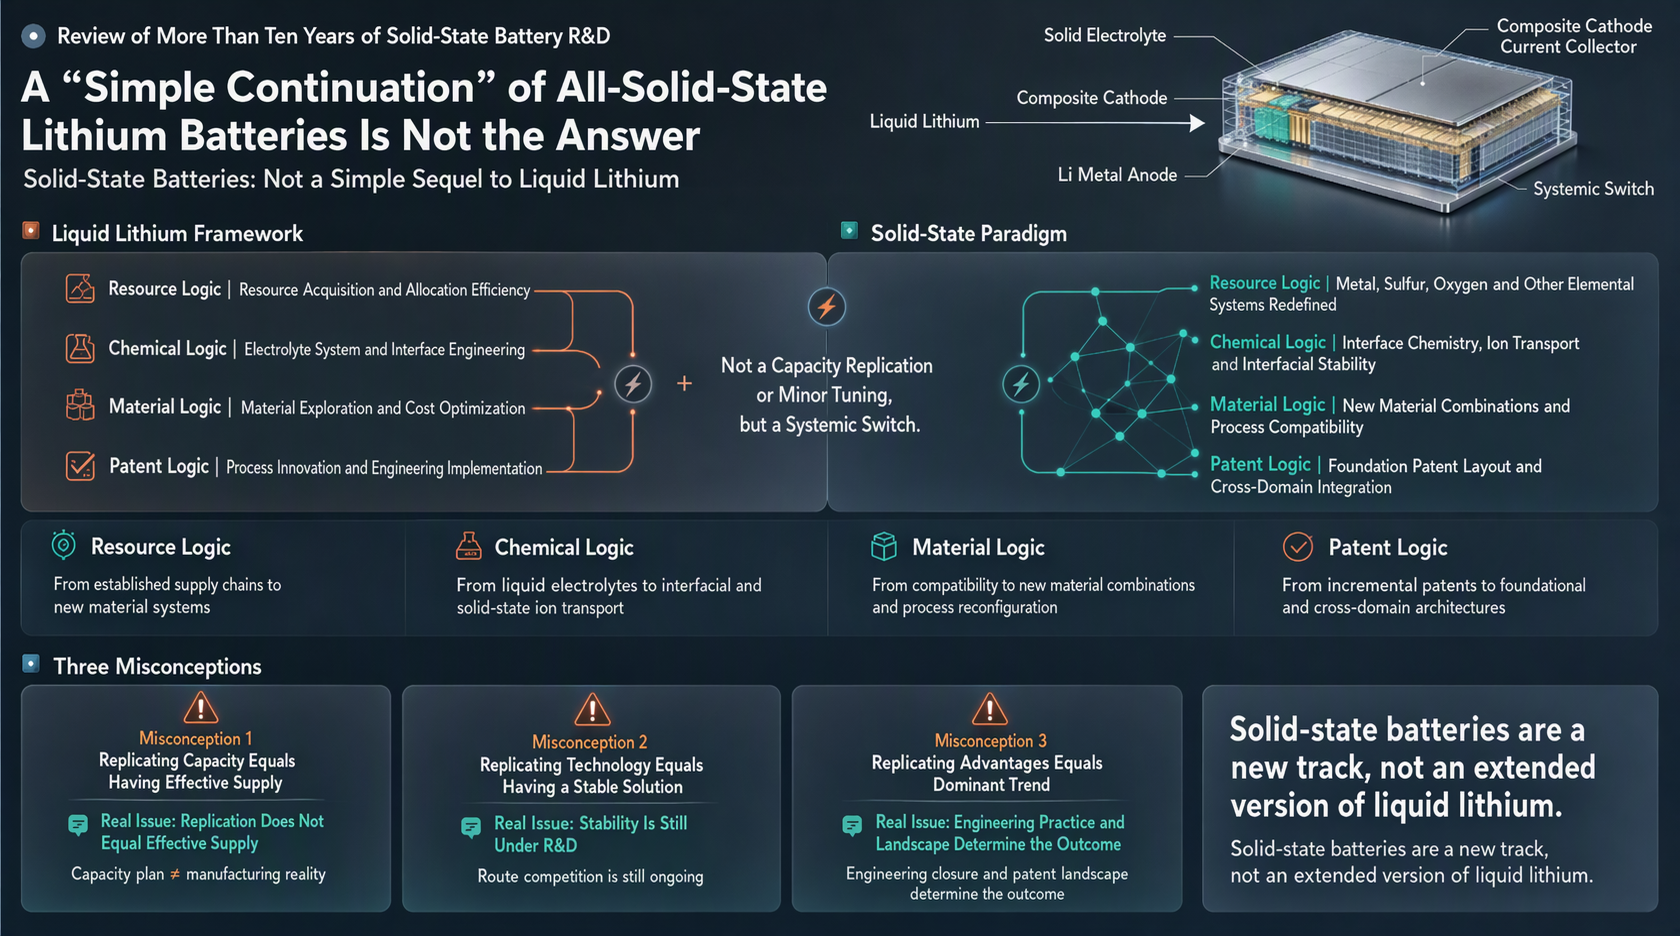
Ceci est le neuvième des neuf articles de la série décennale sur les batteries à l'état solide. Les batteries à l'état solide sont une toute nouvelle piste, pas une « simple suite » des batteries lithium liquides. Cinq raisons majeures, six discontinuités.
Revue de l'article précédent : Le huitième des neuf articles de la série décennale sur les batteries à l'état solide : Voyez-vous dans dix ans - l'horloge d'investissement « modèle en cinq étapes » . Les cinq étapes de l'horloge d'investissement des batteries à l'état solide (2024-2035) : au stade du concept, surveillez la trésorerie, la R&D et l'activité principale, et méfiez-vous de la spéculation conceptuelle ; au stade pilote, surveillez les appels d'offres d'équipements, les livraisons et le rendement, avec une valeur d'équipement 2 à 3 fois supérieure à celle des batteries liquides ; au stade de la vérification, surveillez l'offre et la demande de sulfure de lithium, si 830 tonnes peuvent être portées à 8 000 tonnes, avec l'hybride solide-liquide en tête ; au stade de la production de masse, surveillez la baisse des coûts de 400 à 500 millions de yuans/GWh à 200 à 300 millions de yuans/GWh, où le risque de concurrence interne est le plus élevé ; au stade final, surveillez les brevets et la part mondiale, avec des expéditions de 500 GWh et un marché de 400 milliards de yuans. Surveillez de près les appels d'offres d'équipements, la capacité de sulfure de lithium et les percées de rendement. Résumé : le stade du concept surveille l'argent, le stade pilote surveille l'équipement, le stade de la vérification surveille les matériaux, le stade de la production de masse surveille les coûts, le stade final surveille les brevets et la part. La plus grande variable est le moment où les voies technologiques convergeront.
I. Pourquoi ce n'est pas une « simple suite » : Cinq raisons majeures
1. La géographie industrielle a changé : d'une « orientation vers les ressources » à une « orientation vers les parcs chimiques »
La géographie industrielle des batteries lithium liquides s'est largement développée autour des origines des ressources telles que le lithium, le nickel, le cobalt et le phosphore, ainsi que des pôles de matériaux de cathode. Les batteries à l'état solide, en revanche, sont davantage « orientées vers les parcs chimiques » : les matériaux clés tels que le sulfure de lithium, les électrolytes sulfurés et les électrolytes oxydés exigent bien plus des capacités de synthèse chimique, des environnements secs, de la récupération des solvants et du contrôle de la sécurité que les batteries lithium traditionnelles.
Cela signifie que la concurrence dans les batteries à l’état solide ne se résume pas à « qui possède des mines de lithium », mais à « qui dispose d’une base chimique, de capacités d’ingénierie et de la capacité à reproduire une infrastructure en environnement sec ».
2. La structure de pouvoir de la chaîne industrielle a changé : les entreprises de matériaux ont gagné en influence
Dans les batteries lithium liquides, les grands fabricants de cellules et les entreprises de ressources détiennent un fort pouvoir de négociation. Mais dans les batteries à l’état solide, le sulfure de lithium représente jusqu’à 70 %-80 % des coûts, et les percées technologiques du côté des matériaux déterminent directement le coût, le rendement et les performances de la batterie.
Par conséquent, le pouvoir dans la chaîne industrielle penchera vers les entreprises de matériaux à forte intensité technologique. Si les fabricants de cellules se concentrent uniquement sur l’« intégration » sans se lier aux matériaux, aux procédés et aux brevets, ils peuvent facilement être « étranglés » par les entreprises de matériaux en amont. Il s’agit d’une structure de pouvoir très différente de celle des batteries lithium liquides.
3. Le risque de concurrence interne est amorti par une « double protection » : des voies technologiques non convergentes + des seuils de capitaux élevés
La concurrence interne dans les batteries lithium liquides provient souvent d’une expansion rapide des capacités et de guerres de prix qui se propagent rapidement. Les batteries à l’état solide sont actuellement protégées par deux facteurs : premièrement, les voies technologiques n’ont pas encore convergé, les voies oxyde, sulfure, polymère et autres ayant chacune leurs partisans ; deuxièmement, les seuils de capitaux sont extrêmement élevés, avec un investissement en équipements d’environ 500 millions à 1 milliard de yuans par GWh, voire 1,5 milliard de yuans pour certaines voies technologiques, bien plus que pour les batteries lithium traditionnelles.
Mais cela ne signifie pas qu’il n’y a aucun risque. Une fois que les voies convergeront, les capitaux se concentreront rapidement, et l’expansion des capacités pourrait passer de « ne pas oser investir » à « se précipiter pour investir », auquel cas la concurrence interne apparaîtra sous une forme encore plus intense.
4. La concurrence entre voies technologiques ressemble davantage à un « paysage différencié » qu’à une « substitution unique »
« L’oxyde est comme le LFP, le sulfure est comme le ternaire » est une analogie instructive, mais elle ne peut pas être prise comme absolue. Elle suggère que les batteries à l’état solide pourraient ne pas être dominées par une seule voie ; au contraire, différentes voies impliquent des compromis entre densité énergétique, coût, sécurité et durée de vie en cyclage, formant une concurrence stratifiée.
Si ce jugement se confirme, l’ère des batteries à l’état solide ne comptera pas seulement « un CATL », mais pourrait voir émerger plusieurs champions de segments sur différentes voies technologiques et différents scénarios d’application.
5. La concurrence mondiale a gagné une variable d’« encerclement par les brevets »
À l’ère des batteries lithium liquides, la Chine possède des avantages évidents en ingénierie, en complétude de la chaîne industrielle et en taille de marché. À l’ère des batteries à l’état solide, le Japon et la Corée du Sud disposent d’une accumulation profonde dans les électrolytes sulfurés et les portefeuilles de brevets, ce qui peut former un encerclement par les brevets.
Cela signifie que la concurrence mondiale dans les batteries à l’état solide n’est pas simplement une « course aux capacités », mais une bataille multidimensionnelle impliquant « brevets + génie chimique + équipements + normes ». Les entreprises chinoises doivent trouver des voies autonomes sans enfreindre les brevets, ou percer par des licences croisées et des développements collaboratifs.
II. Aperçu des caractéristiques : les « six discontinuités » des batteries à l’état solide
Discontinuité des attributs industriels : elle s’apparente davantage à une nouvelle industrie des matériaux chimiques qu’à la fabrication traditionnelle de batteries au lithium.
Discontinuité de la répartition de la valeur : la voix des fournisseurs de matériaux monte, le sulfure de lithium représentant 70 à 80 % des coûts.
Discontinuité du rythme concurrentiel : avant la convergence des voies technologiques, c’est une période où « cent fleurs s’épanouissent » ; après la convergence, cela peut devenir « le gagnant rafle tout ».
Discontinuité de l’horloge d’investissement : ce n’est pas une expansion régulière des capacités, mais un investissement par paliers guidé par des percées sur les goulets d’étranglement.
Discontinuité du paysage mondial : l’encerclement par les brevets du Japon et de la Corée du Sud a fait passer la concurrence d’une guerre des capacités à une guerre des brevets et des normes.
Discontinuité de la structure des risques : le plus grand risque n’est pas une demande insuffisante, mais un mauvais pari technologique, un échec de montée en rendement et des restrictions par brevets.
III. Plusieurs jugements et points de vue
Premièrement, la logique d’investissement des batteries à l’état solide doit passer de l’« expansion des capacités » aux « percées sur les goulets d’étranglement ».
830 tonnes de sulfure de lithium, un taux de rendement pilote de 60 à 70 %, un investissement en équipements de 1 milliard de yuans/GWh et un sulfure de lithium représentant 70 à 80 % des coûts : ce sont les repères clés. La capacité planifiée n’équivaut pas à une capacité effective, et l’expansion annoncée ne signifie pas que les objectifs de rendement ont été atteints.
Deuxièmement, le calendrier de convergence des voies technologiques est la plus grande ligne de partage.
Avant la convergence, tout positionnement revêt la nature d’un « pari » ; après la convergence, l’industrie passera rapidement de « cent fleurs s’épanouissent » à « le gagnant rafle tout ». Ce moment déterminera qui deviendra le CATL de l’ère des batteries à l’état solide, qui deviendra le BYD de l’ère des batteries à l’état solide et qui deviendra le « LFP » de l’ère des batteries à l’état solide.
Troisièmement, le cadre d’évaluation des batteries lithium liquides ne peut pas être appliqué aux batteries à l’état solide.
Pour les batteries lithium liquides, l’attention porte sur la capacité, les clients et les courbes de coûts ; pour les batteries à l’état solide, il faut accorder davantage d’attention aux brevets sur les matériaux, aux procédés chimiques, à la capacité de reproduire les environnements de salle sèche, à la vitesse de montée en rendement et au positionnement technologique. Cela ressemble davantage à une compétition composite « science des matériaux + génie chimique + fabrication de précision ».
Conclusion
Les batteries à l’état solide ne sont pas une « simple suite » des batteries lithium liquides. En termes de géographie industrielle, elles sont davantage orientées vers les parcs industriels chimiques ; en termes de structure de pouvoir le long de la chaîne industrielle, elles sont plus favorables aux entreprises de matériaux à forte intensité technologique ; en termes de risque d’involution, elles sont protégées à la fois par des voies technologiques non convergées et par des seuils de capitaux élevés ; en termes de concurrence entre voies technologiques, elles sont plus susceptibles de reproduire un paysage fragmenté ; et dans la concurrence mondiale, elles font face au défi singulier de l’encerclement par les brevets du Japon et de la Corée du Sud.
Comprendre ces différences est la prémisse fondamentale pour juger de la trajectoire industrielle des batteries à l’état solide au cours de la prochaine décennie. La plus grande incertitude réside dans le moment où les voies technologiques convergeront. Avant la convergence, tous les investissements en capacité, les déploiements de chaîne industrielle et les stratégies concurrentielles revêtent une nature de « pari » ; après la convergence, l’industrie passera rapidement de « cent fleurs s’épanouissent » à « le gagnant rafle tout ».
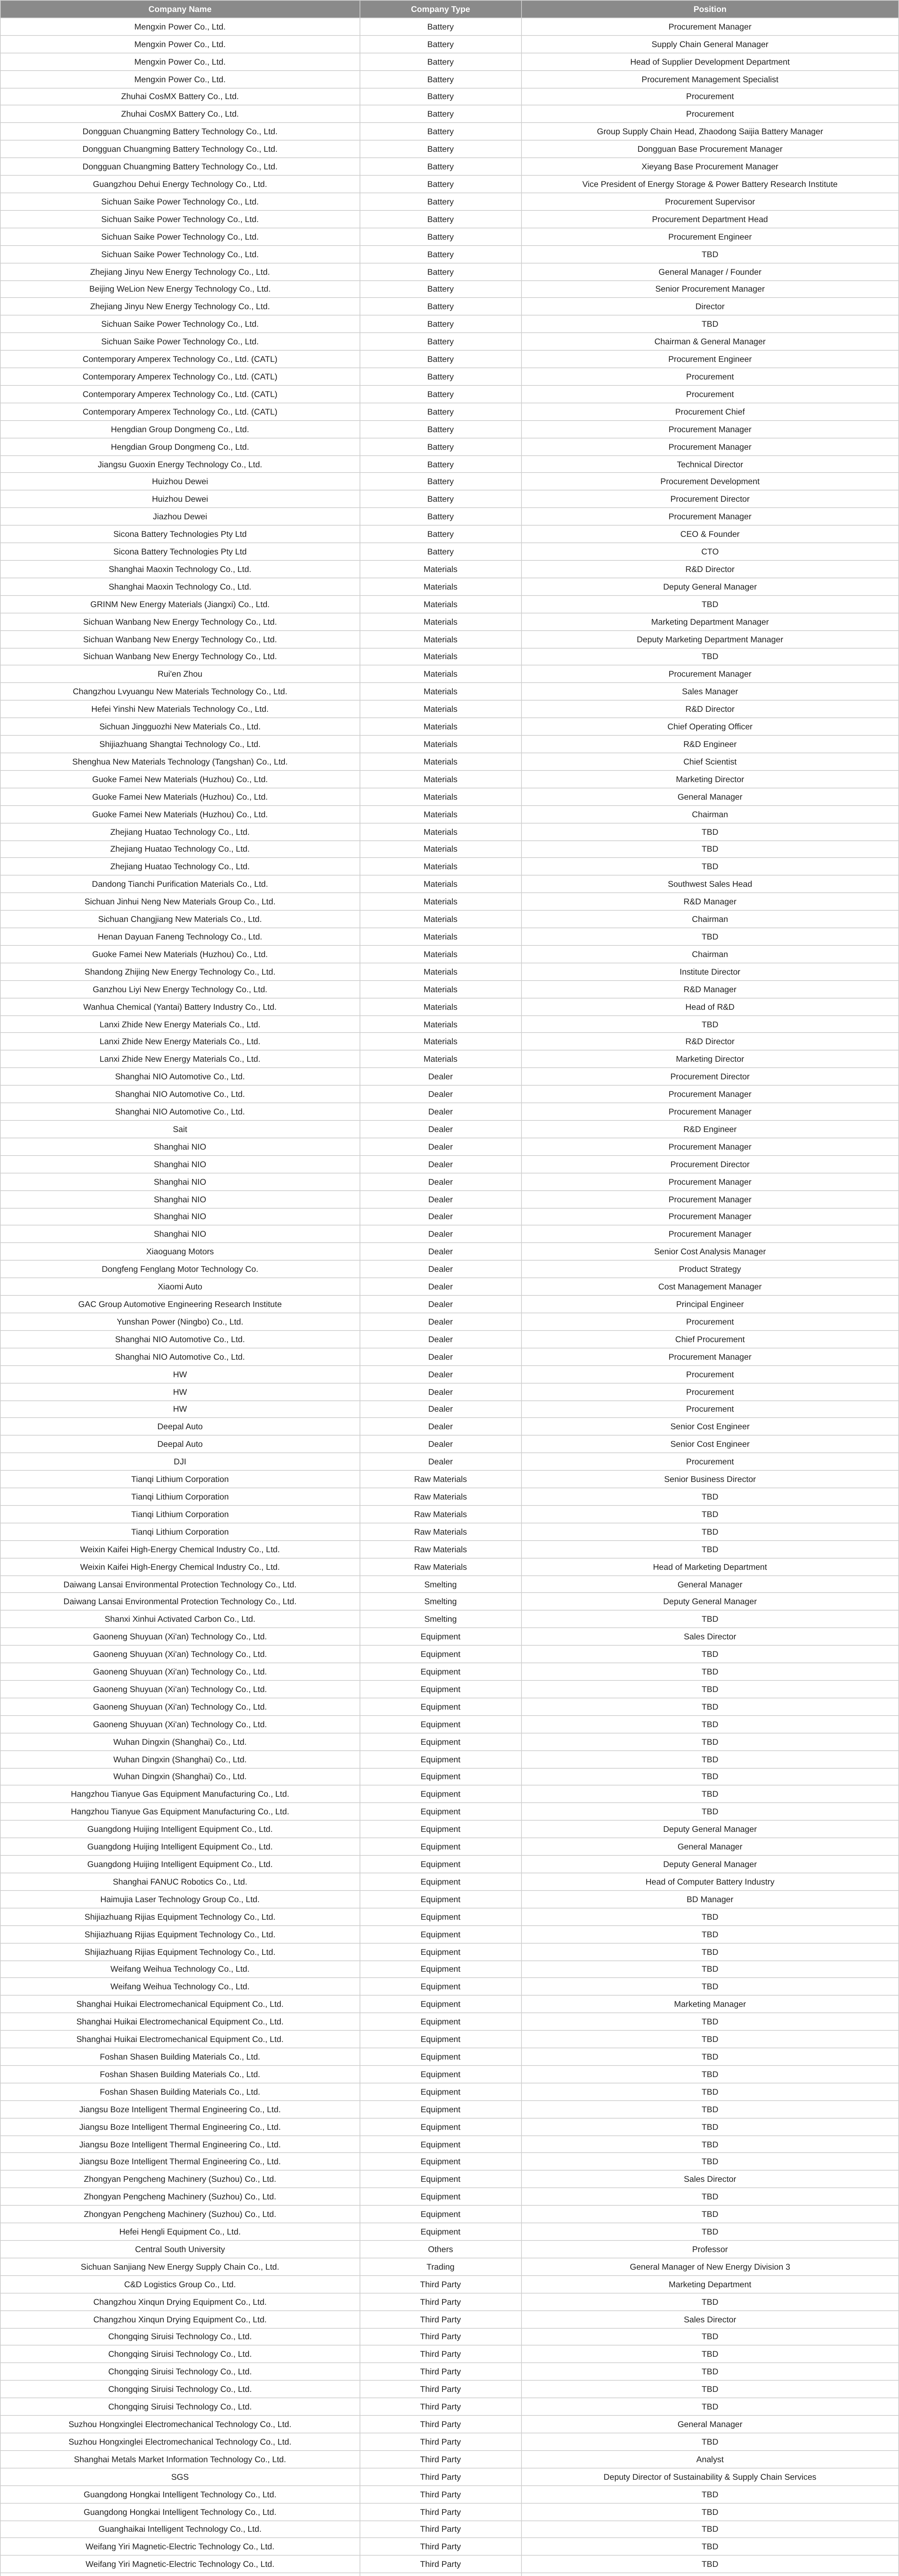
Enfin, nous recommandons les conférences premium de SMM. Progrès actuels et quelques entreprises et représentants participants :
Tél. : 021-20707860 (ou ajoutez le WeChat 13585549799), Yang Chaoxing. Merci !
Informations connexes



