[Inventaire des matériaux de construction SMM] Nouvelle réduction de la production d'acier brut, baisse des stocks en usine et des stocks sociaux

Publié: Mar 13, 2025 18:21 (GMT+8)
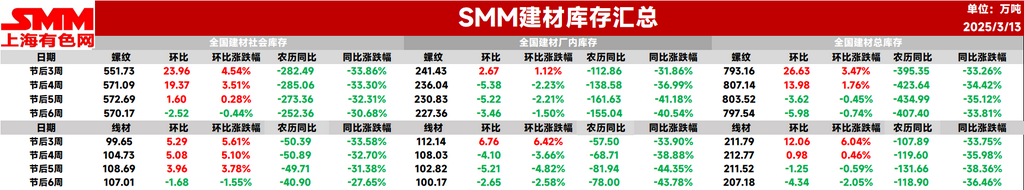
[Inventaire des matériaux de construction SMM : Réduction supplémentaire de la production d'acier brut, baisse des stocks en usine et des stocks sociaux] Cette semaine, l'inventaire total des barres d'armature était de 7,975,400 tonnes, en baisse de 59,800 tonnes par rapport à la semaine précédente, soit une diminution de 0,74 % (valeur précédente : -0,45 %). Sur une base annuelle, il a diminué de 4,074,000 tonnes par rapport à la même période de l'année dernière selon le calendrier lunaire, soit une baisse de 33,81 % (valeur précédente : -35,12 %).

Cette semaine, le stock total de barres d'armature à l'échelle nationale a continué de diminuer légèrement, avec un passage des stocks sociaux d'une augmentation à une diminution. Le stock total de barres d'armature a diminué de 0,74 % en glissement hebdomadaire, tandis que le stock total de fil machine a chuté de 2,05 % en glissement hebdomadaire. Au cours de la semaine, les prix du marché de l'acier de construction ont fluctué à la baisse, avec une faible activité commerciale sur le marché. Cependant, les nouvelles de réductions de production ont conduit à un léger rebond, stimulant la demande spéculative sur le marché. Parallèlement, la demande d'utilisation finale a continué de se redresser, entraînant une légère baisse du stock total d'acier de construction cette semaine.

Cette semaine, le stock total de barres d'armature s'élevait à 7,9754 millions de tonnes, en baisse de 59,800 tonnes en glissement hebdomadaire, soit une diminution de 0,74 % (valeur précédente : -0,45 %). Par rapport à la même période de l'année dernière selon le calendrier lunaire, il a diminué de 4,074 millions de tonnes, soit une baisse annuelle de 33,81 % (valeur précédente : -35,12 %).

Tableau 1 : Aperçu des stocks de barres d'armature
Source : SMM

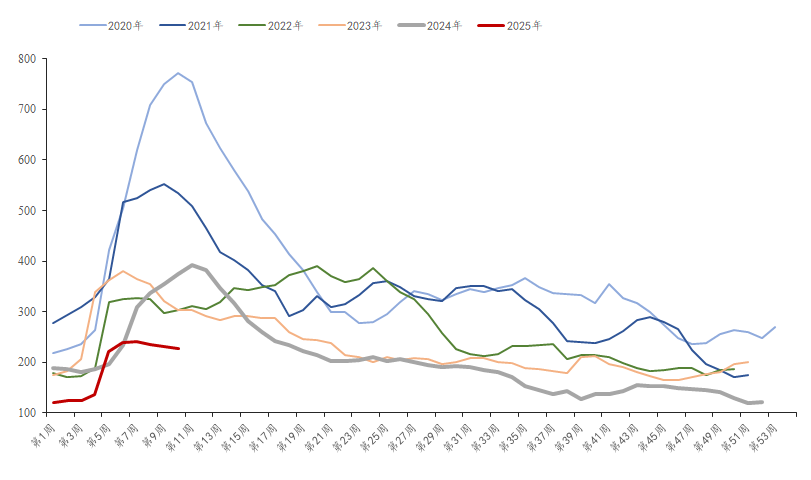
 Cette semaine, le stock de barres d'armature en usine était de 2,2736 millions de tonnes, en baisse de 34,600 tonnes en glissement hebdomadaire, soit une diminution de 1,5 % (valeur précédente : -2,21 %). Par rapport à la même période de l'année dernière selon le calendrier lunaire, il a diminué de 1,5504 million de tonnes, soit une baisse annuelle de 40,54 % (valeur précédente : -41,18 %). L'approvisionnement direct des aciéries est resté relativement stable. Cependant, les prix au comptant ont faibli au cours de la semaine, entraînant une réduction des réapprovisionnements par les agents, tandis que la production a légèrement augmenté. En conséquence, la baisse des stocks en usine s'est réduite par rapport à la semaine dernière.

Graphique-1 : Tendances des stocks en usine de barres d'armature, 2019-2024
Source : SMM

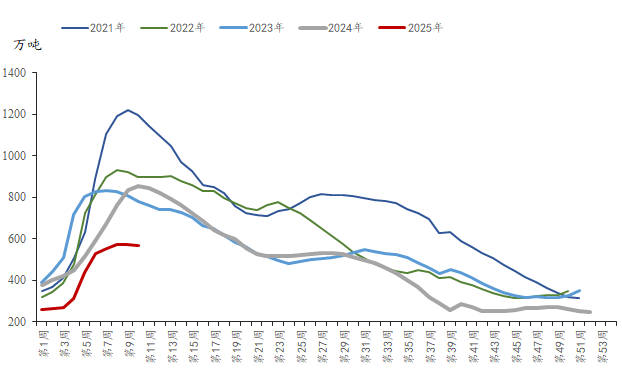
 Cette semaine, le stock social de barres d'armature était de 5,7017 millions de tonnes, en baisse de 25,200 tonnes en glissement hebdomadaire, soit une diminution de 0,44 % (valeur précédente : +0,28 %). Par rapport à la même période de l'année dernière, il a diminué de 2,5236 millions de tonnes, soit une baisse annuelle de 30,68 % (valeur précédente : -32,31 %). Avec l'accélération de la reprise de la demande dans les régions du nord, le stock au comptant sur le marché est passé d'une augmentation à une diminution, marquant un point de retournement dans les stocks sociaux cette semaine.

Graphique-2 : Tendances des stocks sociaux de barres d'armature, 2019-2024
Source : SMM

À l'avenir, les aciéries à haut fourneau maintiennent actuellement une certaine rentabilité, et certains hauts fourneaux dans le nord-ouest de la Chine devraient reprendre la production à la mi-mois après maintenance. Le taux d'utilisation de capacité des aciéries à arc électrique a atteint 40,6 %, mais leur taux d'exploitation reste limité par la rentabilité, rendant de nouvelles augmentations difficiles. La production d'acier de construction devrait augmenter légèrement. Du côté de la demande, avec l'accélération de la reprise dans les régions du nord, l'intensité de la demande continue de s'améliorer. Bien que les Deux Sessions n'aient pas apporté de bénéfices substantiels, les réductions de production de mines de charbon et les contrôles de production d'acier stimulent le sentiment du marché. Parallèlement, la croissance de l'offre reste limitée. Les stocks d'acier de construction devraient continuer à se déstocker la semaine prochaine, avec une marge de déstockage plus importante.

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[Le charbon alimentera l'Inde jusqu'en 2035-2036 — un coup de pouce pour le secteur de l'acier et des fours à induction]
il y a 45 minutes
[Le charbon alimentera l'Inde jusqu'en 2035-2036 — un coup de pouce pour le secteur de l'acier et des fours à induction]
Lire la suite
[Le charbon alimentera l'Inde jusqu'en 2035-2036 — un coup de pouce pour le secteur de l'acier et des fours à induction]
[Le charbon alimentera l'Inde jusqu'en 2035-2036 — un coup de pouce pour le secteur de l'acier et des fours à induction]
Le ministère indien de l'Énergie a confirmé que le charbon continuera de fournir près de la moitié de l'électricité du pays jusqu'en 2035-2036, car la demande croissante d'électricité et les limites de l'approvisionnement renouvelable en continu rendent l'énergie thermique indispensable. Pour y répondre, l'Inde prévoit d'augmenter sa capacité de production au charbon d'environ 224 GW aujourd'hui à près de 315 GW d'ici 2035-2036, une bonne nouvelle pour le secteur de l'acier et des fours à induction, car cela garantit un approvisionnement électrique plus stable et fiable pour soutenir le fonctionnement continu des fours et la croissance de la production au cours de la prochaine décennie.
il y a 45 minutes
[SMM Acier] Bobines laminées à chaud en Europe : la pénurie d'offre ne parvient pas à faire monter les prix
il y a 1 heure
[SMM Acier] Bobines laminées à chaud en Europe : la pénurie d'offre ne parvient pas à faire monter les prix
Lire la suite
[SMM Acier] Bobines laminées à chaud en Europe : la pénurie d'offre ne parvient pas à faire monter les prix
[SMM Acier] Bobines laminées à chaud en Europe : la pénurie d'offre ne parvient pas à faire monter les prix
[Europe] Alors que les opérations des aciéries subissent des perturbations répétées, l’offre domestique au sein de l’Union européenne connaît des pénuries périodiques. Cette semaine, trois perturbations de production ont été signalées aux Pays-Bas, en Allemagne et en Italie ; notamment, ArcelorMittal Eisenhüttenstadt a annoncé un arrêt partiel temporaire de son haut-fourneau 5A. Malgré ces facteurs haussiers du côté de l’offre, l’intérêt d’achat reste modéré, laissant les prix des bobines laminées à chaud (HRC) n’enregistrer que de légères hausses et évoluer globalement dans une fourchette étroite. En Europe du Nord, pénalisées par des stocks élevés, les aciéries ont proposé un prix de base livré de 760 EUR/tonne DDP (~866 USD/tonne) à des acheteurs actuellement réticents à réserver de gros volumes ; pour les commandes atteignant 5 000 tonnes, les prix de base livrés pourraient être négociés à la baisse jusqu’à 730 EUR/tonne DDP (~832 USD/tonne). Les négociants ont indiqué que la plupart des transactions conclues se situent actuellement entre 740 et 760 EUR/tonne EXW (~844–866 USD/tonne). Le marché domestique italien reste atone, le principal défi résidant dans la difficulté des aciéries à répercuter les coûts sur les secteurs en aval tout en cherchant à sécuriser des volumes de vente suffisants.
il y a 1 heure
[SMM Steel] Les goulets d'étranglement maritimes dopent les routes terrestres : billettes et bobines laminées à chaud iraniennes imposent des primes frontalières, les brames se tournant vers le marché intérieur
il y a 1 heure
[SMM Steel] Les goulets d'étranglement maritimes dopent les routes terrestres : billettes et bobines laminées à chaud iraniennes imposent des primes frontalières, les brames se tournant vers le marché intérieur
Lire la suite
[SMM Steel] Les goulets d'étranglement maritimes dopent les routes terrestres : billettes et bobines laminées à chaud iraniennes imposent des primes frontalières, les brames se tournant vers le marché intérieur
[SMM Steel] Les goulets d'étranglement maritimes dopent les routes terrestres : billettes et bobines laminées à chaud iraniennes imposent des primes frontalières, les brames se tournant vers le marché intérieur
[Iran] Les exportations d’acier iraniennes ont affiché une divergence structurelle marquée entre une logistique maritime contrainte et un commerce frontalier terrestre dynamique. La perturbation des approvisionnements de la mer Noire en provenance de Russie et d’Ukraine a réorienté les achats d’Asie occidentale vers les produits iraniens. Les fournisseurs iraniens ont récemment conclu au moins 15 000 tonnes de billettes carrées à 420–430 USD/tonne FCA aux postes frontaliers iraniens, principalement pour transit via l’Irak vers la Syrie et la Jordanie ; malgré la congestion frontalière qui gonfle les coûts de transport, les acheteurs ont volontiers payé des primes pour sécuriser des cargaisons rapides. En revanche, les exportations maritimes ont été sévèrement entravées par l’application navale américaine, la pénurie de navires et les primes d’assurance élevées, paralysant la liquidité des expéditions en vrac (le fret vers Sohar, Oman, s’établissait à 18–25 USD/tonne). Les grandes aciéries étant entièrement réservées jusqu’à fin novembre, la liquidité spot maritime est restée faible, limitée à de petits lots de billettes vendus aux marchés voisins du Golfe à 410–415 USD/tonne FOB. L’activité d’exportation de brames s’est notamment arrêtée, les aciéries se tournant entièrement vers la demande intérieure. Dans le segment des aciers plats, les bobines laminées à chaud ont circulé régulièrement via le poste frontière de Shalamcheh vers l’Irak à 540–560 USD/tonne FCA ; parallèlement, sur la route de la mer Caspienne, le manque de capacité de navires disponibles a empêché la conclusion de contrats pour les produits russes, gelant quasiment l’activité d’importation.
il y a 1 heure