Sodium-ion batteries released by CATL, potentially threats to Li-ion batteries

Publié: Aug 03, 2021 11:16 (GMT+8)
CATL recently released sodium-ion batteries, whose relatively higher energy density, fast charging rate, better high and low temperature performance, sufficient resources and low prices have attracted great attention from the lithium battery industry.

Background: In recent years, new energy vehicles have developed rapidly, especially since the second half of last year, the demand has increased significantly, which result in the shortage of raw materials. Among that, cobalt, nickel and lithium resources are insufficient, and prices have risen sharply. In the long run, the cobalt, lithium, nickel raw materials will be in a tight balance in the next 5 years. For lithium batteries, which account for a relatively large material cost (occupies 85%), it will be difficult to reduce the cost in the next 5 years, which will put greater pressure on batteries and car companies.

In this case, CATL recently released sodium-ion batteries, whose relatively higher energy density, fast charging rate, better high and low temperature performance, sufficient resources and low prices have attracted great attention from the lithium battery industry.

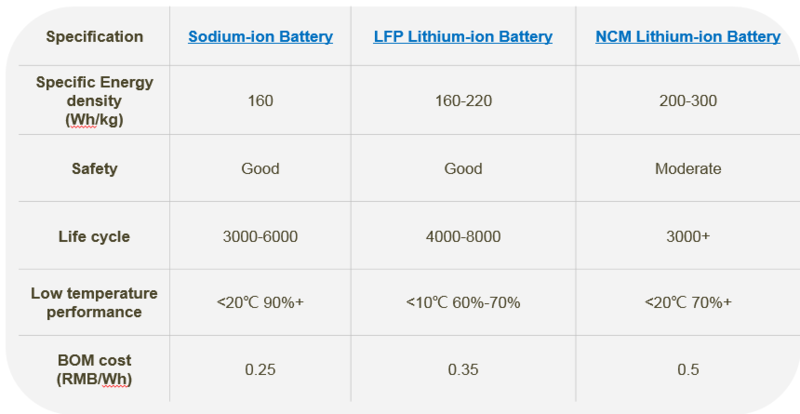
Sodium-ion battery specification

  1. Relatively higher specific energy density

The energy density of the battery cell has reached 160Wh/kg, which is higher of 120-130 Wh/kg, and is close to energy density of LFP&LMO battery cell ( Wh/kg).

  1. Good safety

The of sodium-ion battery is stable, although sodium-ion battery is easy to , its safety test performance is better than that of lithium-ion battery.

  1. Long Life cycle

The battery cell can achieve 3000-6000 , which is significantly higher than that of LCO and NCM battery cell. The life cycle is different in different scenarios, and the cycle will be longer with water cooling systems. It is expected to be more than 8,000 times in the future which is to LFP battery life cycle.

  1. Better low temperature performance

Discharge rate of Sodium-ion battery is 0.3c at -30 degrees, with a capacity retention rate of 80%. And at -20 degrees, capacity retention rate of Sodium-ion battery is above 90%, which is higher than that of Lithium-ion battery.

  1. Lower battery BOM cost

The Sodium-ion battery BOM cost is 0.25 RMB/Wh, which is lower than that of LFP battery (0.35 RMB/Wh). , the BOM cost of sodium-ion battery is 30% lower than that of LFP battery, but the current manufacturing costs of sodium-ion battery are still relatively high. BOM cost plus production costs of Sodium-ion battery are currently higher than that of LFP batteries, because Sodium-ion battery . But it is expected to reach to or lower than LFP battery around 2025.

  1. Sufficient raw material resources

The of sodium-ion battery are higher than lithium-ion battery, and the is lower. The global reserves of sodium are about 2.5% to 3%, which is about 1,000 times than that of lithium resources. In addition, sodium-ion battery almost use no rare metals, but mainly use metals such as iron, aluminum and manganese. These elements are relatively inexpensive compared to cobalt, nickel, lithium that used in lithium-ion battery and the huge market demand in the future.
Sodium-ion battery future application area

  1. Energy storage area

At present, the batteries energy storage market mainly use LFP battery and lead-acid battery. Lithium-ion battery are gradually replacing lead-acid batteries because of their high cycle life, safety and cost performance. From the perspective of cycle life, sodium-ion battery with more than 3,000 times can be used in 5G base stations, and their price may be lower than LFP batteries in 2025, or gradually replace LFP battery in 2025. Large energy storage (such as wind power photovoltaics, etc.) has higher requirements for life cycle, which is basically about 8,000 times, and its , or it is more inclined to use LFP battery with higher cycle life.

  1. Light electric vehiclesarea

Light electric vehicles require moderate life cycle (around 2000 times), lower battery cost and . Sodium-ion battery meet the requirement and its battery cost will be lower than LFP battery, so it may in light electric vehicles in 2025.

In conclusion, Sodium-ion battery will be applied to scenarios that do not require high energy density, but require cost-efficient and higher life cycle, such as energy storage,light electric vehicles, low-to-medium level new energy vehicles and construction machinery. It will not be able to replace the lithium-ion battery for a considerable period of time in the future, and it will be complementary to the lithium-ion battery.


Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM Réunion matinale Cobalt-Lithium : Résumé] Les tendances des prix des matières premières divergent ; le soutien offre-demande pour les matériaux de batterie varie en intensité
il y a 4 heures
[SMM Réunion matinale Cobalt-Lithium : Résumé] Les tendances des prix des matières premières divergent ; le soutien offre-demande pour les matériaux de batterie varie en intensité
Lire la suite
[SMM Réunion matinale Cobalt-Lithium : Résumé] Les tendances des prix des matières premières divergent ; le soutien offre-demande pour les matériaux de batterie varie en intensité
[SMM Réunion matinale Cobalt-Lithium : Résumé] Les tendances des prix des matières premières divergent ; le soutien offre-demande pour les matériaux de batterie varie en intensité
Cette semaine, la chaîne industrielle des batteries a montré des tendances divergentes. Le minerai de lithium au comptant était limité, mais les anticipations de croissance future de l'offre pesaient sur les prix. Le 12 octobre, le prix au comptant moyen du carbonate de lithium est tombé à 115 400 yuans/tonne, en baisse de 6 950 yuans/tonne en une seule journée. Les contrats à terme ont reculé avec une hausse des positions ouvertes, tandis que les stocks sociaux continuaient de se déstocker. L'hydroxyde de lithium, les sels de cobalt et le sulfate de nickel étaient sous pression, avec des achats prudents. Les précurseurs de cathodes ternaires, les matériaux de cathodes ternaires et l'oxyde de lithium-cobalt se sont affaiblis avec les matières premières. Les commandes de LFP étaient relativement solides, avec des lignes de production de haute qualité fonctionnant presque à pleine capacité et des stocks de produits finis en baisse. Les taux d'exploitation du phosphate de fer étaient élevés, mais la résistance aux hausses de prix s'accentuait. Le graphite artificiel a légèrement progressé, soutenu par les coûts et la demande, tandis que le graphite naturel fonctionnait à des niveaux bas. Les séparateurs étaient soutenus par la demande des véhicules à énergie nouvelle, du stockage d'énergie et des expéditions d'exportation, avec des conditions d'offre et de demande tendues. L'électrolyte a augmenté en raison d'une répercussion retardée des coûts. La production et la livraison de batteries sodium-ion étaient stables, tandis que les demandes du côté du recyclage reprenaient mais que les transactions n'augmentaient pas en volume. Dans l'actualité, CATL a approfondi sa coopération avec Seres. Au cours des trois premiers trimestres, la production et les ventes de véhicules à énergie nouvelle ont toutes deux dépassé 12 millions d'unités. Les ajustements de la politique de remboursement des taxes à l'exportation et les consultations commerciales automobiles sino-européennes ont attiré l'attention.
il y a 4 heures
[SMM Réunion matinale sur le cobalt – Résumé] La faiblesse de la demande et la baisse des prix des matières premières accentuent la pression de déstockage sur l'ensemble de la chaîne industrielle
il y a 5 heures
[SMM Réunion matinale sur le cobalt – Résumé] La faiblesse de la demande et la baisse des prix des matières premières accentuent la pression de déstockage sur l'ensemble de la chaîne industrielle
Lire la suite
[SMM Réunion matinale sur le cobalt – Résumé] La faiblesse de la demande et la baisse des prix des matières premières accentuent la pression de déstockage sur l'ensemble de la chaîne industrielle
[SMM Réunion matinale sur le cobalt – Résumé] La faiblesse de la demande et la baisse des prix des matières premières accentuent la pression de déstockage sur l'ensemble de la chaîne industrielle
Au début de cette semaine, la chaîne industrielle du cobalt est restée globalement faible, les achats en aval étant principalement basés sur les besoins et les échanges sur le marché étant atones. Le prix départ usine du cobalt raffiné s'est maintenu à 270 000 yuans/tonne, tandis que les négociants ont relevé leur base. On observe une divergence entre le prix plancher d'achat de 14,5 $/lb pour les produits intermédiaires et les prix d'acceptation en aval inférieurs à 13 $/lb. Le sulfate de cobalt était coté autour de 60 000 yuans/tonne, avec un soutien des coûts qui s'affaiblit ; le chlorure de cobalt et le Co3O4 ont connu des réductions de production et un déstockage, tandis que les nouvelles commandes étaient insuffisantes. Les prix de la poudre de cobalt ont chuté à 325 000–340 000 yuans/tonne, et les stocks à prix élevé ont pesé sur les achats. Les prix des précurseurs de cathodes ternaires et des matériaux de cathodes ternaires se sont affaiblis, avec des coefficients de commande sous pression ; les commandes à l'exportation étaient relativement meilleures, tandis que la reprise de la demande intérieure restait limitée. Le LCO a reculé avec les coûts, et les attentes de haute saison ne se sont pas concrétisées. L'industrie se concentre sur l'évolution des commandes après la conférence annuelle. Dans l'actualité, CATL et Seres ont approfondi leur coopération sur les capacités et hors de Chine ; la production et les ventes de véhicules à énergie nouvelle ont toutes deux dépassé 12 millions d'unités au cours des trois premiers trimestres, avec une croissance notable des exportations ; les taux de remboursement à l'exportation devraient être réduits, et les consultations commerciales sino-européennes sur l'automobile ont clarifié les principes de base.
il y a 5 heures
Analyse du marché des électrolytes et cellules de batteries sodium-ion en septembre : l'électrolyte prêt pour une croissance en volume, la cellule sous pression en haute saison [Analyse SMM]
il y a 5 heures
Analyse du marché des électrolytes et cellules de batteries sodium-ion en septembre : l'électrolyte prêt pour une croissance en volume, la cellule sous pression en haute saison [Analyse SMM]
Lire la suite
Analyse du marché des électrolytes et cellules de batteries sodium-ion en septembre : l'électrolyte prêt pour une croissance en volume, la cellule sous pression en haute saison [Analyse SMM]
[SMM Analyse : Analyse du marché des électrolytes et des cellules de batteries sodium-ion en septembre : l'électrolyte prêt pour une montée en volume, la cellule sous pression en haute saison] SMM, 13 octobre : En septembre, la chaîne industrielle des batteries sodium-ion a encore renforcé sa caractéristique opérationnelle d'« avancer dans la divergence ». Le segment des électrolytes a poursuivi la logique opérationnelle d'« avoir de la capacité sans montée en volume », avec des expéditions fortement concentrées chez les acteurs de premier rang et une croissance principalement orientée vers des clients majeurs non divulgués. Une fenêtre de montée en puissance à grande échelle devrait se concrétiser au quatrième trimestre avec l'exécution de commandes de l'ordre du GWh. Dans le segment des cellules de batteries, les livraisons de commandes ont été intensivement libérées sous le signal de la « haute saison septembre-octobre », mais le rythme réel de mise en œuvre des projets est clairement resté en deçà des plans, avec une divergence régionale et par scénario d'application qui s'intensifie...
il y a 5 heures