

SMM, 13 octobre :
En septembre, le mode de fonctionnement de la chaîne industrielle des batteries sodium-ion, marqué par une « progression dans la divergence », s’est encore accentué. Le segment des électrolytes a poursuivi sa logique de « capacité sans libération de volume », avec des expéditions des acteurs de premier plan fortement concentrées et une croissance principalement orientée vers des clients majeurs non divulgués. La fenêtre de percée à grande échelle devrait se concrétiser au quatrième trimestre avec l’exécution de commandes de l’ordre du GWh. Dans le segment des cellules de batterie, les livraisons de commandes ont été intensivement libérées dans le contexte de la « haute saison septembre-octobre », mais le rythme réel de mise en œuvre des projets est resté nettement en deçà des plans, avec une divergence régionale et applicative qui s’intensifie.
1. Électrolyte : capacité abondante en attente d’une mise en œuvre par lots de l’ordre du GWh
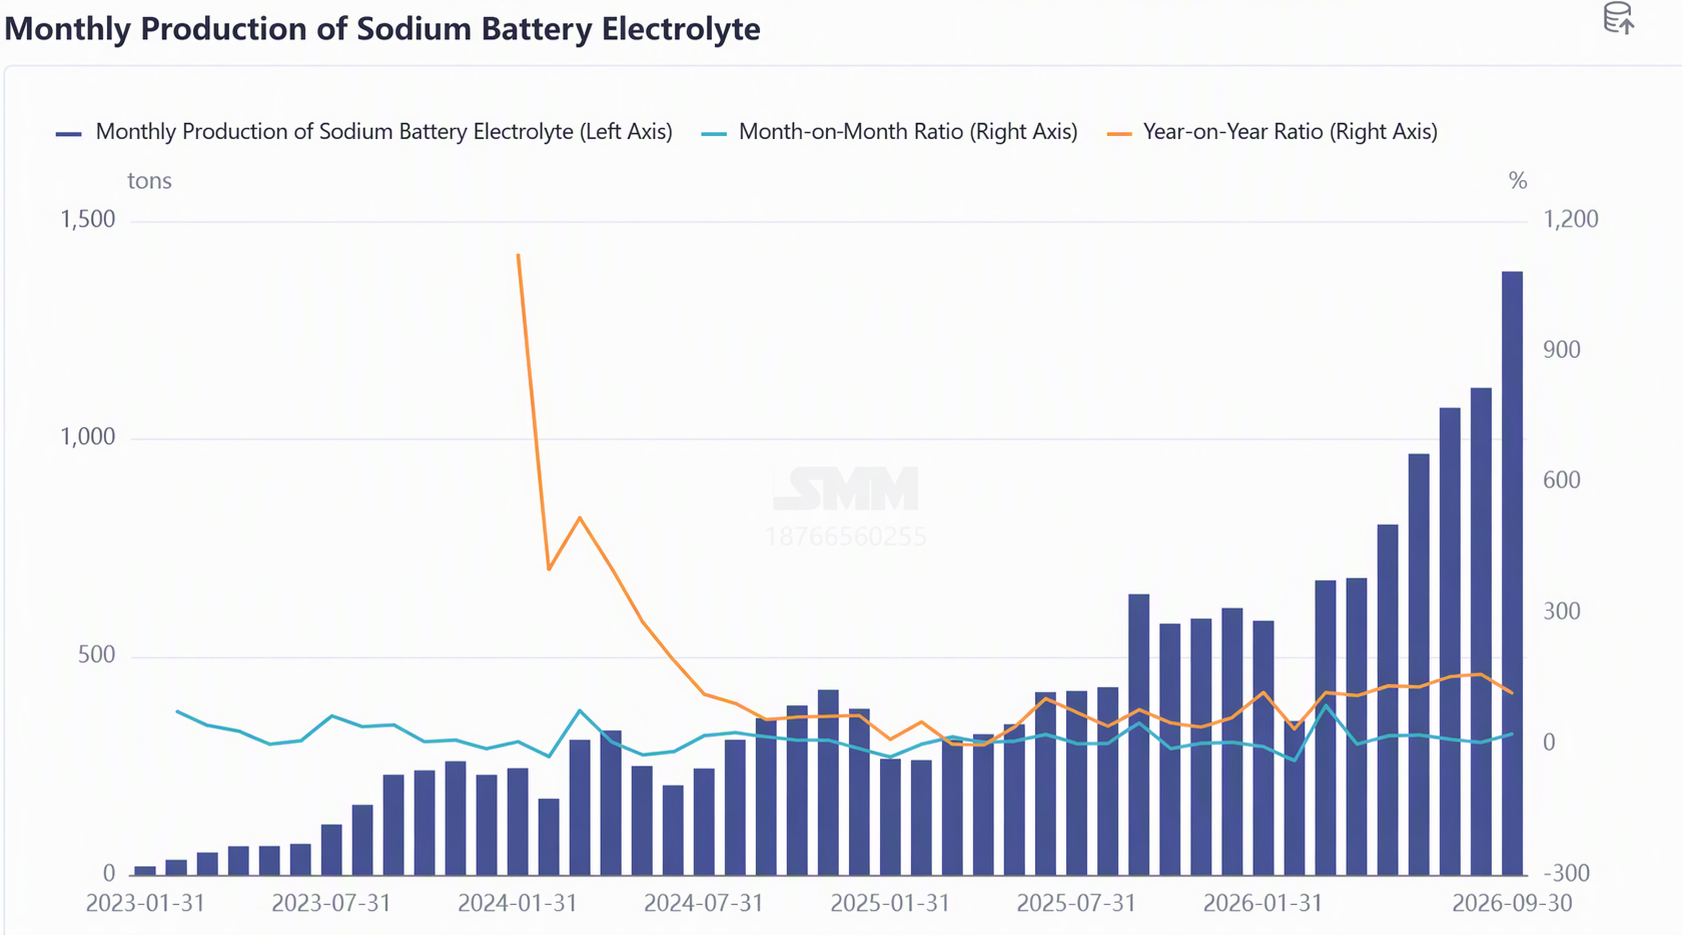
Selon une enquête de SMM, la production d’électrolyte pour batteries sodium-ion a augmenté de 24 % en glissement mensuel et bondi de 115 % en glissement annuel en septembre, maintenant une forte dynamique de croissance. La production était fortement concentrée, les expéditions des acteurs de premier plan affichant une nette avance. Cette vague de croissance s’est probablement orientée vers des clients majeurs non encore divulgués publiquement, et la croissance des expéditions à grande échelle sera vraisemblablement reportée au quatrième trimestre. Les données de septembre reflétaient en grande partie un stockage précoce et des livraisons en petits lots venant s’ajouter à la capacité existante.
D’un point de vue opérationnel, le nombre d’acteurs du secteur reste limité. Les leaders traditionnels de l’électrolyte pour batteries au lithium accordent encore une priorité relativement faible à l’activité batteries sodium-ion. Hormis quelques clients majeurs, ils n’ont pas encore constitué d’approvisionnement en volume auprès d’entités publiquement identifiées, seules des livraisons ponctuelles étant mentionnées dans les rapports financiers. La demande en aval présentait des caractéristiques de « petits lots, par projet » : certains fabricants de cellules de batterie sodium-ion affichaient des volumes d’expédition relativement faibles, les produits cylindriques n’étant expédiés que par intermittence en petits lots, principalement destinés aux applications de démarrage-arrêt et de petite puissance, sans qu’aucune application de stockage d’énergie à grande échelle ne se soit encore formée.
Côté capacité, la capacité de production d’électrolyte pour batteries au lithium étant largement interchangeable avec celle des batteries sodium-ion, la capacité globale du secteur est abondante, sans pénurie d’offre évidente. Il convient toutefois de noter que les rendements actuellement élevés du secteur des batteries au lithium pourraient évincer la capacité dédiée à l’électrolyte des batteries sodium-ion. Les priorités de planification de la production des entreprises continueront de s'articuler autour de l'activité des batteries au lithium, laissant planer une incertitude quant au rythme de libération des capacités de batteries sodium-ion.
Concernant les prix et les matières premières, les prix des électrolytes finis sont restés globalement stables en septembre, tandis que les matières premières essentielles ont légèrement fluctué. Les prix du NaPF6 sont restés relativement stables : la production de septembre a reculé par rapport au niveau anormalement élevé d'août, mais s'est clairement révélée meilleure que les niveaux normaux des mêmes périodes des années précédentes. Le principal moteur de cette hausse provenait d'une amélioration marginale du côté de la demande. Les acteurs en amont et en aval de l'ensemble de la chaîne industrielle ne détenaient généralement aucun stock supplémentaire, la production suivant strictement le principe de produire en fonction des ventes. Les usines d'électrolytes en aval effectuaient des achats temporaires selon les besoins, sans constitution de stocks à l'avance. Malgré des conditions de stockage favorables du NaPF6 et une durée de conservation plus longue que celle des produits chimiques au lithium similaires, les entreprises planifiaient toujours leur production sur la base de ventes fermes, reflétant le jugement prudent du secteur quant au rythme de concrétisation de la demande.
En ce qui concerne le paysage concurrentiel, l'ensemble du secteur attend que les acteurs de premier plan délivrent des signaux de volume à l'échelle du GWh. Il convient de noter que certains fabricants de cellules de batteries ont adopté des stratégies de vente à bas prix dès la mise en service des lignes de production et au stade initial de la production en série, une logique commerciale qui reste à valider avec le temps. À l'avenir, si la demande des clients clés augmente comme prévu en octobre, les expéditions d'électrolytes et de NaPF6 en amont sont en passe de connaître une augmentation en palier. SMM prévoit une hausse de 2 % en glissement mensuel et de 146 % en glissement annuel de la production d'électrolytes pour batteries sodium-ion en octobre.
II. Cellules de batteries : des signaux clairs de haute saison, mais un rythme de déploiement inférieur aux attentes
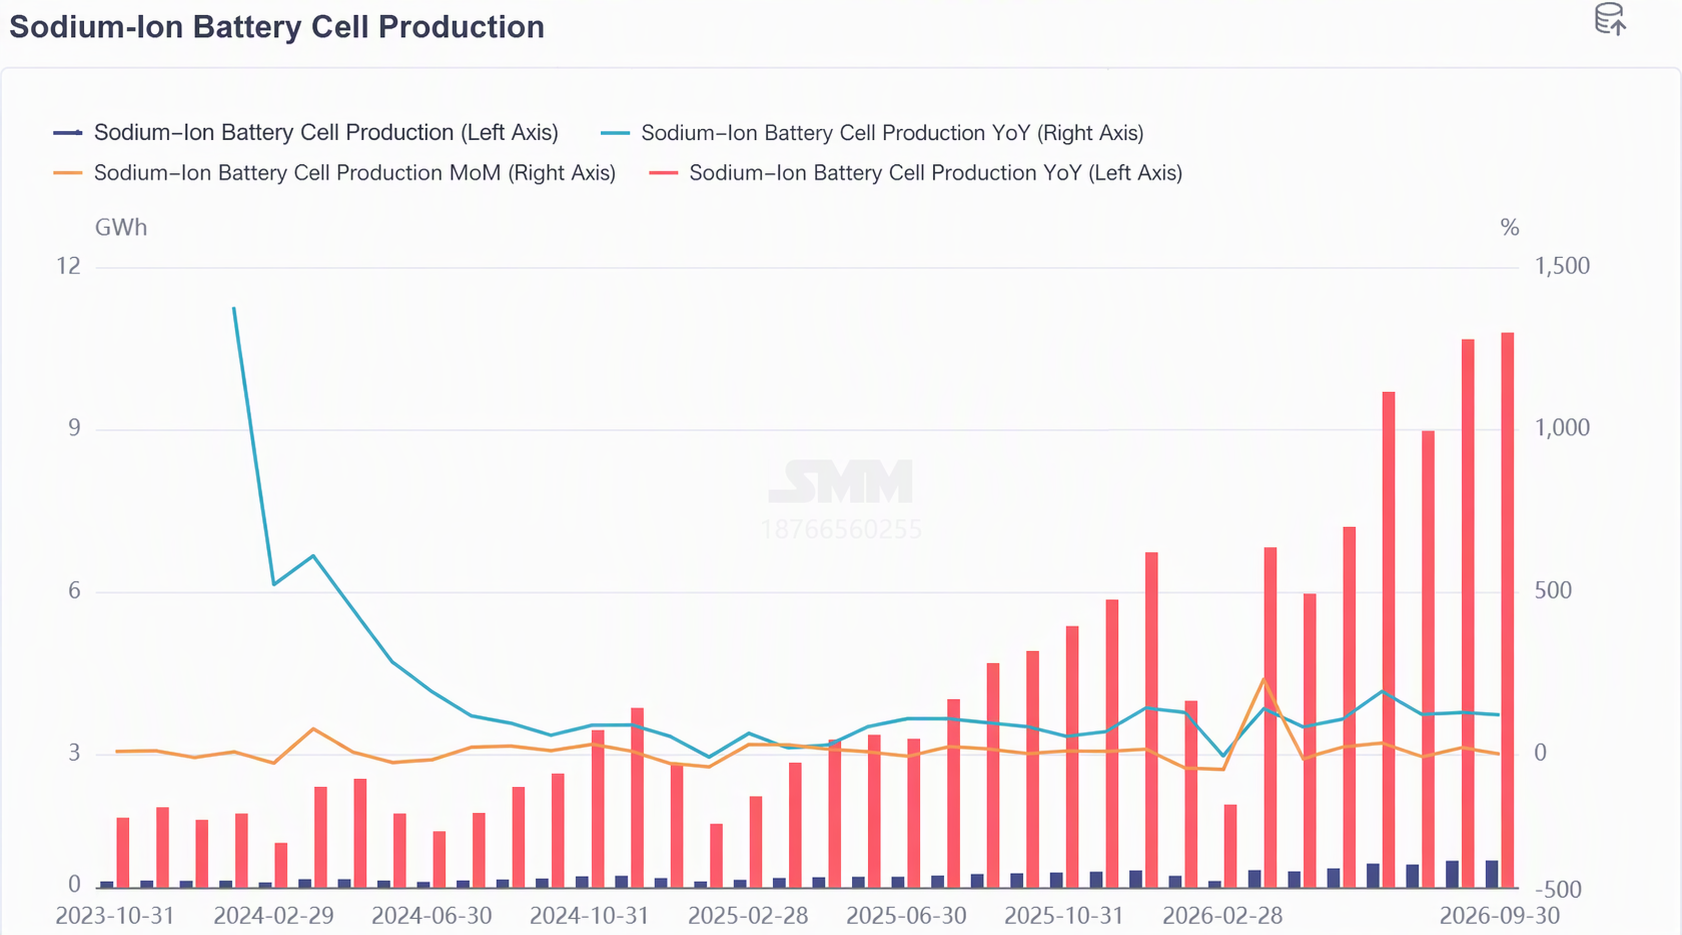
Selon l'enquête de SMM, la production de cellules de batteries sodium-ion a augmenté de 1 % en glissement mensuel et a bondi de 120 % en glissement annuel en septembre, le marché des batteries sodium-ion montrant des signes initiaux de la « haute saison septembre-octobre ». Contraintes par l'exigence selon laquelle les projets de stockage d'énergie doivent généralement être raccordés au réseau avant la fin de l'année, les livraisons de commandes sont libérées de manière concentrée ; toutefois, du point de vue de la mise en œuvre des projets, les progrès réels sont clairement en retard sur les plans, avec une pression sur les délais et des écarts d'exécution qui coexistent.
À l'échelle régionale, le stockage d'énergie à grande échelle en Chine se concentre dans les régions du nord comme le Hebei et la Mongolie-Intérieure, tandis que la demande de stockage commercial et industriel à l'étranger se concentre en Europe et en Australie. Le stockage commercial et industriel domestique n'a pas encore pris son essor, créant une triple divergence géographique de la demande : « le nord en tête, l'Europe et l'Australie en suiveurs, et le domestique encore à démarrer. »
D'un point de vue opérationnel, la production mensuelle de cellules de batterie des principaux fabricants reste de l'ordre de quelques dizaines de mégawattheures. Côté capacités, les nouvelles bases de certains fabricants de cellules au Sichuan entreront en production et monteront en cadence fin octobre, tandis que certaines bases existantes présentent des lacunes de capacité évidentes à combler par la sous-traitance. L'activité de sous-traitance se concentre principalement sur les projets de stockage d'énergie, avec une demande de commandes attendue jusqu'à la fin de l'année. Sur la feuille de route technologique, les capacités actuelles se concentrent sur la filière polyanionique, la demande de cellules cylindriques start-stop augmente régulièrement à l'approche de l'hiver, et les commandes de cellules prismatiques de stockage d'énergie restent à des niveaux élevés, les tendances de différenciation des filières et des produits se poursuivant.
Côté prix, les cellules sodium-ion sont restées globalement à des niveaux bas en septembre. Les prix de transaction courants des cellules de stockage d'énergie se situaient autour de 0,6 yuan/Wh, tandis que les produits start-stop à haut régime restaient proches de 0,7 yuan/Wh. Au niveau système, les batteries sodium-ion étaient proposées à plus de 1 yuan/Wh, soit un écart de prix presque double par rapport aux systèmes LFP. Le délai de retour sur investissement des projets commerciaux reste difficile à couvrir, et l'atteinte de la viabilité économique est la clé d'une future hausse simultanée des volumes et des prix.
En termes de paysage concurrentiel, les grands acteurs du lithium-ion entrent activement sur le marché des batteries sodium-ion, confirmant qu'il s'agit d'un marché de croissance à fort potentiel à long terme. Certains intégrateurs de premier plan sans capacité interne de cellules s'associent étroitement avec des fabricants spécialisés pour développer des systèmes spécifiques au sodium-ion. Actuellement, seuls quelques acteurs de premier plan ont la capacité d'adapter les procédés d'assemblage de packs sodium-ion de grande capacité. L'industrie dans son ensemble en est à une phase de partenariats exploratoires entre fabricants de cellules et intégrateurs, le développement de systèmes spécifiques au sodium-ion devant s'achever l'année prochaine, s'affranchissant ainsi de la dépendance aux solutions lithium. Dans les applications émergentes, les applications de batteries sodium-ion liées à l'AIDC en sont au stade de l'échantillonnage, des tests et de la certification, avec une demande du marché qui devrait fortement augmenter l'année prochaine.
À l'avenir, la situation de livraison tendue au T4 persistera. SMM prévoit que la production de cellules de batteries sodium-ion en octobre augmentera de 21 % en glissement mensuel et de 143 % en glissement annuel. L'année prochaine, les expéditions de l'industrie devraient progresser vers le niveau de dizaines de GWh, mais le rythme réel de mise en œuvre, la vitesse de réduction des coûts du système et les progrès dans la formation d'un écosystème spécifique au sodium-ion restent des variables clés à surveiller.
III. Résumé
Dans l'ensemble, en septembre, les segments de l'électrolyte et des cellules de batteries sodium-ion ont affiché un schéma opérationnel « l'électrolyte en montée en puissance, les cellules sous pression de haute saison » : du côté de l'électrolyte, la flexibilité de capacité est ample, en attente de la concrétisation de signaux de mise en œuvre par lots au niveau GWh ; du côté des cellules, des signaux de haute saison sont apparus, mais le rythme réel de mise en œuvre des projets et la rentabilité commerciale restent des contraintes clés. Parallèlement, du côté des matériaux de cathode, l'équilibre offre-demande reste tendu, avec l'expansion des capacités et le traitement à façon qui résonnent pour sortir de l'impasse ; du côté de l'anode en carbone dur, la croissance des volumes se poursuit, avec la rentabilité et la validation des procédés qui avancent en parallèle. Le schéma global des quatre segments de la chaîne industrielle des batteries sodium-ion avançant dans la différenciation reste inchangé, et le rythme de transmission du volume au profit doit être suivi de près à travers l'exécution des commandes des clients principaux au T4 et l'avancement réel du raccordement au réseau des projets des utilisateurs finaux.
Équipe de recherche sur les nouvelles énergies de SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lyu Yanlin 021-20707875



