

Los precios de la bauxita en el extranjero subieron ligeramente durante septiembre, con diferencias según origen y producto. Las evaluaciones CIF de Guinea se mantuvieron en gran medida estables antes de un pequeño aumento hacia finales de mes. Los precios CIF australianos subieron durante el mes, mientras que el rango de evaluación de la bauxita lavada malasia no varió. Los envíos de cuatro semanas desde los puertos guineanos monitoreados fueron inferiores a los de la muestra de cuatro semanas de agosto, mientras que los envíos desde los puertos australianos monitoreados aumentaron. Los comentarios del mercado recopilados durante el período indicaron que los elevados costos de flete limitaron el comercio de cargamentos al contado, y los contratos a largo plazo siguieron siendo una fuente importante de apoyo para los envíos guineanos. La cobertura de inventario en las refinerías chinas de alúmina continuó influyendo en las compras.
Precios: Un modesto aumento a fin de mes, pero el promedio observado de Guinea sigue por debajo de agosto
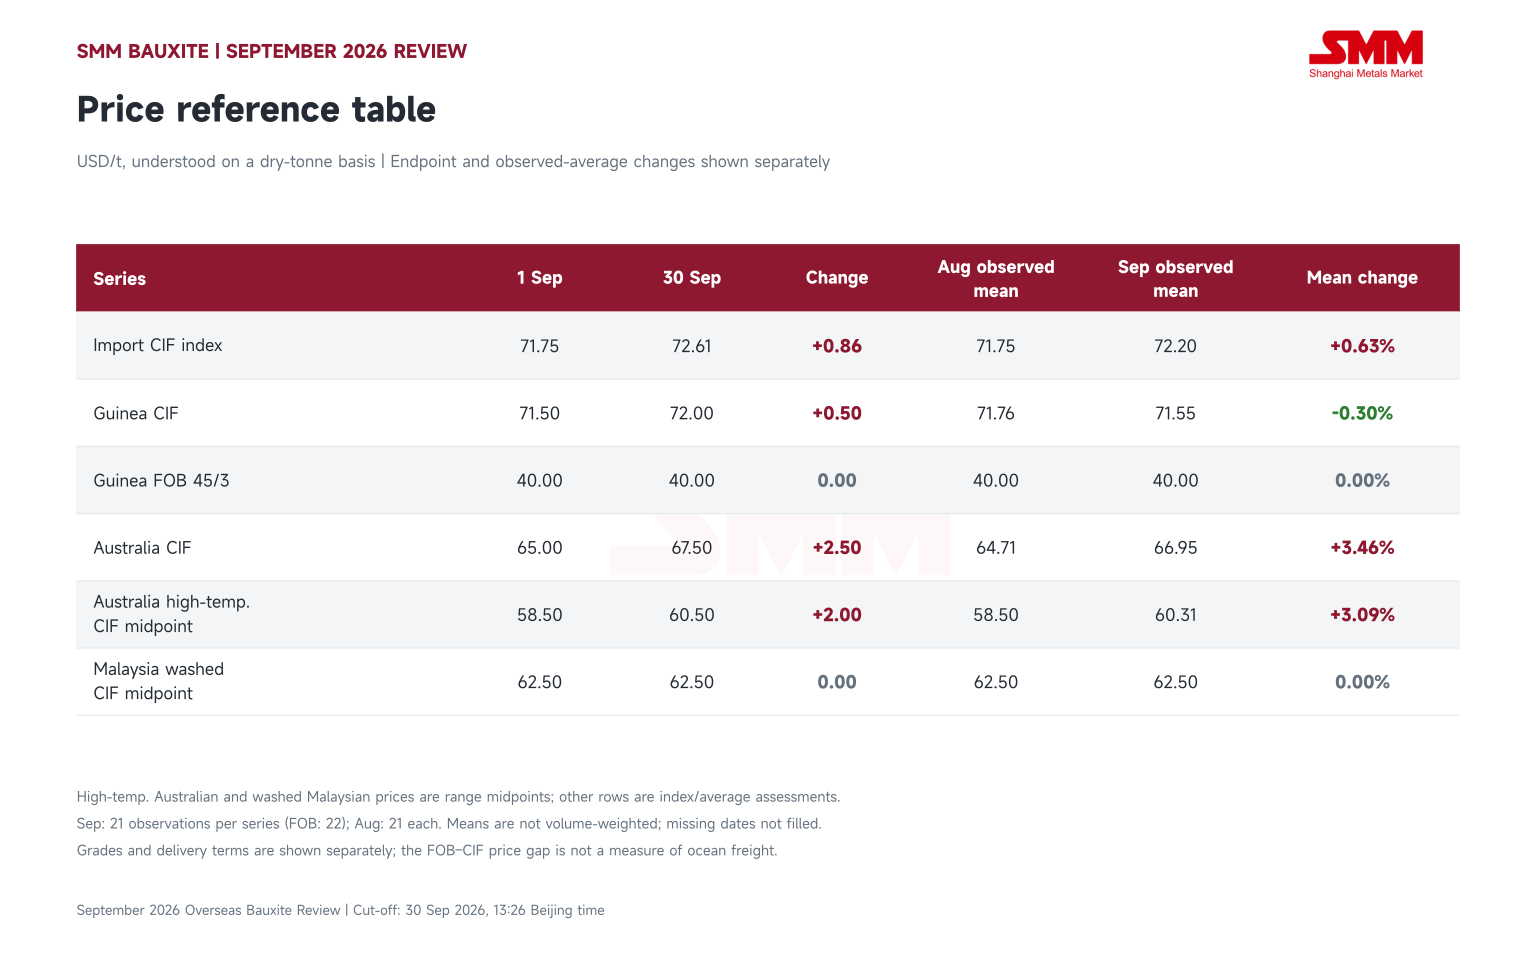
El 30 de septiembre, el índice CIF de bauxita importada se situó en 72,61 USD/t, un aumento de 0,86 USD/t, o 1,20%, respecto al 1 de septiembre. El promedio de los precios diarios publicados en septiembre fue de 72,20 USD/t, un 0,63% más que en agosto, lo que refleja un modesto aumento general de los precios de importación.
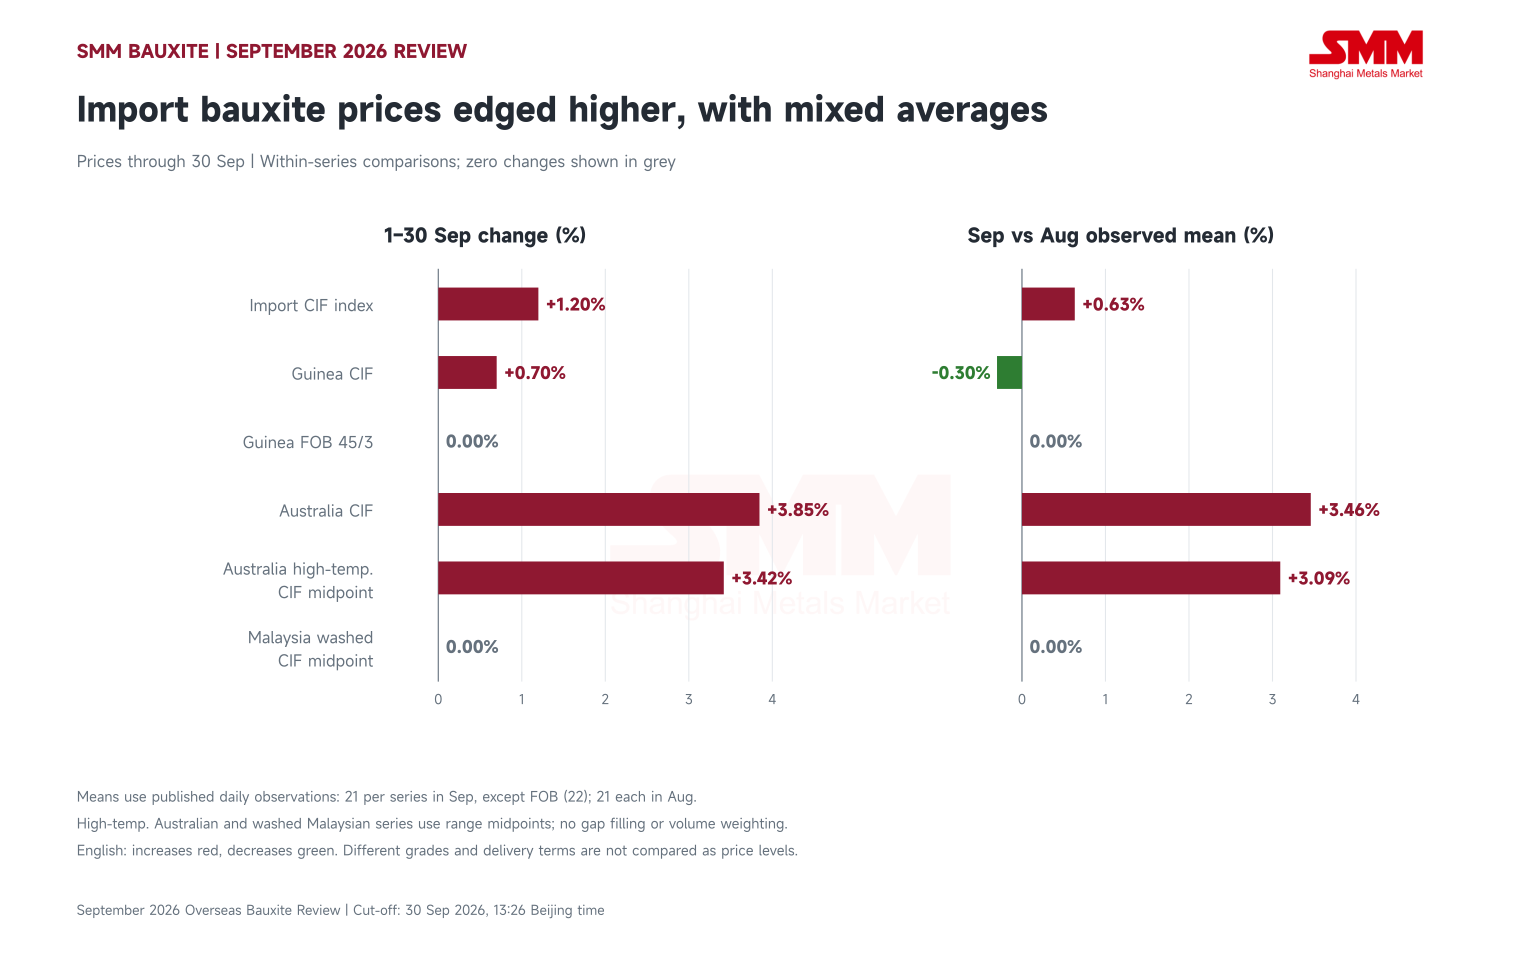
Los precios CIF de la bauxita guineana subieron de 71,50 USD/t el 1 de septiembre a 72,00 USD/t el 30 de septiembre, un aumento de 0,50 USD/t durante el mes. Sin embargo, con precios relativamente más altos en la primera quincena de agosto, el promedio observado de septiembre de 71,55 USD/t seguía estando un 0,30% por debajo de los 71,76 USD/t de agosto. Por lo tanto, los precios guineanos terminaron el mes ligeramente al alza, mientras que su promedio mensual observado se mantuvo por debajo del nivel de agosto. Los precios FOB 45/3 de Guinea permanecieron estables en 40,00 USD/t durante todo el mes.
Los precios CIF de la bauxita australiana subieron de 65,00 USD/t a principios de mes a 67,50 USD/t al final. El promedio observado de septiembre fue de 66,95 USD/t, un 3,46% más que en agosto. El rango de precios CIF de la bauxita australiana de alta temperatura aumentó de 56–61 USD/t a 58–63 USD/t, elevando su punto medio de 58,50 USD/t a 60,50 USD/t. El promedio de septiembre de los puntos medios diarios fue de 60,31 USD/t, un 3,09% más que en agosto. El rango de precios CIF de la bauxita lavada malasia se mantuvo en 61–64 USD/t, con un punto medio de 62,50 USD/t y sin cambios ni en la primera a la última observación ni en el promedio mensual observado.
Envíos y oferta-demanda: Guinea se desacelera en las dos últimas semanas observadas
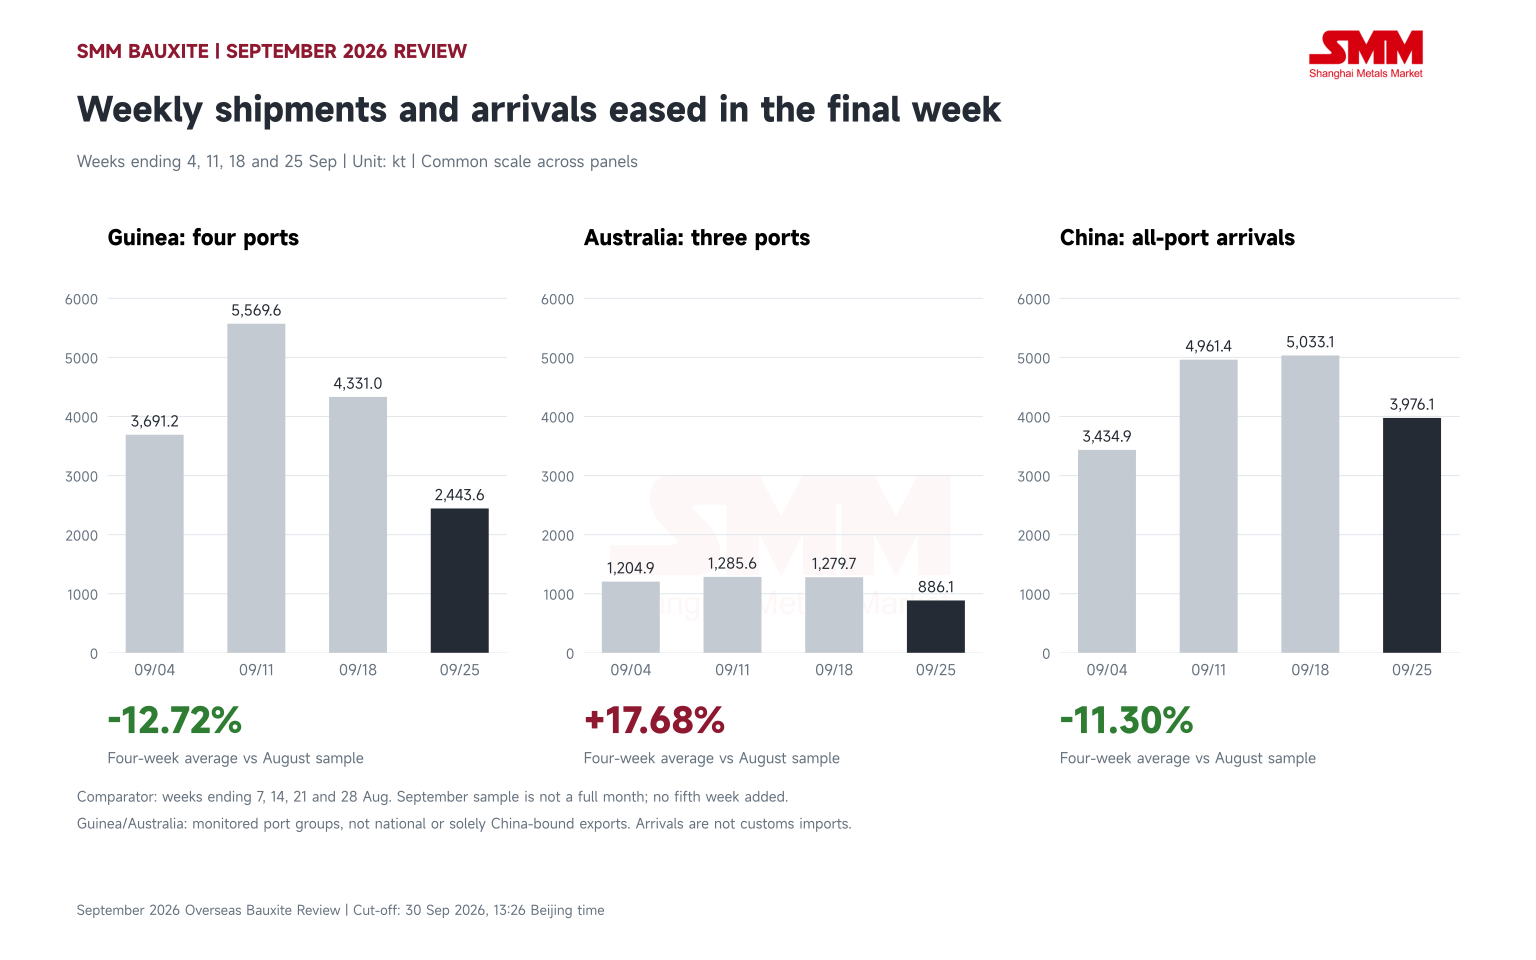
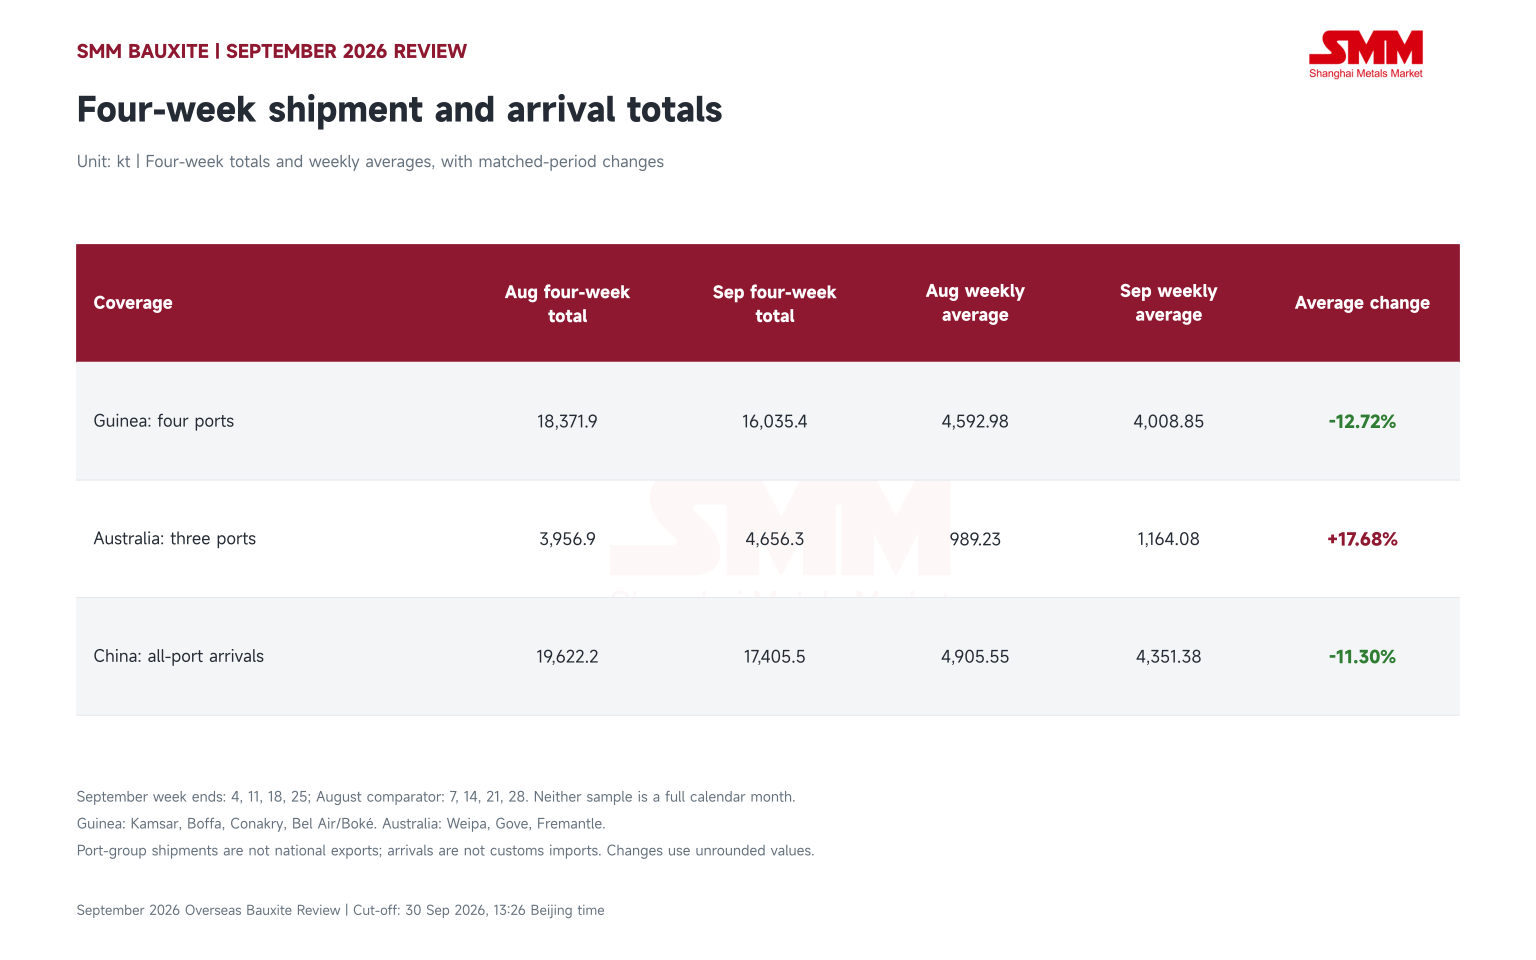
Los cuatro puertos monitoreados de Guinea enviaron un total combinado de 16.035,4 kt de bauxita durante las cuatro semanas que terminaron el 25 de septiembre, con un promedio de 4.008,85 kt por semana, un 12,72% menos que el promedio de cuatro semanas de agosto. Los envíos subieron y luego bajaron durante el mes: los volúmenes de las semanas que terminaron el 4, 11, 18 y 25 de septiembre fueron de 3.691,2 kt, 5.569,6 kt, 4.331,0 kt y 2.443,6 kt, respectivamente. La última semana registró una caída del 43,58% respecto a la semana anterior.
Los tres puertos monitoreados de Australia enviaron 4.656,3 kt de bauxita durante las mismas cuatro semanas, con un promedio de 1.164,08 kt por semana, un 17,68% más que el promedio de cuatro semanas de agosto. Sin embargo, los envíos de la semana que terminó el 25 de septiembre cayeron a 886,1 kt, un 30,76% menos semana a semana. Los envíos de cuatro semanas de Australia fueron superiores a los de la muestra anterior, aunque los embarques también se desaceleraron hacia finales de mes.
El flete marítimo Guinea–China se mantuvo elevado a mediados y finales de septiembre. Los comentarios del mercado del 18 de septiembre situaron las tarifas en 39–42 USD/tonelada húmeda. Para el 24 de septiembre, las cotizaciones se situaban en 41–42 USD/tonelada húmeda, junto con una cotización separada de 45–46 USD/tonelada seca. Los altos costos de flete pesaron sobre el comercio y los envíos de cargamentos al contado, mientras que los contratos a largo plazo siguieron siendo una fuente importante de apoyo para los embarques. La presión sobre los cargamentos al contado y el apoyo de los contratos a plazo fueron las características definitorias del comercio y los envíos de bauxita guineana durante el período.
La investigación de mercado publicada el 17 de septiembre indicó que la tradicional temporada de lluvias de Guinea tuvo un impacto relativamente limitado en los envíos durante el tercer trimestre. Los envíos de septiembre subieron antes de caer durante dos semanas consecutivas, marcando una clara desaceleración de los embarques hacia finales de mes. Los volúmenes reales de carga, los calendarios de los buques y las operaciones mineras son los indicadores clave de oferta a seguir a continuación.
En China, el inventario de bauxita en los puertos bajó 1.190 kt desde principios de septiembre. El inventario de bauxita en las refinerías de alúmina disminuyó de 93,54 días el 3 de septiembre a 92,26 días el 30 de septiembre, y las existencias actuales proporcionan un colchón para que los compradores ajusten sus calendarios de compra.
Perspectivas: El flete respalda los costos, mientras que los inventarios limitan los aumentos de precios
El flete elevado respalda los costos de la bauxita importada, mientras que las existencias de las refinerías limitan la disposición de los compradores a perseguir precios más altos. La tensión entre los costos y la demanda de compra sigue siendo el tema central del mercado. Si el flete se mantiene alto, los cargamentos al contado guineanos disponibles se ajustan aún más y la cobertura de inventario de las refinerías continúa disminuyendo, los vendedores obtendrán un mayor respaldo para subir los precios. Si los embarques por contratos a plazo se recuperan y las llegadas se mantienen estables, los compradores seguirán utilizando los inventarios para gestionar sus calendarios de compra, limitando las ganancias de precios. Los mayores envíos de cuatro semanas de Australia contrastan con la caída de Guinea, lo que hace que el ritmo de embarque de cada origen sea un indicador distinto a seguir.
Los indicadores clave son observaciones sucesivas y definidas de manera consistente de los envíos guineanos y australianos, las llegadas chinas y la cobertura de inventario de las refinerías, junto con nuevas transacciones al contado que muestren la aceptación real de los compradores de los aumentos de precios relacionados con el flete. Nuevas ganancias de precios dependen del traslado de los costos de transporte a los precios de transacción y del ritmo de reducción de inventarios en China.



