

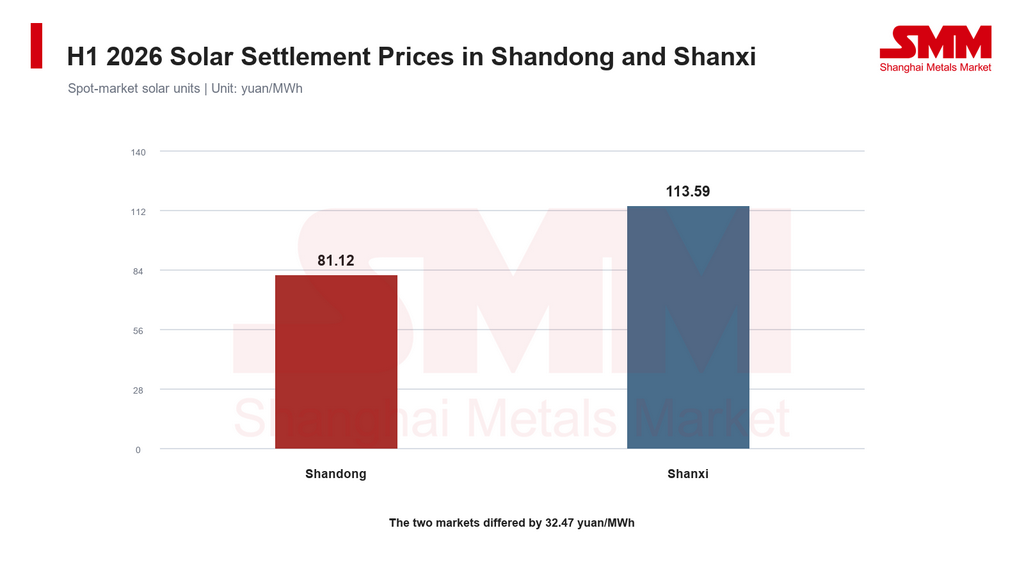
Los generadores solares de China enfrentaron resultados de liquidación cada vez más diferenciados en el primer semestre de 2026. Para las unidades solares del mercado spot, Shandong registró un precio medio de liquidación de 12,01 $/MWh (81,12 yuanes/MWh), mientras que Shanxi promedió 16,82 $/MWh (113,59 yuanes/MWh). La presión sobre los ingresos de las unidades hace que la eficiencia de la planta, la cobertura mediante contratos y la ejecución de las operaciones sean más importantes para el rendimiento del proyecto.
La estacionalidad también afectó a los ingresos. El precio medio de liquidación solar de Sichuan fue de 45,03 $/MWh (304,04 yuanes/MWh) en el primer semestre, pero cayó a aproximadamente 18,22 $/MWh (123 yuanes/MWh) en junio. Por tanto, el promedio semestral ocultó un cambio brusco en el entorno mensual de ingresos.
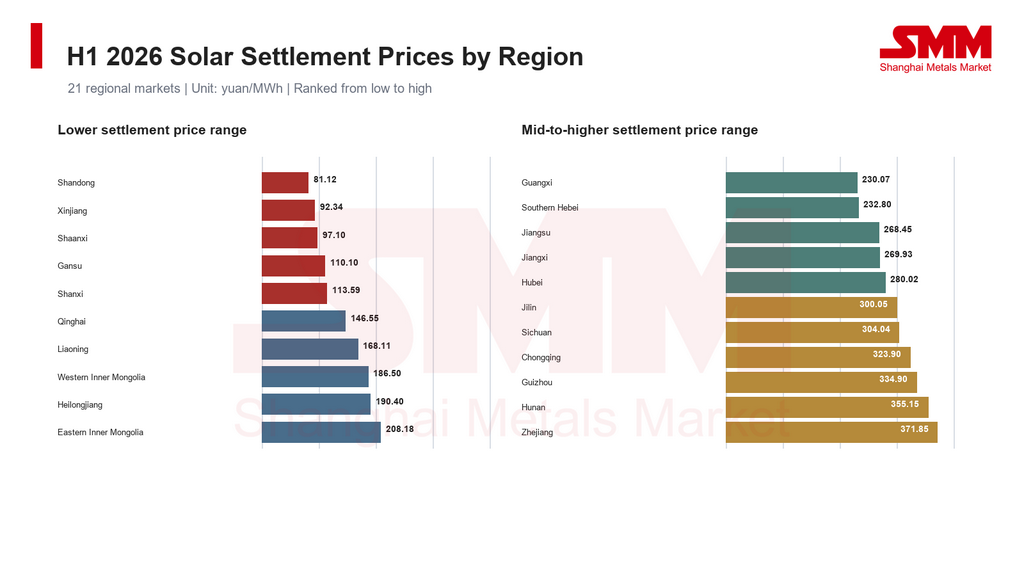
En los 21 mercados regionales, la distribución de precios fue marcadamente escalonada. Shandong, Xinjiang, Shaanxi, Gansu y Shanxi ocuparon el extremo inferior, mientras que partes del centro, este y suroeste de China liquidaron a niveles considerablemente más altos. La diferencia está aumentando la exposición de los proyectos a los equilibrios regionales de oferta y demanda, al momento de generación y a la ejecución de las operaciones.
Los precios solares del mercado spot de Shandong y Shanxi se mantuvieron por debajo de 0,12 yuanes/kWh
Shandong liquidó 16,929 TWh de generación solar en el mercado spot a un promedio de 12,01 $/MWh (81,12 yuanes/MWh) entre enero y junio de 2026. Shanxi liquidó 18,626 TWh a 16,82 $/MWh (113,59 yuanes/MWh). La diferencia fue de 4,81 $/MWh (32,47 yuanes/MWh), equivalente a unos 0,0325 yuanes/kWh.
Pequeños cambios en el precio unitario pueden afectar de forma significativa a los proyectos con una alta proporción de ventas basadas en el mercado. Por cada 100 GWh de generación liquidada, un cambio de 0,01 yuanes/kWh altera los ingresos de liquidación en 1 millón de yuanes. El cálculo pone de relieve la sensibilidad de los ingresos del proyecto a pequeñas variaciones de precio.
La generación solar se concentra durante las horas de luz diurna. Cuando la producción solar del mediodía crece más rápido que la demanda y la flexibilidad del sistema, la oferta adicional puede deprimir los precios durante las horas de producción solar. Por tanto, el crecimiento de la capacidad instalada y de la generación no mejora necesariamente los ingresos por unidad de electricidad.
SMM considera que las plantas que operan en mercados de precios bajos necesitan una coordinación más estrecha entre la previsión de producción, las ofertas al mercado y la cobertura mediante contratos. Los presupuestos anuales deben tener en cuenta la proporción de generación expuesta a horas de precios bajos y el impacto de la liquidación de desvíos, además del volumen de generación previsto.
Las diferencias de liquidación entre eólica y solar variaron notablemente entre los mercados regionales
El precio medio de liquidación eólica de Shandong fue de 38,44 $/MWh (259,52 yuanes/MWh), superando al solar en 26,42 $/MWh (178,40 yuanes/MWh). La eólica de Shanxi promedió 38,95 $/MWh (263,01 yuanes/MWh), 22,13 $/MWh (149,42 yuanes/MWh) por encima de la solar. Estas diferencias muestran por qué un precio medio de todo el mercado no puede describir por sí solo los ingresos de la generación renovable.
Jilin mostró el resultado contrario. La solar promedió 44,44 $/MWh (300,05 yuanes/MWh), frente a 28,32 $/MWh (191,23 yuanes/MWh) de la eólica. En Heilongjiang, la eólica y la solar estuvieron casi al mismo nivel, con 28,39 $/MWh (191,71 yuanes/MWh) y 28,20 $/MWh (190,40 yuanes/MWh), respectivamente.
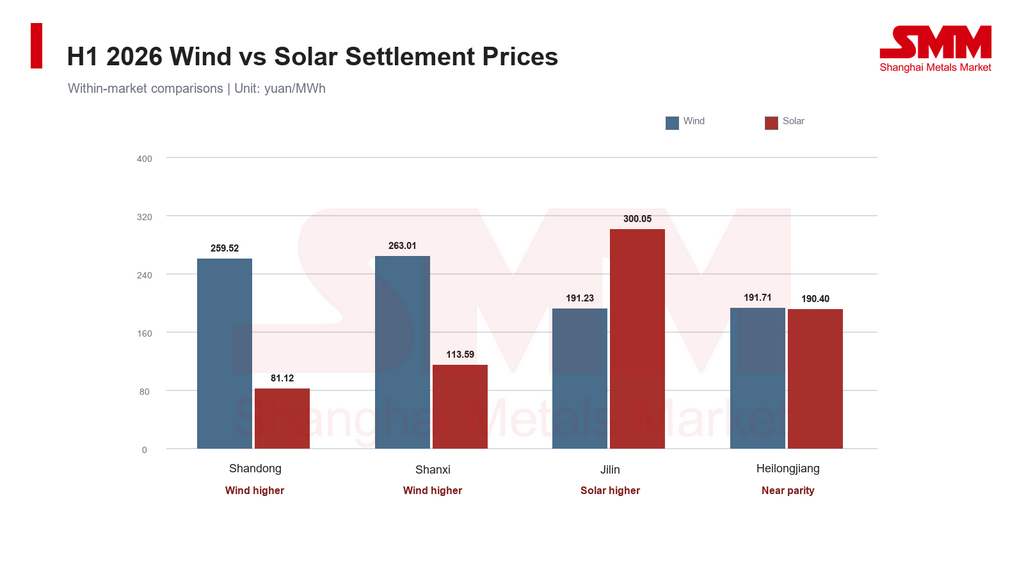
Cada comparación se realiza dentro del mismo mercado regional. Las diferencias en los perfiles de generación y en las posiciones contractuales afectan a los resultados de liquidación, y la eólica no liquida sistemáticamente por encima de la solar en todos los mercados.
Una medida útil del valor según la hora del día es el precio de captura solar: el precio spot ponderado por la generación solar en cada intervalo de liquidación. Mide en qué medida la producción solar real se ajusta a la curva de precios. A continuación, deben considerarse los contratos a largo plazo y la liquidación de desvíos para explicar el resultado final de liquidación.
Si los precios más altos se producen por la tarde, cuando la producción solar convencional es limitada, esos precios no se traducen automáticamente en mayores ingresos solares. Mejorar la correspondencia entre la producción real y los acuerdos de venta ejecutables importa más que esperar a que suba el precio medio de todo el mercado.
El descenso de Sichuan en la temporada húmeda puso de manifiesto los límites de un promedio semestral
Sichuan registró 9,804 TWh de generación solar en el primer semestre, con un precio medio de liquidación de 45,03 $/MWh (304,04 yuanes/MWh). La curva mensual se mantuvo relativamente alta de enero a abril, luego descendió visiblemente en mayo y cayó aún más en junio. La transición a la temporada húmeda desplazó el centro de precios a la baja y expuso una presión operativa que el promedio semestral no captó.
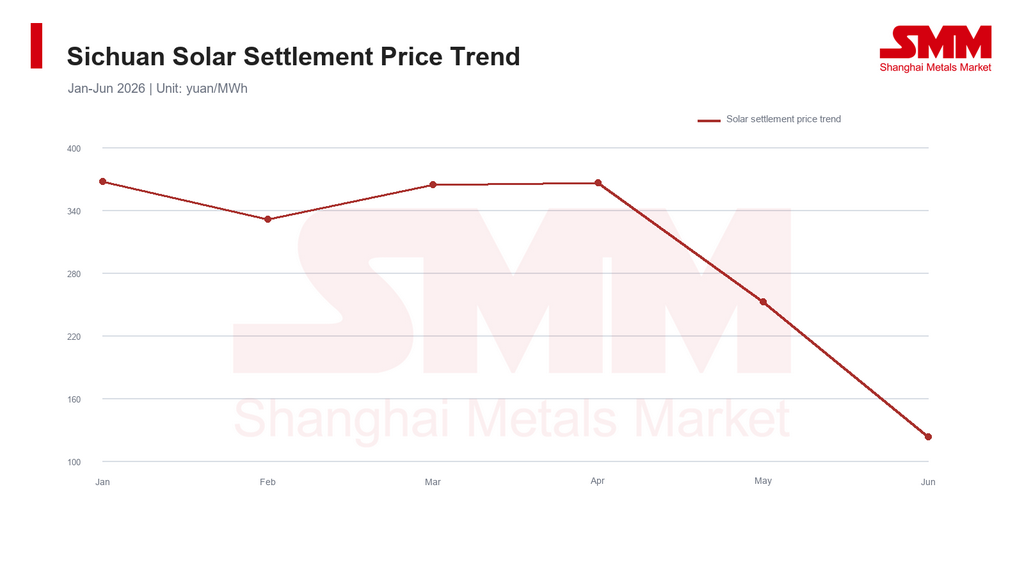
En el mismo período, el precio de liquidación hidroeléctrica de Sichuan cayó de 57,68 $/MWh (389,46 yuanes/MWh) en enero a 23,88 $/MWh (161,25 yuanes/MWh) en junio. La generación hidroeléctrica alcanzó 23,293 TWh en junio, lo que representa aproximadamente el 78,5 % de la generación total de la provincia de 29,679 TWh. El aumento de la producción hidroeléctrica coincidió con precios solares más bajos, lo que pone de relieve el efecto de los cambios estacionales de la oferta en el mercado eléctrico.
Por tanto, los proyectos solares en regiones con gran presencia hidroeléctrica deben incorporar las condiciones de aportaciones hídricas y la transición entre las temporadas seca y húmeda en sus planes operativos. Los meses de precios altos pueden respaldar un promedio semestral sólido sin garantizar condiciones de venta comparables en el resto del período.
Las empresas pueden utilizar escenarios de precios separados para la temporada seca y la húmeda en los presupuestos mensuales y evaluar el flujo de caja junto con sus posiciones contractuales. Esto ofrece una visión más útil del riesgo estacional de ingresos que una única hipótesis de precio anual.
La optimización de las operaciones y la solar con almacenamiento requieren una modelización a nivel de proyecto
La caída de los precios de liquidación solar está aumentando el incentivo para optimizar las estrategias de venta. Los proyectos a escala de red necesitan coordinar los contratos a medio y largo plazo, la previsión de producción y la participación en el mercado spot. Los proyectos solares distribuidos comerciales e industriales también deben considerar la carga diurna del cliente, los ratios de autoconsumo y el cumplimiento de los contratos de compra de energía.
El almacenamiento puede desplazar el momento de la venta de electricidad, pero su valor depende del diferencial ejecutable de precios entre carga y descarga. La diferencia entre los precios medios de liquidación eólica y solar no es un margen de arbitraje del almacenamiento.
Los modelos de proyecto deben incluir la eficiencia de ida y vuelta, los ciclos disponibles, la degradación, los costes de capital y operación, y los ingresos no percibidos de la electricidad solar utilizada para la carga. La solar con almacenamiento solo crea valor económico duradero cuando los ingresos incrementales cubren estos costes incrementales.
En mercados volátiles, los promotores deben comparar el almacenamiento, los cambios contractuales y un mayor consumo in situ dentro del mismo marco de evaluación. La mejor opción dependerá del perfil de carga real del proyecto, las condiciones de conexión a la red y los productos de mercado disponibles.
El momento de la producción y las condiciones estacionales seguirán siendo clave en el segundo semestre de 2026
SMM considera que los resultados del primer semestre muestran que la operación solar está pasando de una gestión centrada únicamente en el volumen a una gestión coordinada de volumen y precio. La proporción de generación expuesta a horas de precios bajos, la ejecución de contratos y el flujo de caja mensual deberían convertirse en métricas operativas estándar.
A corto plazo, la demanda estacional, las aportaciones hídricas y la producción renovable seguirán configurando las curvas de precios regionales. A medio plazo, los nuevos recursos de flexibilidad, las condiciones del comercio interprovincial y el crecimiento de la demanda eléctrica influirán en los equilibrios de oferta y demanda del mediodía y en el valor de mercado de la generación solar.
Los nuevos proyectos deben probar múltiples escenarios de precios y de compra de la producción durante los estudios de viabilidad. Los proyectos existentes deben ajustar las estrategias de operación y negociación utilizando los resultados reales de liquidación. Unas capacidades de venta más sólidas según la hora del día, combinadas con una operación eficiente de la planta, pueden ayudar a estabilizar el rendimiento ante la volatilidad de los precios.



