

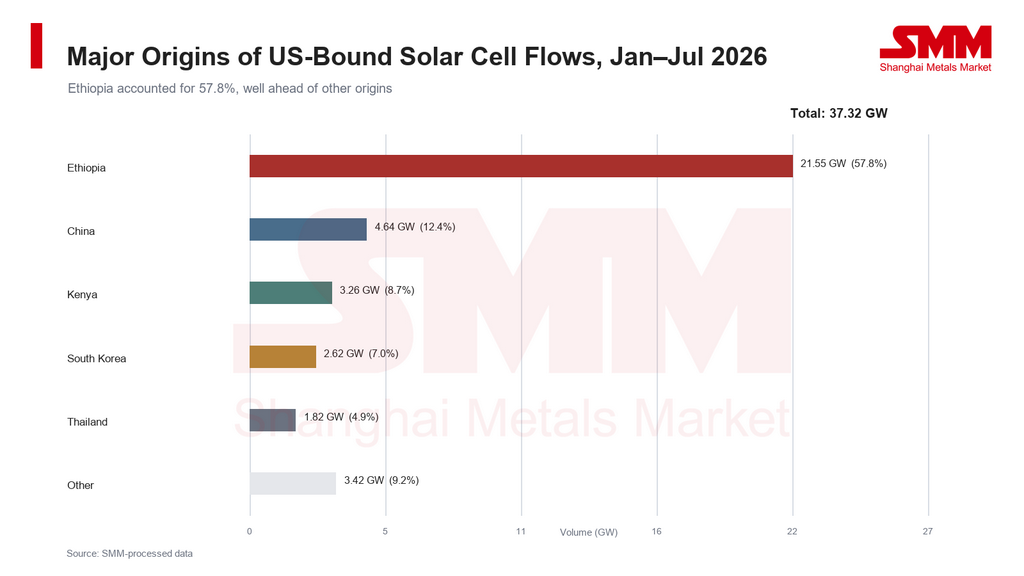
La combinación de orígenes de las células solares que ingresan a EE. UU. cambió drásticamente en 2026. El análisis de SMM de los datos globales de flujos comerciales de células solares muestra que aproximadamente 37,32 GW de células ingresaron al mercado estadounidense entre enero y julio. Etiopía suministró alrededor de 21,55 GW, es decir, el 57,8 % del total, superando con creces a China, Kenia, Corea del Sur y Tailandia. Por lo tanto, en términos acumulados, Etiopía fue el mayor origen en este conjunto de datos.
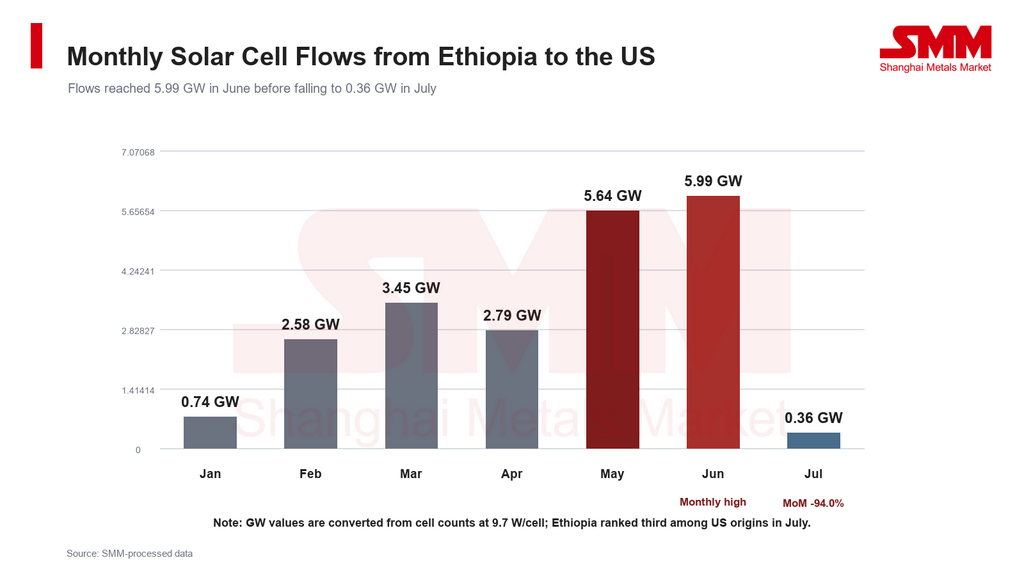
Sin embargo, los datos mensuales más recientes apuntan a una tendencia diferente. Los flujos de Etiopía a EE. UU. alcanzaron 5,99 GW en junio antes de desplomarse a 0,36 GW en julio, una caída intermensual de aproximadamente el 94,0 %. En consecuencia, Etiopía cayó por detrás de China y Kenia en la clasificación mensual. Aunque Etiopía ya ha reconfigurado la combinación acumulada de abastecimiento de células solares de EE. UU., su ventaja de suministro aún no se ha estabilizado. Los calendarios de exportación de los proveedores individuales y los cambios en la política comercial estadounidense serán variables clave para los flujos posteriores.
Etiopía suministró casi el 60 % de los flujos con destino a EE. UU. entre enero y julio
Los flujos de células solares hacia EE. UU. totalizaron aproximadamente 37,32 GW entre enero y julio de 2026. Etiopía ocupó el primer lugar con 21,55 GW, lo que representa el 57,8 % del total. China, Kenia, Corea del Sur y Tailandia suministraron aproximadamente 4,64 GW, 3,26 GW, 2,62 GW y 1,82 GW, con participaciones del 12,4 %, 8,7 %, 7,0 % y 4,9 %, respectivamente. Los cinco principales orígenes juntos representaron más del 90 %, lo que indica que el abastecimiento de células solares de EE. UU. siguió estando muy concentrado.
 El ascenso de Etiopía no fue impulsado por un solo mes excepcional. Los flujos mensuales aumentaron de alrededor de 0,74 GW en enero a 2,58 GW en febrero y se mantuvieron entre 2,79 GW y 3,45 GW en marzo-abril. Luego subieron a 5,64 GW en mayo y 5,99 GW en junio. Etiopía fue la mayor fuente mensual durante cinco meses consecutivos, de febrero a junio, y su participación en los flujos con destino a EE. UU. alcanzó el 69,0 % en junio.
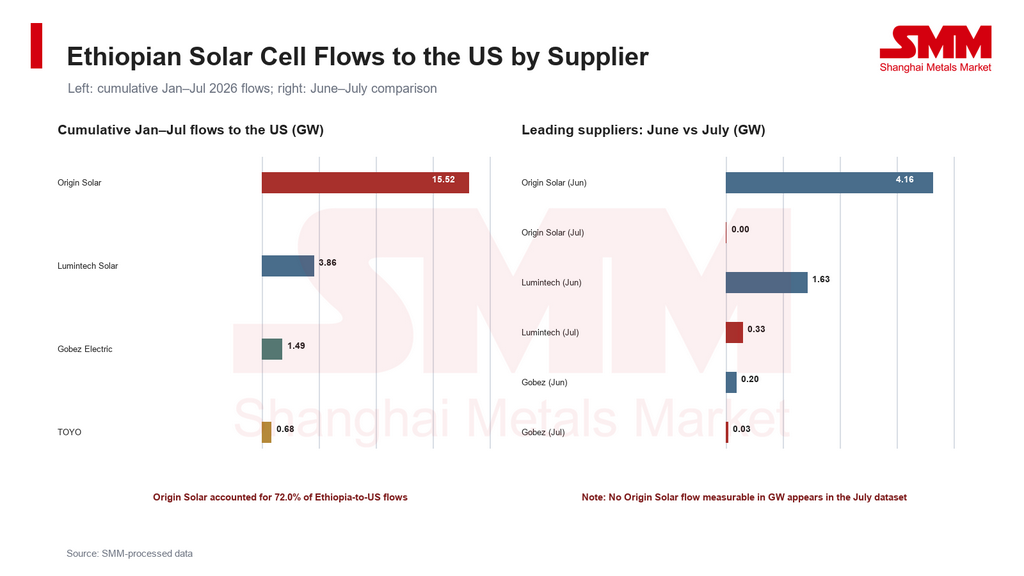
La liberación de capacidad de fabricación local respaldó este crecimiento. TOYO ha revelado que su planta de células solares en Etiopía tiene una capacidad nominal de 4 GW y alcanzó la plena producción en octubre de 2025. La empresa también está desarrollando capacidad de fabricación de módulos en Texas, creando una cadena de suministro transfronteriza cada vez más integrada que vincula las células etíopes con la producción de módulos en EE. UU. Los datos comerciales también identifican a Origin Solar, Lumintech Solar y Gobez Electric como exportadores etíopes, lo que demuestra que la base de suministro del país hacia EE. UU. no depende por completo de un solo productor.
La concentración de proveedores amplificó la caída de julio
A pesar de la fuerte ventaja acumulada de Etiopía, su flujo de julio hacia EE. UU. cayó rápidamente a 0,36 GW, una disminución de aproximadamente 5,63 GW respecto a junio. En el mismo mes, los flujos de China y Kenia fueron de aproximadamente 0,86 GW y 0,79 GW, situándolos en primer y segundo lugar, respectivamente. La participación de Etiopía en los flujos mensuales con destino a EE. UU. cayó del 69,0 % en junio al 15,2 % en julio.
 Los datos a nivel de empresa muestran que la caída estuvo muy concentrada. Origin Solar suministró aproximadamente 15,52 GW a EE. UU. entre enero y julio, lo que equivale a alrededor del 72,0 % del total de Etiopía. Su flujo de junio fue de aproximadamente 4,16 GW, pero en este conjunto de datos no aparece ningún flujo de julio medible en GW. Lumintech Solar cayó de aproximadamente 1,63 GW en junio a 0,33 GW en julio, mientras que Gobez Electric disminuyó de 0,20 GW a 0,03 GW. Por lo tanto, los menores flujos de los principales proveedores explican directamente la mayor parte de la contracción general de Etiopía en julio.
 La disminución de julio no debe interpretarse automáticamente como una caída equivalente en la demanda del mercado final estadounidense. Las posibles explicaciones incluyen diferencias entre los calendarios de pedidos y envíos, ajustes temporales de producción o inventario, y cambios en el apetito de riesgo de los importadores tras el inicio de la investigación comercial. Estos factores aún deben contrastarse con los calendarios de producción de las empresas, los datos de llegada a EE. UU. y los niveles de inventario.
Las barreras comerciales de EE. UU. se extienden a nuevos orígenes
La rápida entrada de Etiopía en el mercado estadounidense de células solares coincidió con un cambio continuo en el abastecimiento de EE. UU. Los productos solares de China y Taiwán, China han estado sujetos durante mucho tiempo a medidas antidumping y compensatorias de EE. UU., y posteriormente EE. UU. extendió las medidas comerciales al sudeste asiático. En septiembre de 2026, el Departamento de Comercio de EE. UU. también emitió determinaciones finales afirmativas de derechos antidumping y compensatorios que cubren las células solares de India, Indonesia y Laos. Los mayores costos de política para los orígenes establecidos han alentado a los fabricantes de módulos estadounidenses a buscar nuevas fuentes de células.
Los nuevos orígenes también están siendo objeto de escrutinio. El 17 de julio de 2026, el Departamento de Comercio de EE. UU. inició una investigación de elusión de alcance nacional que cubre Etiopía. La investigación incluye células y módulos terminados en Etiopía utilizando piezas o componentes chinos y luego exportados directamente a EE. UU. También cubre células terminadas en Etiopía, ensambladas en módulos en Vietnam y posteriormente exportadas a EE. UU.
A menos que la investigación sea rescindida o prorrogada, el Departamento de Comercio tiene la intención de emitir una determinación preliminar dentro de los 150 días posteriores al inicio y una determinación final dentro de los 300 días. Por lo tanto, el acceso futuro de Etiopía al mercado estadounidense dependerá en parte de si su producción puede demostrar un procesamiento local suficiente y si el origen de los materiales, la escala de inversión, los pasos de fabricación y el valor agregado cumplen con los requisitos de revisión de origen de EE. UU.
El inicio de una investigación no constituye una determinación de elusión, ni significa que todos los productos etíopes queden inmediatamente sujetos a los tipos arancelarios aplicados a los productos solares chinos. Sin embargo, antes de que se emita una decisión, los importadores estadounidenses pueden reforzar la diligencia debida en la cadena de suministro, ajustar los calendarios de compra o diversificar los pedidos. Se necesitarán datos mensuales adicionales para determinar si la caída de julio de Etiopía estuvo relacionada con este hito político.
Kenia podría captar parte de la demanda redirigida
Mientras que el flujo de Etiopía disminuyó en julio, Kenia aún suministró alrededor de 0,79 GW a EE. UU., solo por detrás de China. El flujo acumulado de Kenia hacia EE. UU. alcanzó aproximadamente 3,26 GW entre enero y julio, lo que representa alrededor del 53,0 % de sus exportaciones totales de células solares. Los flujos mensuales de Kenia a EE. UU. aumentaron de 0,10 GW en abril a 0,87 GW en mayo y 1,46 GW en junio. Aunque la cifra se moderó en julio, se mantuvo relativamente alta en 0,79 GW.
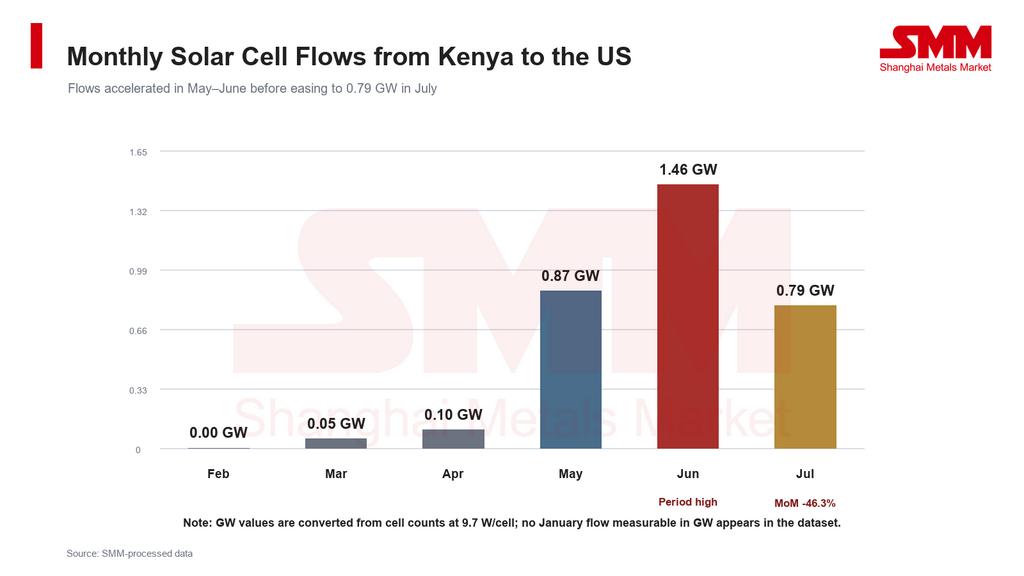 Los datos sugieren que el creciente papel de África en la cadena de suministro de células solares de EE. UU. no se limita a Etiopía. A medida que los importadores buscan reducir el riesgo de concentración y las medidas comerciales de EE. UU. se expanden, las ubicaciones de producción emergentes como Kenia podrían recibir parte de la demanda redirigida. Sin embargo, trasladar la producción a otro país no elimina automáticamente el riesgo comercial. En una investigación de elusión, el Departamento de Comercio puede examinar el origen de los insumos anteriores, si el procesamiento local constituye una producción sustancial y si las empresas participantes están afiliadas.
Para los productores chinos de células y obleas, el cambio en las cadenas de suministro no significa necesariamente que la demanda subyacente desaparezca. La demanda puede pasar de las exportaciones directas a EE. UU. a las ventas de obleas, materiales auxiliares y equipos a plantas de células en terceros países. A medida que las revisiones de EE. UU. se extienden cada vez más a los materiales y pasos de procesamiento anteriores, las instalaciones en el extranjero pueden enfrentar requisitos más estrictos de insumos no chinos, documentación de origen y trazabilidad. Sus estructuras de adquisición podrían cambiar en consecuencia.
Perspectivas: Etiopía mantiene la ventaja acumulada, pero las clasificaciones mensuales podrían seguir siendo volátiles
SMM espera que Etiopía siga siendo una fuente importante de células solares para EE. UU. a corto plazo, respaldada por la capacidad instalada de células, los clientes estadounidenses establecidos y la fabricación de módulos relacionada. Sin embargo, los datos de julio muestran que el suministro está concentrado en un pequeño número de empresas. Los cambios en la producción, los pedidos o el despacho de aduanas de un solo proveedor pueden, por lo tanto, crear fluctuaciones significativas en el flujo mensual del país.
Tres variables merecen especial atención en los próximos meses: si Origin Solar, Lumintech Solar y TOYO restablecen la producción y los envíos a EE. UU.; la selección de los encuestados, la determinación preliminar y el posible alcance retroactivo de la investigación de elusión de EE. UU.; y si Kenia, China u otros orígenes continúan captando la demanda de los productores de módulos estadounidenses.
Si los flujos de Etiopía a EE. UU. se recuperan en agosto-septiembre, la caída de julio sería más coherente con los calendarios de envío o ajustes temporales a nivel de empresa. Si los flujos siguen siendo bajos mientras Kenia y otros orígenes continúan creciendo, los datos podrían apuntar a un segundo cambio en el panorama de abastecimiento de células solares de EE. UU. SMM seguirá monitoreando la política comercial de EE. UU., los calendarios de producción de los principales proveedores y los flujos transfronterizos de células solares.



