

Las restricciones de Estados Unidos al suministro solar global se están expandiendo más allá de los aranceles específicos por origen para abarcar los precios de los materiales aguas arriba, la trazabilidad de la cadena de suministro, la autorización de equipos y la elegibilidad para créditos fiscales. El 11 de septiembre, el Departamento de Comercio de EE. UU. emitió las determinaciones finales de derechos antidumping y compensatorios (AD/CVD) sobre células y módulos fotovoltaicos de silicio cristalino procedentes de India, Indonesia y Laos. Ya están en vigor órdenes AD/CVD separadas para Camboya, Malasia, Tailandia y Vietnam. Con las medidas de la Sección 232 sobre el polisilicio y sus derivados programadas para entrar en vigor el 4 de diciembre, la mera reubicación de la producción ofrece un margen cada vez menor para mantener exportaciones de bajo costo a EE. UU.
En la evaluación de SMM, la cuestión central no es qué país captará los pedidos desplazados de EE. UU. Estados Unidos está reajustando simultáneamente los umbrales de costos de importación, los requisitos de cumplimiento de la cadena de suministro y la elegibilidad para los incentivos a proyectos. Los efectos van en ambas direcciones: una mayor protección para la fabricación estadounidense, pero restricciones más estrictas sobre los insumos importados, la selección de equipos y la ejecución de proyectos que podrían elevar los costos de despliegue. Por lo tanto, la inversión manufacturera global está pasando de la búsqueda de ubicaciones con aranceles bajos a una evaluación de los costos de cumplimiento de extremo a extremo y los retornos de los proyectos.
AD/CVD y Sección 301: barreras diferentes en las principales bases de suministro de Asia
Las restricciones a las importaciones solares de EE. UU. no constituyen un arancel único país por país. Comprenden casos superpuestos, alcances de productos y tasas específicas por empresa.
Las células y módulos de silicio cristalino procedentes de China continental siguen sujetos a las medidas AD/CVD existentes, mientras que los aranceles de la Sección 301 cubren tanto los productos aguas abajo como los materiales aguas arriba. La tasa de la Sección 301 sobre las células solares, estén o no ensambladas en módulos, ha aumentado al 50%; las tasas correspondientes sobre obleas y polisilicio aumentaron al 50% el 1 de enero de 2025. Estas son capas arancelarias adicionales individuales, no la carga arancelaria combinada final sobre todos los productos solares chinos. Ciertos productos solares de silicio cristalino de Taiwán, China, también están sujetos a una medida antidumping separada, cuya aplicabilidad requiere verificaciones caso por caso y por empresa.
Camboya, Malasia, Tailandia y Vietnam enfrentan una combinación diferente de restricciones. Las determinaciones de elusión que involucran el procesamiento especificado de insumos chinos son distintas de los casos AD/CVD independientes de los cuatro países. La suspensión temporal anterior de aranceles terminó en 2024, y las órdenes separadas de derechos antidumping y compensatorios entraron en vigor en 2025. Establecer una fábrica en uno de estos países no excluye, por sí solo, sus productos de las restricciones comerciales existentes.
Los casos más recientes que involucran a India, Indonesia y Laos amplían esa cobertura. El margen de dumping definitivo de India es del 123,04 %, con una tasa de subvención del 126,09 %. El margen de dumping de Indonesia es del 94,36 %, mientras que las tasas de subvención varían significativamente según la empresa. Laos tiene un margen de dumping del 65,43 %, y las combinaciones exportador-productor también requieren verificaciones individuales. Los márgenes de dumping, las tasas de subvención y las tasas reales de depósito en efectivo no son necesariamente idénticos y no deben simplemente sumarse como una tasa arancelaria de importación universal.
La Comisión de Comercio Internacional de EE. UU. tiene previsto celebrar su votación final sobre el perjuicio respecto de los productos de los tres países el 14 de octubre. Las órdenes definitivas de derechos siguen condicionadas a determinaciones afirmativas de perjuicio. Sin embargo, los requisitos de depósito en efectivo y otras disposiciones ya se aplican durante las investigaciones; la decisión pendiente sobre el perjuicio no debe interpretarse como una ventana de importación sin restricciones.
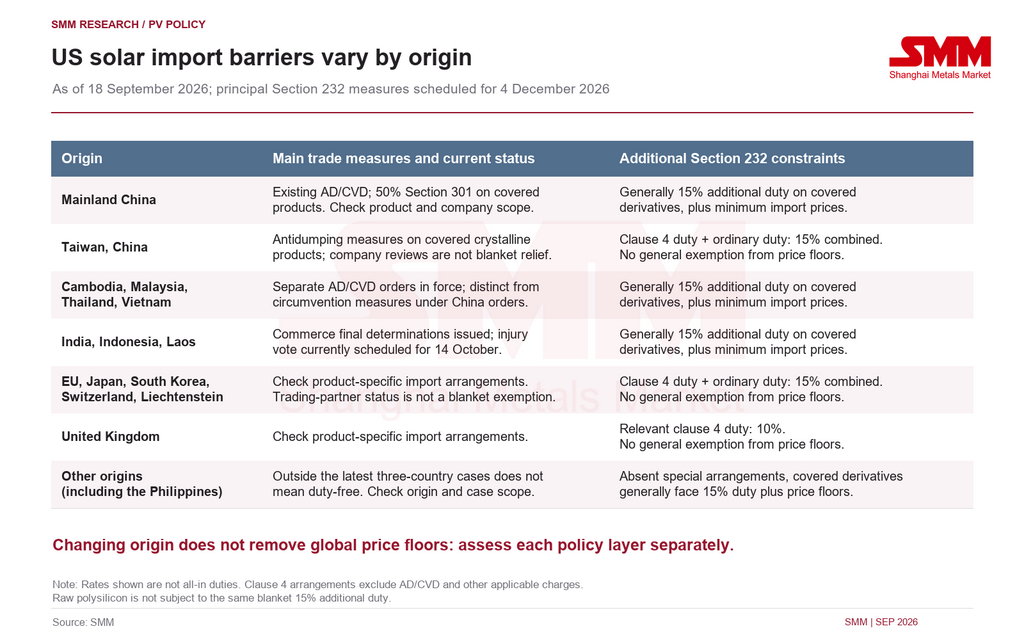
La salvaguardia solar de la Sección 201 expiró el 6 de febrero de 2026. Las capas arancelarias pertinentes de la Ley de Poderes Económicos de Emergencia Internacional (IEEPA) en las tablas arancelarias recíprocas más antiguas a nivel de país no deben simplemente trasladarse como tasas vigentes. Por otra parte, la medida de la Sección 301 relacionada con el trabajo forzoso, aplicada contra 60 economías desde el 24 de julio, es una medida arancelaria distinta del régimen de cumplimiento de importaciones de la Ley de Prevención del Trabajo Forzoso Uigur (UFLPA). Su aplicabilidad y exclusiones requieren verificaciones separadas, mientras que las medidas aún bajo investigación no deben tratarse como derechos ya en vigor. La carga sobre un envío individual debe evaluarse según el origen, la clasificación arancelaria, la empresa y la fecha de entrada, en lugar de sumar calendarios arancelarios históricos.
La Sección 232 extiende las barreras de precios de importación a lo largo de la cadena de valor
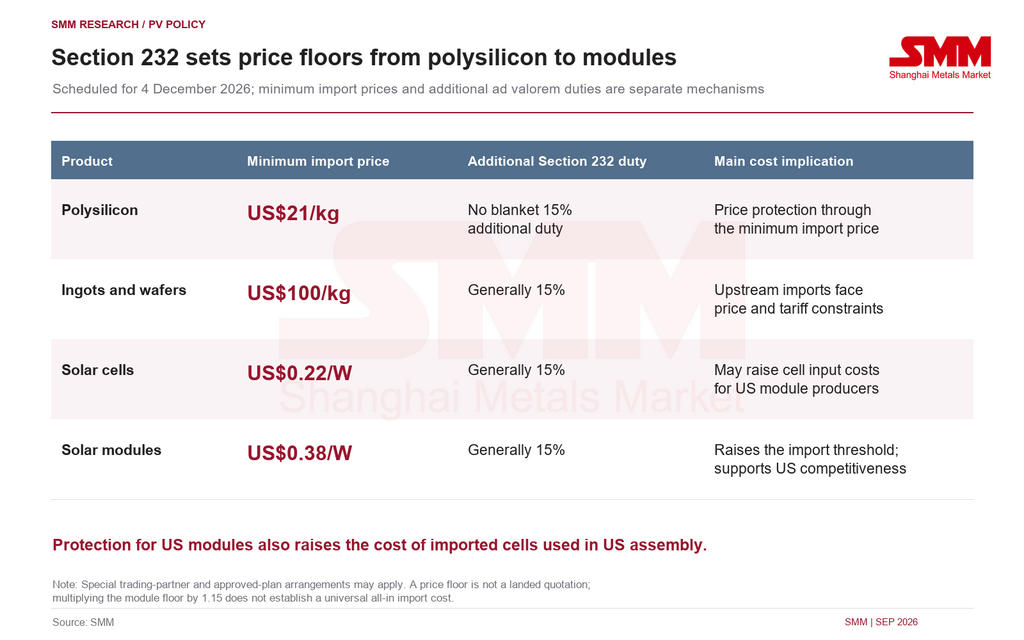
Las medidas antidumping y compensatorias determinan principalmente qué proveedores pueden acceder al mercado estadounidense a costos comercialmente viables. La Sección 232 va más allá al establecer umbrales para los precios a los que los productos pueden ingresar al mercado.
Según los acuerdos anunciados, los precios mínimos de importación a partir del 4 de diciembre de 2026 serán de 21 USD/kg para el polisilicio, 100 USD/kg para los lingotes y obleas de silicio, 0,22 USD/W para las celdas y 0,38 USD/W para los módulos. Los lingotes cubiertos y los productos derivados generalmente también enfrentan un derecho ad valorem adicional del 15 %. Al polisilicio en bruto no se le debe asignar la misma tasa general del 15 %.
El mecanismo no se limita a China ni a los orígenes asiáticos ya cubiertos por casos antidumping y de derechos compensatorios. La UE, Japón, Corea del Sur y otros socios comerciales no pueden asumir la exención de la Sección 232 solo por estar fuera de esos casos. La proclamación establece cálculos de derechos especiales para ciertos socios. Para los productos pertinentes de la UE, Japón, Corea del Sur, Taiwán, China, Suiza y Liechtenstein, el derecho conforme a la cláusula 4 de la proclamación de la Sección 232 y el derecho de aduana ordinario están sujetos a un arreglo combinado del 15 %. El derecho correspondiente de la cláusula 4 para el Reino Unido es del 10 %. Estas cifras no son tasas globales que incluyan derechos antidumping y compensatorios, derechos relacionados con el precio mínimo de importación y otros cargos aplicables, ni otorgan una exención general de los precios mínimos.
El mecanismo de precio mínimo de importación se basa en declaraciones, documentación de respaldo y derechos especificados. No es una cotización universal en puerto. Multiplicar el piso de 0,38 USD/W para módulos por 1,15 no determinará el costo total de cada envío. Los planes aprobados de inversión en producción local en EE. UU. pueden recibir alivio condicional dentro de un alcance definido, pero construir una fábrica en EE. UU. no exime automáticamente todas las importaciones de una empresa de todos los derechos.
Para los fabricantes globales, evitar una tasa antidumping o compensatoria específica de un origen resuelve solo parte del problema. Trasladarse a un país fuera de los casos pertinentes aún requiere una nueva evaluación de las restricciones de precios de la Sección 232, la logística, el financiamiento y los costos de cumplimiento. Tampoco debe tratarse el período anterior al 4 de diciembre como una oportunidad ilimitada para apresurar envíos: los arreglos también prevén el monitoreo del acaparamiento y de la actividad importadora anormal.
Pagar aranceles no garantiza el despacho aduanero, los créditos fiscales ni la aprobación de equipos
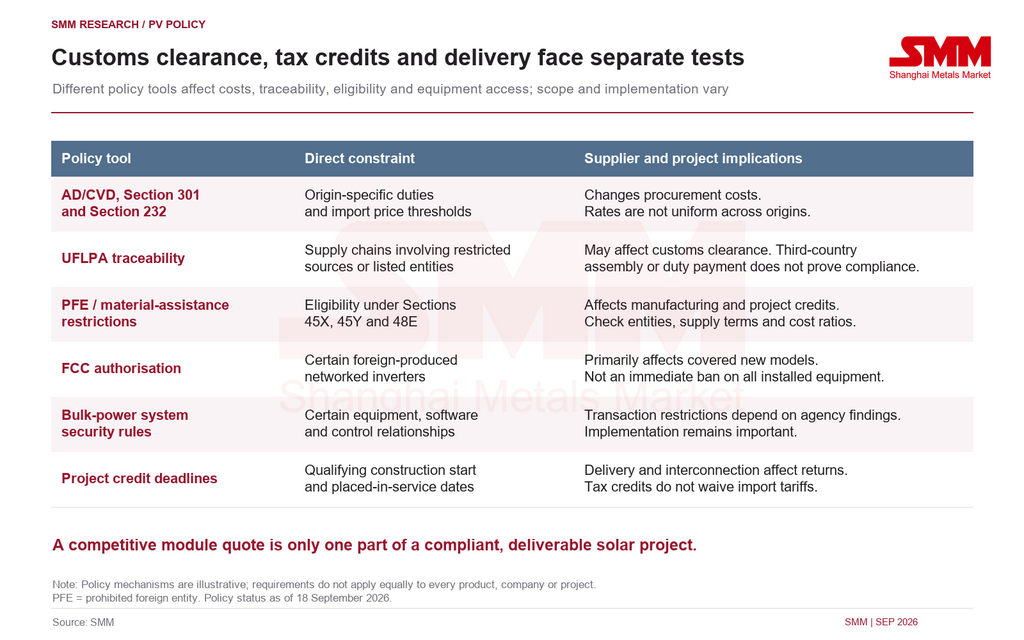
El precio es solo una de las limitaciones del suministro solar. Diferentes normas estadounidenses determinan si las mercancías pueden despacharse en aduana, si los fabricantes y proyectos califican para beneficios fiscales, si los nuevos modelos de equipos pueden venderse y si los proyectos pueden entregarse a tiempo. No todo esto debe caracterizarse como aranceles adicionales.
La primera limitación es la trazabilidad de materiales. El cumplimiento de la UFLPA puede extenderse aguas arriba hasta el polisilicio y otros insumos. El ensamblaje en un tercer país no elimina automáticamente los riesgos asociados con fuentes restringidas o entidades listadas. La calificación genuina del origen y los registros completos de materiales son cada vez más importantes, y el pago de aranceles de importación no sustituye la evidencia requerida para el despacho aduanero.
El segundo aspecto es la elegibilidad para créditos fiscales. Las restricciones sobre entidades extranjeras prohibidas (PFE) y asistencia material conforme a las Secciones 45X, 45Y y 48E intensifican el escrutinio del control corporativo, los acuerdos de suministro y las proporciones de costos de materiales. No implican que el ensamblaje en EE. UU. califique automáticamente para créditos, ni que todos los componentes chinos estén prohibidos. La bonificación por contenido nacional y las restricciones a entidades extranjeras implican pruebas de elegibilidad separadas.
El tercer aspecto se refiere a los inversores y equipos de red. Las restricciones de autorización de la Comisión Federal de Comunicaciones (FCC) sobre ciertos inversores en red de producción extranjera afectan principalmente a los nuevos modelos cubiertos, y el alcance se ha revisado posteriormente. No equivalen a una prohibición inmediata de todos los inversores extranjeros o equipos instalados. Las normas de seguridad del sistema eléctrico a granel también extienden el escrutinio a ciertos equipos, software, firmware y relaciones de control, con restricciones a las transacciones que dependen de las determinaciones e implementación de las agencias.
Por lo tanto, el acceso sostenido al mercado estadounidense depende de algo más que la capacidad de importar módulos. Los proveedores también deben establecer trazabilidad para las celdas y el polisilicio, preservar la elegibilidad fiscal correspondiente y garantizar que los inversores y otros equipos puedan cumplir con los requisitos de entrega.
La protección para los módulos estadounidenses no elimina las presiones de costos de obleas y celdas
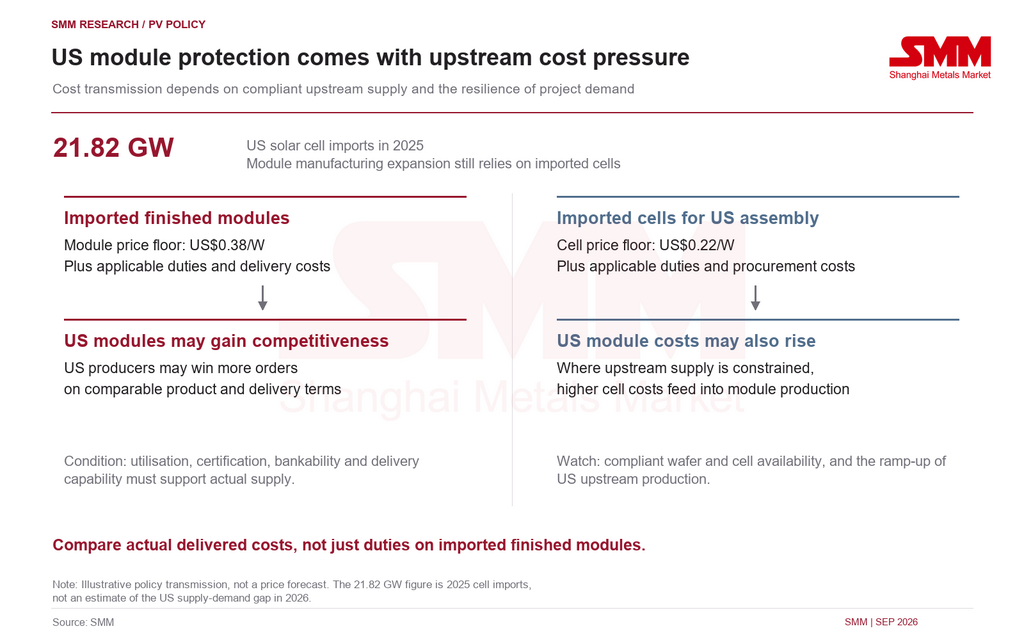
La capacidad nominal de módulos de EE. UU. se ha expandido hacia una escala capaz de atender la demanda anual estadounidense. Sin embargo, la capacidad nominal no es lo mismo que la oferta efectiva. Las entregas siguen limitadas por la utilización, las especificaciones del producto, la certificación, la financiabilidad y el acceso a materiales de la cadena anterior.
Las brechas más pronunciadas en la cadena manufacturera estadounidense siguen estando en obleas y celdas. La evaluación anterior de SMM situó las importaciones de celdas de EE. UU. en aproximadamente 21,82 GW en 2025, lo que ilustra el papel de las celdas importadas en el respaldo al crecimiento de la fabricación de módulos. La producción de obleas y celdas también requiere capital, experiencia en procesos, personal técnico y tiempo de puesta en marcha, lo que dificulta que la expansión de la cadena anterior siga el ritmo del ensamblaje de módulos.
La Sección 232 transmite, por tanto, costes en dos direcciones. Un umbral de precio más alto para los módulos importados mejora la posición de los fabricantes estadounidenses que compiten por pedidos. Sin embargo, las células importadas también se enfrentan a precios mínimos de importación y aranceles aplicables, lo que expone a las plantas de módulos estadounidenses que dependen de esas células a mayores costes de insumos.
Los créditos de fabricación de la Sección 45X ofrecen cierto apoyo. Los créditos legales típicos para módulos, células y polisilicio que cumplan los requisitos son de 0,07 USD/W, 0,04 USD/W y 3 USD/kg, respectivamente, sujetos a requisitos de producción, ventas y entidad. Estos créditos no son ni un descuento automático en las compras para los promotores ni una compensación directa de los aranceles en cada transacción de importación.
SMM prevé que los beneficios varíen entre los fabricantes estadounidenses. Las empresas con un suministro ascendente fiable y conforme, mayor utilización y aceptación consolidada por parte de los clientes están mejor posicionadas para conseguir pedidos. Las plantas con capacidad nominal de módulos pero con suministro de células o acuerdos de elegibilidad sin resolver pueden seguir enfrentándose a costes crecientes y presión en las entregas. Los indicadores clave son las incorporaciones de suministro de obleas y células conformes y la aceleración de las plantas ascendentes estadounidenses, no solo los anuncios de capacidad de módulos.
La 45X sobrevive, pero las restricciones de elegibilidad y el calendario de la demanda siguen siendo riesgos
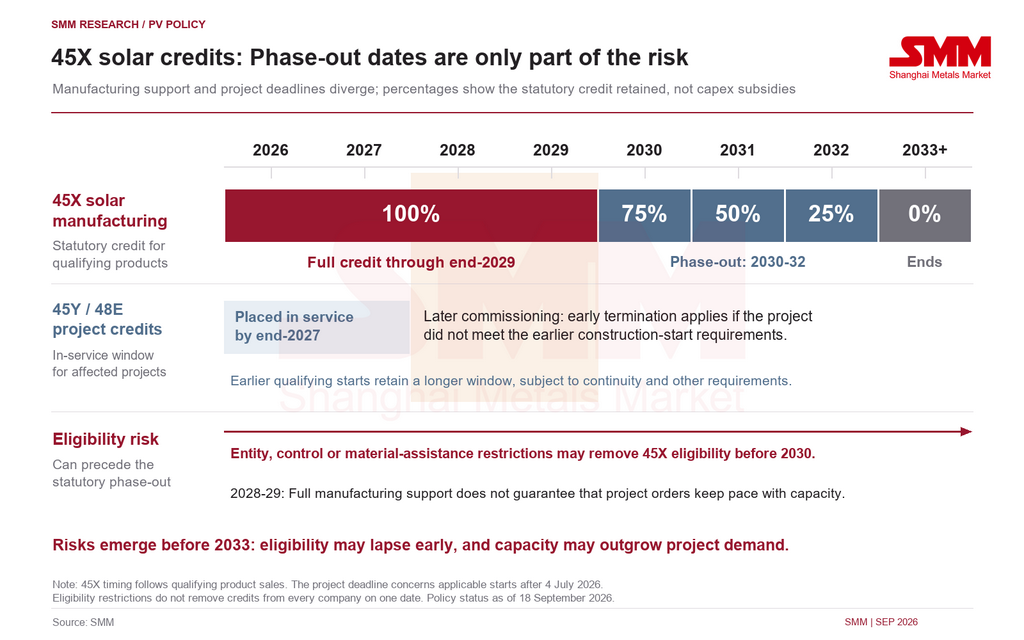
La Ley One Big Beautiful Bill no abolió el crédito fiscal a la producción de fabricación solar de la Sección 45X de forma generalizada. Según el calendario actual, los módulos, células, obleas y polisilicio de grado solar que cumplan los requisitos y se vendan hasta finales de 2029 pueden seguir recibiendo el crédito legal completo. El crédito se reduce al 75% de su importe original en 2030, al 50% en 2031 y al 25% en 2032, antes de llegar a cero a partir de 2033. Estos porcentajes se refieren al importe del crédito legal, no a una subvención como porcentaje de la inversión de capital.
Un periodo de apoyo no vencido no garantiza la elegibilidad continua. Las restricciones de PFE y de asistencia material introducidas por la Ley pueden afectar a la calificación de una empresa antes de que comience la eliminación progresiva programada. La condición de entidad no conforme, las relaciones de control o los acuerdos de aprovisionamiento de material podrían eliminar el acceso a los créditos 45X pertinentes antes de 2030, incluso cuando una fábrica ya se haya construido en Estados Unidos. Por tanto, los modelos de inversión deben comprobar el cumplimiento continuo y los efectos de la pérdida de créditos en los costes, el flujo de caja y el servicio de la deuda, en lugar de basarse únicamente en las fechas legales de eliminación progresiva.
Otro riesgo es el desajuste entre la expansión de la fabricación y la demanda de proyectos. En 2028-2029, los productos de fabricación solar que cumplan los requisitos seguirán siendo elegibles para el apoyo completo de la 45X. Sin embargo, los proyectos aplicables que no cumplieron el plazo de inicio de construcción de julio de 2026 y que no estén en servicio a finales de 2027 se enfrentarán a las disposiciones de terminación anticipada de las Secciones 45Y y 48E. Si la capacidad de fabricación entra en funcionamiento cuando algunas compras de proyectos ya se han adelantado, o se retrasan por rendimientos más débiles, el crecimiento de la capacidad podría superar a los nuevos pedidos. Los proyectos que cumplieron los requisitos según las normas anteriores de inicio de construcción conservan un plazo más amplio; esto no implica una paralización total del mercado de la demanda solar estadounidense a partir de 2028.
Según la evaluación de SMM, la protección comercial y los incentivos a la fabricación mejoran la posición competitiva de la producción estadounidense, pero no pueden garantizar una rentabilidad sostenida para todas las plantas. Los mayores costes de los insumos, la restricción de la elegibilidad crediticia o la baja utilización pueden seguir comprimiendo los márgenes, incluso con menos competencia de importaciones. Las evaluaciones de las inversiones en fabricación estadounidense deben examinar el período legal del crédito, la elegibilidad real de la empresa y la alineación entre el aumento de la capacidad y la adquisición de proyectos.
La avalancha de instalaciones de 2027 depende tanto de los plazos como de los rendimientos
Una mayor protección de la fabricación no amplía automáticamente la demanda del mercado final. Los proyectos se enfrentan a plazos de crédito cambiantes, inflación de equipos, restricciones de financiación y retrasos en la conexión a la red. Los efectos de las políticas sobre la oferta y la demanda no se refuerzan necesariamente entre sí.
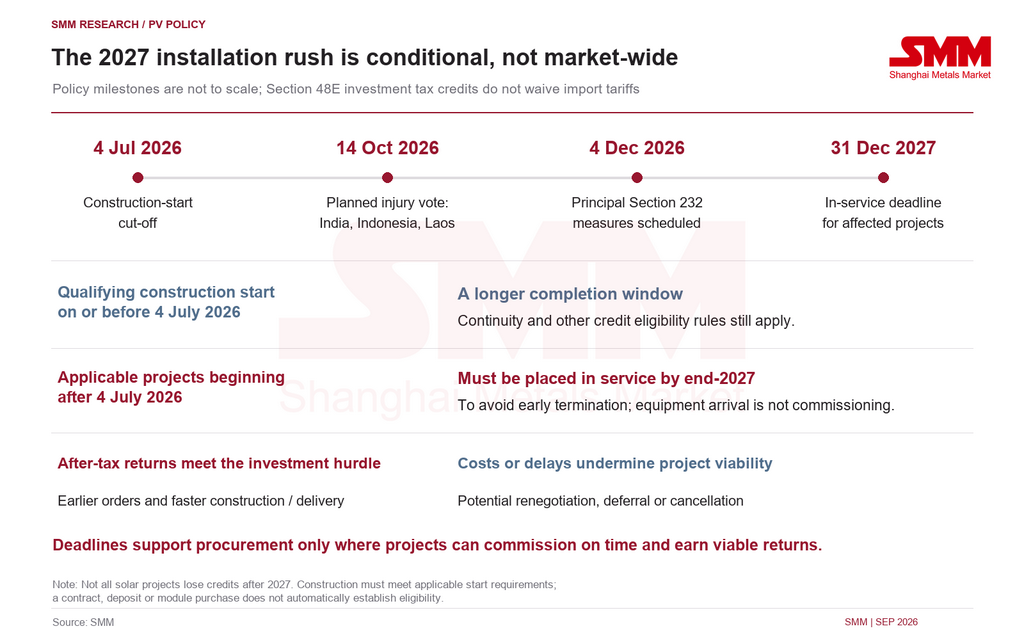
Según los acuerdos actuales, los proyectos solares aplicables que comiencen su construcción después del 4 de julio de 2026 deben estar en servicio antes del 31 de diciembre de 2027 para evitar las disposiciones pertinentes de terminación anticipada de las Secciones 45Y y 48E. Los proyectos que cumplieron los requisitos de inicio de construcción antes del plazo anterior disponen de un plazo más amplio, sujeto a la continuidad y a otros requisitos. Firmar un contrato, pagar un depósito o comprar módulos no establece automáticamente un inicio de construcción que cumpla los requisitos.
Por lo tanto, algunos proyectos tienen un incentivo para acelerar la adquisición, la construcción y la entrega en 2027, pero no todos los proyectos estadounidenses deben incluirse en la misma avalancha de instalaciones. El fin del crédito de la Sección 25D para sistemas propiedad de propietarios de viviendas también significa que la demanda residencial no puede evaluarse simplemente utilizando la lógica de adquisición de los proyectos a escala de servicios públicos. Elegibilidad para otros créditos bajo propiedad de terceros requiere una evaluación separada. Los plazos de permisos en tierras federales e interconexión regional pueden afectar la entrega, sin implicar una paralización general de la construcción solar en EE. UU.
La Sección 48E es un crédito fiscal a la inversión, no una exención arancelaria. Los desarrolladores deben evaluar si los flujos de caja del proyecto pueden cubrir los riesgos de equipos, financiación, construcción y retrasos tras contabilizar los créditos aplicables y la bonificación por contenido nacional. Cuando los rendimientos después de impuestos aún cumplen los umbrales de inversión, los plazos pueden fomentar compromisos de pedidos más tempranos. Cuando los costos más altos erosionan los rendimientos o la puesta en marcha oportuna es improbable, los proyectos pueden ser renegociados, retrasados o cancelados.
Los mercados fuera de EE. UU. pueden no absorber todo el suministro desviado
El ajuste de la cadena de suministro implicará más que trasladarse de un país de bajo costo a otro. Orígenes como Filipinas, que están fuera de los casos actuales de derechos antidumping y compensatorios de los tres países, pueden atraer cierta inversión manufacturera genuina y pedidos conformes. Sin embargo, las cadenas de suministro integradas, la producción trazable y la calificación de clientes requieren tiempo para establecerse. El origen del envío no es necesariamente el origen de fabricación, y el ensamblaje en terceros países utilizando celdas cubiertas por las medidas existentes puede seguir sujeto a dichas medidas. Un nuevo origen calificado no proporciona automáticamente alivio de la Sección 232, mientras que un rápido crecimiento de las exportaciones podría provocar nuevas investigaciones comerciales.
Las fábricas existentes en el sudeste asiático y en otros lugares también deben reevaluar su competitividad si se orientan a mercados fuera de EE. UU. En la mayoría de los mercados sin restricciones equivalentes, los módulos chinos conservan ventajas en profundidad de la cadena de suministro, variedad de productos y precio. Las celdas y módulos originalmente destinados a EE. UU. podrían aumentar la oferta y deprimir los precios de transacción si se redirigen hacia Europa, Oriente Medio, el sur de Asia, África y Sudamérica. La absorción dependerá de la demanda, la certificación, los requisitos de contenido local y las condiciones de entrega.
Algunas fábricas fuera de China pueden competir mediante rutas de envío específicas, relaciones regionales con clientes, entrega local y capacidad de respuesta a pedidos pequeños. Estas ventajas deben evaluarse mercado por mercado; la producción en el extranjero no ofrece automáticamente distancias de transporte más cortas. Las futuras decisiones de inversión deben sopesar el costo y la posible prima de servir a un mercado estadounidense conforme frente a la competencia de precios en otros lugares. Los riesgos asociados a las bases de exportación dedicadas a EE. UU. están aumentando.
Perspectiva de SMM: la oferta upstream, los costes entregados y la rentabilidad de los proyectos moldearán el mercado
En primer lugar, las medidas AD/CVD ya cubren muchas de las principales bases de fabricación de silicio cristalino de bajo coste de Asia. La Sección 232 y los precios mínimos de importación ampliarán esas restricciones, reduciendo aún más el margen comercial para una oferta de bajo coste en EE. UU. basada únicamente en el procesamiento en terceros países o el transbordo. Los proveedores sostenibles necesitarán un origen genuino y claramente documentado, trazabilidad completa de la cadena de suministro y aranceles aplicables manejables, o fabricación conforme en EE. UU. Evaluar la oferta en EE. UU. requiere más que las cifras nominales de los módulos: el suministro efectivo y conforme de obleas y células es fundamental. Si la demanda del mercado final se mantiene resiliente, la escasez upstream y la sensibilidad a los precios podrían superar las de la etapa de módulos. Mientras tanto, los productos desviados con destino a EE. UU. podrían intensificar la competencia en otras regiones.
En segundo lugar, la variable central para los módulos sigue siendo el coste real de adquisición. Si los módulos importados cuestan más que las alternativas producidas en EE. UU. después de aplicar AD/CVD, los mecanismos de precios de la Sección 232, la logística y la financiación, los fabricantes estadounidenses estarán mejor posicionados para atender la demanda local. Sin embargo, su dependencia continua de células importadas los deja expuestos a precios mínimos upstream. Por lo tanto, las comparaciones deben incluir los costes de adquisición de células de los fabricantes estadounidenses, su capacidad para materializar créditos fiscales y los precios finales entregados, en lugar de solo las tasas arancelarias de importación.
En tercer lugar, es posible una avalancha temporal de instalaciones en 2027, principalmente entre proyectos que no cumplieron el plazo de inicio de construcción de julio de 2026 y necesitan entrar en servicio a finales de 2027 para preservar la elegibilidad de los créditos correspondientes. Los proyectos que calificaron antes conservan una ventana más amplia. La Sección 48E y las bonificaciones aplicables por contenido nacional pueden respaldar la rentabilidad, pero no eximen de aranceles. Rentabilidades atractivas después de impuestos podrían sostener una adquisición acelerada; la inflación de equipos, los costes de financiación y los riesgos de retraso que superen la tolerancia de un proyecto podrían, en cambio, provocar su aplazamiento o cancelación.
También merece atención el desajuste temporal entre el apoyo a la fabricación y la demanda de los proyectos. La eliminación gradual legal del crédito fiscal solar 45X comienza en 2030, pero las restricciones por entidad o por cadena de suministro podrían eliminar la elegibilidad antes. El mantenimiento del apoyo a la fabricación en 2028-29 no garantiza una expansión correspondiente en las compras de proyectos. Si la capacidad estadounidense aumenta más rápido que los pedidos, la utilización y los márgenes podrían caer. La protección comercial no debe tratarse como una garantía de rentabilidad a largo plazo.
En general, Estados Unidos está fortaleciendo la protección manufacturera mientras endurece los requisitos de importación y cumplimiento de proyectos. La política puede cambiar la fuente de suministro, pero no puede eliminar las restricciones de costos y demanda. La competitividad dependerá cada vez más del suministro upstream conforme, los costos reales de entrega y la ejecución de proyectos, en lugar de simplemente ubicar la producción en un país aún no cubierto por AD/CVD.
Fuente: SMM. Estado de la política al 18 de septiembre de 2026. La cobertura de productos, las tasas específicas por empresa y las fechas de implementación siguen sujetas a desarrollos posteriores.
Escrito por:
Ryan Tey Tze Yang | Analista FV de SMM
+60 127179370 | ryan.tey@metal.com



