Los principales mercados de módulos fotovoltaicos siguieron divididos por región y segmento de producto esta semana. Los precios FOB en puertos chinos se movieron en ambas direcciones, pero se mantuvieron en rangos estrechos. Algunas evaluaciones CIF del sudeste asiático subieron ligeramente en el extremo inferior, aunque las transacciones incrementales siguieron siendo limitadas. Europa continuó dependiendo de las entregas contra contratos existentes, mientras que proveedores seleccionados ofrecieron concesiones para asegurar proyectos a mediano y largo plazo. En India, los precios de los módulos con requisito de contenido nacional (DCR) se mantuvieron estables, mientras que los precios no DCR se relajaron a medida que la demanda de acopio previa se desvaneció.
Las expectativas de una recuperación en el cuarto trimestre han hecho que los vendedores estén menos dispuestos a recortar los precios de forma generalizada. Sin embargo, la demanda sigue siendo demasiado débil para respaldar un aumento general. Los costos continúan limitando la caída, mientras que los pedidos ejecutables determinan los precios realizados. El resultado es una mayor diferenciación entre productos estándar y de alta potencia, y entre la demanda respaldada por políticas y la impulsada por el mercado.
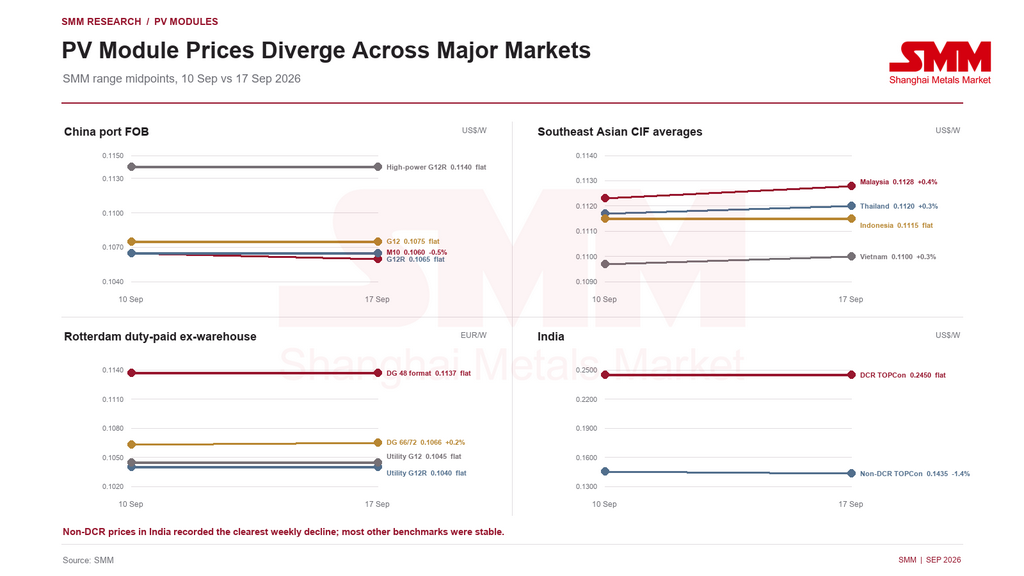
FOB en puertos chinos: mejora el interés en productos de alta potencia, pero los precios se mantienen en un rango
La mayoría de los fabricantes mantuvieron las ofertas de la semana anterior al inicio de la semana mientras monitoreaban el ritmo de recuperación de la demanda. Las expectativas de una demanda más firme en el cuarto trimestre redujeron el incentivo para recortes amplios de precios. Aun así, los bajos volúmenes de transacción mantuvieron a compradores y vendedores en negociación, con descuentos específicos aún disponibles para pedidos seleccionados.
El interés de compra en productos TOPCon 3.0 se fortaleció en los mercados internacionales premium. Algunos proveedores ajustaron la brecha de precios entre los productos TOPCon 2.0 y TOPCon 3.0 para promover los envíos de alta potencia. Según el punto medio de los rangos semanales de SMM, los módulos TOPCon G12R de alta potencia tuvieron una prima de aproximadamente el 7,0 % sobre los productos G12R estándar. Esto refleja el valor de una mayor eficiencia y producción, aunque una mayor expansión de la prima dependerá de si los desarrolladores de proyectos reconocen el beneficio del rendimiento durante la vida útil.
Las ofertas más bajas del mercado se retiraron parcialmente, lo que sugiere una menor disposición de los proveedores a perseguir precios a la baja. Sin embargo, la competencia por los pedidos sigue siendo intensa, y algunos fabricantes de segundo nivel pueden continuar utilizando ofertas bajas para asegurar negocios. El extremo superior del rango M10 cayó US$0,001/W semana a semana, mientras que otras especificaciones clave se mantuvieron prácticamente sin cambios, dejando al mercado sin una dirección uniforme.
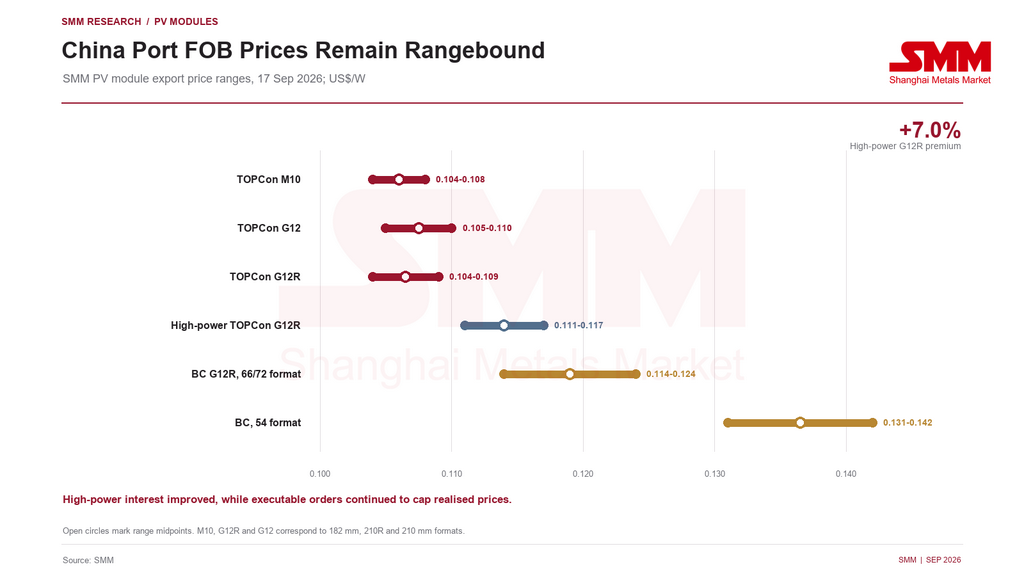
SMM espera que los precios FOB en puertos chinos se mantengan estables en el corto plazo. La prueba clave será si los pedidos de octubre comienzan según lo previsto y si las consultas por productos TOPCon 3.0 se convierten en volumen. Si los pedidos decepcionan, la competencia de precios bajos podría intensificarse nuevamente.
Sudeste Asiático: mejoran las consultas, pero los volúmenes de compra siguen limitados
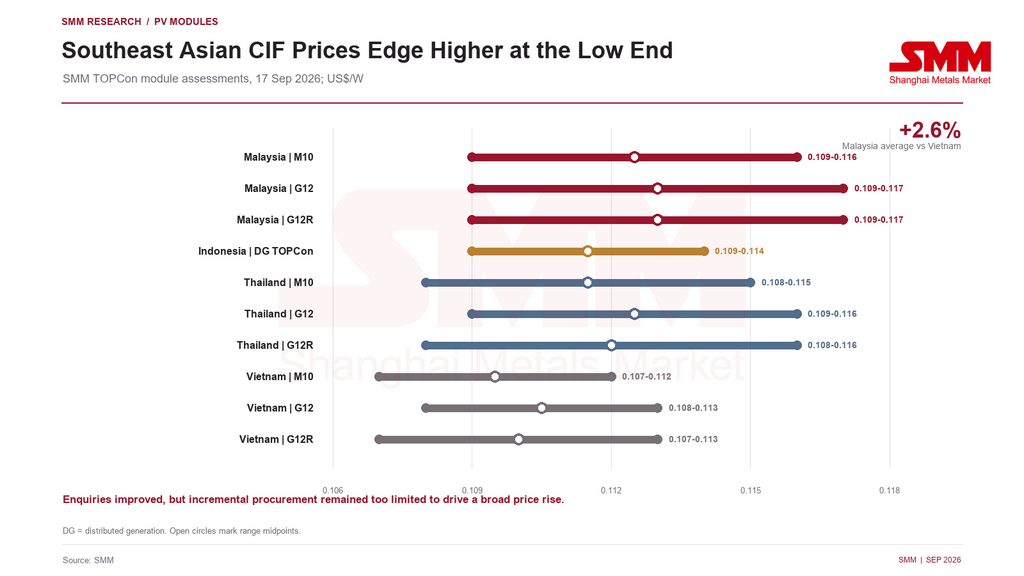
Los precios de los módulos en el Sudeste Asiático continuaron fluctuando en rangos estrechos y niveles bajos. Los extremos inferiores de varias evaluaciones en Malasia, Tailandia y Vietnam subieron ligeramente. La actividad de consultas mejoró, pero el aumento de las transacciones siguió siendo modesto y las negociaciones de precios continuaron.
En los tres formatos principales, el promedio simple de los puntos medios de los rangos fue de aproximadamente 0,1128 US$/W en Malasia, 0,1120 US$/W en Tailandia y 0,1100 US$/W en Vietnam. El promedio de Malasia fue alrededor de un 2,6% superior al de Vietnam. Ha surgido cierta demanda de compra en Malasia, pero el tamaño de los proyectos y los volúmenes de adquisición siguen siendo demasiado pequeños para respaldar un aumento regional amplio.
Vietnam e Indonesia se mantuvieron prácticamente sin cambios respecto a la semana anterior. En Tailandia, el foco a corto plazo sigue siendo la certificación del Instituto de Normas Industriales de Tailandia (TISI). Según la investigación de SMM, algunos proveedores han comenzado a obtener la certificación. A medida que aumente el número de proveedores certificados, la brecha temporal de oferta creada por la transición de certificación debería reducirse, devolviendo el poder de fijación de precios a la demanda de proyectos, el posicionamiento de marca y los costos de entrega.
Europa: los contratos existentes sostienen las entregas mientras crece el interés por módulos de alta potencia
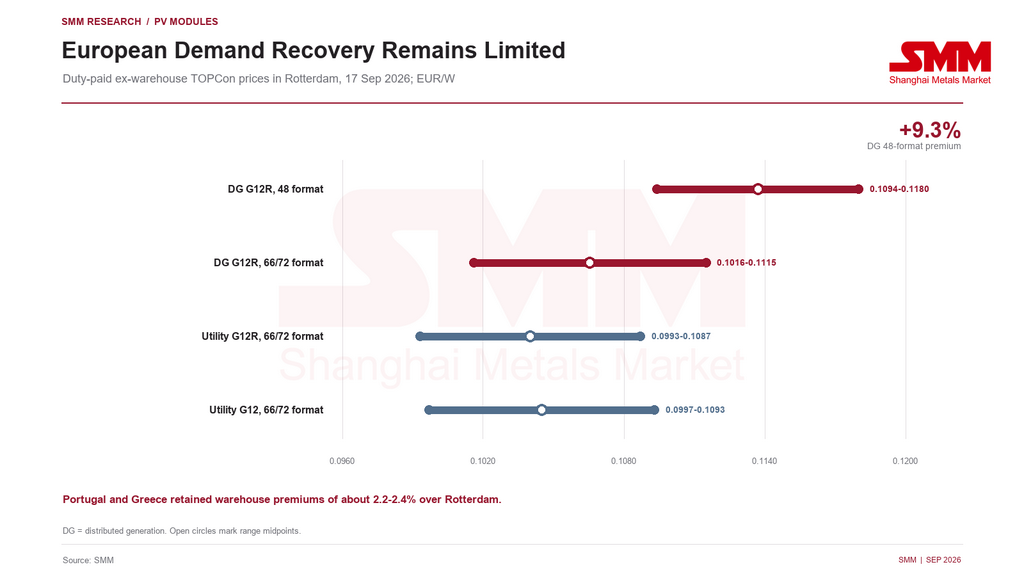
La recuperación de la demanda en Europa siguió siendo limitada, con los envíos aún dominados por contratos existentes. Algunos fabricantes ofrecieron concesiones en proyectos seleccionados de varios cientos de megavatios para asegurar entregas programadas para 2027. Estos pedidos mejoran la visibilidad futura, pero no indican una recuperación amplia del mercado spot europeo.
El interés de los distribuidores por módulos TOPCon de alta potencia aumentó, aunque la aceptación por parte de los usuarios finales de la prima por eficiencia sigue siendo la principal incertidumbre. Los módulos estándar continuaron enfrentando una fuerte negociación de precios, con precios realizados manteniéndose bajos.
En Róterdam, el punto medio del producto de generación distribuida en formato G12R 48 fue aproximadamente un 9,3% superior a la evaluación del formato G12R 66/72 a escala de servicios públicos, lo que refleja la prima del formato en aplicaciones de tejados y otros espacios limitados. La brecha de punto medio entre los productos de formato G12R 66/72 de generación distribuida y escala utility fue de aproximadamente un 2,5 %. Los precios en almacén en Portugal y Grecia se mantuvieron alrededor de un 2,2-2,4 % por encima de Róterdam, lo que refleja la logística regional y las primas de entrega local.
Las perspectivas del cuarto trimestre dependen de si las consultas se convierten en nuevos contratos. Si la demanda no cumple las expectativas, los fabricantes y distribuidores podrían volver a la competencia de precios por un conjunto limitado de pedidos.
India: el acopio no DCR se desvanece mientras la capacidad orientada a la exportación enfrenta incertidumbre política
Los precios de los módulos DCR indios se mantuvieron estables, mientras que los precios no DCR se relajaron. Según los puntos medios de los rangos, los módulos TOPCon DCR promediaron alrededor de 0,245 US$/W y los módulos no DCR 0,1435 US$/W, lo que deja a los productos DCR con una prima de aproximadamente el 70,7 %. El punto medio no DCR cayó alrededor de un 1,4 % semana a semana, a medida que se debilitó el respaldo de la demanda de acopio previa.
El mercado no DCR había experimentado previamente un acopio temporal vinculado a las expectativas en torno a las medidas previstas de la Sección 232 de EE. UU. A medida que estas compras se enfriaron, la resistencia de los usuarios finales a las ofertas elevadas volvió a limitar los precios.
El Departamento de Comercio de EE. UU. también ha emitido sus determinaciones finales de derechos antidumping y compensatorios sobre células y módulos fotovoltaicos de silicio cristalino procedentes de la India. La Comisión de Comercio Internacional de EE. UU. tiene previsto emitir su determinación final de daño el 14 de octubre. Los aranceles solo se impondrán si la Comisión alcanza una determinación afirmativa; una conclusión negativa pondría fin a las investigaciones. Por lo tanto, el caso afecta primero a la capacidad no DCR de la India orientada a EE. UU. y a las perspectivas de pedidos, más que a la demanda DCR nacional. El desempeño DCR seguirá dependiendo de las compras respaldadas por las políticas indias, la reducción de inventarios y el ritmo de la oferta nacional.
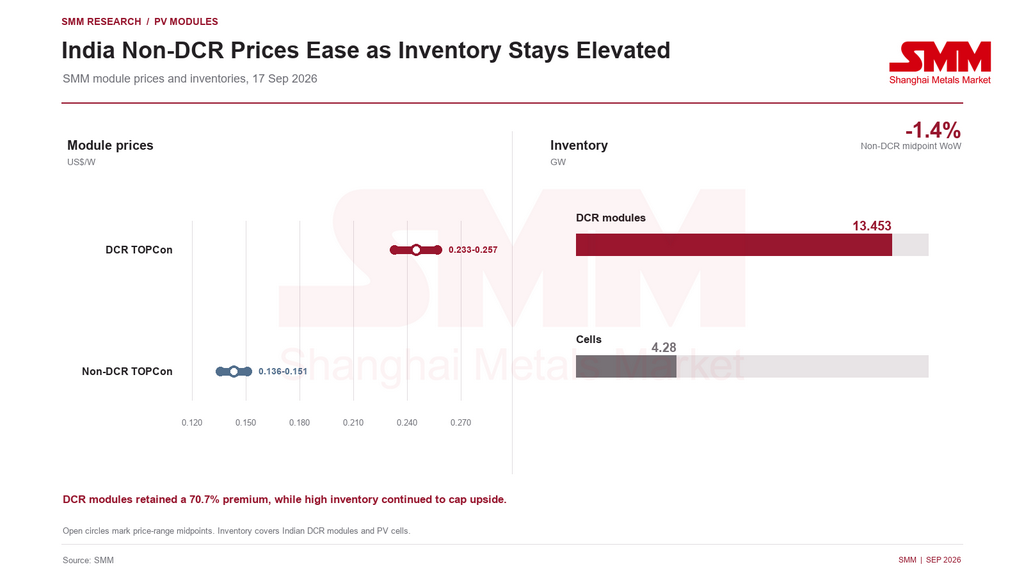
El inventario de módulos DCR indios se situó en aproximadamente 13,453 GW, mientras que el inventario de células fue de alrededor de 4,28 GW. Los elevados niveles de existencias siguen limitando el alza de los precios de los módulos DCR. Si la contratación de proyectos nacionales no se acelera, los fabricantes podrían necesitar ajustar la producción, optimizar su combinación de productos o competir de forma más agresiva por los pedidos.
Perspectivas: los inicios de pedidos de octubre pondrán a prueba la solidez de la recuperación
Los proveedores chinos de módulos tienen menos incentivos para realizar recortes generalizados de precios, pero la demanda internacional aún no es lo bastante fuerte como para respaldar un aumento general. Los productos TOPCon estándar probablemente se mantendrán dentro de un rango, mientras que los productos TOPCon de alta potencia y los de contacto posterior deberían seguir diferenciándose por la prima de eficiencia, la marca y la idoneidad del proyecto.
Con el calendario normativo actual, se espera que algunos proyectos ya contratados para entrega en el primer y segundo trimestre de 2027 comiencen a incorporar costes adicionales asociados al impuesto sobre el consumo de células solares. Para evitar desajustes entre coste y precio en el momento de la entrega, los proveedores de módulos pueden elevar las ofertas a plazo o incluir mecanismos de ajuste de precios en los contratos, lo que otorga a estos proyectos cierto impulso alcista en los precios.
En el sudeste asiático, las principales cuestiones son si la demanda de instalación de fin de año llegará según lo previsto y si la brecha temporal de suministro de Tailandia se cerrará sin problemas a medida que más proveedores obtengan la certificación TISI. Sin un aumento significativo de las compras, las ofertas más altas en segmentos seleccionados podrían no traducirse en ganancias más amplias en las transacciones.
Europa estará impulsada por las consultas de productos de alta potencia, la contratación para entregas de 2027 y las nuevas adjudicaciones del cuarto trimestre. Las concesiones en proyectos grandes seleccionados mejoran la visibilidad de los pedidos, pero también muestran que los promotores de proyectos conservan un importante poder de negociación.
India requiere una distinción clara entre la demanda nacional DCR y las exportaciones no DCR orientadas a Estados Unidos. Los precios no DCR pueden seguir expuestos a la disminución de la demanda de acumulación de existencias y a la incertidumbre sobre las medidas comerciales de EE. UU. Cualquier mejora en el mercado DCR dependerá de las compras de proyectos nacionales y del ritmo de reducción de inventarios.
En general, es probable que los mercados internacionales de módulos fotovoltaicos sigan caracterizándose por movimientos de precios limitados, divergencia regional, mejora de productos y fijación de precios según pedidos. SMM seguirá de cerca la evolución de los precios, los pedidos, los inventarios y las compras de proyectos en los principales mercados de módulos fotovoltaicos.
Fuente: SMM
Redactado por:
Ryan Tey Tze Yang | Analista fotovoltaico de SMM
+60 127179370 | ryan.tey@metal.com