9.17 Acta de la reunión matutina sobre aluminio de SMM
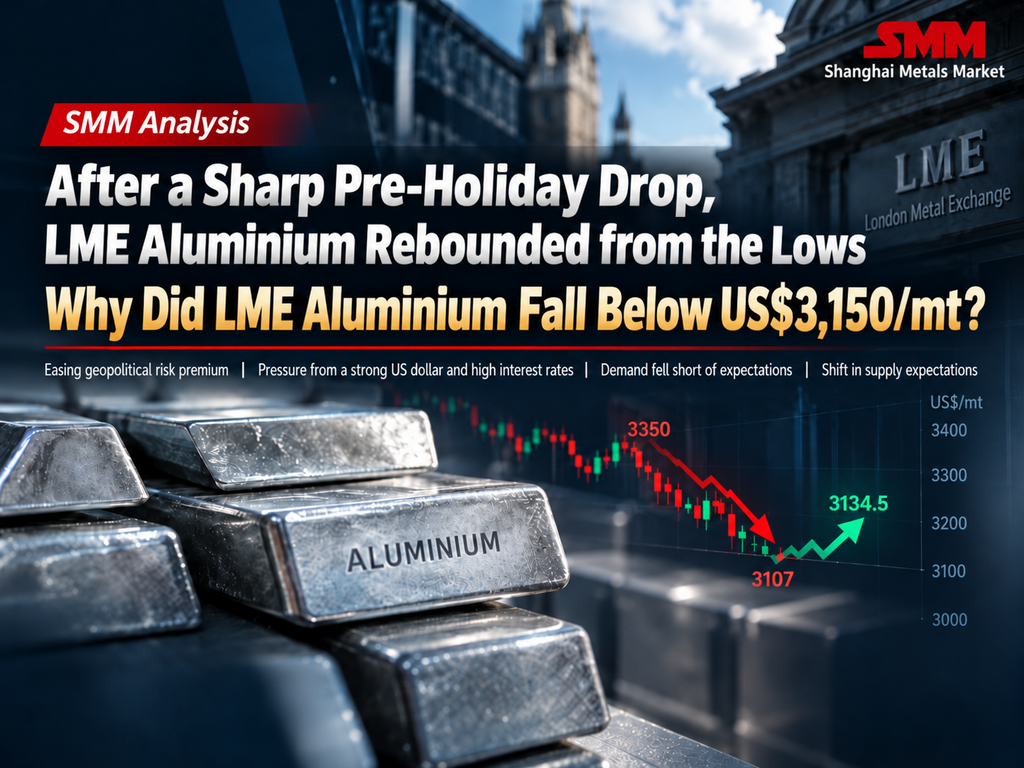
Futuros: El contrato de aluminio SHFE 2610 más negociado cerró en 24.260 yuanes/tm, subiendo 125 yuanes respecto al precio de liquidación de ayer, una ganancia del 0,52%. Abrió en 24.250,00 yuanes/tm y fluctuó en un rango de 24.215-24.305 yuanes/tm. Los precios cotizaron por encima de la MA5 (24.165,00), la MA30 (24.081,00) y la MA60 (23.639,83), pero por debajo de la MA10 (24.304,50). La estructura de rebote a corto plazo continuó, el patrón de consolidación se mantuvo sin cambios y la MA10 formó una presión de resistencia clave. El DIF del MACD (120,8149) estuvo por debajo de la DEA (145,2690), y la barra verde del MACD se situó en -48,9082. El impulso alcista siguió siendo débil. El rango de negociación principal sugerido para el aluminio SHFE es de 23.800-24.650 yuanes/tm. El contrato de aluminio LME a 3 meses cerró en 3.249,00 $/tm, bajando un 0,82%. Abrió en 3.250,00 $/tm y fluctuó en un rango de 3.245,00-3.253,00 $/tm. Los precios cotizaron por debajo de la MA5 (3.257,10), la MA10 (3.286,25) y la MA30 (3.269,10), pero por encima de la MA60 (3.215,63). La estructura alcista a corto plazo siguió enfrentando resistencia, surgió una estructura de retroceso por consolidación y las medias móviles a corto plazo por encima formaron una resistencia clara. El DIF del MACD (6,4419) estuvo por debajo de la DEA (11,8903), y la barra verde del MACD fue de -10,8969. El impulso alcista continuó debilitándose, con consolidación y retroceso en máximos. El rango de negociación principal sugerido para el aluminio LME es de 3.150-3.350 $/tm.
Frente macro: La Reserva Federal de EE. UU. anunció una subida de tipos de 25 puntos básicos, elevando el rango objetivo para la tasa de fondos federales al 3,75%-4,00%. Esta fue la primera subida de tipos desde julio de 2023, en línea con las expectativas del mercado, después de que la Fed hubiera mantenido los tipos estables durante cinco reuniones consecutivas. La declaración de política mostró que el Comité Federal de Mercado Abierto (FOMC) aprobó la decisión por 12 votos a favor y 0 en contra. El presidente de la Fed, Warsh, reiteró en la conferencia de prensa que la inflación es "demasiado alta y ha persistido demasiado tiempo", y no confiaba en que la inflación esté retrocediendo hacia el objetivo. Warsh se negó a proporcionar orientación futura y subrayó que la economía se está fortaleciendo. Warsh afirmó que hay tres razones para el aumento de los rendimientos de los bonos: primero, una economía sólida; segundo, la competencia por el capital, con un verdadero aumento del gasto de capital; y tercero, la geopolítica. Las proyecciones económicas del FOMC de la Fed muestran una subida más de tipos en 2026, con tipos estables en 2027. Los tipos bajarán en 2028 y se mantendrán entre el 3,5% y el 3,75% en 2029. El portavoz de la Casa Blanca, Kush Desai, dijo que la postura del presidente Trump sobre la dirección de los tipos de interés "no podría ser más clara", y que la subida de tipos de la Fed no tiene una justificación económica particularmente convincente a juicio de la Casa Blanca. Trump declaró anteriormente en redes sociales que los tipos de interés de Estados Unidos deberían recortarse al 1% o menos, citando la mayor solvencia crediticia mundial de Estados Unidos y que la economía actual atrae una inversión nueva sustancial.
Fundamentales: Fuera de China, la reanudación de la producción de aluminio electrolítico siguió acelerándose y persistieron las expectativas de una relajación de la oferta a largo plazo. Sin embargo, los inventarios de la LME se mantuvieron en niveles históricamente bajos, lo que mantuvo ajustada la oferta mundial de aluminio primario a corto plazo. Sumado al aumento de los precios del petróleo, que elevó los costes, y a las interrupciones del transporte marítimo en el estrecho de Ormuz, las primas de riesgo geopolítico de la oferta repuntaron. En China, la "temporada alta de septiembre" registró una recuperación generalizada en todos los sectores. En cuanto a los inventarios nacionales, la tendencia a la reducción de existencias en los inventarios sociales de lingotes de aluminio continuó esta semana. Hasta el jueves, los inventarios de lingotes de aluminio en las principales zonas de consumo nacionales se situaron en 733.000 toneladas, 43.000 toneladas menos que el lunes y 63.000 toneladas menos que el jueves anterior, con un ritmo de reducción acelerado.
Mercado de aluminio primario: Los futuros del contrato de aluminio 2610 de la SHFE mostraron poca fluctuación respecto al centro de ayer por la mañana, los envíos en el este de China fueron relativamente buenos y las primas al contado del aluminio de la SHFE se mantuvieron firmes. El miércoles, las transacciones de lingotes de aluminio A00 se cerraron principalmente con primas de 10-30 yuanes por tonelada. El miércoles, el ánimo negociador en el mercado del centro de China se enfrió visiblemente en comparación con los dos días anteriores. Las empresas transformadoras aguas abajo se vieron limitadas por una temporada alta poco sólida, una demanda débil y un elevado inventario en fábrica. Sumado a la consolidación de los precios del aluminio en niveles altos, el ánimo comprador disminuyó, lo que a su vez debilitó la disposición de los proveedores a mantener los precios firmes, y las cotizaciones del mercado siguieron bajando. En última instancia, los precios reales de transacción en el mercado del centro de China se situaron en torno a descuentos de 40-60 yuanes/tm frente al contrato de aluminio de octubre de la SHFE. Los datos diarios de inventario de lingotes de aluminio de SMM en las tres regiones mostraron una reducción de existencias de 11.000 tm, con descensos en las tres regiones.
Mercado del sur de China: El miércoles, los precios del aluminio continuaron subiendo ligeramente y el mercado al contado mostró señales mixtas. Un fuerte descenso del inventario volvió a impulsar a los proveedores, especialmente a los de mayor tamaño, a mantener los precios firmes con determinación. Sin embargo, con las expectativas de diferencial entre precios al contado y futuros manteniéndose altas, los envíos reales no fueron insignificantes y algunos vendedores realizaron ligeros ajustes a la baja para obtener liquidez primero, lo que frenó el impulso alcista y dejó una oferta al contado relativamente amplia. Los compradores intermedios siguieron mostrando disposición a perseguir precios y reponer existencias, con una demanda de compra moderada. La mayoría de los operadores se mantuvieron cautelosos ante los altos diferenciales entre precios al contado y futuros y solo entraron al mercado por demanda rígida. Los grandes actores intervinieron comprando a precios más altos, proporcionando un apoyo complementario, y las transacciones en general fueron satisfactorias.
Chatarra de aluminio: El miércoles, el precio del aluminio A00 de SMM cerró en 24.160 yuanes/tm, 20 yuanes/tm más que el día de negociación anterior. Los precios de la chatarra de aluminio en algunas regiones se recuperaron, con Jiangxi, Foshan y Hunan subiendo los precios 100 yuanes/tm en un solo día para compensar las ganancias de los dos días anteriores. En cuanto al diferencial de precios, al 16 de septiembre, la diferencia entre el aluminio A00 y la chatarra mixta de extrusión de aluminio sin pintura en Foshan era de aproximadamente 2.438 yuanes/tm, y la diferencia entre el aluminio A00 y la chatarra triturada de aluminio tense era de aproximadamente 1.217 yuanes/tm. Por el lado de la oferta, la escasez de materias primas se mantuvo sin cambios y la falta de chatarra de aluminio conforme y con factura siguió aumentando, limitando las operaciones y compras de las empresas que utilizan chatarra. En este contexto, algunos depósitos de chatarra de aluminio vendieron activamente aprovechando los altos precios del aluminio, al tiempo que redujeron las compras y el almacenamiento en consecuencia, lo que provocó una liberación escalonada de la oferta circulante en el mercado. Esta semana, se espera que el mercado de chatarra de aluminio continúe consolidándose con fortaleza. Con la temporada alta de septiembre en marcha, aún debe observarse una recuperación sustancial de los pedidos de los usuarios finales. Es posible que la venta activa de los depósitos de chatarra continúe durante un tiempo, pero es poco probable que la escasez de chatarra facturada de alta calidad mejore de forma sustancial. Se espera que el rango de negociación principal de la chatarra de aluminio triturada y tensada (con precio basado en el contenido de aluminio) se mantenga en torno a 20.700-21.300 yuanes/tm, prestando especial atención al ritmo de recuperación de los pedidos intermedios y a la sostenibilidad de las ventas de los depósitos de chatarra.
Aleación secundaria de aluminio: Contado: El miércoles, el mercado de ADC12 mostró en general una tendencia estable a alcista. El precio SMM de ADC12 subió 50 yuanes/tm respecto al día de negociación anterior, hasta 24.250 yuanes/tm. Por el lado de las materias primas, aumentó la dificultad de comprar chatarra de aluminio conforme, especialmente porque la supervisión regulatoria de la facturación inversa en Henan, Jiangxi y otras regiones se endureció aún más recientemente. En algunas zonas se suspendió la actividad o se reforzó la verificación, lo que hizo que la adquisición facturada fuera cada vez más importante y ejerció cierta presión al alza sobre los costes reales de materias primas de las empresas. Con un mayor respaldo de los costes, el soporte a la baja de los precios actuales de ADC12 es relativamente sólido, y algunas empresas aún tienen expectativas de nuevas subidas de precios. Por el lado de la demanda, aunque los pedidos de los usuarios finales han mejorado en comparación con la temporada baja, todavía no ha surgido un aumento significativo del volumen. El efecto tradicional de la temporada alta sigue en una fase de materialización gradual, y los compradores intermedios en general continúan realizando compras justo a tiempo.
Perspectiva integral: La subida de tipos de la Fed estadounidense en septiembre lastró al sector de los metales no ferrosos, pero la escalada del conflicto entre Estados Unidos e Irán y los altos precios del petróleo por encima de 100 impulsaron los costes y las primas geopolíticas. A nivel nacional, la acelerada reducción de existencias del inventario social de lingotes de aluminio, combinada con la recuperación de la demanda durante la temporada alta, proporciona un soporte a la baja relativamente fuerte. Se espera que los precios del aluminio se consoliden en niveles altos.
[La información proporcionada es solo de referencia. Este artículo no constituye asesoramiento directo de investigación de inversiones ni de toma de decisiones. Los clientes deben tomar decisiones con prudencia y no utilizar esto como sustituto de un juicio independiente. Cualquier decisión tomada por los clientes no está relacionada con SMM.]