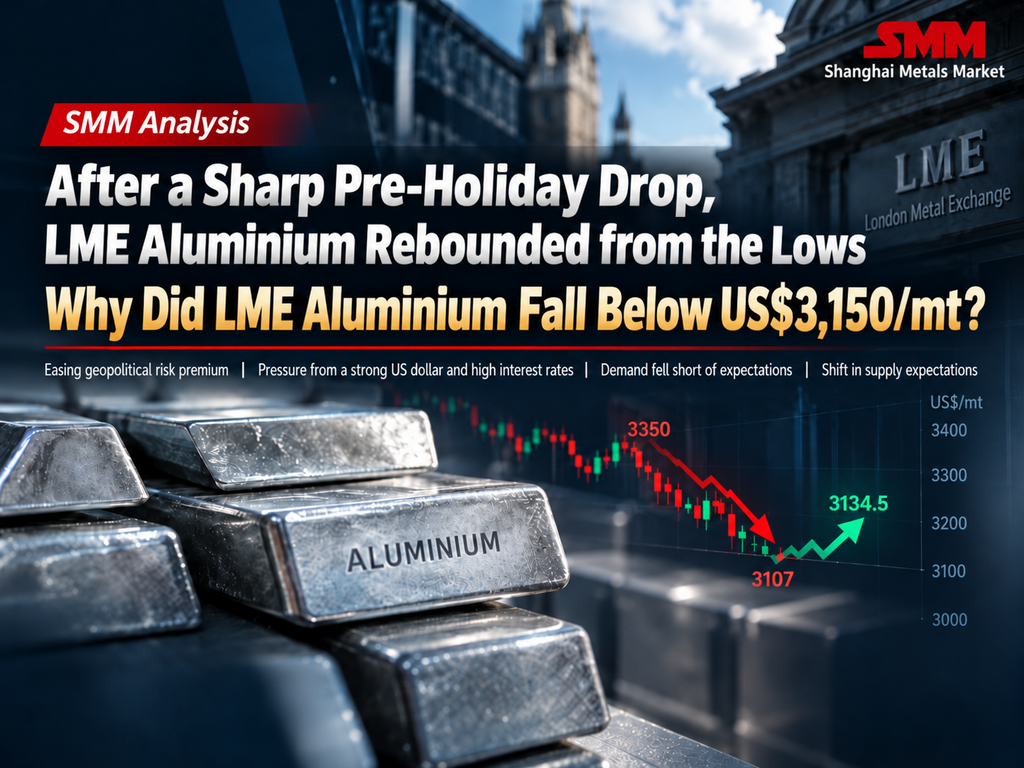
Los precios del aluminio en la LME retrocedieron durante varias sesiones antes del feriado, y la caída se aceleró aún más a principios de octubre
En cuanto al ritmo de los precios, esta ronda de corrección puede dividirse a grandes rasgos en dos etapas.
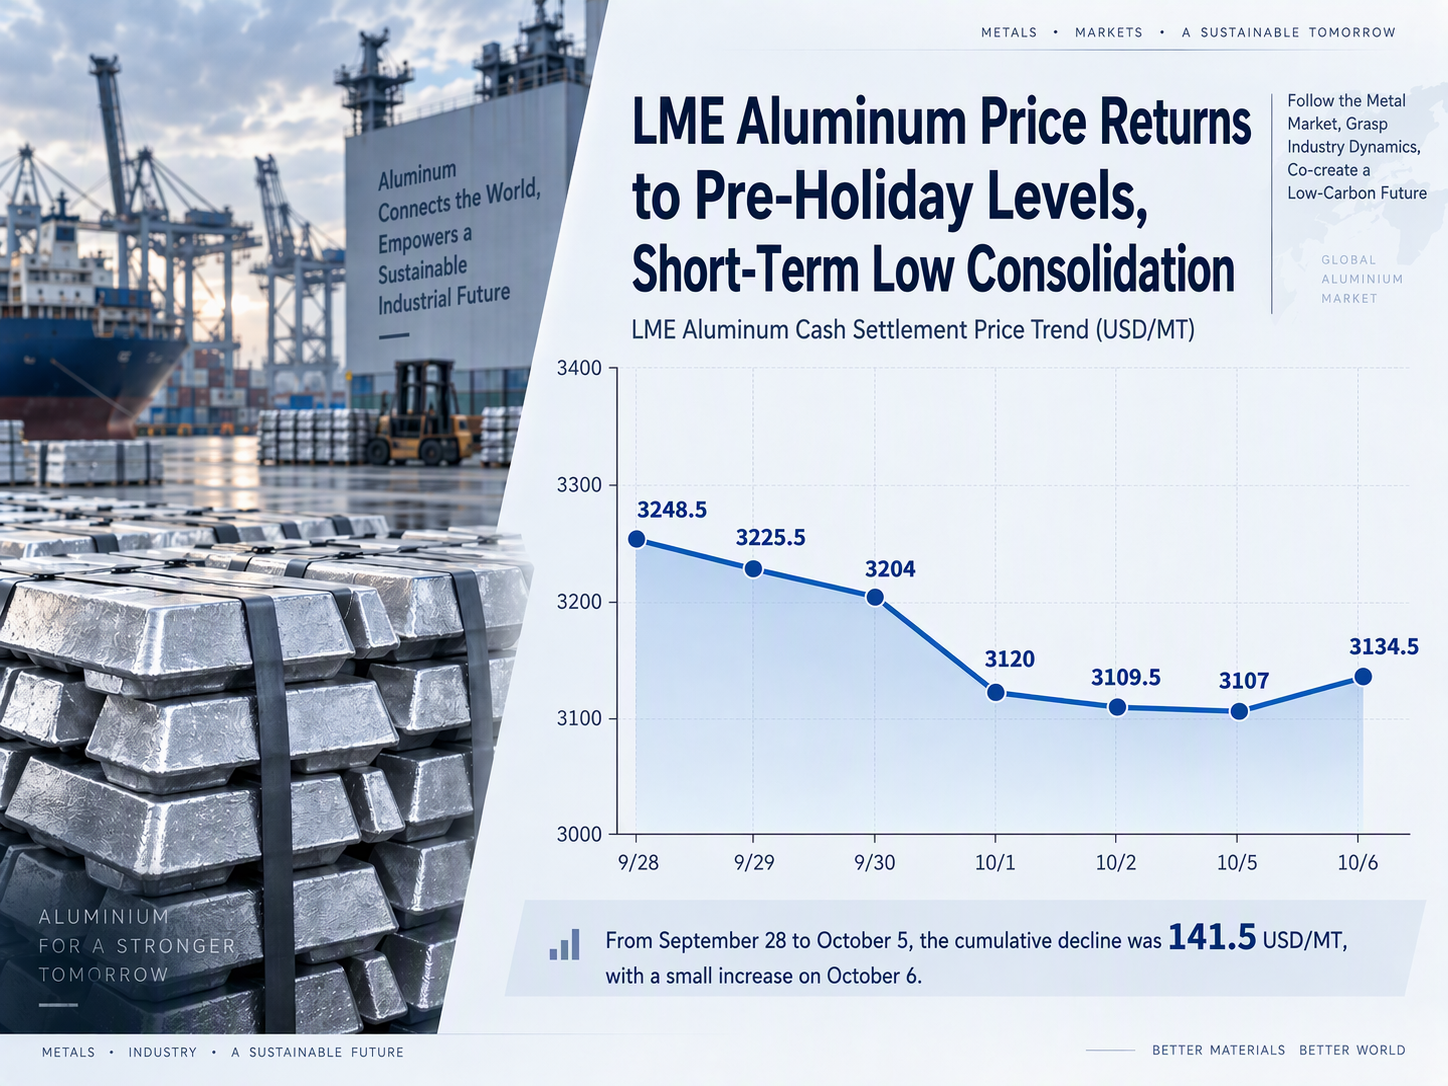
La primera etapa ocurrió antes del feriado del Día Nacional. Del 28 al 30 de septiembre, el precio de liquidación al contado del aluminio en la LME cayó de 3.248,5 USD/t a 3.204 USD/t, una caída acumulada de44,5 USD/t en dos jornadas de negociación, es decir, alrededor del 1,37 %. En un contexto en el que los precios del aluminio en la LME habían superado previamente los 3.300 USD/t, la disposición a comprar de forma apresurada ante la continua subida de precios en niveles altos comenzó a debilitarse, y algunos alcistas optaron por tomar ganancias. Mientras tanto, a medida que se acercaba el largo feriado del Día Nacional, las compras al contado en el mercado interno se volvieron gradualmente más cautelosas, y la atención del mercado sobre si la demanda tradicional de temporada alta podría seguir materializándose aumentó notablemente.
La segunda etapa ocurrió a principios de octubre. El 1 de octubre, el precio de liquidación al contado del aluminio en la LME cayó84 USD/t en un solo día, es decir, alrededor del 2,62 %, lo que marcó el retroceso diario más pronunciado de esta corrección. Posteriormente, los precios siguieron bajando hasta alrededor de 3.100 USD/t y se mantuvieron en niveles bajos del 2 al 5 de octubre.
En general, del 28 de septiembre al 5 de octubre, los precios del aluminio en la LME retrocedieron más de 140 USD/t de forma acumulada en solo unas pocas jornadas de negociación, lo que refleja que la prima de riesgo acumulada en los máximos anteriores y el sentimiento alcista se estaban enfriando rápidamente.
La prima de riesgo geopolítico se devolvió y las preocupaciones anteriores sobre la oferta se enfriaron en cierta medida
Un factor clave detrás del rápido aumento previo de los precios del aluminio en la LME fue el persistente riesgo geopolítico en Oriente Medio y las consiguientes preocupaciones sobre la oferta.
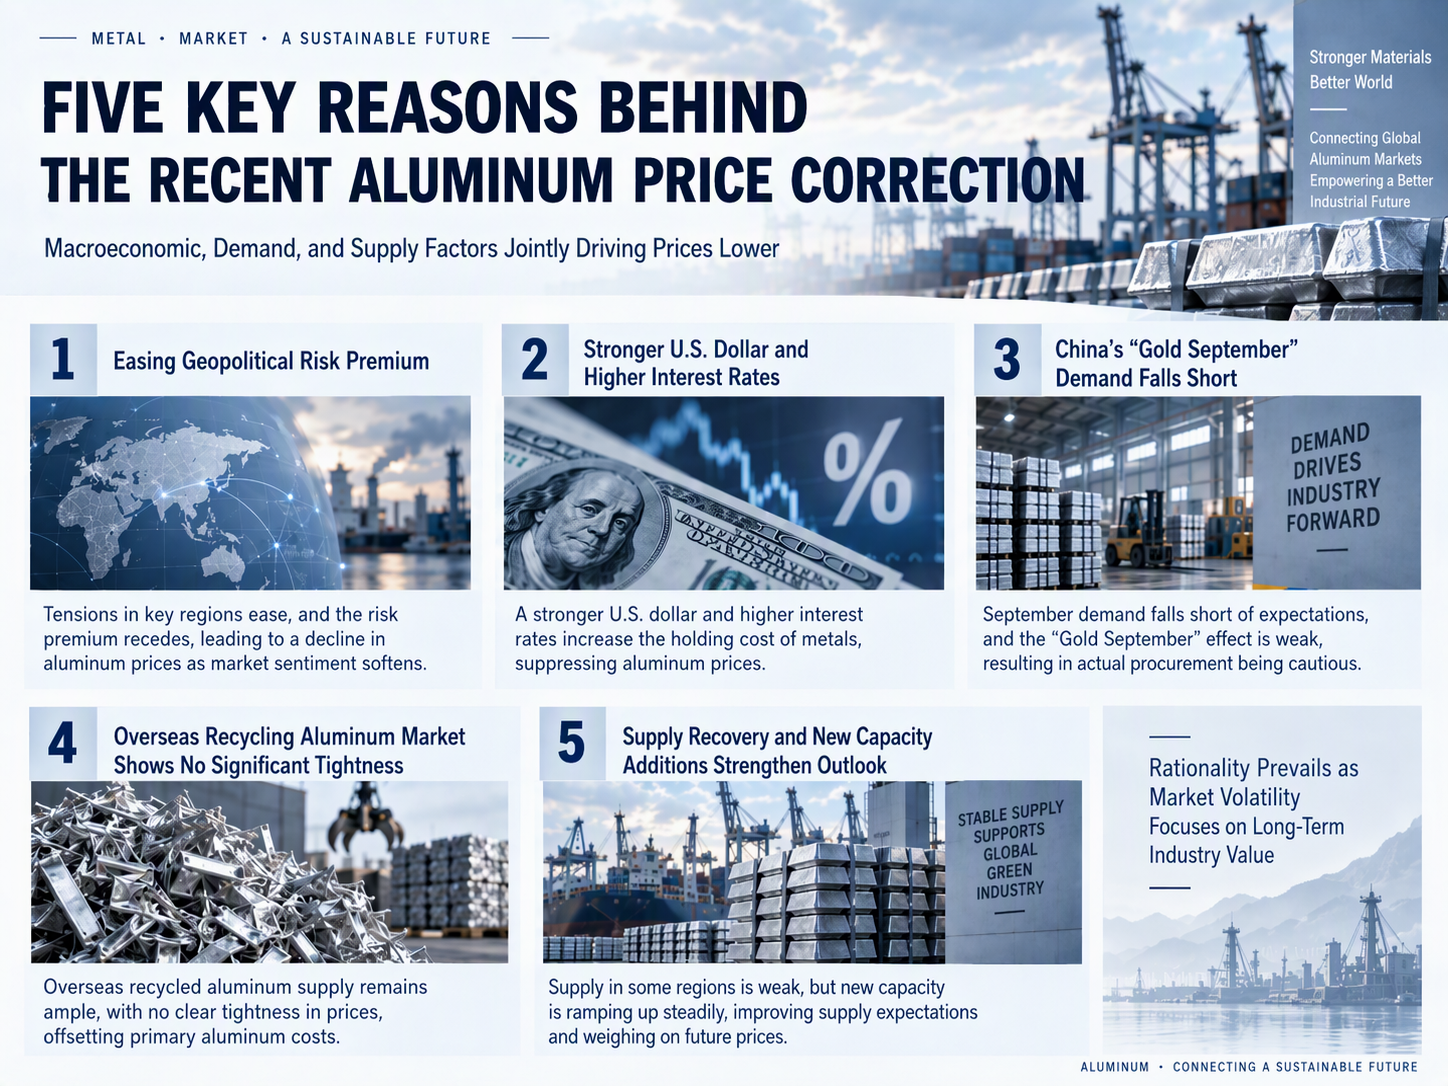
Desde principios de este año, los cambios en la situación de Oriente Medio han perturbado en ocasiones de manera significativa las expectativas de oferta mundial de aluminio. La región del Golfo es un importante centro mundial de producción y exportación de aluminio primario, y el mercado había estado siguiendo de cerca los riesgos de transporte marítimo en el estrecho de Ormuz, el suministro de energía y las condiciones operativas de las fundiciones locales, lo que elevó considerablemente la prima de riesgo de la oferta. Sin embargo, a medida que algunos eslabones de producción y logística se recuperaron gradualmente, las preocupaciones del mercado sobre déficits extremos de oferta comenzaron a enfriarse, y parte de la prima de precios impulsada anteriormente por las expectativas de interrupciones en la oferta se devolvió. Por lo tanto, esta ronda de caída en los precios del aluminio en la LME no puede atribuirse simplemente a un único factor geopolítico, sino que debe entenderse como un cambio en la evaluación del mercado sobre los riesgos de suministro.
Lo que el mercado había estado descontando anteriormente era:
si la oferta se vería aún más interrumpida.
En lo que el mercado se centra ahora más es en:
con qué rapidez puede recuperarse la oferta previamente interrumpida y cuándo se liberará nueva oferta.
A medida que esta lógica de negociación cambió, parte de la prima de riesgo previamente incorporada en los precios del aluminio se fue reduciendo gradualmente.
El dólar fuerte y el entorno de altas tasas de interés siguen pesando sobre la valoración de los metales no ferrosos
Más allá de los factores geopolíticos, el entorno macroeconómico de financiación también es una razón clave de esta corrección en el precio del aluminio en la LME.
Desde finales de septiembre hasta principios de octubre, los rendimientos de los bonos del Tesoro estadounidense a largo plazo se mantuvieron en niveles relativamente altos y el dólar siguió mostrando una fortaleza generalizada, lo que ejerció presión sobre las materias primas cotizadas en dólares. Dado que los precios del aluminio en la LME ya habían experimentado un repunte sustancial, la disposición de los fondos a seguir impulsando los metales básicos al alza disminuyó a medida que el dólar se fortalecía y las tasas de interés se mantenían altas. Algunos fondos que habían tomado ganancias anteriormente optaron por salir, amplificando aún más el retroceso de los precios. Al mismo tiempo, el entorno de altas tasas de interés siguió frenando en cierta medida las expectativas de demanda de la manufactura global y del consumo final. Para una materia prima como el aluminio, que tiene atributos tanto financieros como industriales, los precios son más propensos a correcciones en niveles altos cuando el entorno macroeconómico de financiación se debilita y la demanda al contado no supera claramente las expectativas.
Sin embargo, después del 6 de octubre, el impulso alcista del dólar se debilitó en cierta medida y las expectativas del mercado sobre nuevas subidas de las tasas de interés en Estados Unidos también se enfriaron, aliviando la presión macroeconómica por etapas. Esto explica en parte por qué los precios del aluminio en la LME comenzaron a mostrar una recuperación modesta tras caer hasta alrededor de 3.100 dólares por tonelada.
Por lo tanto, los precios a corto plazo están efectivamente influidos por dos fuerzas opuestas:por un lado, las altas tasas de interés y la fortaleza previa del dólar siguen pesando sobre la valoración de las materias primas; por otro lado, tras la rápida y sostenida caída, los precios del aluminio en la LME presentan cierta necesidad técnica de recuperación a medida que el repunte del dólar se desacelera.
La demanda de la "temporada alta de septiembre" en China no cumplió las expectativas, arrastrando pasivamente al aluminio del LME en cierta medida
Al entrar en septiembre, la mejora de la demanda de la "temporada alta de septiembre-octubre" en China quedó por debajo de las expectativas previas. Los compradores intermedios realizaron principalmente compras justo a tiempo, y los altos precios frenaron las transacciones al contado, ejerciendo presión sobre los precios domésticos del aluminio. El precio de liquidación del contrato de aluminio del SHFE del mes más cercano cayó de 24.225 yuanes por tonelada el 24 de septiembre a 24.035 yuanes por tonelada el 29 de septiembre.
Como principal mercado consumidor mundial de aluminio, el debilitamiento de las expectativas de demanda de China también arrastró pasivamente al aluminio del LME en cierta medida. Sin embargo, la corrección del aluminio del LME en el mismo período fue notablemente mayor que la del aluminio del SHFE, lo que indica que la demanda china no fue el factor dominante en esta ronda de caída del aluminio del LME.
En contraste, el retroceso más pronunciado del aluminio del LME fue impulsado principalmente por una combinación de factores, entre ellosun dólar estadounidense fuerte, el entorno de altas tasas de interés, el deshacerse de las primas de riesgo geopolítico y de suministro acumuladas anteriormente, y el insuficiente respaldo de la demanda física extranjera para los altos precios.Al mismo tiempo, los inventarios visibles fuera de China permanecen en niveles relativamente bajos, lo que sugiere que esta ronda de caída refleja una revalorización de la dinámica futura de oferta y demanda y de las valoraciones, más que un excedente evidente ya surgido en el mercado al contado.
El mercado extranjero de aluminio secundario tampoco registró compras significativas de acaparamiento ante la continua subida de precios
En el mercado extranjero de aluminio secundario, el rápido aumento de los precios del aluminio primario no se ha transmitido plenamente a los mercados al contado de chatarra de aluminio y aluminio secundario.
Actualmente, en algunas partes de Asia,la oferta disponible de latas de bebidas usadas (UBC) es relativamente abundante. Afectados por factores como conflictos laborales en algunas grandes empresas de aluminio de Corea del Sur, los inventarios de algunas latas de bebidas usadas en los mercados de Japón y Corea del Sur han aumentado, y los proveedores están más dispuestos a buscar canales de venta en el extranjero. Mientras tanto,las transacciones de chatarra mixta de fundición de aluminio y otros grados siguen siendo relativamente lentas, con notables diferencias en las expectativas de precios entre algunos compradores y vendedores.
En cuanto a la aleación de aluminio secundario, las empresas de fundición a presión aguas abajo también tienen una capacidad relativamente limitada para aceptar lingotes de aleación a precios elevados. Especialmente sin un crecimiento de los pedidos de usuarios finales de automóviles, motocicletas y otros productos de fundición a presión mejor de lo esperado, a las empresas de aluminio secundario les resulta difícil trasladar sin problemas todo el aumento de los costes de las materias primas aguas abajo.
Por lo tanto, aunque los precios del aluminio primario subieron rápidamente antes, los mercados de chatarra de aluminio y aluminio secundario no experimentaron una expansión de la demanda de la misma magnitud. Esto significa que ha surgido gradualmente un cierto grado de divergencia entre las ganancias anteriores de los mercados financieros y el mercado al contado real, lo que también debilitó la base para nuevas subidas de precios.
El mercado está pasando de la "negociación por interrupción del suministro" a la "negociación por recuperación del suministro"
En comparación con la situación inmediata actual de oferta y demanda, lo que merece más atención en el reciente mercado del aluminio de la LME es que el capital está revalorizando las expectativas de suministro para los próximos meses. Tras la escalada anterior de los conflictos geopolíticos, el mercado se centró principalmente en las interrupciones del suministro en Oriente Medio, las obstrucciones al transporte marítimo y la escasez de metales en los mercados europeo y estadounidense. Sin embargo, a medida que los altos precios del aluminio han persistido durante un período considerable, parte de la capacidad de fundición que anteriormente había recortado la producción debido a los altos costes, los problemas energéticos o la rentabilidad insuficiente ha recuperado las condiciones económicas para reanudar la producción. Mientras tanto, los nuevos proyectos de capacidad de aluminio en Asia y Oriente Medio también se están convirtiendo en un foco clave de atención del mercado.
Entre ellos, Indonesia ha seguido atrayendo inversiones en la cadena industrial del aluminio en los últimos años. Con la construcción sucesiva de proyectos locales de alúmina, aluminio y energía de apoyo, la futura estructura de suministro de aluminio en Asia todavía tiene potencial para nuevos cambios. Además de Indonesia, los proyectos de fundición de aluminio en Oriente Medio, Asia Central y otros mercados emergentes también avanzan de manera constante. Por lo tanto, la lógica comercial central del mercado del aluminio está experimentando actualmente un cambio relativamente notable:anteriormente, el mercado negociaba más sobre "dónde podrían producirse interrupciones del suministro", mientras que ahora negocia cada vez más sobre "qué suministros pueden recuperarse y qué nueva capacidad está a punto de liberarse".
El impacto de este cambio en los precios es muy importante, porque incluso si el mercado al contado aún no muestra un superávit claro, en cuanto el mercado crea que la presión de la oferta se aliviará en los próximos meses, los precios financieros pueden reaccionar por adelantado.
Los cambios en las exportaciones chinas de semiproductos de aluminio y en los flujos comerciales mundiales merecen una atención continua
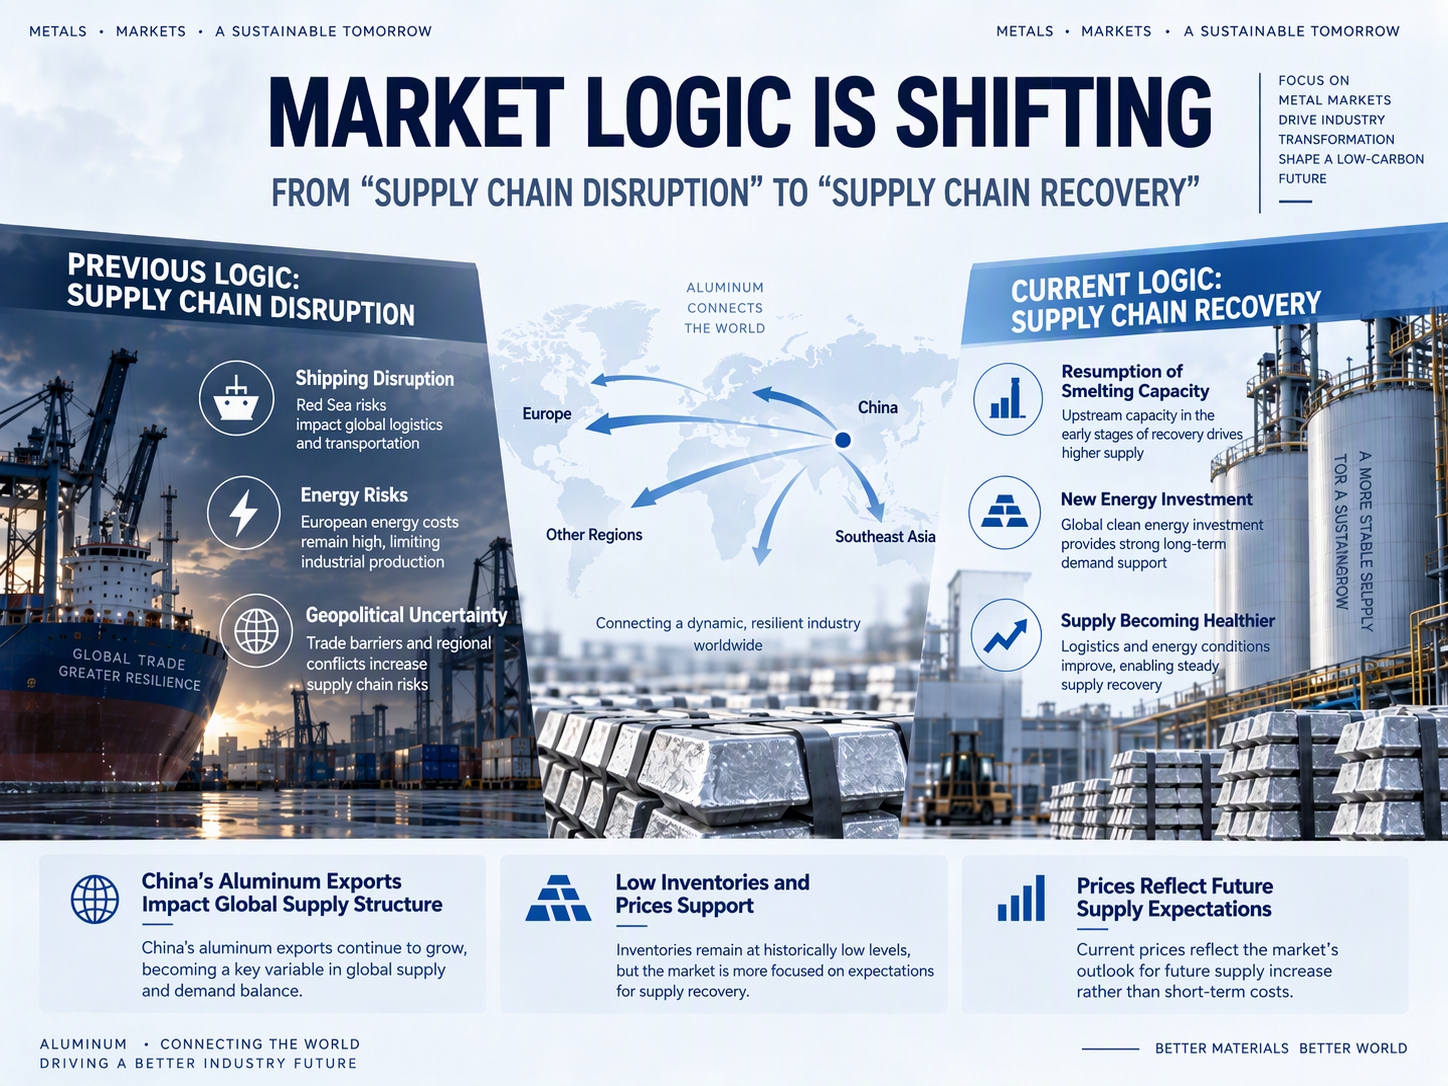
Más allá de la recuperación de la oferta de aluminio primario, las exportaciones chinas de productos de aluminio son otra variable que no puede ignorarse en el futuro equilibrio mundial entre oferta y demanda. Cuando la demanda interna se recupera a un ritmo relativamente moderado mientras las empresas transformadoras de aluminio mantienen altos niveles de producción, más semiproductos de aluminio pueden entrar en el mercado internacional a través de las exportaciones.
Con los precios del aluminio y las primas regionales en los mercados fuera de China aún en niveles elevados, los cambios en la competitividad de las exportaciones chinas de semiproductos de aluminio y la ventana de beneficios de exportación afectarán directamente a la oferta realmente disponible en el mercado internacional. Por lo tanto, para los precios del aluminio fuera de China en el futuro, lo que requiere atención no es solo cuánto aluminio ha producido el mundo, sino a qué mercados fluyen finalmente estos metales y semiproductos de aluminio.
En los últimos años, los flujos comerciales de aluminio entre Norteamérica, Europa, Oriente Medio y Asia se han visto afectados por múltiples factores, incluidos aranceles, primas regionales, costes energéticos y riesgos geopolíticos. Cuando las diferencias de precios entre distintas regiones se amplían, el metal tiende a fluir hacia los mercados con mayores beneficios.
El bajo nivel de existencias no ha impedido la caída de los precios del aluminio en la LME; el mercado ahora está negociando la dirección futura de la oferta y la demanda
Cabe destacar que esta ronda de retroceso de precios no se ha basado en un aumento significativo de las existencias visibles mundiales.
Actualmente, las existencias visibles de aluminio fuera de China se mantienen en niveles relativamente bajos en general, lo que significa que, desde la perspectiva de la oferta y la demanda inmediatas, el mercado aún no ha mostrado un superávit al contado muy evidente.
Según la lógica convencional, un bajo nivel de existencias visibles suele significar que la oferta al contado sigue siendo ajustada y debería proporcionar cierto soporte a los precios del aluminio en la LME.
Pero este comportamiento de los precios muestra que:un bajo nivel de existencias no significa necesariamente que los precios no puedan caer.
Los mercados financieros no solo negocian cuánto aluminio hay hoy en los almacenes, sino, más importante aún, cómo puede cambiar el equilibrio entre oferta y demanda en los próximos tres meses, seis meses o incluso más. Si el mercado empieza a esperar una recuperación gradual de la oferta en Oriente Medio, un aumento de la capacidad fuera de China y la continua entrada de productos chinos de aluminio en el mercado internacional, mientras el crecimiento de la demanda de uso final no se acelera al mismo ritmo, entonces el capital puede moverse anticipadamente para reducir su valoración de la futura escasez de oferta.
En otras palabras, está surgiendo ahora un cambio bastante notable en el mercado:puede que el mercado físico aún no esté en superávit, pero los precios ya han empezado a descontar por adelantado la posibilidad de una relajación marginal de la oferta y la demanda futuras.
Tras caer hasta alrededor de 3.100 USD/t, los precios registraron una recuperación a corto plazo desde los mínimos
Si observamos los últimos precios, tras el fuerte descenso del 1 de octubre, el impulso bajista de los precios del aluminio en la LME se ha moderado algo. El 2 de octubre, el precio de liquidación al contado del aluminio en la LME fue de 3.109,5 USD/t, y el 5 de octubre fue de 3.107 USD/t, manteniéndose básicamente cerca de 3.100 USD/t durante esos dos días; para el 6 de octubre, los precios repuntaron hasta3.134,5 USD/t.
Por un lado, tras el anterior descenso continuado y pronunciado, algunos fondos bajistas optaron por recoger beneficios, y empezó a aparecer cierto interés comprador cerca de 3.100 USD/t. Por otro lado, a medida que el dólar estadounidense se relajaba tras su fortaleza previa, la presión macroeconómica sobre los precios del aluminio en la LME también disminuyó por etapas.
Sin embargo, es más apropiado interpretar este movimiento como una reparación desde niveles bajos tras un rápido retroceso, y no como la confirmación de que se haya formado una nueva tendencia alcista. En particular, el 7 de octubre el mercado chino seguía en el periodo festivo del Día Nacional, y la negociación al contado nacional y las compras de los transformadores aún no se habían reanudado plenamente, por lo que la demanda real del mercado chino todavía necesita verificarse después del festivo.
Perspectiva del mercado: los precios del aluminio en la LME están entrando en una fase de revalorización de la oferta y la demanda.
En conjunto, el rápido retroceso de esta ronda del aluminio en la LME desde más de 3.300 USD/t hasta cerca de 3.100 USD/t no estuvo impulsado por un único factor.
Desde una perspectiva macroeconómica, los elevados tipos de interés, el fortalecimiento previo del dólar estadounidense y la recogida de beneficios por parte de los fondospresionaron conjuntamente a los metales no ferrosos.
Desde una perspectiva geopolítica, a medida que se relajaban algunos riesgos de oferta, la prima de riesgo acumulada anteriormente empezó a deshacerse.
Desde el lado de la demanda, la mejora real de la demanda tradicional de temporada alta en China no cumplió plenamente las expectativas previas, y las compras de los eslabones intermedios se volvieron más cautelosas en un entorno de precios altos; los mercados de chatarra de aluminio y aluminio secundario en el extranjero tampoco mostraron un impulso suficientemente fuerte para perseguir precios más altos.
Al mismo tiempo, las expectativas del mercado sobre el lado de la oferta también están cambiando.
La oferta de Oriente Medio se está recuperando gradualmente, parte de la capacidad de fundición en el extranjero podría reanudar la producción y la nueva capacidad de aluminio en regiones como Indonesia sigue avanzando, lo que hace que el mercado pase de la anterior «fijación de precios por interrupción de la oferta» hacia una «fijación de precios por recuperación de la oferta».
Lo más destacable es que esta corrección se produjo en un contexto de inventarios visibles fuera de China todavía relativamente bajos.
Por lo tanto, la actual caída de los precios del aluminio en la LME no significa del todo que el mercado físico ya haya mostrado un claro superávit, sino que refleja la negociación anticipada por parte de los mercados financieros de una mejora marginal en el equilibrio futuro entre oferta y demanda.
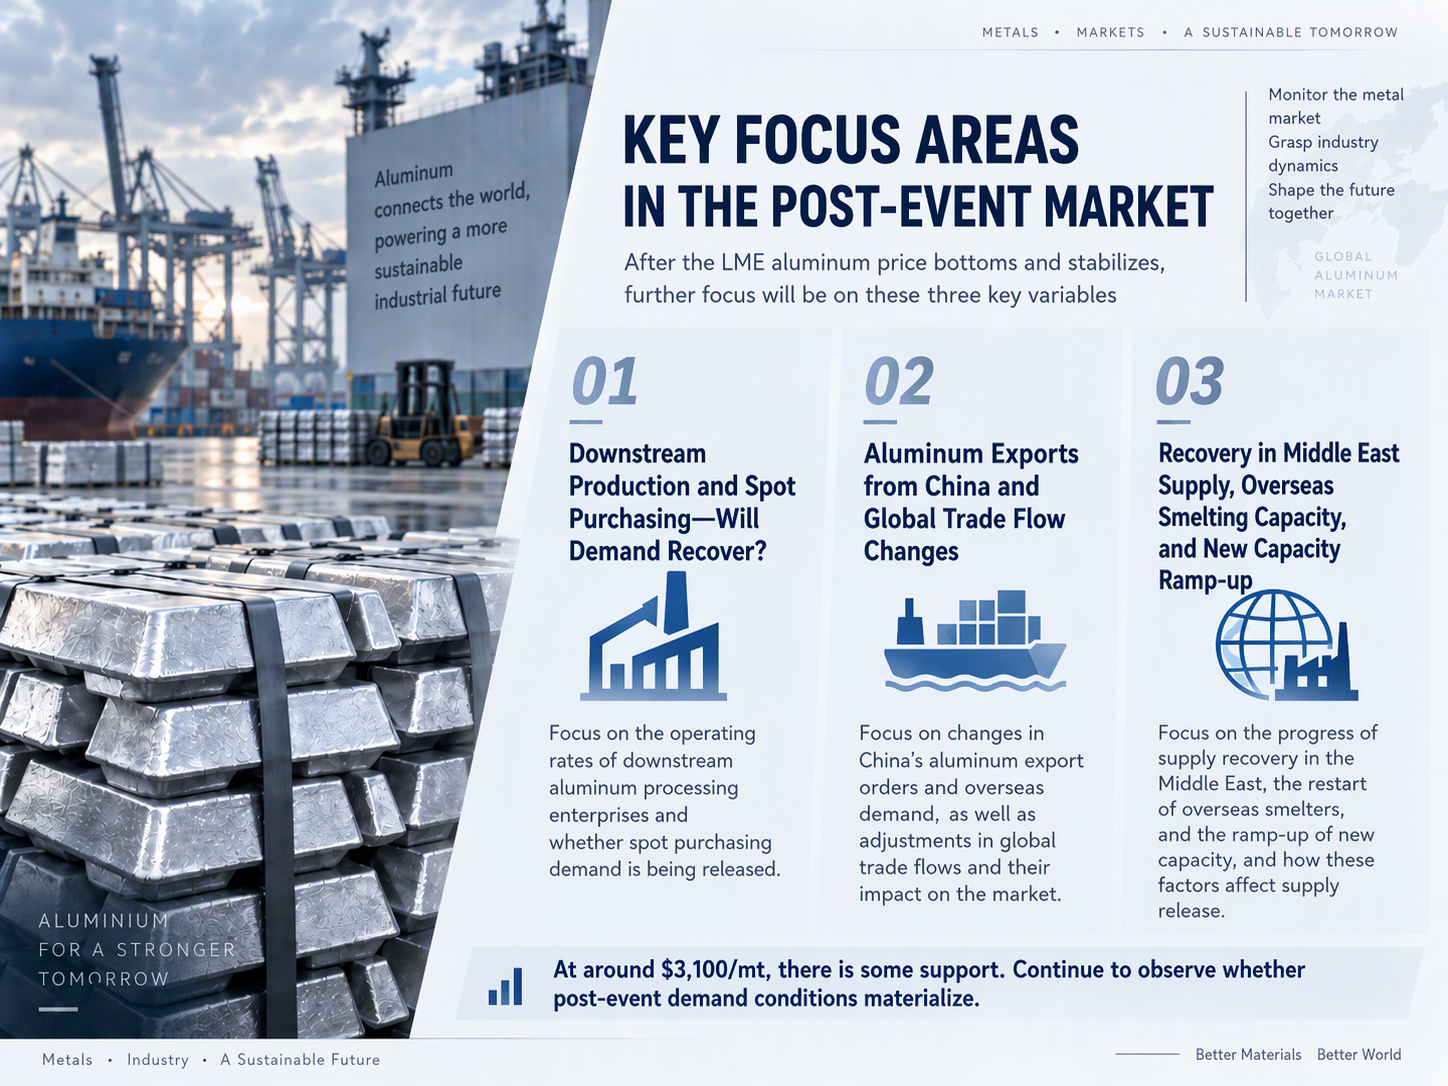
A corto plazo, tras el descenso continuo, ha surgido un soporte en torno a 3.100 USD/t. Pero si los precios del aluminio en la LME pueden reconstruir un impulso alcista sostenido aún depende de los cambios fundamentales tras el festivo del Día Nacional.
De cara al futuro, el mercado se centrará en tres aspectos:
- si las tasas de operación de los eslabones intermedios y las compras al contado en China pueden recuperarse claramente tras el festivo del Día Nacional;
- si las exportaciones de semiproductos de aluminio de China y los flujos comerciales regionales mundiales siguen aumentando la oferta efectiva en los mercados fuera de China;
- el ritmo real de recuperación de la oferta en Oriente Medio, las reanudaciones de producción en fundiciones extranjeras y la liberación de nueva capacidad en regiones como Indonesia.
Si los pedidos de los eslabones intermedios y las compras de aluminio al contado mejoran significativamente tras el festivo, mientras que el ritmo de recuperación de la oferta fuera de China no cumple las expectativas del mercado, los actuales inventarios visibles relativamente bajos podrían volver a convertirse en un soporte importante para los precios del aluminio en la LME.
Por el contrario, si la recuperación real de la demanda sigue siendo débil mientras las expectativas de mejora del lado de la oferta se materializan gradualmente, el mercado podría seguir digiriendo la prima de precios impulsada anteriormente por los riesgos de oferta y el sentimiento elevado.
En general, los precios del aluminio en la LME están pasando de la fase anterior, centrada únicamente en el riesgo de suministro, a una etapa de revaloración de factores macroeconómicos, demanda, recuperación de la oferta y flujos comerciales globales. A corto plazo, es probable que los precios sigan siendo muy volátiles, y el ritmo real de recuperación del consumo tras las vacaciones será una ventana de observación clave para que el mercado determine si este retroceso es una corrección temporal o el inicio de un nuevo descenso del centro de precios.