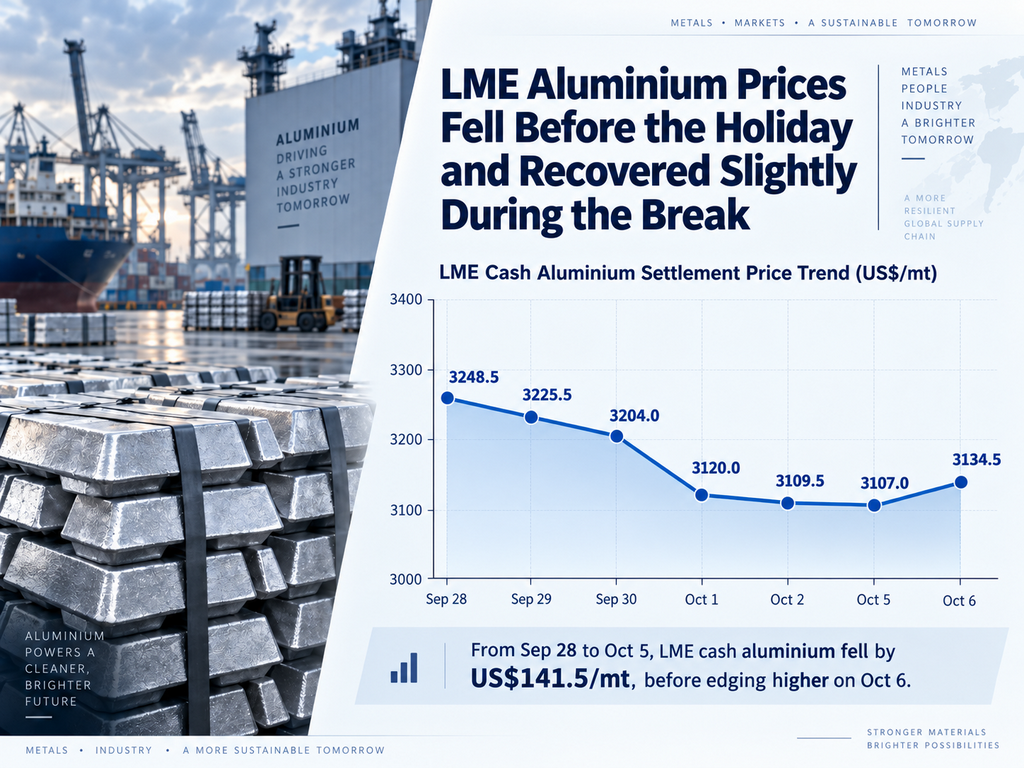
Los precios del aluminio en la LME retrocedieron bruscamente desde finales de septiembre hasta principios de octubre, revirtiendo parte de las ganancias acumuladas durante el repunte anterior.
El precio de liquidación al contado del aluminio en la LME cayó de 3.248,5 $/t el 28 de septiembre a 3.204 $/t el 30 de septiembre. La caída se aceleró a partir de principios de octubre, con un descenso de 84 $/t en una sola sesión hasta 3.120 $/t el 1 de octubre, antes de bajar aún más a 3.109,5 $/t el 2 de octubre.
Para el 5 de octubre, el precio de liquidación al contado había caído a 3.107 $/t, un descenso de 141,5 $/t, o 4,36 %, desde el 28 de septiembre. En comparación con el máximo anterior de alrededor de 3.350 $/t, la corrección superó los 240 $/t, aproximadamente un 7 %.
Los precios se recuperaron modestamente hasta 3.134,5 $/t el 6 de octubre, pero se mantuvieron muy por debajo de los máximos anteriores.
La corrección no parece reflejar únicamente un deterioro repentino del equilibrio físico actual. En cambio, el mercado está pasando cada vez más de valorar el riesgo de interrupción del suministro a valorar la recuperación del suministro y un equilibrio futuro potencialmente más holgado.
La presión macroeconómica amplificó la corrección
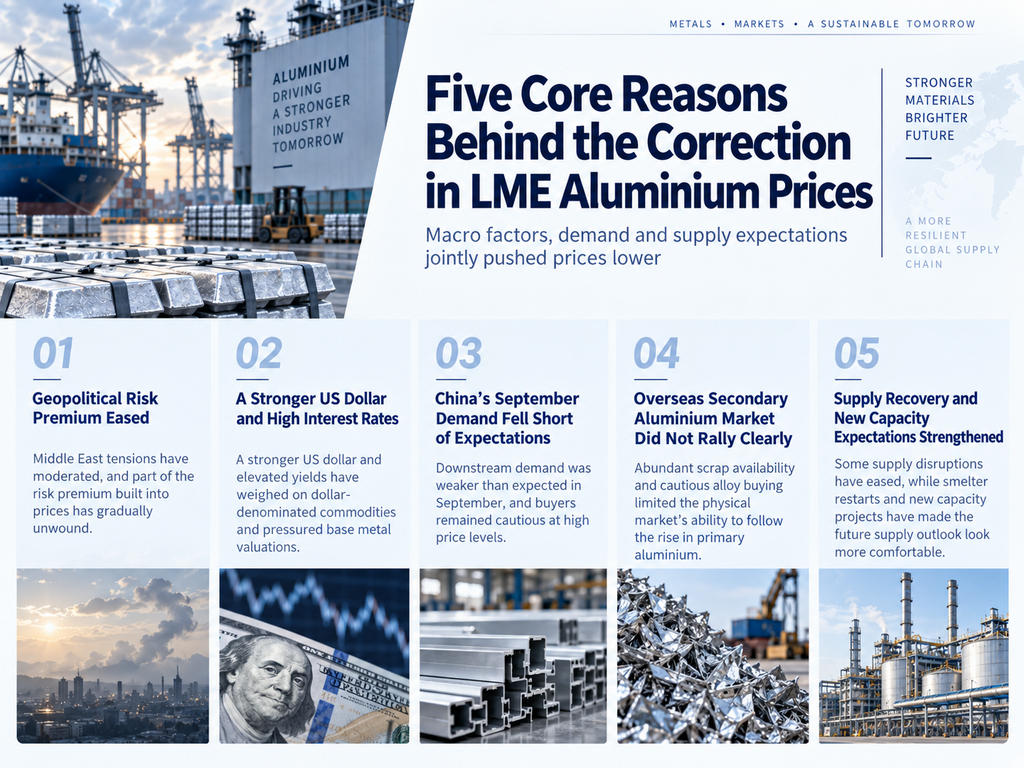
Un dólar estadounidense más fuerte y unos tipos de interés elevados figuraron entre los principales impulsores del reciente descenso.
Después de que el aluminio ya hubiera subido a niveles relativamente altos, un dólar más fuerte redujo el atractivo de las materias primas denominadas en dólares, mientras que los altos tipos de interés siguieron pesando sobre el apetito por el riesgo en general y las expectativas manufactureras.
Al mismo tiempo, algunos inversores recogieron beneficios tras el repunte anterior, lo que añadió impulso a la liquidación.
Para el 6 de octubre, el impulso alcista del dólar se había moderado en cierta medida, lo que ayudó a que el aluminio se estabilizara en torno al nivel de 3.100 $/t. Sin embargo, el entorno macroeconómico general sigue siendo un viento en contra, especialmente si los altos tipos de interés continúan limitando la demanda industrial mundial.
La prima de riesgo geopolítico comienza a deshacerse
Las ganancias anteriores del aluminio estuvieron respaldadas en parte por las preocupaciones sobre el suministro vinculadas a las tensiones geopolíticas en Oriente Medio.
El Golfo sigue siendo un importante centro de producción y exportación de aluminio primario, y el mercado había estado siguiendo de cerca los riesgos del transporte marítimo, el suministro de energía y las operaciones de las fundiciones. Estas preocupaciones introdujeron una prima de riesgo de suministro significativa en los precios del aluminio.
A medida que algunas condiciones de producción y logística se normalizaron gradualmente, los temores de una escasez extrema de suministro comenzaron a disiparse.
Por lo tanto, el mercado ya no se centra únicamente en si podrían producirse interrupciones adicionales. La atención se desplaza cada vez más hacia la rapidez con la que el suministro afectado puede recuperarse y cuándo se incorporará nueva capacidad.
Este cambio en las expectativas ha contribuido a deshacer parte de la prima acumulada durante el repunte anterior.
La demanda más débil de China en temporada alta se sumó al sentimiento bajista, pero no fue el principal impulsor
La recuperación tradicional de la demanda de China de "septiembre dorado y octubre plateado" también quedó por debajo de las expectativas anteriores.
Los compradores intermedios se mantuvieron cautelosos ante los precios elevados, y las compras siguieron impulsadas en gran medida por necesidades inmediatas. Los precios nacionales del aluminio también sufrieron presión, y el precio de liquidación del contrato continuo cercano de la SHFE cayó de unos 24.225 yuanes por tonelada el 24 de septiembre a 24.035 yuanes por tonelada el 29 de septiembre.
Dado que China sigue siendo uno de los mayores mercados consumidores de aluminio del mundo, las expectativas de una demanda interna más débil se sumaron al sentimiento bajista en el mercado mundial.
Sin embargo, la corrección del aluminio en la LME fue notablemente mayor que la del aluminio en la SHFE, lo que sugiere que la demanda china no fue la fuerza dominante detrás de la caída en el extranjero.
En cambio, la demanda china más débil actuó más como un lastre adicional, mientras que la corrección más profunda de la LME fue impulsada principalmente por la presión macroeconómica en el extranjero, la toma de beneficios, el deshacerse de la prima de riesgo geopolítico y un respaldo físico insuficiente en niveles de precios elevados.
Los mercados físicos no confirmaron plenamente el repunte anterior
El mercado físico también mostró una disposición limitada a perseguir la subida anterior de los precios del aluminio primario.
En los mercados asiáticos de aluminio secundario, la disponibilidad de UBC se mantuvo relativamente amplia en algunas regiones, mientras que el comercio de Tense seguía siendo lento y los compradores de aleaciones de aluminio secundario se mantenían cautelosos a la hora de aceptar precios más altos.
Las interrupciones laborales en algunos grandes productores de aluminio de Corea del Sur también contribuyeron a aumentar los inventarios de UBC en partes de Japón y Corea del Sur, lo que llevó a algunos proveedores a buscar mercados de exportación alternativos.
Mientras tanto, la demanda downstream de fundición a presión no mejoró lo suficiente como para permitir a los productores de aluminio secundario trasladar plenamente a los clientes los mayores costes de materias primas.
Esto creó una brecha cada vez mayor entre la fortaleza del mercado financiero y la demanda física real.
En otras palabras, el anterior aumento de los precios del aluminio primario no fue plenamente validado por las condiciones de compra downstream.
Los bajos inventarios no han impedido la caída de los precios
Una característica notable de la corrección actual es que se ha producido mientras los inventarios visibles de aluminio en el extranjero siguen siendo relativamente bajos.
Eso significa que el mercado aún no muestra un claro superávit físico.
En circunstancias normales, cabría esperar que unos inventarios visibles bajos respaldaran los precios. Pero el último movimiento pone de relieve una distinción importante: los mercados financieros no operan solo en función de la posición de inventarios actual.
También descuentan expectativas para los próximos tres a seis meses.
Si los inversores esperan que la oferta de Oriente Medio se recupere, que las fundiciones en el extranjero se reinicien, que nueva capacidad se acelere y que más productos de aluminio lleguen a los mercados internacionales, los precios pueden debilitarse incluso antes de que los inventarios comiencen a aumentar de forma significativa.
Esto sugiere que la corrección actual está impulsada más por expectativas de un balance futuro menos ajustado que por evidencia de un exceso de oferta físico inmediato.
El foco del mercado pasa de la disrupción de la oferta a la recuperación de la oferta
Este se está convirtiendo en uno de los cambios más importantes del mercado actual del aluminio.
Durante el repunte anterior, el mercado se centró en gran medida en:
¿Dónde podría interrumpirse la oferta a continuación?
La pregunta ahora se desplaza hacia:
¿Qué oferta interrumpida puede volver y con qué rapidez se puede añadir nueva capacidad?
Los precios más altos del aluminio han mejorado la economía de reiniciar parte de la capacidad de fundición previamente reducida o de alto coste.
Al mismo tiempo, los nuevos proyectos de aluminio en Indonesia, Oriente Medio, Asia Central y otros mercados emergentes son cada vez más relevantes para las perspectivas de oferta a medio plazo.
Indonesia es especialmente importante. La inversión en sus sectores de alúmina, aluminio primario y energía de apoyo sigue expandiéndose, y las futuras aceleraciones podrían alterar la estructura de la oferta de aluminio en Asia.
Aunque el mercado físico sigue relativamente ajustado hoy, las expectativas de una mejora de la oferta en los próximos meses pueden ejercer presión a la baja sobre los precios por adelantado.
Las exportaciones de aluminio de China y los flujos comerciales mundiales siguen siendo otra variable clave
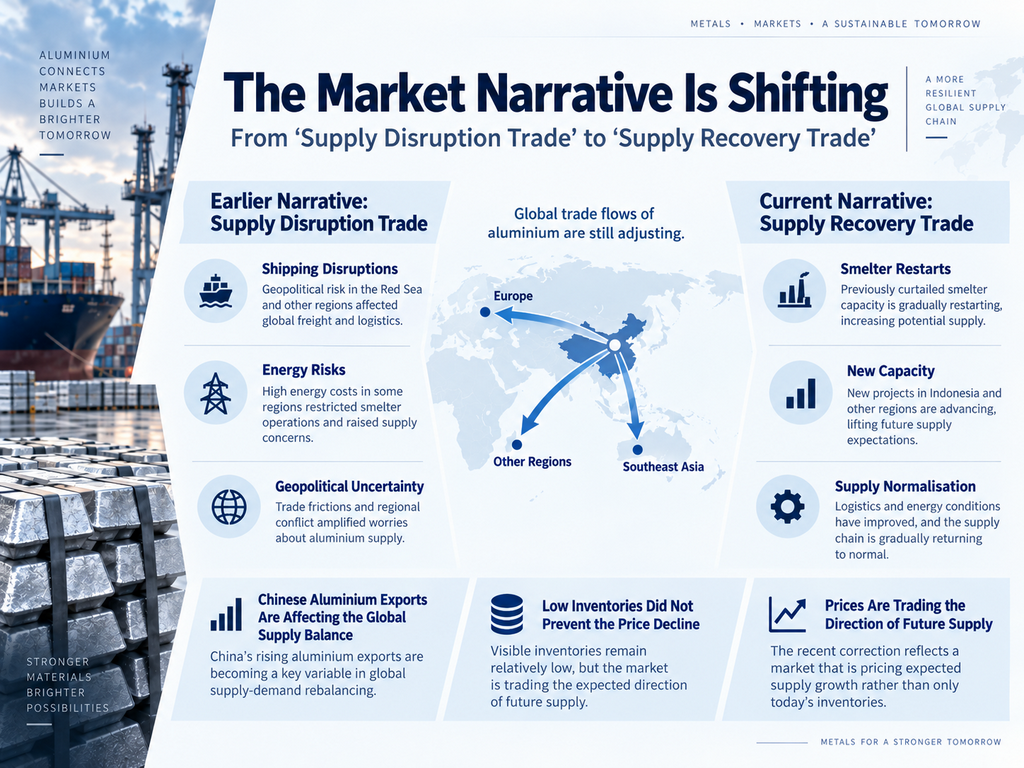
Las exportaciones de aluminio de China también son cada vez más importantes para el equilibrio mundial.
Si la demanda interna sigue siendo relativamente débil mientras la producción se mantiene alta, es posible que más productos de aluminio se desplacen a los mercados extranjeros.
Con las primas regionales y los diferenciales de precios aún elevados en algunos mercados, los cambios en la competitividad de las exportaciones chinas podrían afectar la cantidad de oferta efectiva disponible a nivel internacional.
Para el mercado mundial del aluminio, la cuestión clave no es solo cuánto metal se produce, sino también hacia dónde fluye.
Los patrones comerciales entre Asia, Oriente Medio, Europa y Norteamérica están cada vez más condicionados por los aranceles, las primas regionales, los costes energéticos y los riesgos geopolíticos.
A medida que se amplían las diferencias de precios regionales, es probable que el metal se desplace hacia los mercados que ofrecen mejores rendimientos.
El aluminio del LME se estabiliza cerca de 3.100 $/t, pero el repunte sigue siendo provisional
Tras la fuerte caída del 1 de octubre, el impulso bajista comenzó a desacelerarse.
El precio de liquidación al contado del aluminio del LME se mantuvo en torno a 3.107–3.110 $/t entre el 2 y el 5 de octubre, antes de recuperarse hasta 3.134,5 $/t el 6 de octubre.
El movimiento sugiere que ha surgido cierto interés comprador en torno al nivel de 3.100 $/t, mientras que la recogida de beneficios por parte de las posiciones cortas también puede haber contribuido al repunte.
Sin embargo, la recuperación debe considerarse todavía como una estabilización a un nivel bajo tras una fuerte corrección, más que como la confirmación de una nueva tendencia alcista.
China seguía de vacaciones por el Día Nacional el 7 de octubre, lo que significa que la demanda física interna aún no había regresado plenamente al mercado.
La solidez de las compras tras el festivo será, por tanto, una prueba importante para la siguiente etapa de la dirección de los precios.
Perspectivas del mercado: el aluminio está entrando en una fase más amplia de reajuste de precios
SMM considera que el reciente descenso del aluminio del LME refleja una combinación de factores más que un único detonante bajista.
La presión macroeconómica del dólar fuerte y los altos tipos de interés debilitó el apetito de los inversores, mientras que las primas por riesgos geopolíticos y de suministro comenzaron a desvanecerse.
La demanda de China en temporada alta, más débil de lo esperado, se sumó al tono negativo, pero no fue el principal impulsor de la corrección en el LME.
Al mismo tiempo, los mercados físicos no brindaron suficiente respaldo a los altos precios previos, mientras que las expectativas de recuperación de la oferta y de nuevas incorporaciones de capacidad han cobrado cada vez más importancia.
El punto clave es que el mercado está empezando a descontar un equilibrio futuro potencialmente más holgado, aunque los inventarios visibles sigan siendo relativamente bajos hoy.
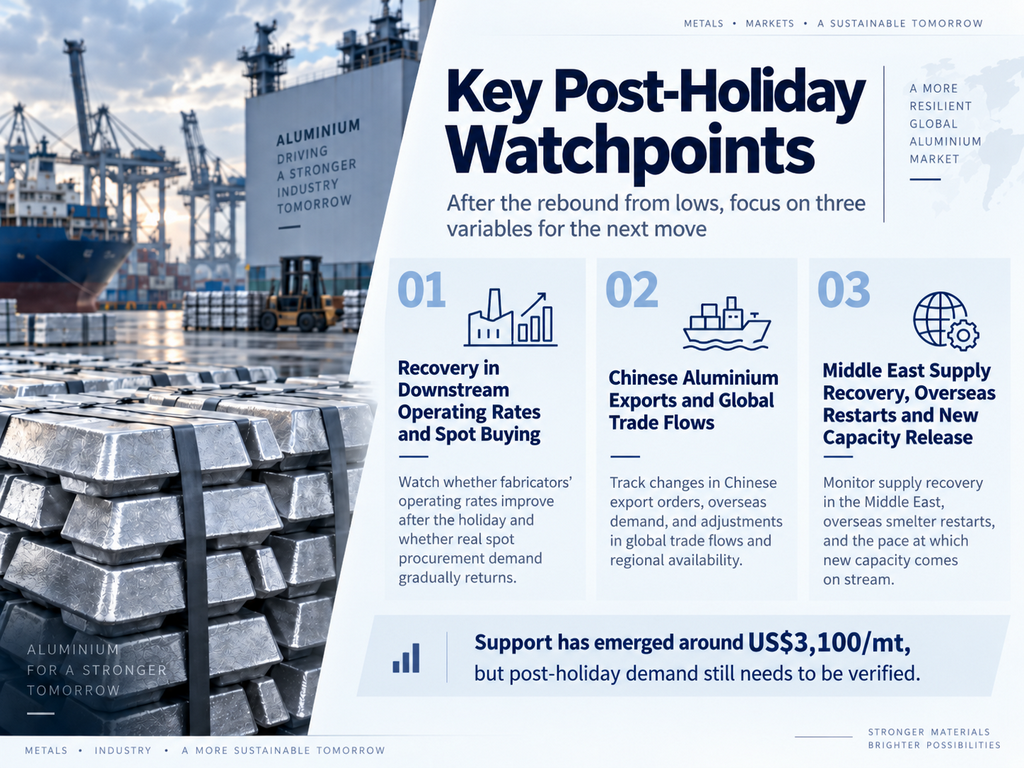
En el corto plazo, el nivel de 3.100 dólares por tonelada ha mostrado cierto soporte, pero que el rebote pueda extenderse dependerá de tres factores:
- si la demanda downstream china y las compras físicas se recuperan tras el feriado;
- si las exportaciones chinas de aluminio y los flujos comerciales globales continúan aumentando la oferta efectiva en el exterior;
- con qué rapidez se materializan la oferta de Oriente Medio, los reinicios de fundiciones en el extranjero y la nueva capacidad en Indonesia y otras regiones.
Si la demanda física mejora mientras la recuperación de la oferta es más lenta de lo esperado, los bajos inventarios podrían volver a dar soporte a los precios.
Si la demanda sigue débil y las expectativas de oferta continúan mejorando, el aluminio en el LME podría seguir deshaciendo parte de la prima acumulada durante el repunte anterior.
En general, el aluminio está pasando de una operatoria relativamente unidimensional basada en el riesgo de oferta a una fase más amplia de revalorización impulsada por las condiciones macro, la demanda física, la recuperación de la oferta y los flujos comerciales globales. Es probable que la volatilidad a corto plazo siga siendo elevada.