SMM 21 de agosto:
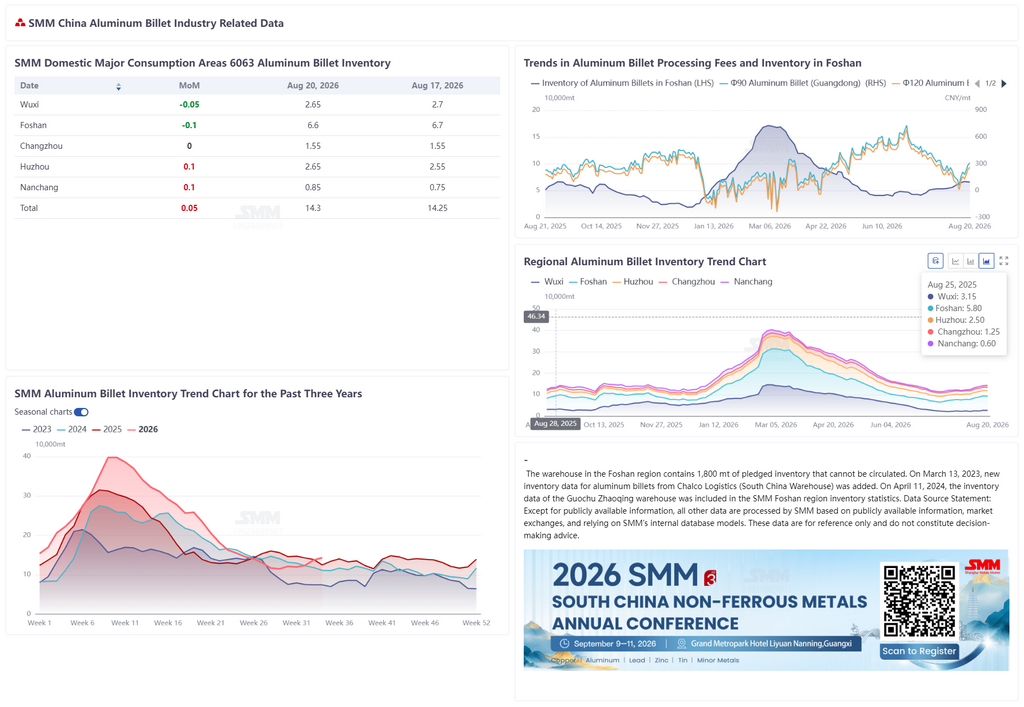
Según las estadísticas de SMM, hasta el 20 de agosto, el inventario de palanquilla de aluminio en las principales zonas de consumo de China registró 143.000 toneladas métricas, con un aumento de 500 toneladas métricas respecto al lunes pasado y de 6.000 toneladas métricas respecto al jueves pasado, manteniendo un ritmo de acumulación continuo. En comparación con el mismo período, el inventario total ha alcanzado el nivel más alto de los últimos cinco años. Desde la perspectiva de las salidas de almacén, las salidas de palanquilla de aluminio del 10 al 17 de agosto fueron de 30.300 toneladas métricas, un incremento de 2.800 toneladas métricas respecto a la semana anterior. La actividad de transacciones en el mercado mejoró ligeramente, pero se mantuvo en un nivel bajo para el año. La actual acumulación continua de inventario de palanquilla de aluminio se debe principalmente a factores tanto del lado de la oferta como de la demanda: por un lado, el consumo ha entrado en la temporada baja tradicional, y las compras downstream se basan principalmente en la demanda rígida, lo que dificulta absorber el crecimiento continuo del lado de la oferta; por otro lado, las tarifas de procesamiento altas anteriores impulsaron la recuperación continua de las tasas de operación en las plantas de palanquilla de aluminio, y la presión del lado de la oferta sigue apareciendo. Específicamente, el inventario en Foshan se mantuvo en un máximo periódico de 66.000 toneladas métricas, en Wuxi en 26.500 toneladas métricas, y Huzhou y Nanchang continuaron viendo una ligera acumulación de inventario. En comparación con la tendencia del mismo período en los últimos tres años, el promedio histórico para la semana 34 fue de aproximadamente 115.000 toneladas métricas, con el inventario actual significativamente por encima del promedio, continuando el patrón de exceso de oferta. Dado que la situación de oferta-demanda es difícil de revertir fundamentalmente, se espera que el inventario de palanquilla de aluminio mantenga una tendencia de acumulación la próxima semana, y se debe prestar atención a la recuperación del consumo en temporada baja downstream y a los cambios en las tasas de operación de las plantas de palanquilla de aluminio.
Durante la semana, el centro de los precios del aluminio retrocedió rápidamente. Los precios spot del aluminio SMM A00 cayeron de 24.120 yuanes/tm el jueves pasado a 23.600 yuanes/tm, con una caída acumulada de aproximadamente 520 yuanes/tm. En un contexto de caída significativa de los precios del aluminio, las tarifas de procesamiento de palanquilla de aluminio en varias regiones mostraron en general una tendencia a mantener precios firmes y al alza. Por región, en Foshan, la tarifa de procesamiento de palanquilla de aluminio φ90 se reportó en 310 yuanes/tm, φ120 en 260 yuanes/tm, un aumento de 150 yuanes/tm cada una respecto al jueves pasado; en Wuxi, la palanquilla de aluminio φ90 se reportó en 560 yuanes/tm, φ120 en 500 yuanes/tm, un aumento de 140/200 yuanes/tm respectivamente respecto al jueves pasado; en Nanchang, la palanquilla de aluminio φ90 se reportó en 450 yuanes/tm, φ120 en 400 yuanes/tm, un aumento de 250 yuanes/tm cada una respecto al jueves pasado. El significativo endurecimiento de las tarifas de procesamiento durante la semana se debió principalmente a dos factores: primero, el rápido retroceso de los precios del aluminio generó una fuerte disposición entre las plantas a mantener los precios firmes basándose en el inventario de materias primas de alto costo anterior; segundo, bajo la continua presión de entrega del lado de la oferta, las tarifas de procesamiento se vieron forzadas a aumentar para mantener márgenes de envío razonables. Cabe destacar que la magnitud del aumento de las tarifas de procesamiento fue significativamente mayor que la caída de los precios del aluminio, lo que refleja que los proveedores actuales tienen un poder de negociación relativamente débil, pero la aceptación por parte de los clientes aguas abajo de tarifas altas aún está por verse; la sostenibilidad de la tendencia de las tarifas de procesamiento depende de si los precios del aluminio pueden estabilizarse y de la solidez de la absorción real de la demanda aguas abajo. Posteriormente, se debe prestar atención a las situaciones de entrega por región y a los cambios en las tasas de operación aguas abajo.