Lượng giao quặng mỏ tăng nhưng lịch trình vận chuyển quyết định thời điểm hàng đến
CMOC sản xuất 34.389 tấn coban trong quý 3 và bán ra ngoài 6.934 tấn, vượt mức bán 5.727 tấn của nửa đầu năm. Dù vậy, lượng bán hàng quý chỉ bằng khoảng một phần năm sản lượng. Việc đồng sản xuất đồng và coban đã tạo ra nhịp độ sản xuất và bán hàng khác nhau: doanh thu đồng đạt 52,417 tỷ NDT trong tháng 1–9 hỗ trợ hoạt động khai thác mỏ, trong khi các lô hàng coban tuân theo hạn ngạch và doanh thu bán hàng được ghi nhận khi giao hàng.
Glencore đã điều chỉnh sớm hơn trong chuỗi chế biến. Để ưu tiên sản lượng đồng, công ty giữ lại nhiều coban hơn trong dung dịch, khiến sản lượng coban tự khai thác giảm xuống còn 3.500 tấn trong quý 3, giảm 900 tấn so với quý 2. CMOC đã có coban sản xuất sẵn chờ vận chuyển; Glencore vẫn cần thu hồi và chế biến lượng coban đang giữ trong dung dịch. Đối với người mua Trung Quốc, hai nguồn nguyên liệu này do đó có thời gian hàng đến khác nhau.
Sự khác biệt tương tự cũng áp dụng cho công suất mới. CMOC dự kiến đưa vào vận hành KFM Giai đoạn II vào năm 2027, với công suất đồng bổ sung được công bố khoảng 100.000 tấn mỗi năm. Lượng nguyên liệu coban đến các nhà tinh luyện Trung Quốc sẽ phụ thuộc vào kế hoạch thu hồi của mỏ và các lô hàng thực tế.
Giá coban giảm siết chặt biên lợi nhuận tinh luyện
Khi lượng giao quặng mỏ tăng tốc, các nhà máy hạ nguồn vẫn đang tiêu thụ dần nguyên liệu thô. Đến tháng 10, giá trung bình tháng của coban kim loại và coban sunfat đều thấp hơn mức cùng kỳ năm trước. Các đơn hàng mới được định giá thấp hơn, trong khi nguyên liệu hiện có tiếp tục được hạch toán chi phí theo giá mua. Khoảng cách thời gian này thể hiện trước tiên trong lợi nhuận quý của các nhà tinh luyện.
01 Giá trung bình tháng các sản phẩm coban (10.000 NDT/tấn)
|
|
|
|
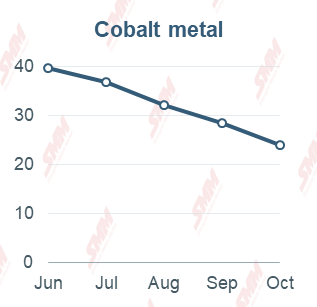
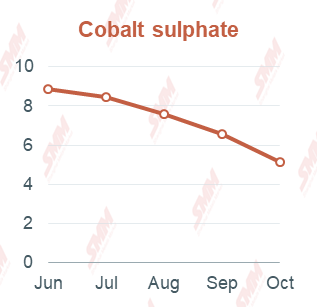
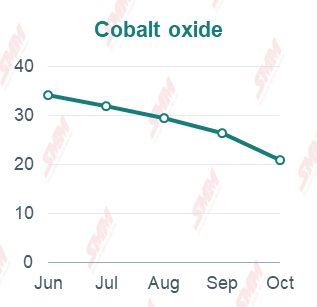
Hình 1. Giá trung bình tháng thực tế, tháng 6–10 năm 2026. Mỗi biểu đồ sử dụng thang đo dọc riêng. Nguồn: SMM.
Nguyên liệu mới rẻ hơn mang lại sự nhẹ nhõm sau khi hàng tồn kho cũ chịu tổn thất
Lợi nhuận ròng thuộc về cổ đông của Huayou Cobalt tăng 2,23% so với cùng kỳ năm trước trong tháng 1–9. Tuy nhiên, lợi nhuận quý 3 đạt 803 triệu NDT, chưa bằng một nửa mức trung bình quý nửa đầu năm là 1,754 tỷ NDT. Công ty cho biết nguyên nhân là do biến động giá kim loại và giá các vật liệu phụ trợ như lưu huỳnh tăng cao. Giá bán kim loại giảm và chi phí đầu vào cho các quy trình như ngâm chiết axit tăng đã siết chặt biên lợi nhuận tinh luyện từ cả hai phía.
Áp lực trực tiếp hơn đến từ hàng tồn kho tại Tengyuan Cobalt. Sản lượng và giá bán đồng tăng đã nâng doanh thu chín tháng lên 66,43%, nhưng công ty chuyển từ mức lợi nhuận quý trung bình 441 triệu NDT trong nửa đầu năm sang khoản lỗ quý 3 là 266 triệu NDT. Hàng tồn kho ròng của tập đoàn cuối tháng 9 cao hơn đầu năm 1,029 tỷ NDT. Tổn thất suy giảm tài sản chín tháng lên tới 580 triệu NDT, chủ yếu từ việc giảm giá trị hàng tồn kho. Lợi ích của nguyên liệu rẻ hơn sẽ xuất hiện khi các đơn hàng mới được giao; hàng tồn kho cũ chịu tổn thất trước tiên.
02 Lợi nhuận ròng thuộc về cổ đông của các nhà tinh luyện (100 triệu NDT)
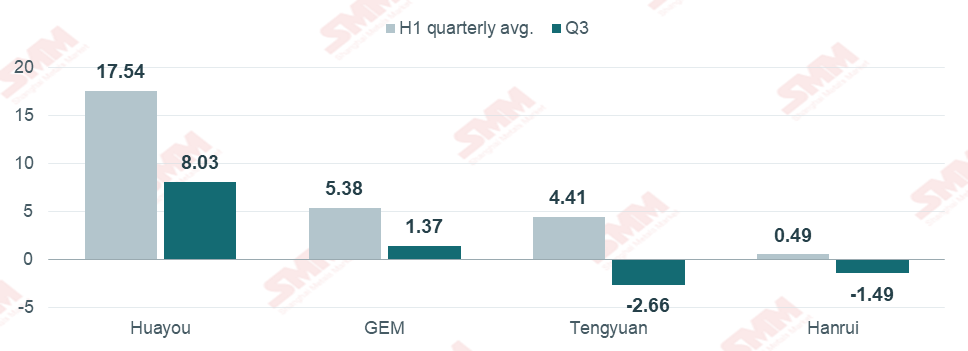
Hình 2. Trung bình quý nửa đầu năm bằng lợi nhuận ròng thuộc về cổ đông nửa đầu năm chia cho hai. Nguồn: báo cáo quý 3 của công ty và tính toán từ kết quả lũy kế.
Các khoản lãi lỗ bất thường cũng làm gia tăng khoảng cách giữa các công ty. Lợi nhuận ròng thuộc về cổ đông chín tháng của GEM tăng 9,40%, nhờ lãi từ thanh lý tài sản, trong khi lợi nhuận loại trừ các khoản bất thường giảm 29,34%. Hanrui Cobalt báo cáo khoản lỗ ròng thuộc về cổ đông là 51 triệu NDT, do tổn thất định giá tài sản tài chính; loại trừ các khoản bất thường, công ty vẫn kiếm được 15 triệu NDT trong chín tháng. Tuy nhiên, chỉ tính riêng quý 3, Hanrui cũng ghi nhận khoản lỗ trên cơ sở điều chỉnh đó.
Trong tháng 10, hệ số định giá mà các nhà tái chế trả cho black mass giảm cùng với giá muối coban. Khảo sát của SMM cho thấy hầu hết các điều chỉnh hệ số diễn ra vào cuối tháng, sau khi giá muối đã giảm. Trong khoảng thời gian xen giữa, black mass mua theo hệ số trước đó đang được chế biến thành muối coban bán với giá thị trường thấp hơn. Độ trễ này giải thích tại sao các công ty nắm giữ hàng tồn kho đắt đỏ vẫn đối mặt với áp lực suy giảm giá trị ngay cả khi giá chào nguyên liệu giảm.
Suy giảm tài sản ảnh hưởng đến lợi nhuận trong khi hàng tồn kho và điều khoản thanh toán chiếm dụng tiền mặt
Huayou, Tengyuan và CNGR ghi nhận tổn thất suy giảm tài sản lần lượt là 1,296 tỷ NDT, 580 triệu NDT và 340 triệu NDT trong tháng 1–9. Các khoản trích lập này làm giảm giá trị ghi sổ của tài sản mà không có khoản chi tiền mặt tương ứng khi được ghi nhận. Dòng tiền hoạt động kể một phần khác của câu chuyện: dòng tiền vào ròng của GEM giảm 45,25% so với cùng kỳ năm trước, chủ yếu do công ty tăng dự trữ quặng niken, theo công ty cho biết. Dòng tiền vào ròng của CMOC giảm 15,08% do dòng tiền ra ròng từ hoạt động kinh doanh kim loại cơ bản tăng.
Đối với các nhà sản xuất vật liệu, nhiều tiền mặt hơn bị chiếm dụng trong nguyên liệu và tín dụng khách hàng. Easpring kiếm được 643 triệu NDT trong chín tháng đầu năm nhưng ghi nhận dòng tiền hoạt động ròng âm 150 triệu NDT. Các khoản phải thu và hàng tồn kho của công ty cuối tháng 9 tăng 3,273 tỷ NDT và 1,807 tỷ NDT so với đầu năm. CNGR tạo ra 2,490 tỷ NDT tiền mặt hoạt động, cao hơn lợi nhuận ròng thuộc về cổ đông là 1,805 tỷ NDT. Zhenhua New Material tạo ra 170 triệu NDT tiền mặt hoạt động dù lỗ 284 triệu NDT; các khoản phải trả bằng thương phiếu tăng từ 460 triệu NDT lên 931 triệu NDT, trì hoãn một số khoản thanh toán mua hàng cho đến khi thương phiếu đáo hạn.
So sánh tài chính của một số công ty Trung Quốc được chọn
Đơn vị: 100 triệu NDT. 9T nghĩa là tháng 1–9 năm 2026. Tổn thất suy giảm tài sản là các khoản trích lập hợp nhất, được thể hiện dưới dạng số dương và loại trừ tổn thất suy giảm tín dụng. LN nghĩa là lợi nhuận ròng thuộc về cổ đông; DTHĐ nghĩa là dòng tiền hoạt động ròng.
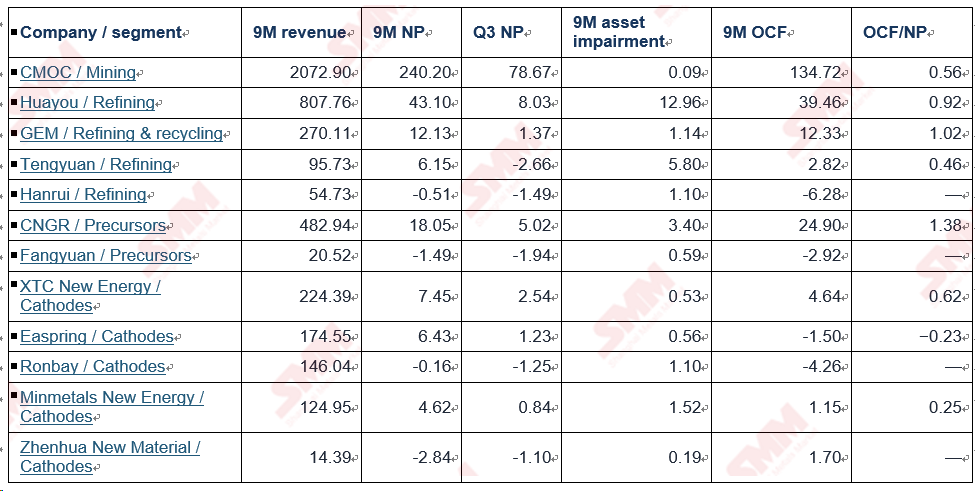
Nguồn: báo cáo quý 3 năm 2026 của công ty. Số liệu suy giảm tài sản bao phủ toàn bộ tập đoàn hợp nhất, bao gồm cả mảng coban và các mảng kinh doanh khác.
DTHĐ/LN là dòng tiền hoạt động ròng chín tháng chia cho lợi nhuận ròng thuộc về cổ đông, được biểu thị dưới dạng bội số. Dấu gạch ngang cho biết lợi nhuận ròng thuộc về cổ đông âm.
Cơ cấu sản phẩm quyết định cách đơn hàng vật liệu chuyển thành nhu cầu coban
Thời điểm các nhà sản xuất muối coban có thể bán hết hàng tồn kho phụ thuộc vào các đơn hàng đến các nhà máy vật liệu. Sản lượng cathode ba thành phần của Trung Quốc tăng nhẹ trong quý 3, với mức tăng trưởng tập trung vào các sản phẩm dòng 9 hàm lượng niken cao; tổng sản lượng các cấp khác giảm. Dòng 9 sử dụng ít coban hơn trên mỗi tấn, hạn chế mức tăng đối với việc mua coban sunfat. Đến tháng 10, lịch sản xuất của cả tiền chất và cathode ba thành phần tại Trung Quốc đều giảm so với tháng trước.
CNGR tăng doanh số bán vật liệu pin và kim loại năng lượng mới. Lợi nhuận ròng thuộc về cổ đông quý 3 tăng 32,19% so với cùng kỳ năm trước lên 502 triệu NDT, thấp hơn mức trung bình quý nửa đầu năm là 651 triệu NDT. Lượng xuất xưởng tiền chất ba thành phần hàm lượng niken cao của Fangyuan tăng quý thứ ba liên tiếp, nhưng lượng xuất xưởng coban sunfat chịu áp lực trong quý 3. Biên lợi nhuận thu hẹp trên các sản phẩm chính, giảm giá trị hàng tồn kho và tổn thất giá trị hợp lý dẫn đến khoản lỗ quý là 194 triệu NDT, xóa sạch lợi nhuận tích lũy trong nửa đầu năm.
Các nhà sản xuất cathode cũng báo cáo kết quả lợi nhuận khác nhau khi sản lượng tăng. Sản lượng bán sản phẩm chính của Ronbay tăng 78% so với cùng kỳ năm trước trong quý 3, nhưng nguyên liệu rẻ hơn làm giảm lợi nhuận gộp trên mỗi tấn và chi phí hoạt động ở nước ngoài tăng, dẫn đến khoản lỗ quý là 125 triệu NDT. Tại Minmetals New Energy, nhiều đơn hàng hơn nâng cao tỷ lệ sử dụng công suất và phân bổ chi phí cố định trên cơ sở sản lượng lớn hơn, tạo ra lợi nhuận ròng thuộc về cổ đông quý 3 là 84 triệu NDT.
03 Lợi nhuận ròng thuộc về cổ đông của các nhà sản xuất vật liệu ba thành phần (100 triệu NDT)
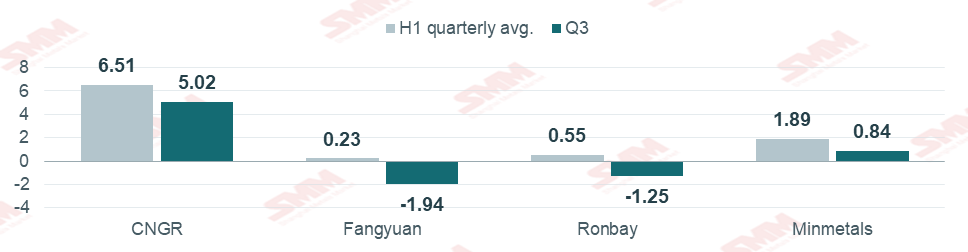
Hình 3. Số liệu tập đoàn hợp nhất. Trung bình quý nửa đầu năm bằng lợi nhuận ròng thuộc về cổ đông nửa đầu năm chia cho hai. Nguồn: báo cáo quý 3 của bốn công ty.
Cắt giảm sản lượng LCO làm chậm việc mua oxit coban
Doanh số của XTC New Energy minh họa thêm tác động của cơ cấu sản phẩm. Doanh số cathode chín tháng tăng 6,25%: cathode cho pin năng lượng tăng 19% lên 63.100 tấn, trong khi doanh số lithium coban oxit (LCO) giảm 8% xuống 43.100 tấn. Đối với các nhà sản xuất oxit coban (Co3O4), đơn hàng LCO là động lực nhu cầu trực tiếp. Lịch sản xuất LCO của Trung Quốc lại giảm trong tháng 10. Mức tiêu thụ nguyên liệu hàng ngày giảm nhanh hơn hàng tồn kho, đẩy số ngày tồn kho tăng tháng thứ hai liên tiếp.
04 Sản lượng cathode ba thành phần và LCO (tấn)
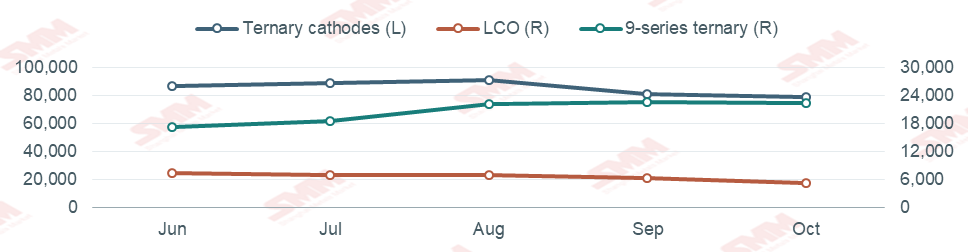
Hình 4. Sản lượng tháng thực tế, tháng 6–10 năm 2026. Trục trái: tổng cathode ba thành phần. Trục phải: LCO và cathode ba thành phần dòng 9. Cả hai trục đều tính bằng tấn. Dòng 9 được bao gồm trong tổng sản lượng ba thành phần. Nguồn: SMM.
Việc giao hàng theo hợp đồng sẽ cung cấp tín hiệu đầu tiên về việc bổ sung hàng tồn kho quý 4
Lượng hàng tồn kho giảm thường sẽ thúc đẩy việc bổ sung. Lần này, việc cắt giảm sản xuất LCO đã khiến nguyên liệu còn lại dùng được lâu hơn. Khảo sát của SMM cho thấy một số nhà sản xuất vẫn còn nguyên liệu phải nhận theo các hợp đồng dài hạn đã ký trước đó. Ngay cả khi các nhà sản xuất oxit coban cắt giảm sản lượng và hạ giá chào, người mua hạ nguồn có thể chờ đơn hàng chắc chắn hơn trước khi nhận hàng. Giao dịch giao ngay vẫn trầm lắng.
05 Hàng tồn kho oxit coban hạ nguồn và số ngày tồn kho
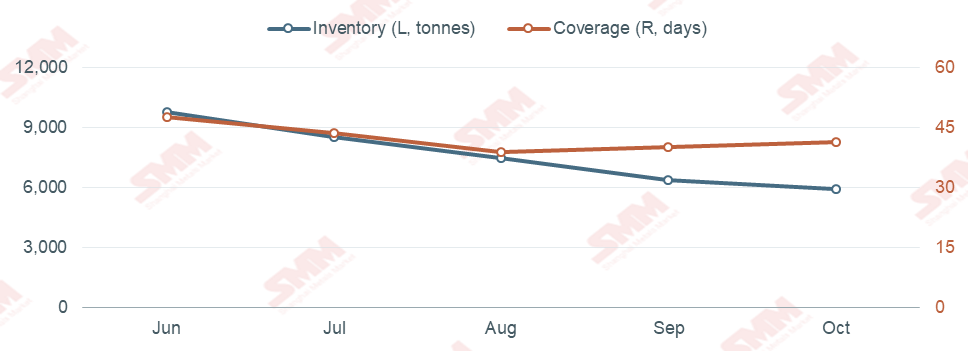
Hình 5. Hàng tồn kho và số ngày tồn kho thực tế, tháng 6–10 năm 2026. Trục trái: tấn. Trục phải: ngày. Số ngày tồn kho theo phương pháp khảo sát của SMM đối với các nhà sản xuất cathode hạ nguồn. Nguồn: SMM.
LCO điện áp cao là một lĩnh vực cần theo dõi về nhu cầu mạnh hơn. Báo cáo giữa năm của XTC New Energy cho biết sản phẩm 4,53V của công ty đã bước vào sản xuất hàng loạt, trong khi các sản phẩm 4,55V và 4,58V vẫn đang trong quá trình phát triển. Đối với các nhà cung cấp nguyên liệu, mức tiêu thụ bổ sung sẽ theo sau các đơn hàng khối lượng bền vững đối với các cấp đã được thương mại hóa.
Chúng tôi đang theo dõi hai mô hình mua hàng trong quý 4. Nếu đơn hàng pin tiêu dùng thúc đẩy các nhà máy LCO nâng lịch sản xuất, số ngày tồn kho nguyên liệu sẽ rút ngắn trước tiên, sau đó có thể là sự tăng tốc trong việc giao hàng theo hợp đồng dài hạn. Trong pin năng lượng, sự phục hồi của lượng xuất xưởng vật liệu ba thành phần sẽ mang lại mức tăng nhỏ hơn cho nhu cầu coban sunfat nếu các đơn hàng mới vẫn tập trung vào các cấp hàm lượng niken cao. Lượng mua thực tế của các nhà sản xuất tiền chất từ các nhà cung cấp bên ngoài sẽ giúp xác định quy mô của nhu cầu đó.