Một tiền đề bị bỏ qua
Hầu hết những người theo dõi lưu huỳnh và axit sunfuric đều coi lưu huỳnh là “nguyên liệu thô đầu nguồn” và nhìn nhận giá axit qua lăng kính chuyển chi phí. Tiền đề đó không còn đúng tại thị trường Trung Quốc, nơi axit luyện kim — một sản phẩm phụ — chiếm hơn một nửa nguồn cung.
Axit sunfuric có hai nguồn cung với logic chi phí trái ngược nhau. Axit lưu huỳnh là “mua và đốt” — chi phí biến động theo giá lưu huỳnh, một đường cong chi phí co giãn. Axit luyện kim là sản phẩm phụ của quá trình luyện đồng, kẽm và niken; chi phí biên gần bằng không, và logic định giá không phải là thu hồi chi phí mà là giải phóng tồn kho và không làm gián đoạn kim loại chính. Cộng thêm giá thị trường, ba yếu tố này tạo thành một tam giác — và giá luôn được quyết định bởi bên nào là nhà cung cấp biên.
Ai là nhà cung cấp biên phụ thuộc vào vị trí của giá lưu huỳnh.
Điều này giải thích mọi động thái tưởng chừng mâu thuẫn: tại sao giá axit ở Trung Quốc có thể giữ vững trong khi giá lưu huỳnh giảm, và tại sao giá axit quốc tế luôn bám theo giá lưu huỳnh.
I. Giá lưu huỳnh là một “công tắc”
Hãy coi giá lưu huỳnh như một công tắc, logic sẽ trở nên rõ ràng.
Ở mức cao, công tắc tắt. Khi lưu huỳnh đắt đỏ, axit lưu huỳnh có chi phí cao hơn nhiều so với axit luyện kim. Axit luyện kim là nhà cung cấp biên, và giá axit được quyết định bởi các đợt bảo trì, tồn kho và cung cầu khu vực — giá lưu huỳnh gần như không ảnh hưởng. Đây từng là chuẩn mực của Trung Quốc: lưu huỳnh giảm nhiều tháng trong khi axit luyện kim đứng yên.
Dưới một ngưỡng nhất định, công tắc bật. Một khi giá lưu huỳnh phá vỡ mức tới hạn, đường cong chi phí axit lưu huỳnh tụt xuống dưới axit luyện kim, giành lại vị thế nhà cung cấp biên và neo giá axit đi xuống. Ngưỡng đó chính là điểm giao nhau chi phí giữa axit lưu huỳnh và axit luyện kim.
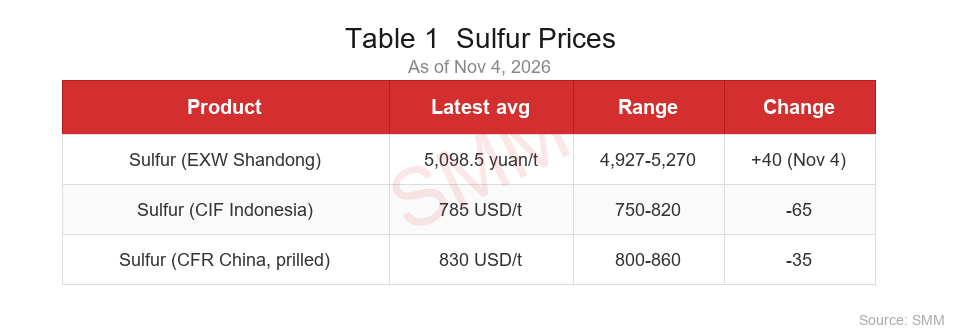
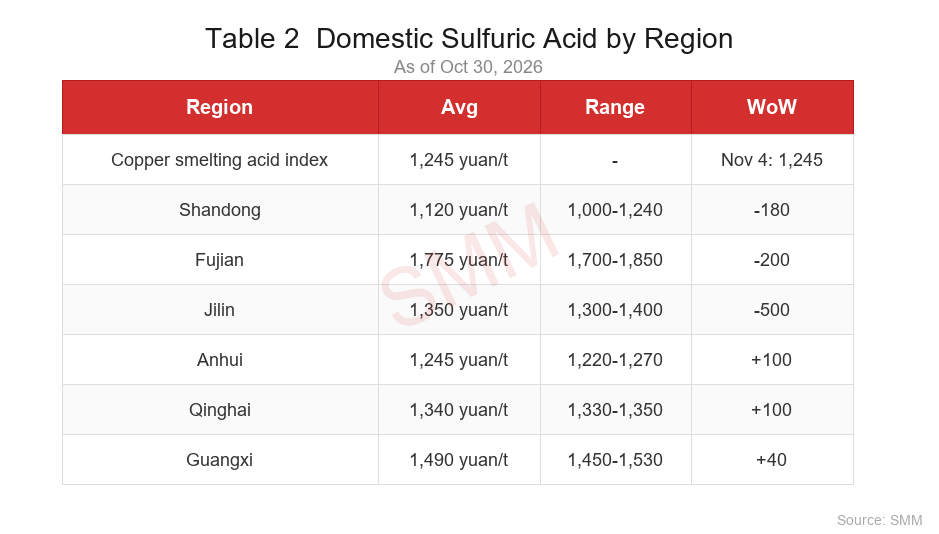
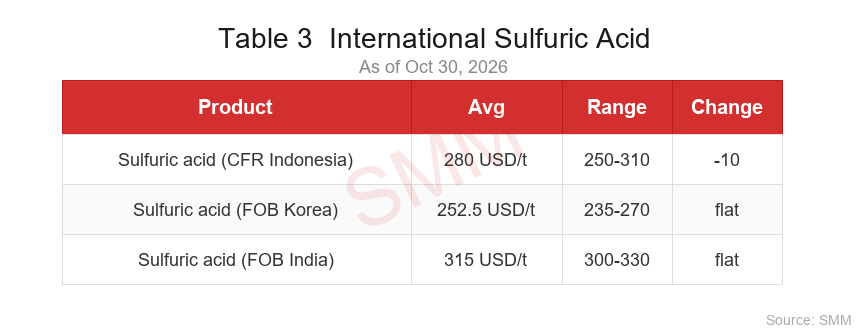
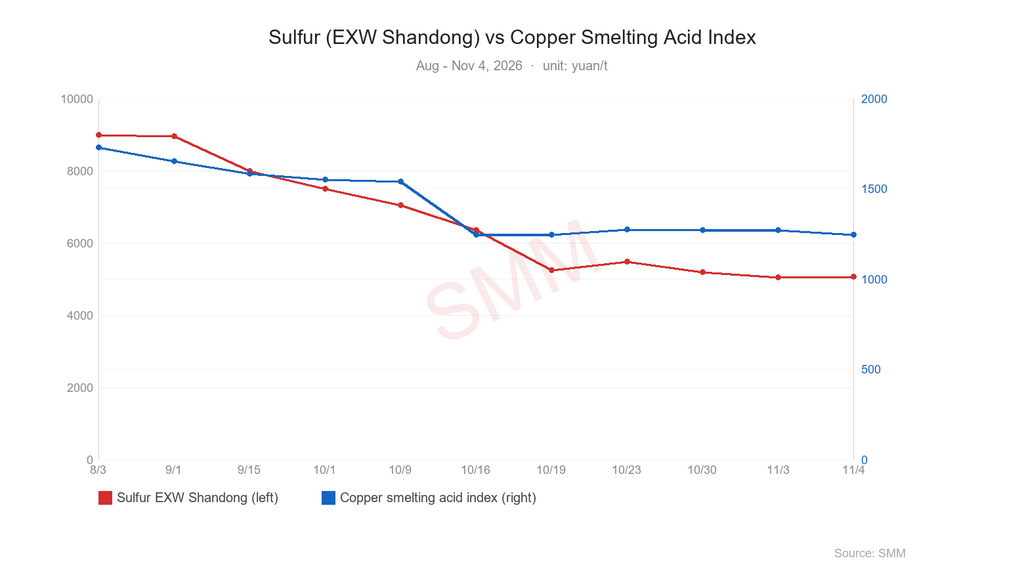
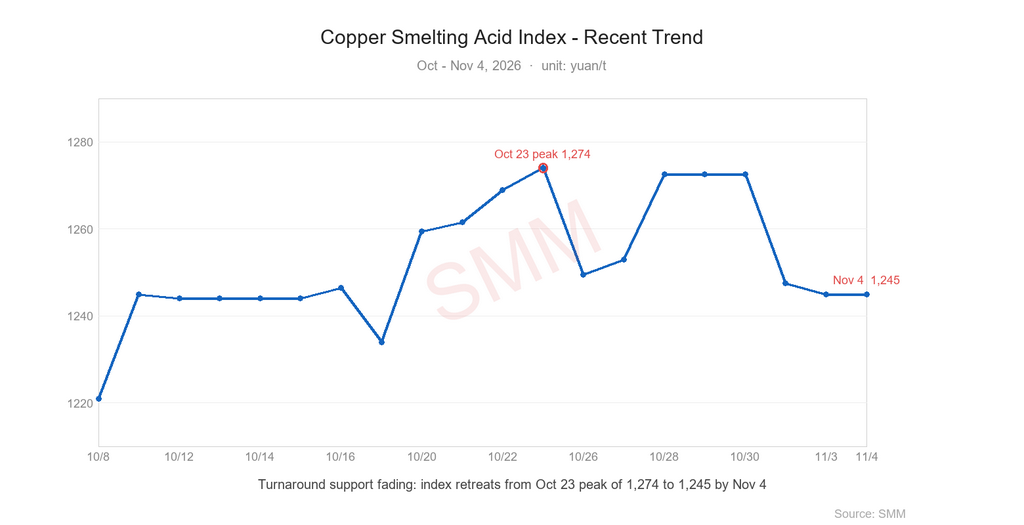
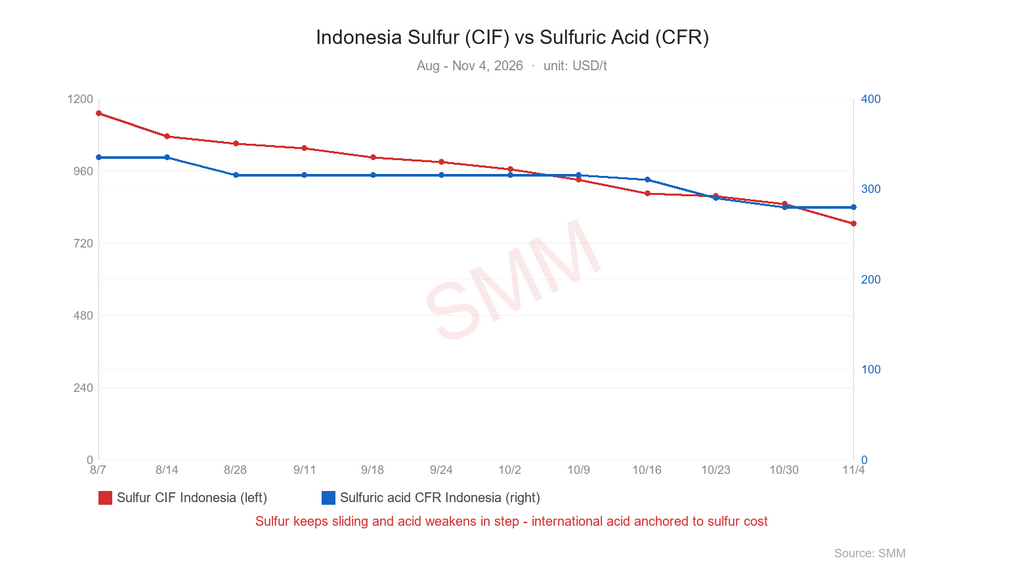
Đợt sụp đổ của giá lưu huỳnh lần này, về bản chất, là giá lưu huỳnh vượt qua điểm đó — chuyển từ một “biến số trơ” trở lại thành một “biến số chủ động.” Dữ liệu SMM xác nhận sự chuyển đổi: tính đến ngày 4 tháng 11, lưu huỳnh CIF Indonesia giảm nhanh xuống 785 USD/tấn, chỉ số axit luyện đồng rút lui từ đỉnh ngày 23 tháng 10 là 1.274 xuống 1.245, và axit quốc tế đồng loạt suy yếu. (Xem Bảng 1–3, Hình 1–3.)
II. Ba cách để đọc nó
Cách một: nhìn vào chênh lệch, không nhìn vào điểm. Quy đổi lưu huỳnh (EXW Sơn Đông) thành chi phí axit lý thuyết trên mỗi tấn bằng hệ số quy đổi 0,33, sau đó trừ giá axit luyện kim địa phương để có được “chênh lệch chi phí”. Tốc độ thu hẹp của chênh lệch này quan trọng hơn mức giảm tuyệt đối của lưu huỳnh — chênh lệch rộng nghĩa là việc chuyển đổi vẫn chưa diễn ra; chênh lệch thu hẹp nhanh nghĩa là axit lưu huỳnh đang chiếm thị phần của axit luyện kim và giá khu vực sẽ giảm trước; chênh lệch âm nghĩa là giá axit bị khóa vào đường cong chi phí axit lưu huỳnh.
Vòng này chính là giai đoạn “thu hẹp nhanh”: trong khi chỉ số axit luyện kim thoái lui, các khu vực nhiều lưu huỳnh như Sơn Đông, Phúc Kiến và Cát Lâm giảm sớm hơn và mạnh hơn (Cát Lâm giảm 500 nhân dân tệ/tấn chỉ trong một tuần). Sự “ổn định” của chỉ số là kết quả của hỗ trợ bảo trì; sự “suy giảm” của các khu vực mới là tín hiệu thực sự của việc lưu huỳnh phá vỡ ngưỡng.
Cách hai: chia tách thị trường, rồi định hướng truyền dẫn. Cùng một mức giảm lưu huỳnh có ý nghĩa trái ngược với các thị trường khác nhau. Tại Trung Quốc, axit lưu huỳnh rẻ hơn chèn ép thị phần của axit luyện kim, khiến nó chịu áp lực kép từ nhu cầu yếu và sự thay thế, trong khi doanh thu sản phẩm phụ giảm làm trầm trọng thêm khoản lỗ TC âm của luyện đồng — SMM ước tính khoản lỗ luyện kim giao ngay tháng 11 đối với tinh quặng đồng có thể nới rộng lên khoảng 6.500 nhân dân tệ/tấn. Trên thế giới, các nhà máy niken và đồng HPAL của Indonesia là những bên tiêu thụ axit ròng, nên axit rẻ hơn trực tiếp hạ chi phí của họ. Lưu huỳnh giảm là cơn gió ngược đối với luyện kim tại Trung Quốc, là cơn gió thuận ở nước ngoài.
Cách ba: tìm điểm neo, quay về chi phí. Indonesia là thị trường duy nhất nhập khẩu cả lưu huỳnh và axit ở quy mô lớn và đặt chúng cạnh tranh với nhau — “phòng thí nghiệm” tốt nhất để đọc giá axit quốc tế. Ở đó, người mua luôn cân nhắc một câu hỏi: mua lưu huỳnh rồi sản xuất axit, hay mua axit trực tiếp? Khi chi phí sản xuất axit hàm ý từ lưu huỳnh (CIF Indonesia 785 đô la Mỹ/tấn) chênh lệch so với axit nhập khẩu (CFR Indonesia 280 đô la Mỹ/tấn), hành vi mua hàng của thị trường kéo chúng trở lại trạng thái cân bằng — khiến giá lưu huỳnh trở thành điểm neo ngầm cho axit quốc tế. Theo dõi chênh lệch giữa “chi phí axit lý thuyết và giá CFR axit” của Indonesia: chênh lệch càng rộng, lực kéo axit về phía lưu huỳnh càng mạnh.
III. Kết luận
Ba phương pháp quy về một khung duy nhất: theo dõi chênh lệch để biết công tắc đã bật hay chưa; phân tách thị trường để định hướng nhận định trước khi viết; tìm điểm neo để đọc sự hội tụ so với chi phí.
Lưu huỳnh không phải là “thượng nguồn” của axit sunfuric; nó là “công tắc” định giá axit. Bằng cách thay đổi danh tính của nhà cung cấp biên, nó quyết định axit được định giá theo chi phí hay theo giải phóng hàng. Hiểu được công tắc, bạn sẽ hiểu hai cách axit trong nước và quốc tế phản ứng với lưu huỳnh — và bạn có thể xác định hướng thực sự của giá axit trong mỗi biến động của lưu huỳnh.