Ngày 2 tháng 11, công ty nghiên cứu Hàn Quốc SNE Research công bố dữ liệu lắp đặt mới nhất, cho thấy lượng lắp đặt pin điện toàn cầu đạt 994,5 GWh trong ba quý đầu năm 2026, tăng 19,7% so với 830,7 GWh cùng kỳ năm ngoái.
Chỉ riêng tháng 9, lượng lắp đặt đạt 145,1 GWh, mức cao kỷ lục theo tháng, tăng 15,8% so với cùng kỳ năm trước. Trong bối cảnh thị trường toàn cầu tiếp tục mở rộng, cục diện cạnh tranh của ngành pin điện đang phân hóa rõ rệt, các công ty pin Trung Quốc tiếp tục thăng tiến trong khi các ông lớn Nhật Bản và Hàn Quốc đồng loạt chịu áp lực.
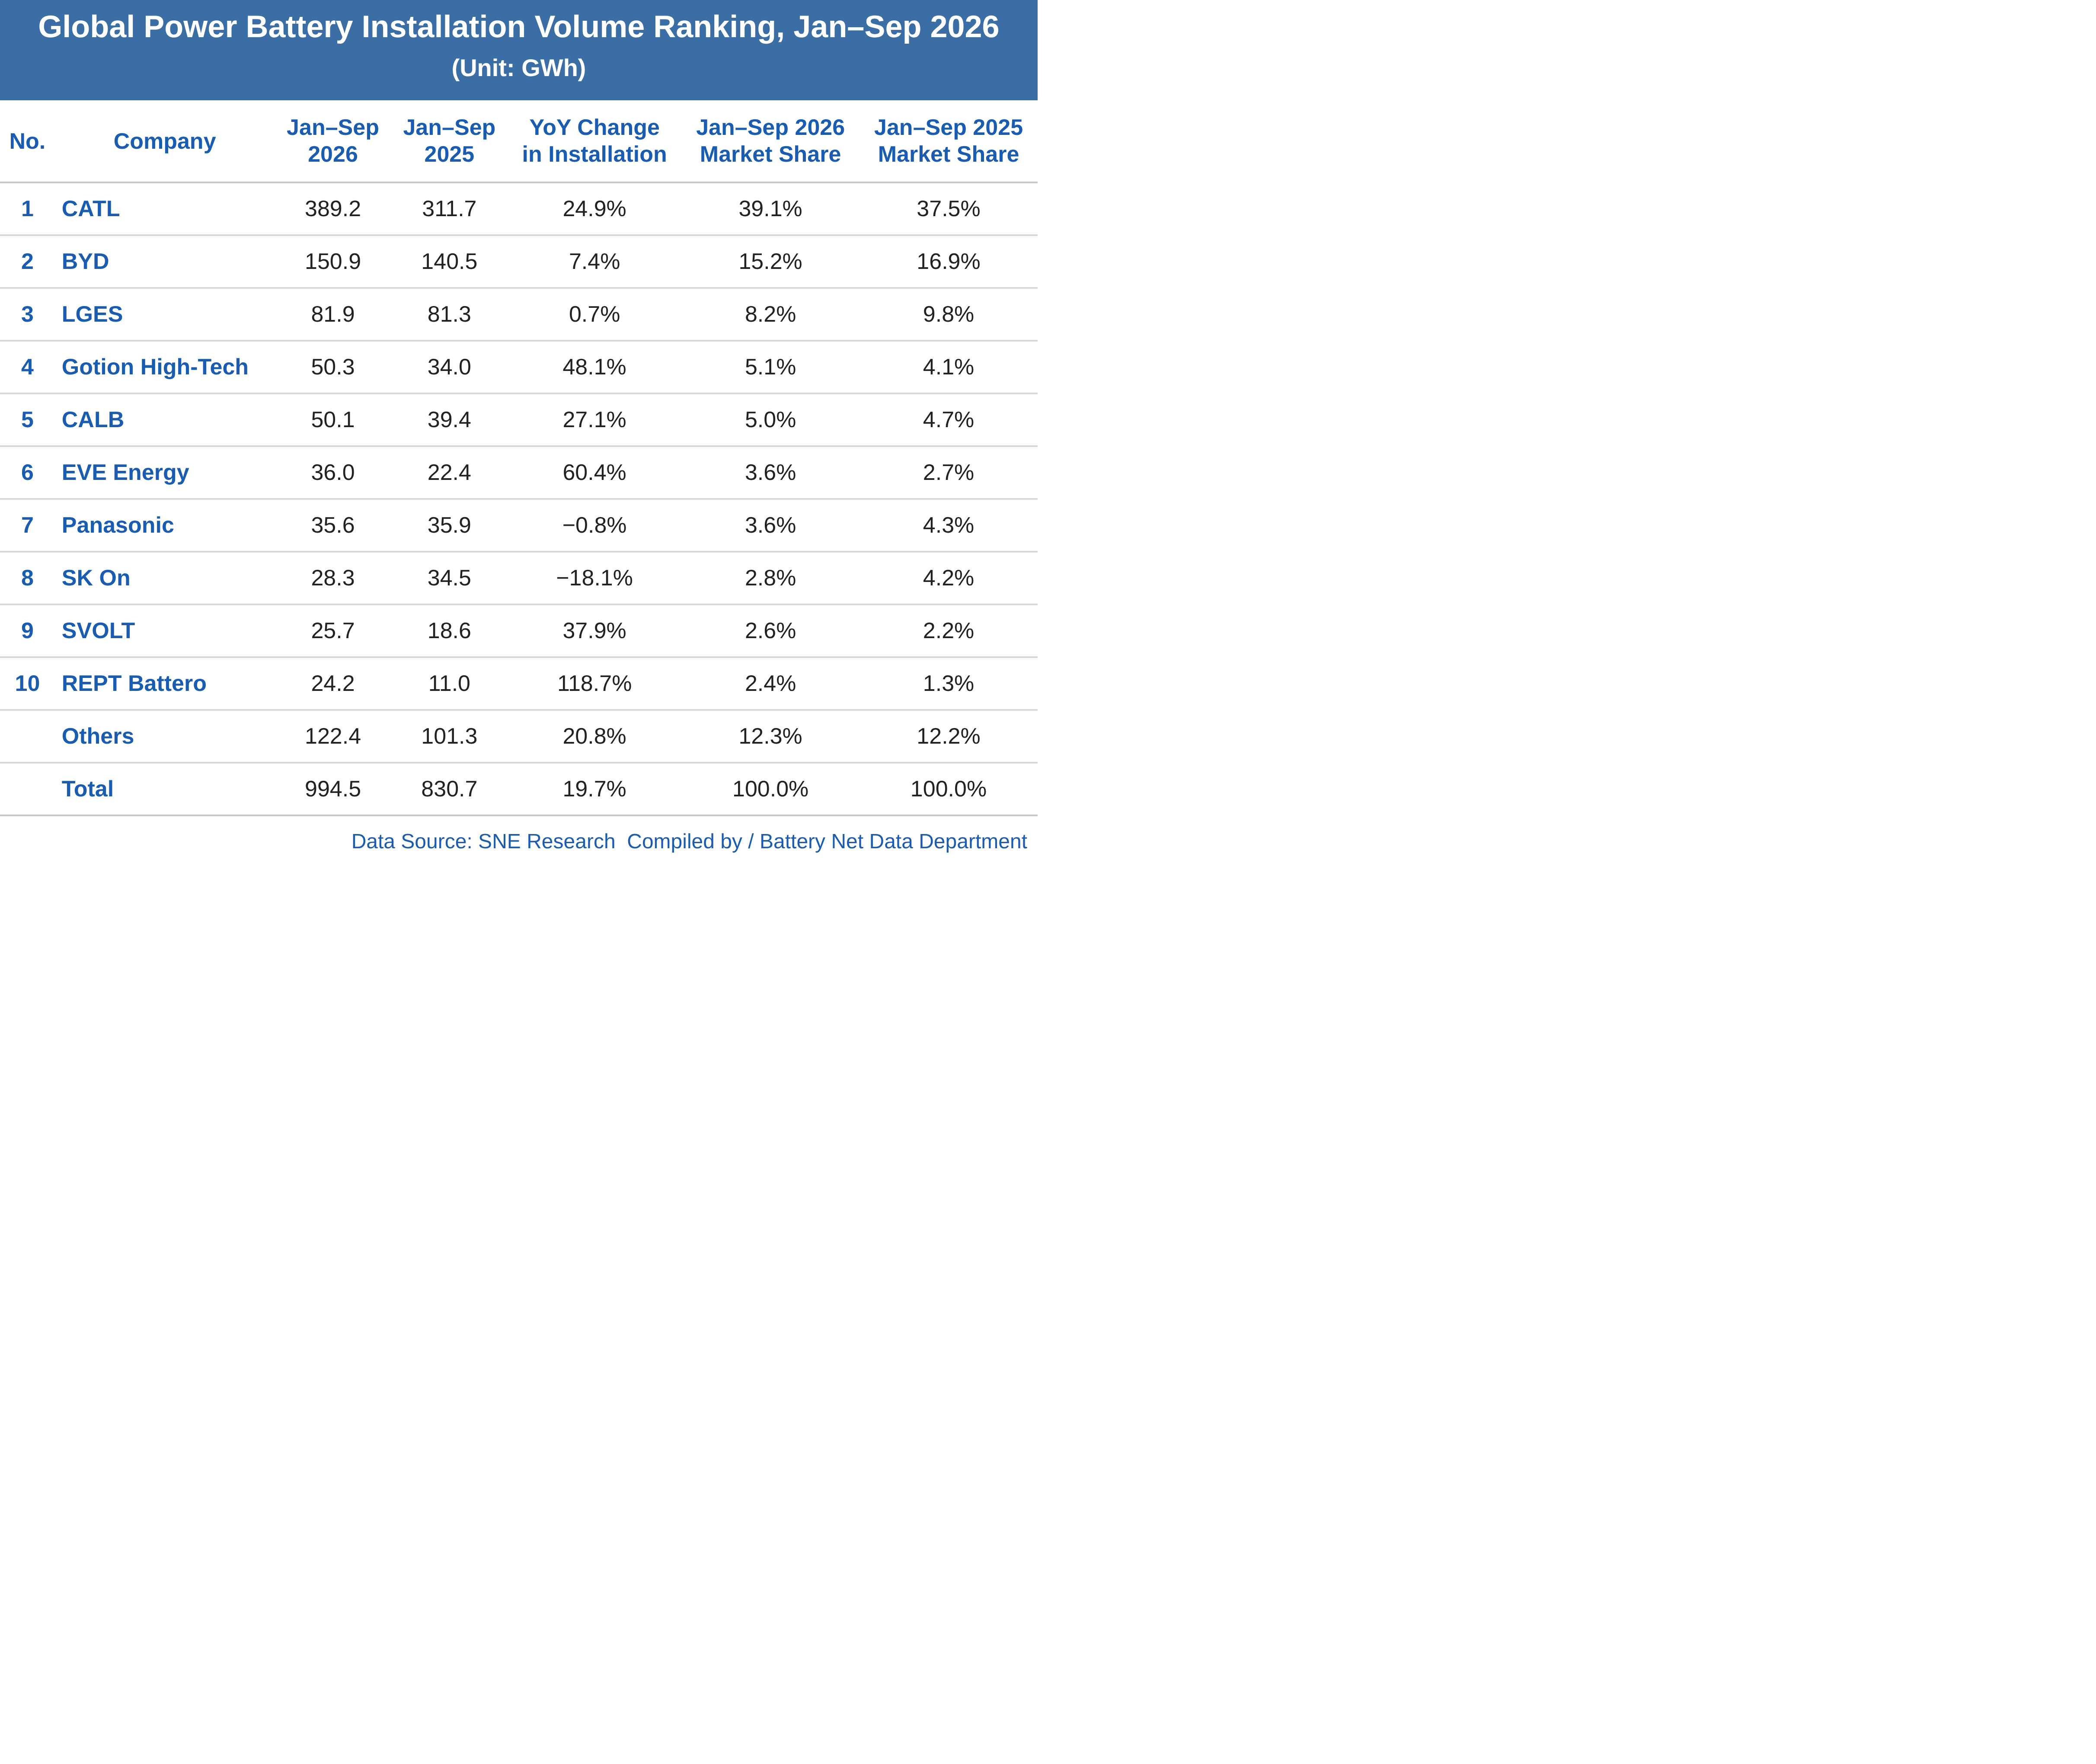
Về mức thay đổi so với cùng kỳ của lượng lắp đặt, trong top 10 công ty lắp đặt pin điện toàn cầu ba quý đầu năm 2026, SK On và Panasonic ghi nhận mức giảm lần lượt 18,1% và 0,8% so với cùng kỳ, trong khi tám công ty còn lại đều đạt tăng trưởng so với cùng kỳ. REPT Battero duy trì mức tăng trưởng ba chữ số 118,7% trong ba quý đầu năm, là công ty duy nhất trong top 10 có tốc độ tăng trưởng tăng hơn gấp đôi.
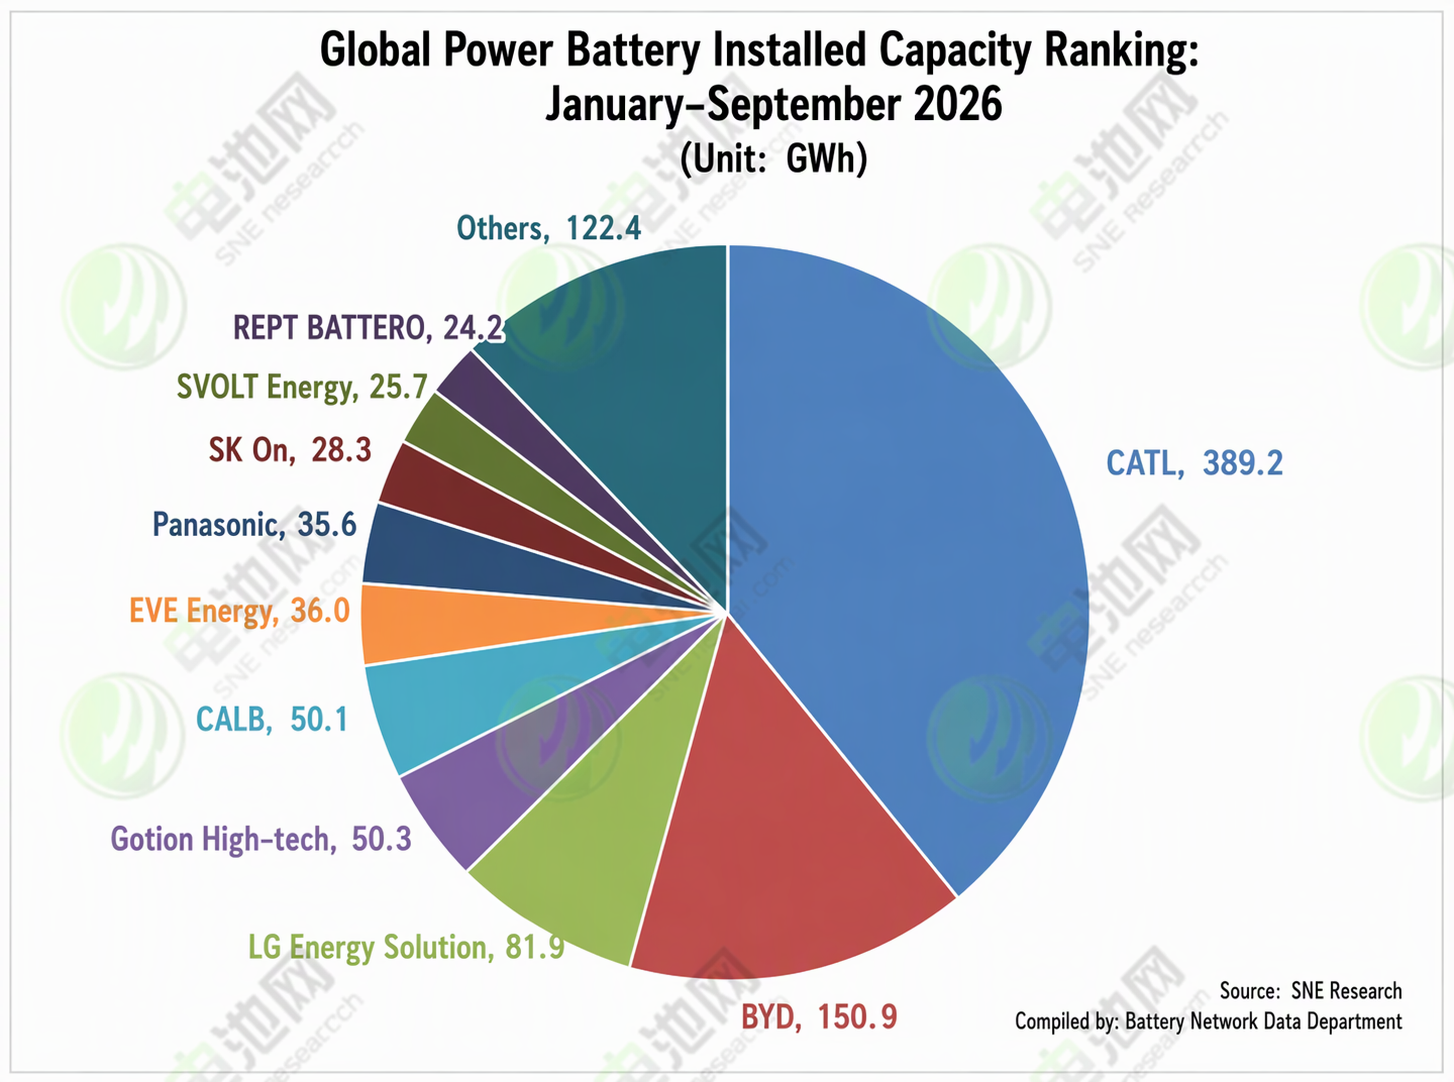
Về thị phần, so với cùng kỳ năm 2025, trong top 10 công ty lắp đặt pin điện toàn cầu ba quý đầu năm 2026, CATL, Gotion High-tech, CALB, EVE, SVOLT và REPT Battero đạt mức tăng trưởng dương so với cùng kỳ, trong khi BYD, LG Energy Solution, Panasonic và SK On ghi nhận mức giảm ở các mức độ khác nhau.
Về thay đổi thứ hạng, so với tháng 1-8 năm 2026, trong top 10 công ty lắp đặt pin điện toàn cầu ba quý đầu năm, Gotion High-tech và CALB hoán đổi vị trí, tương tự EVE và Panasonic, xếp hạng từ 4 đến 7; thứ hạng của sáu công ty pin còn lại không thay đổi.
So với cùng kỳ năm ngoái, trong top 10 công ty lắp đặt pin điện toàn cầu ba quý đầu năm 2026, ngoài top 3 không thay đổi—vẫn là CATL, BYD và LG Energy Solution—các công ty khác có những thay đổi đáng chú ý:
Được thúc đẩy bởi hai động cơ là thị trường xe năng lượng mới và lưu trữ năng lượng, một số công ty Trung Quốc thể hiện mức tăng trưởng bùng nổ đáng kể. REPT Battero và EVE dẫn đầu bảng xếp hạng tăng trưởng, mỗi công ty tăng ba bậc, với Gotion High-tech leo từ hạng 7 năm ngoái lên hạng 4, và EVE tăng từ hạng 9 lên hạng 6.
CALB và Panasonic mỗi công ty tụt một bậc xuống lần lượt hạng 5 và 7; SK On rơi từ hạng 5 xuống hạng 8; SVOLT tăng một bậc từ hạng 10 lên hạng 9.
Ngoài ra, so với cùng kỳ năm ngoái, REPT Battero lần đầu lọt vào danh sách ở vị trí thứ 10, trong khi Sunwoda xếp thứ 11 ghi nhận lượng lắp đặt 23 GWh, chênh lệch giữa hai bên là 1,2 GWh. Samsung SDI, trước đây xếp thứ 8, đã rớt khỏi top 10.
Về cục diện cạnh tranh, thị trường pin năng lượng toàn cầu nhìn chung vẫn đang mở rộng, nhưng cạnh tranh giữa các doanh nghiệp ngày càng phân hóa, trong đó các công ty pin Trung Quốc thể hiện đặc biệt nổi bật.
Về phía các công ty Trung Quốc, trong top 10 công ty lắp đặt pin năng lượng toàn cầu trong ba quý đầu năm 2026, bảy công ty Trung Quốc (CATL, BYD, Gotion High-tech, CALB, EVE, SVOLT và REPT Battero) chiếm tổng cộng 73% thị phần, tăng 3,6 điểm phần trăm so với cùng kỳ năm ngoái.
Cụ thể, với tư cách là người dẫn đầu không thể tranh cãi của ngành pin năng lượng toàn cầu, CATL vẫn duy trì sức mạnh trong ba quý đầu năm 2026: thị phần đạt 39,1%, tăng 1,6 điểm phần trăm so với cùng kỳ năm ngoái, giữ vững vị trí số 1 toàn cầu với lượng lắp đặt 389,2 GWh, tăng 24,9% so với cùng kỳ năm ngoái.
Thị phần của BYD giảm xuống còn 15,2%, nhưng vẫn vững vàng ở vị trí thứ 2 với lượng lắp đặt 150,9 GWh, tăng 7,4% so với cùng kỳ năm ngoái. Cùng với CATL, hai công ty chiếm hơn 54% thị trường toàn cầu, củng cố thêm sức mạnh đàm phán của ngành pin năng lượng Trung Quốc trong chuỗi cung ứng toàn cầu.
Gotion High-tech xếp thứ 4 với lượng lắp đặt 50,3 GWh, tăng 48,1% so với cùng kỳ năm ngoái, chiếm 5,1% thị phần.
CALB xếp thứ 5 với lượng lắp đặt 50,1 GWh, tăng 27,1% so với cùng kỳ năm ngoái, chiếm 5,0% thị phần.
EVE xếp thứ 6 với lượng lắp đặt 36,0 GWh, tăng 60,4% so với cùng kỳ năm ngoái, chiếm 3,6% thị phần.
SVOLT xếp thứ 9 với lượng lắp đặt 25,7 GWh, tăng 37,9% so với cùng kỳ năm ngoái, chiếm 2,6% thị phần.
REPT Battero xếp thứ 10 với lượng lắp đặt 24,2 GWh, tăng 118,7% so với cùng kỳ năm ngoái, nổi lên như chú ngựa ô tăng trưởng nhanh nhất trong danh sách với 2,4% thị phần.
Khác với hầu hết các công ty Trung Quốc duy trì mức tăng trưởng bùng nổ hai chữ số hoặc thậm chí ba chữ số, các công ty pin hàng đầu Nhật Bản và Hàn Quốc cho thấy hiệu suất thị trường yếu rõ rệt trong ba quý đầu năm 2026. Đối mặt với nút thắt tăng trưởng ở mảng pin năng lượng, các doanh nghiệp Nhật Bản và Hàn Quốc buộc phải tìm kiếm đường cong tăng trưởng thứ hai.
Về phía các công ty Hàn Quốc, Samsung SDI đã rớt khỏi top 10, trong khi hai công ty pin Hàn Quốc còn lại là LG Energy Solution và SK On ghi nhận tổng lượng lắp đặt 110,2 GWh, thị phần toàn cầu giảm từ 14% cùng kỳ năm ngoái xuống còn 11%.
Trong đó, LG Energy Solution xếp thứ 3 với lượng lắp đặt 81,9 GWh, nhưng tốc độ tăng trưởng so với cùng kỳ chỉ đạt 0,7%. Công ty tiếp tục cung cấp cho các hãng ô tô lớn gồm Tesla, General Motors, Hyundai Motor Group và Volkswagen, nhưng tốc độ tăng trưởng thị trường đã chậm lại rõ rệt. LG Energy Solution đã bắt đầu mở rộng mạnh mẽ sang thị trường lưu trữ năng lượng. Tại Bắc Mỹ, trên cơ sở hơn 50 GWh công suất dự kiến đến cuối năm nay, công ty đang bổ sung một dây chuyền prismatic mới để đảm bảo công suất ESS vượt 70 GWh vào cuối năm sau. Tại châu Âu, nhà máy ở Ba Lan đã chuyển đổi một phần dây chuyền sản xuất xe điện sang ESS vào năm ngoái.
SK On xếp thứ 8 với lượng lắp đặt chỉ 28,3 GWh, giảm 18,1% so với cùng kỳ, thị phần tiếp tục giảm xuống còn 2,8%. SK On đang tích cực khai thác các thị trường tăng trưởng ngoài pin năng lượng, với một phần nhà máy Georgia được chuyển đổi thành dây chuyền sản xuất LFP cho ESS, đồng thời hợp tác với một công ty ESS của Mỹ để xây dựng nhà máy 9 GWh.
Panasonic của Nhật Bảnghi nhận lượng lắp đặt giảm 0,8% so với cùng kỳ xuống còn 35,6 GWh, tụt một bậc xuống vị trí thứ 7, thị phần cũng giảm 0,7 điểm phần trăm từ 4,3% xuống 3,6%. Do cơ sở khách hàng của Panasonic tập trung chủ yếu vào Tesla, với doanh số tại Bắc Mỹ quyết định hiệu quả kinh doanh, công ty đang xây dựng kế hoạch ổn định sản xuất tại nhà máy Kansas và chuyển một phần dây chuyền sản xuất pin năng lượng sang sản xuất pin cho các trung tâm dữ liệu AI.
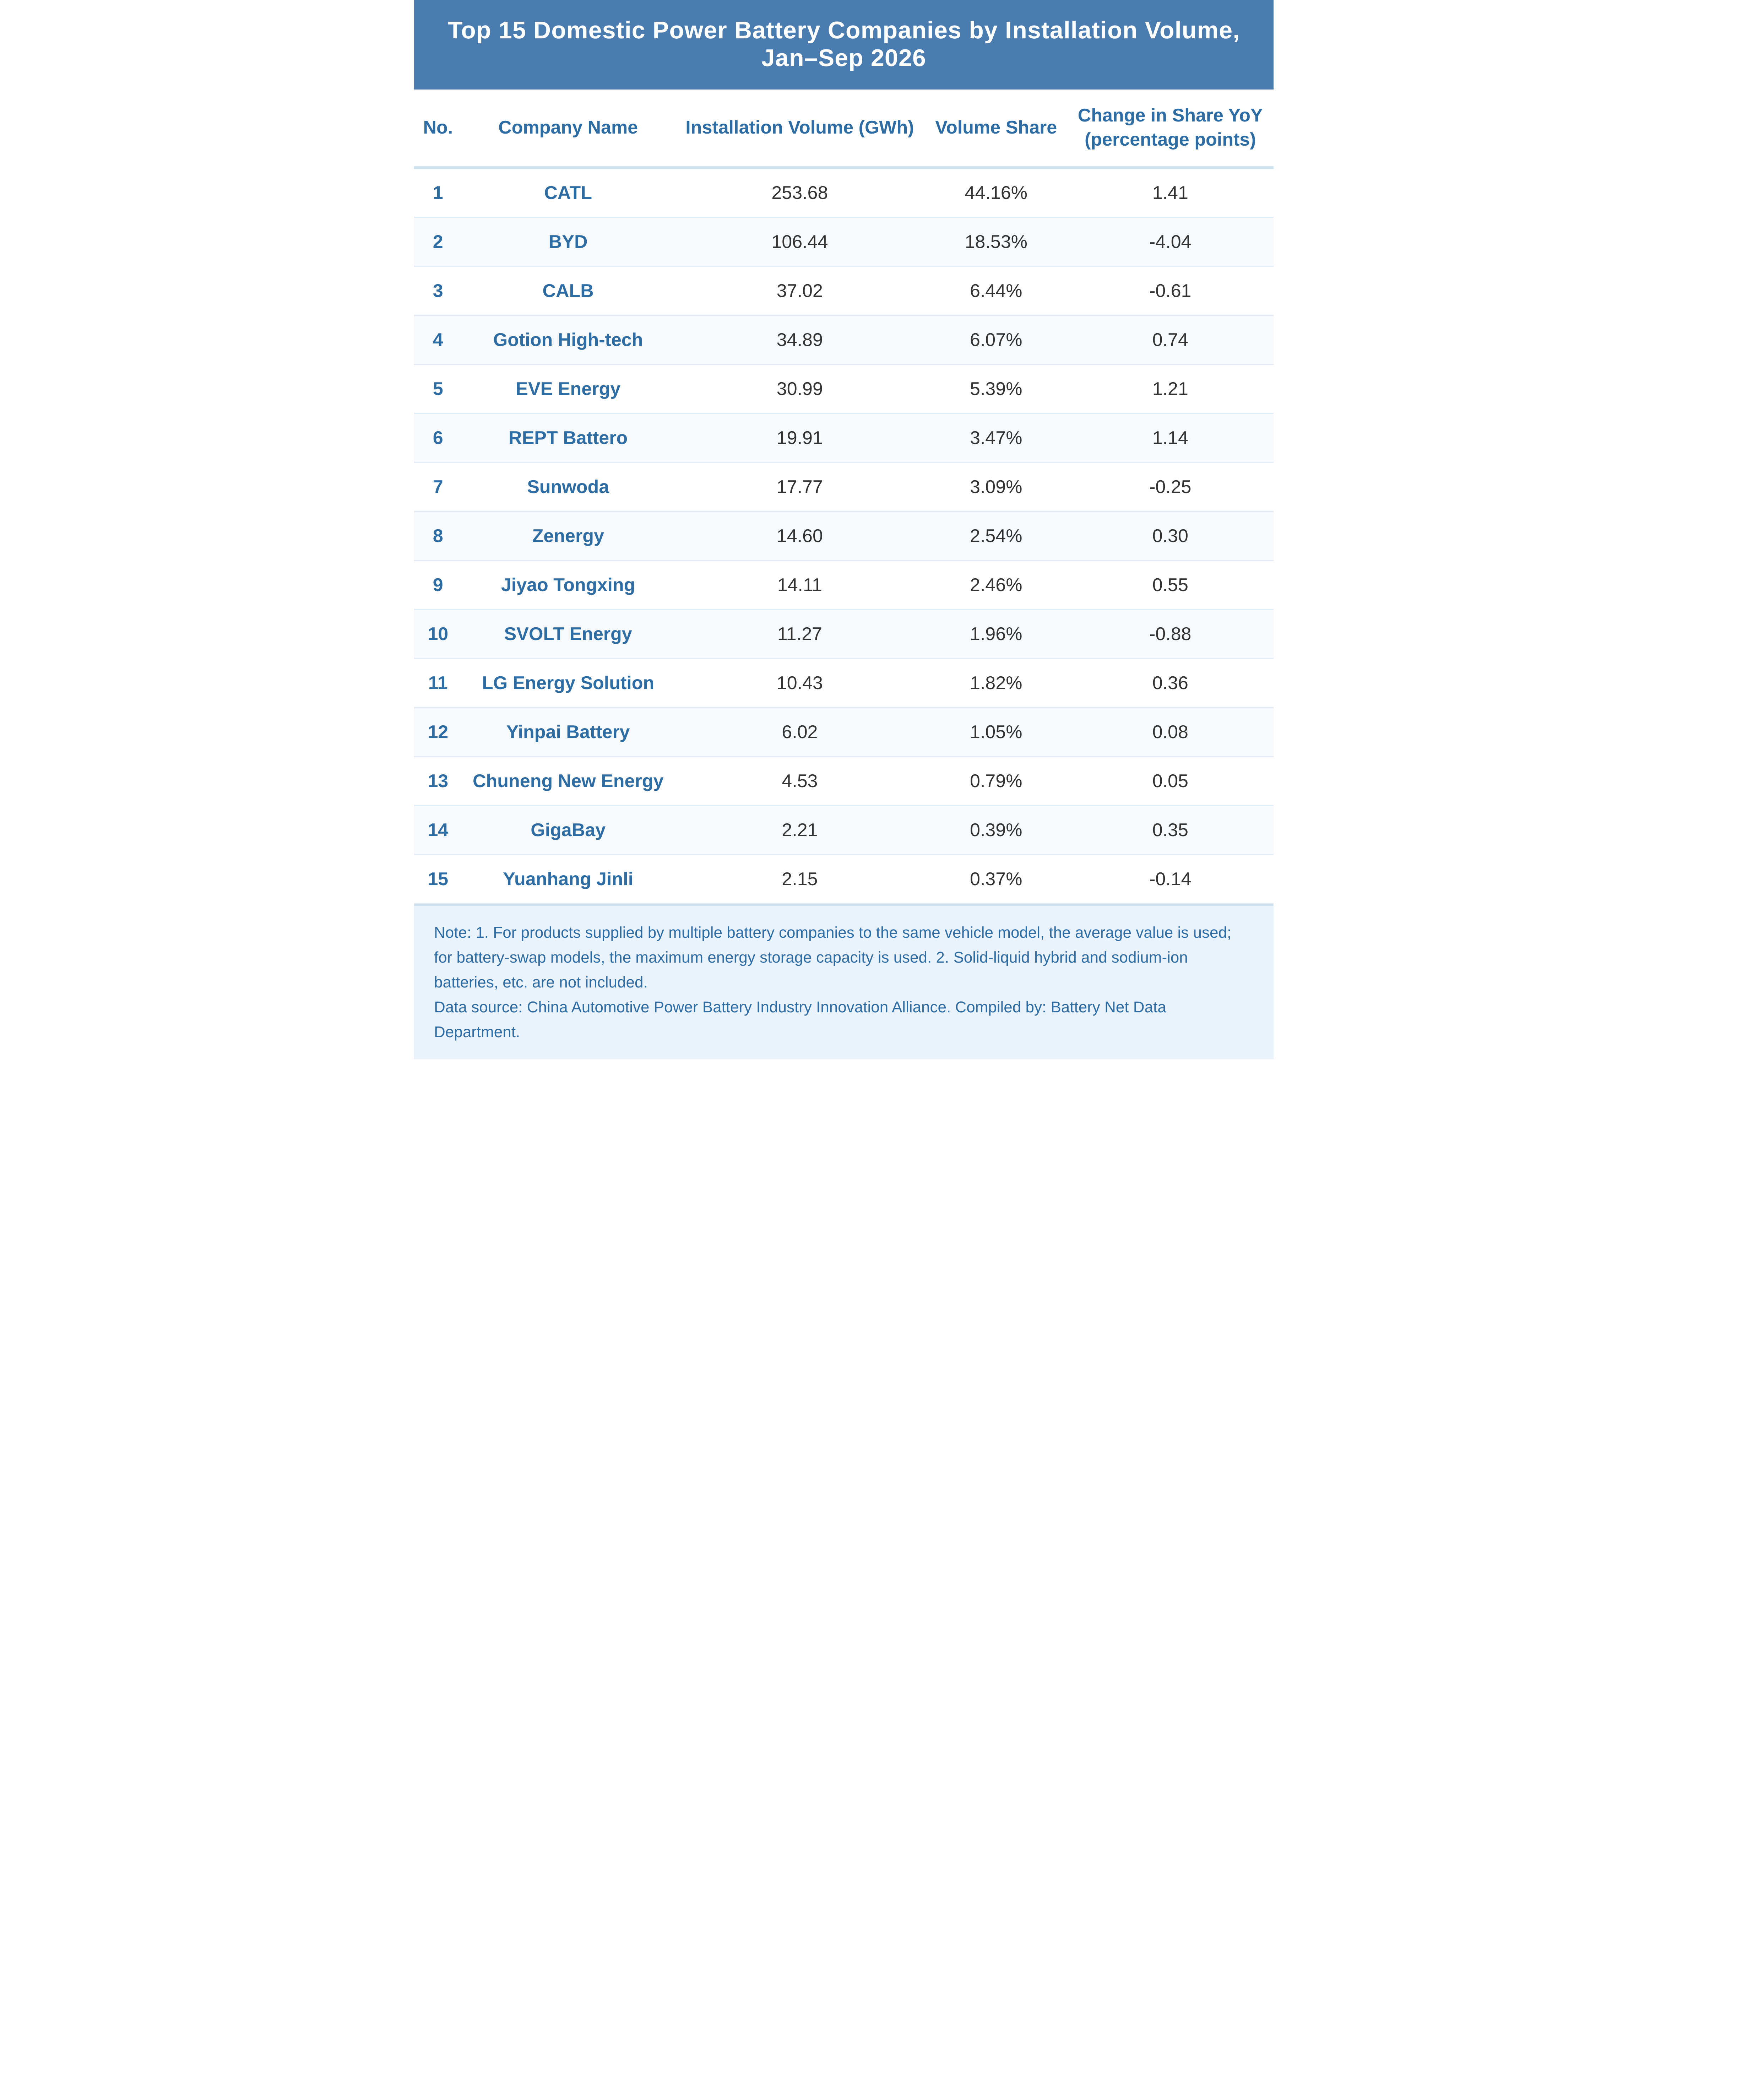
Quay trở lại thị trường trong nước. Dữ liệu từ Liên minh Đổi mới Công nghiệp Pin Năng lượng Ô tô Trung Quốc cho thấy trong ba quý đầu năm 2026, tổng lượng lắp đặt pin năng lượng của Trung Quốc đạt 576,3 GWh, tăng 16,7% so với cùng kỳ. Tổng cộng 41 công ty pin năng lượng trên thị trường xe năng lượng mới của Trung Quốc đạt hỗ trợ lắp đặt, ít hơn 9 công ty so với cùng kỳ năm ngoái. Top 2, top 5 và top 10 công ty pin năng lượng ghi nhận lượng lắp đặt lần lượt là 360,1 GWh, 463,0 GWh và 540,7 GWh, chiếm lần lượt 62,5%, 80,3% và 93,8% tổng lượng lắp đặt, trong đó thị phần của top 10 giảm 0,5 điểm phần trăm so với cùng kỳ năm ngoái.
Trong bảng xếp hạng nội địa, so với cùng kỳ năm 2025, top 5 công ty trong ba quý đầu năm nay—CATL, BYD, CALB, Gotion High-tech và EVE—không có sự thay đổi về thứ hạng; REPT Battero tăng từ hạng 8 lên hạng 6; Sunwoda tụt một bậc xuống hạng 7; Zenergy tăng một bậc lên hạng 8; Jiyue Tongxing tăng một bậc lên hạng 9; SVOLT tụt từ hạng 7 xuống hạng 10; LG Energy Solution, Yinpai Battery và CORNEX New Energy lần lượt xếp hạng 11 đến 13, không thay đổi; Yuanhang Genlead giữ nguyên hạng 15; và Juwan Technology thay thế DFD trở thành cái tên mới ở hạng 14.