SMM, ngày 9 tháng 10:
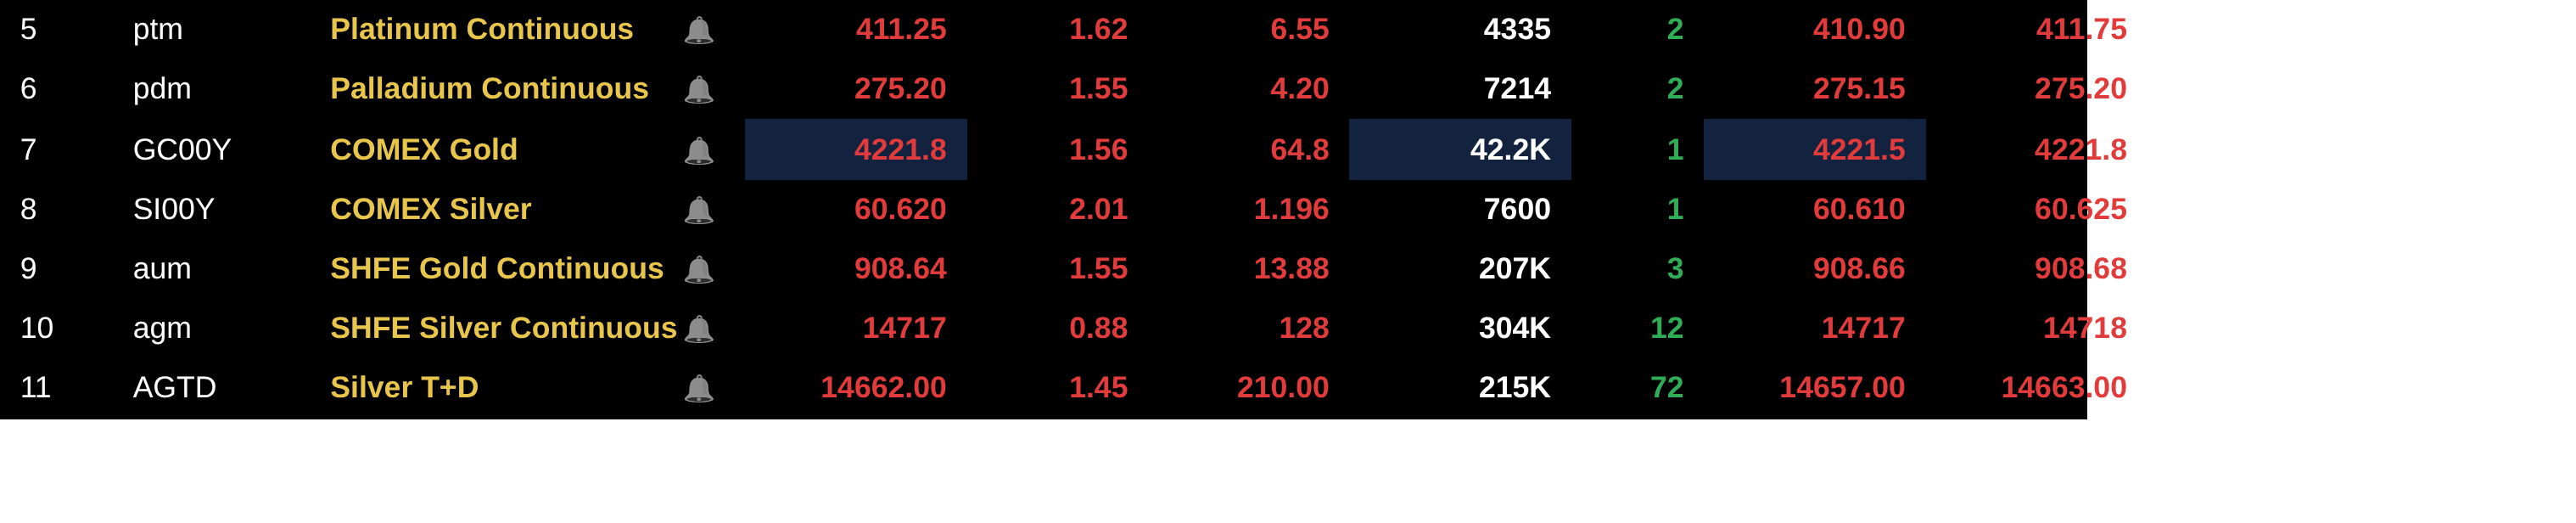
Ngày 9 tháng 10, giá tương lai kim loại quý và các cổ phiếu liên quan đồng loạt phục hồi. Chịu ảnh hưởng từ dữ liệu bảng lương phi nông nghiệp Mỹ yếu hơn dự kiến, kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất hạ nhiệt đôi chút, lợi suất trái phiếu kho bạc Mỹ giảm trở lại. Tổng thống Mỹ Trump ngày 8 tháng 10 cho biết Mỹ đang tiến hành đàm phán "mang tính xây dựng" với Iran và sẽ không có hành động quân sự chống Iran trước cuộc bầu cử giữa kỳ tháng 11 của Mỹ, khiến giá dầu giảm. Khi kỳ vọng Fed tăng lãi suất trong tháng 10 hạ nhiệt, rủi ro địa chính trị dịu bớt và Ngân hàng Nhân dân Trung Quốc (PBOC) tăng lượng vàng nắm giữ tháng thứ 23 liên tiếp, giá tương lai kim loại quý tăng trên cả thị trường trong nước và quốc tế. Tính đến 15:11 ngày 9 tháng 10, vàng COMEX tăng 1,56% lên 4.221,8 USD/oz; hợp đồng vàng SHFE được giao dịch nhiều nhất tăng 1,55% lên 908,64 nhân dân tệ/g; bạc COMEX tăng 2,01% lên 60,62 USD/oz; hợp đồng bạc SHFE được giao dịch nhiều nhất tăng 0,88% lên 14.717 nhân dân tệ/kg; và bạc T+D tăng 1,45% lên 14.662 nhân dân tệ/kg. Ngoài ra, hợp đồng tương lai bạch kim được giao dịch nhiều nhất tăng 1,62% lên 417,15 nhân dân tệ/g, và hợp đồng palladium được giao dịch nhiều nhất tăng 1,55% lên 275,2 nhân dân tệ/g.
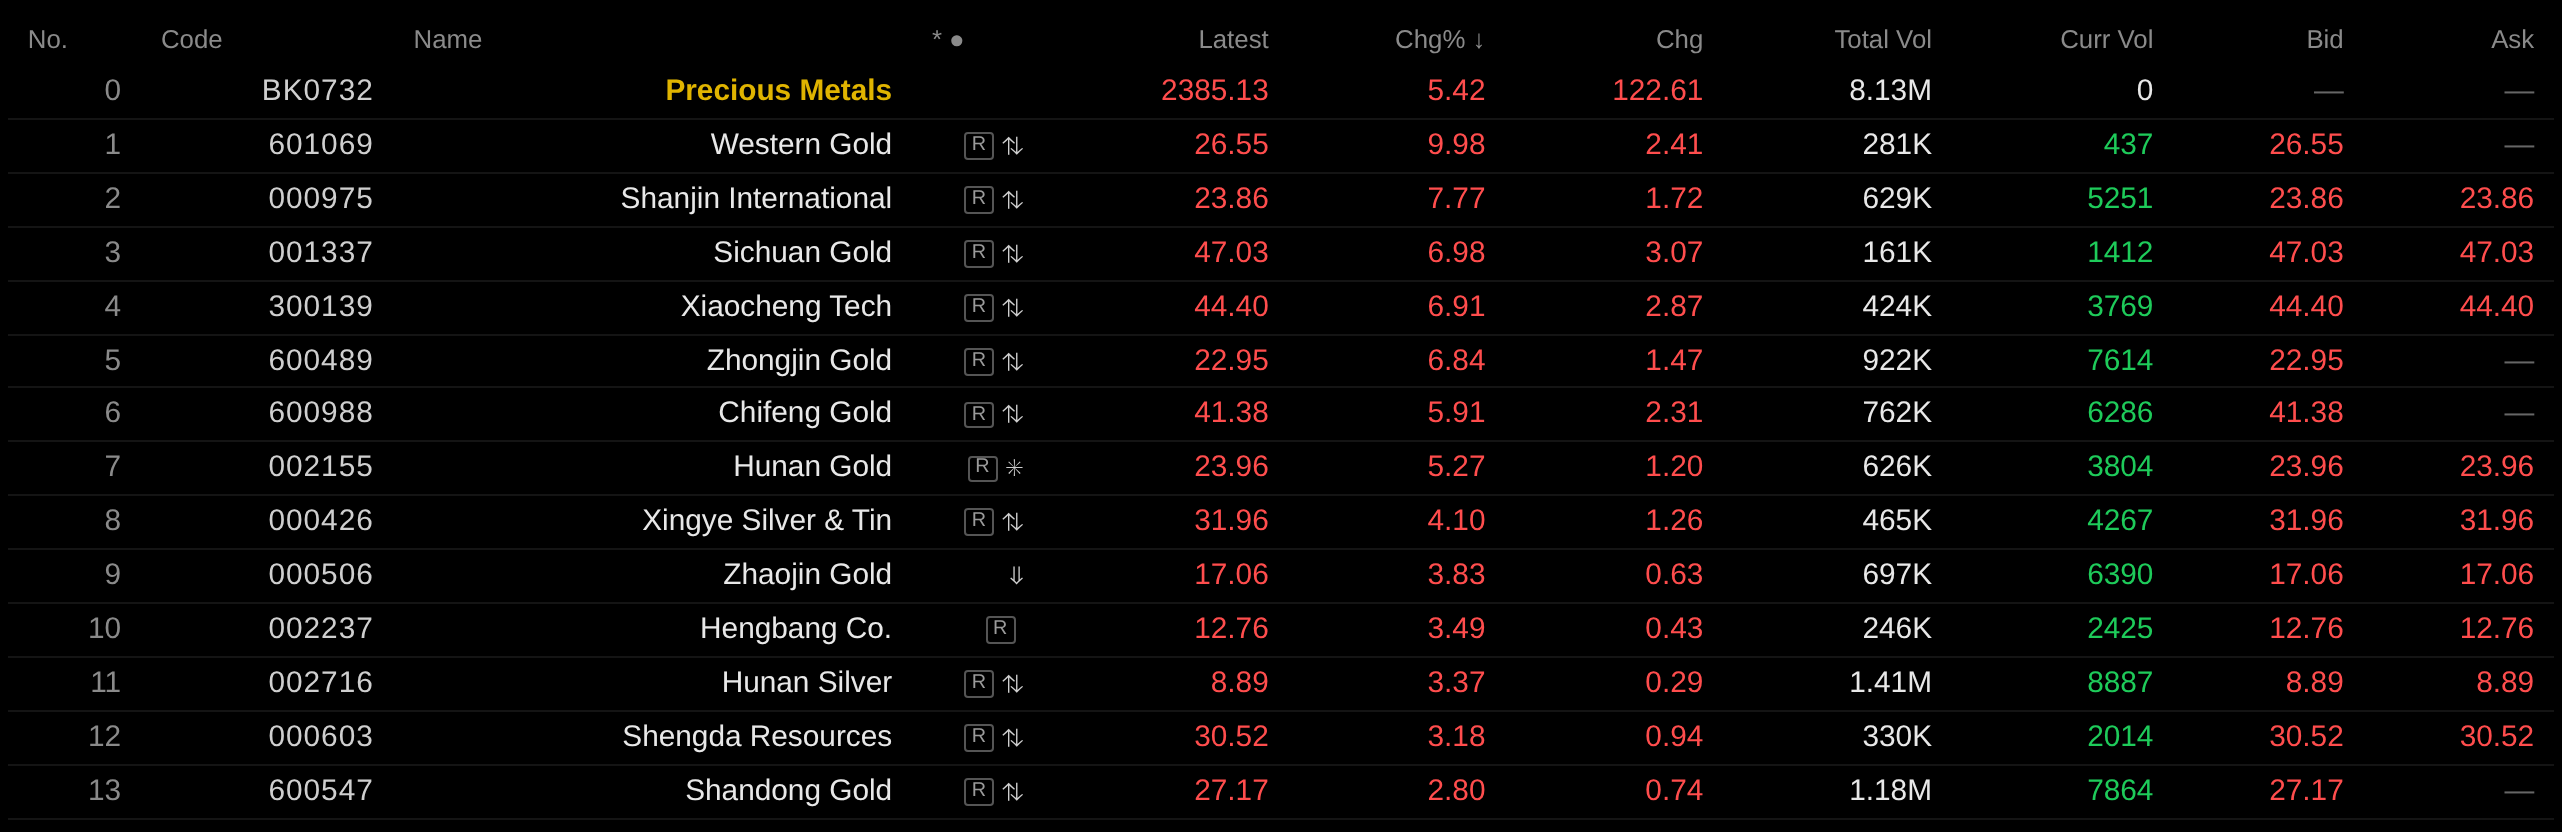
Cổ phiếu: Tính đến thời điểm đóng cửa ngày 9 tháng 10, ngành kim loại quý tăng vọt 5,42%. Trong số các cổ phiếu riêng lẻ, Western Region Gold chạm trần, trong khi Shanjin International, Sichuan Gold, Xiaocheng Technology, Zhongjin Gold và Chifeng Gold dẫn đầu đà tăng.
Thị trường giao ngay
Ngày 9 tháng 10, giá tham chiếu xuất xưởng trung bình buổi sáng của bạc SMM #1 giảm nhẹ so với ngày giao dịch trước đó.
Trên thị trường giao ngay, giao dịch tương đối sôi động trong ngày làm việc thứ hai liên tiếp sau kỳ nghỉ. Giá bạc tiếp tục dao động trong biên độ hẹp, người mua đặt câu hỏi khá tích cực, một số là câu hỏi bổ sung hàng từ các nhà giao dịch. Hàng tồn kho thực tế vẫn chưa đến tay người tiêu dùng cuối để sử dụng. Sáng nay, chênh lệch giữa Ag (T+D) và hợp đồng SHFE được giao dịch nhiều nhất thu hẹp phần nào, dao động trong khoảng 40-50 nhân dân tệ/tấn. Báo giá cộng thêm buổi sáng tại Thượng Hải được nâng lên so với ngày trước, tập trung ở mức chiết khấu 45 nhân dân tệ/kg so với SHFE 2612, nhưng giao dịch thực tế vẫn ở mức chiết khấu 50-55 nhân dân tệ/kg. Báo giá tại Thâm Quyến tương tự Thượng Hải, nhưng giao dịch sôi động hơn.
Nhìn chung, kỳ vọng Fed tăng lãi suất và rủi ro địa chính trị tại Trung Đông tiếp tục hạn chế đà tăng của bạc. Sắp tới, cần chú ý đến dòng vốn và các tín hiệu tiếp theo từ Fed. Giao dịch giao ngay hôm nay tương đối mạnh, nhưng vẫn cần theo dõi thay đổi về tồn kho chứng chỉ thực tế.
Quan điểm thị trường
Về triển vọng kim loại quý, quan điểm từ một số tổ chức như sau:
Tony Sage, CEO của Critical Metals, cho biết: "Việc thắt chặt chính sách tiền tệ hơn nữa vẫn có thể gây rủi ro giảm giá cho vàng... Nhìn về phía trước, các nhà giao dịch sẽ theo dõi sát dữ liệu kinh tế sắp tới, có thể cung cấp thêm manh mối về chính sách tiền tệ và ảnh hưởng đến tâm lý thị trường trước cuộc họp tháng 10 của Fed." "Nếu dữ liệu kinh tế hoặc định hướng chính sách không đạt kỳ vọng, có thể đẩy lợi suất giảm thêm, từ đó hỗ trợ giá vàng." (Ứng dụng dữ liệu Jin10)
CICC Wealth Futures nhận định vàng COMEX dao động ngang trong phiên, với đồng USD mạnh và lợi suất trái phiếu kho bạc Mỹ duy trì ở mức cao tiếp tục hạn chế hiệu suất của vàng. Biên bản cuộc họp tháng 9 của Fed cho thấy sự ủng hộ nhất trí đối với việc tăng lãi suất 25 điểm cơ bản trong tháng 9, dù các quan chức chia rẽ sâu sắc về lý do tăng thêm. Hầu hết quan chức cho biết một đợt tăng lãi suất nữa sẽ phù hợp vào cuối năm. "Một số người tham gia" lập luận rằng giá năng lượng duy trì ở mức cao càng lâu, nguy cơ chi phí tăng theo ngành lan rộng thành lạm phát diện rộng càng cao, đòi hỏi phải tăng lãi suất để kiềm chế tác động của cú sốc giá năng lượng và các cú sốc giá khác. Tuy nhiên, các quan chức diều hâu hơn tin rằng tổng cầu do AI thúc đẩy trong trung hạn có thể vượt cung, đẩy lạm phát lên cao, trong khi việc tăng thuế quan trở lại cũng gây rủi ro tăng lạm phát, đòi hỏi phải tăng lãi suất phủ đầu để đối phó với lạm phát do cầu kéo mới nổi. Dù vậy, quan điểm phân kỳ về sự cần thiết tăng thêm lãi suất, cùng với dữ liệu bảng lương phi nông nghiệp tháng 9 của Mỹ yếu hơn dự kiến và dữ liệu PCE tháng 8 bất ngờ giảm do điều chỉnh phương pháp luận, khiến kỳ vọng thị trường về việc tăng lãi suất tháng 10 tương đối trầm lắng. Đồng USD mạnh và lợi suất trái phiếu kho bạc Mỹ tăng cao đã củng cố áp lực giảm giá lên vàng khi lãi suất thực tăng, dù hoạt động mua của ngân hàng trung ương và nhu cầu ETF tiếp tục hỗ trợ phần nào. Về hoạt động mua của ngân hàng trung ương, Thổ Nhĩ Kỳ trở lại là người mua ròng trong tháng 8, trong khi các ngân hàng trung ương toàn cầu duy trì mua vàng trong tháng 9. PBOC kéo dài chuỗi tích lũy vàng sang tháng thứ 23, và Nga công bố sẽ tăng gấp năm lần lượng mua ngoại hối và vàng từ ngày 7 tháng 10 đến ngày 6 tháng 11 so với mức tháng 9, củng cố giá sàn của vàng. Dòng vốn cho thấy lượng hợp đồng mở của ETF vàng toàn cầu tăng đến ngày 7 tháng 10, trong khi lượng hợp đồng mở của vàng COMEX giảm tính đến tuần kết thúc ngày 29 tháng 9. (Zhitone Financial)
Các chiến lược gia của State Street Global Advisors lưu ý trong một báo cáo rằng các động lực cấu trúc của đợt tăng giá vàng dường như vẫn nguyên vẹn, bao gồm nợ chính phủ kỷ lục, nhu cầu vật chất mạnh mẽ từ các ngân hàng trung ương và thị trường bán lẻ Trung Quốc, cùng bất ổn địa chính trị và kinh tế gia tăng. Họ cảnh báo lãi suất tăng có thể gây thêm căng thẳng cho chi phí trả nợ tại các nền kinh tế lớn, làm trầm trọng thêm mất cân bằng tài khóa. Phần bù giá vàng nội địa của Trung Quốc tăng mạnh trong năm nay, với lượng vàng nhập khẩu tiêu dùng đạt kỷ lục 1.141 tấn trong tám tháng đầu năm bất chấp giá cao hơn. Các chiến lược gia duy trì dự báo cơ sở vàng đạt 4.750-5.500 USD/oz vào quý I năm 2027.
Các nhà phân tích của Ngân hàng Saxo cho biết: "Biến động giá vàng nhấn mạnh cuộc giằng co đang diễn ra giữa các nhà giao dịch vĩ mô và nhà giao dịch kỹ thuật. Một mặt, các nhà giao dịch bán vàng do chi phí tài trợ tăng và đồng USD mạnh hơn; mặt khác, các nhà đầu tư tìm cách phòng ngừa rủi ro tài khóa có thể phát sinh từ nợ và chi phí vay tăng." (Ứng dụng dữ liệu Jin10)
Hội đồng Vàng Thế giới báo cáo rằng các ETF vàng toàn cầu thu hút 10 tỷ USD dòng vốn vào trong tháng 9, đẩy dòng vốn vào quý III lên mức kỷ lục 31 tỷ USD, dẫn đầu bởi các quỹ niêm yết tại châu Âu và Bắc Mỹ. Bất chấp giá vàng giảm, lượng vàng nắm giữ toàn cầu vẫn tăng 67 tấn lên mức kỷ lục 4.256 tấn, trong khi tổng tài sản quản lý giảm 7% so với quý trước xuống 574 tỷ USD. Ở cấp quốc gia và khu vực, dòng vốn vào quý III kỷ lục do Mỹ dẫn đầu, tiếp theo là đóng góp mạnh mẽ từ các quỹ niêm yết tại Anh. Anh ghi nhận quý mạnh nhất từ trước đến nay, giúp châu Âu đạt cột mốc tương tự ở cấp khu vực.
Trưởng bộ phận chiến lược hàng hóa của ING Warren Patterson và Ewa Manthey cho biết giá vàng tăng nhẹ vào thứ Ba. Giá dầu giảm và thị trường trái phiếu mạnh hơn làm dịu lo ngại lạm phát và hạ kỳ vọng thị trường về việc tăng lãi suất thêm. Trong khi đó, các ngân hàng trung ương tiếp tục mua vàng, hỗ trợ giá vàng. Dữ liệu của Hội đồng Vàng Thế giới cho thấy các ngân hàng trung ương tiếp tục là người mua ròng vàng, với đa dạng hóa dự trữ dài hạn vẫn là động lực chính. Dữ liệu cho thấy các ngân hàng trung ương tiếp tục là người mua ròng vàng trong tháng 8, bổ sung 39 tấn, nâng tổng lượng mua từ đầu năm lên 170 tấn. Ba Lan và Uzbekistan mỗi nước bổ sung 8 tấn. Thổ Nhĩ Kỳ trở lại là người mua ròng vàng trong tháng 8, mua 3 tấn sau ba tháng bán ròng liên tiếp. Các người mua khác bao gồm Kazakhstan, Cộng hòa Séc, Bolivia và Ghana. Nga giảm lượng vàng nắm giữ 6 tấn. Dữ liệu mới nhất cho thấy bất chấp giá vàng cao, nhu cầu vàng của khu vực chính thức vẫn bền bỉ. Việc các ngân hàng trung ương tiếp tục mua vàng chủ yếu do mục tiêu đa dạng hóa dự trữ dài hạn thúc đẩy hơn là biến động thị trường ngắn hạn. Khi Ba Lan và một số ngân hàng trung ương thị trường mới nổi tiếp tục tăng lượng vàng nắm giữ, nhu cầu của khu vực chính thức có thể vẫn là hỗ trợ quan trọng cho thị trường vàng trong những tháng tới.
HSBC thứ Năm tuần trước đã hạ dự báo giá vàng, với lý do kỳ vọng Mỹ tăng lãi suất thêm và giá dầu tăng có thể gây áp lực lên vàng trong ngắn hạn. Tuy nhiên, ngân hàng này tin rằng các yếu tố dài hạn hỗ trợ giá vàng vẫn nguyên vẹn. HSBC hiện dự báo vàng trung bình 4.490 USD mỗi ounce vào năm 2026, giảm từ dự báo trước đó là 4.560 USD, và hạ dự báo giá vàng trung bình năm 2027 xuống 4.825 USD mỗi ounce từ 4.925 USD. HSBC cho biết kỳ vọng thị trường về việc Mỹ tăng lãi suất thêm và lợi suất trái phiếu tăng sẽ tiếp tục đè nặng lên giá vàng, vì điều này làm suy yếu sức hấp dẫn của vàng không sinh lãi. Các nhà kinh tế của ngân hàng dự báo Fed sẽ tăng lãi suất lần nữa vào tháng 12 năm nay.
Giá vàng gần đây giảm đáng kể, chịu áp lực từ lợi suất trái phiếu kho bạc Mỹ tăng, nhưng Morgan Stanley không thay đổi quan điểm lạc quan trong 12 tháng tới. Các chiến lược gia của ngân hàng tin rằng 4.000 USD là "sàn khá vững chắc." Vàng gần đây giảm mạnh, nhưng logic phân bổ dài hạn của nó không bị lung lay. Đó là quan điểm từ Morgan Stanley. Amy Gower, trưởng bộ phận chiến lược kim loại và khai khoáng của ngân hàng, cho biết ba yếu tố có thể hỗ trợ giá vàng trong những tháng tới. Gower lưu ý nhu cầu vàng vật chất vẫn mạnh, đặc biệt là hoạt động mua của ngân hàng trung ương, vẫn tích cực. Gower cho biết lo ngại về nợ công dài hạn và tính bền vững tài khóa trên thị trường toàn cầu tiếp tục gia tăng, nhưng lợi suất trái phiếu tăng vẫn là thách thức chính đối với vàng. Bản thân vàng không tạo ra lãi suất, và khi lợi suất trái phiếu tăng, sức hấp dẫn tương đối của nó dễ bị kìm hãm. Biến động giá dầu cũng là biến số quan trọng ảnh hưởng đến vàng. Khi các quan chức Mỹ và Iran được cho là đang liên lạc qua trung gian, xung đột kéo dài nhiều tháng ở Trung Đông có thể dịu bớt.
Đề xuất đọc:
►
►