Thứ Hai, 28 Tháng 9 2026, 23:24
Khi chúng ta tiến dần về giai đoạn cuối của Q3 và bước sang Q4, Fed vừa tăng lãi suất trong một cuộc họp FOMC mang lập trường diều hâu, trong khi ECB và BoJ cũng đã thắt chặt chính sách tương ứng. Giá dầu vẫn neo cao giữa bối cảnh xung đột Mỹ–Iran kéo dài. Trong khi đó, lợi suất trái phiếu bứt phá và đồng USD tăng trên diện rộng. Tuy vậy, đáng chú ý là vàng vẫn giữ được mức tăng trong quý III, dù có suy yếu phần nào trong tháng 9. Lợi suất trái phiếu tăng vọt chắc chắn đã làm tăng chi phí cơ hội của việc nắm giữ vàng không sinh lợi suất, nhưng rõ ràng vẫn chưa đủ để kích hoạt một đợt bán tháo mạnh hơn. Với khả năng đứng vững của vàng trong một môi trường vĩ mô vốn dĩ bất lợi, kim loại quý này có thể có một Q4 sáng sủa hơn. Vì vậy, chúng tôi thận trọng lạc quan về triển vọng vàng trong phần còn lại của năm. Một thỏa thuận tiềm năng để mở lại Eo biển Hormuz có thể khiến các ngân hàng trung ương trì hoãn hoặc tạm dừng tăng lãi suất và điều đó, đến lượt nó, có thể giúp kim loại này thăng hoa.
Q3 là một quý trái chiều đối với vàng
Sau mức giảm mạnh 14% trong Q2, vàng bật lại trong vài tháng đầu của Q3 và tăng 6,4% trong quý tại thời điểm viết bài, tính đến ngày 25/9. Cùng thời điểm đó, kim loại này giảm 4% trong tháng, cho thấy đà tăng đầu quý đang suy yếu khi bước vào Q4. Tại thời điểm đó, vàng thấp hơn khoảng 23% so với đỉnh tháng 1 là 5.598 USD, đồng nghĩa cần một nhịp tăng +30% để lập đỉnh mới trở lại.
Trong phần lớn Q3, vàng dao động quanh 4.000–4.500 USD, khi biến động thu hẹp do nhà đầu tư không chắc nên mua khi giá giảm vì tiền pháp định tiếp tục mất giá do lạm phát, hay bán khống kim loại này trong bối cảnh USD mạnh lên và lợi suất trái phiếu tăng—những yếu tố vĩ mô truyền thống chủ yếu mang tính tiêu cực.
Triển vọng vàng Q4/2026: Các yếu tố vĩ mô truyền thống chủ yếu tiêu cực có thể không quá quan trọng
Phần lớn các động lực vĩ mô truyền thống tạo ra một bối cảnh không mấy hỗ trợ cho vàng khi bước vào Q4. Nhưng điều đó có quan trọng không? Một nguồn hỗ trợ lớn là hoạt động mua vào liên tục của các ngân hàng trung ương, qua đó khiến dư địa giảm bị hạn chế.
Lực cản lớn nhất đối với vàng trong Q4 có lẽ là việc thắt chặt chính sách từ các ngân hàng trung ương lớn, bao gồm cả Fed. Đợt tăng lãi suất hồi tháng 9 của FOMC mang tính diều hâu và định giá thị trường cho các đợt tăng tiếp theo đã tăng lên trong những tuần sau cuộc họp đó. Điều này đã giúp đồng đô la tăng vọt so với hầu hết các đồng tiền chính.
Vàng rõ ràng được định giá bằng đô la Mỹ, và với việc đồng bạc xanh đã có một đợt tăng mạnh, đây là một phần lý do khiến kim loại này giảm trong tháng khi báo cáo này được viết.
Nhưng không giống như các ngoại tệ chính như EUR, CHF, GBP và JPY, Bitcoin và ở mức độ thấp hơn là vàng đều giữ ổn định trong phần lớn tháng 9, cho thấy các nhà đầu tư không quá lo ngại về việc thị trường ngoại hối chống lại họ.
Trong khi đó, lợi suất danh nghĩa đã bứt phá sau quyết định lãi suất của Fed vào tháng 9, với lợi suất trái phiếu Mỹ kỳ hạn 10 năm leo lên trên 5,2% và kỳ hạn 30 năm trên 5,5%. Khi tính đến tác động của lạm phát, các nhà đầu tư rõ ràng đã vui vẻ bỏ qua phần lớn mức tăng mạnh của lợi suất.
Tuy nhiên, với chỉ số CPI mới nhất của Mỹ là 3,4%, lợi suất thực của trái phiếu kỳ hạn 10 năm và 30 năm lần lượt vào khoảng 1,6% và 2,1%. Bằng cách nắm giữ vàng thay vì trái phiếu chính phủ, các nhà đầu tư đã thua lỗ về mặt thực tế.
Vì vậy, cần theo dõi sát sao thị trường trái phiếu. Nếu lợi suất tiếp tục tăng, điều này có thể hạn chế đà tăng của vàng.
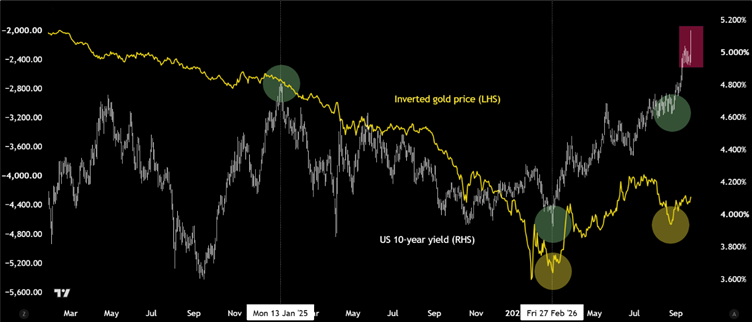
Hình 1: Mối quan hệ của vàng với lợi suất trái phiếu
Nguồn: TradingView.com
Biểu đồ trên là giá vàng đảo ngược so với lợi suất trái phiếu Mỹ kỳ hạn 10 năm. Vàng thường tăng khi lợi suất giảm vì chi phí cơ hội của việc nắm giữ tài sản không sinh lời giảm. Và khi lợi suất tăng, vàng thường giảm vì lý do tương tự.
Nếu lợi suất tiếp tục tăng cao hơn trong quý 4, đây rõ ràng sẽ là một trong những yếu tố có thể kìm hãm kim loại này.
Điều đó nói lên rằng, nếu các nhà đầu tư giờ đây mất niềm tin vào Fed và khả năng kiểm soát lạm phát hoặc lợi suất của họ, thì giao dịch phá giá đồng đô la có thể tái xuất hiện và điều đó có thể tích cực cho vàng, bạc và bitcoin, cũng như tiền tệ của các quốc gia có kỷ luật tài khóa tốt hơn Mỹ.
Hoạt động mua vàng của ngân hàng trung ương có thể vẫn mạnh trong quý 4
Các ngân hàng trung ương tiếp tục mua vàng trong tháng 7, theo dữ liệu mới nhất từ Hội đồng Vàng Thế giới (WGC). Có khả năng hoạt động mua vào vẫn tiếp tục trong phần còn lại của quý 3 và với những rắc rối trên thị trường trái phiếu, chúng tôi không loại trừ khả năng các ngân hàng trung ương lớn tiếp tục đa dạng hóa sang vàng trong phần còn lại của năm, và rời xa trái phiếu kho bạc Mỹ. Điều này sẽ giúp vàng được hỗ trợ, trong điều kiện các yếu tố khác không đổi.
Theo Hội đồng Vàng Thế giới (WGC), lượng vàng tích lũy đạt 23 tấn trong tháng 7, dẫn đầu là ngân hàng trung ương Trung Quốc (20 tấn) và Ba Lan (8 tấn). Trên thực tế, hoạt động mua vào của Ngân hàng Nhân dân Trung Quốc (PBoC) đã tăng tốc trong những tháng gần đây: WGC cho biết PBoC đã tích lũy “lượng vàng mua vào hai chữ số mỗi tháng kể từ tháng 5 năm 2026”. Tính từ đầu năm đến nay, các ngân hàng trung ương báo cáo tổng lượng mua vào khoảng 130 tấn vàng. Đúng là con số này giảm so với mức khoảng 160 tấn cùng kỳ năm ngoái, nhưng điểm đáng chú ý là giá cao không ngăn cản các ngân hàng trung ương tích lũy vàng.
Hình 2: Lượng vàng mua vào của các ngân hàng trung ương
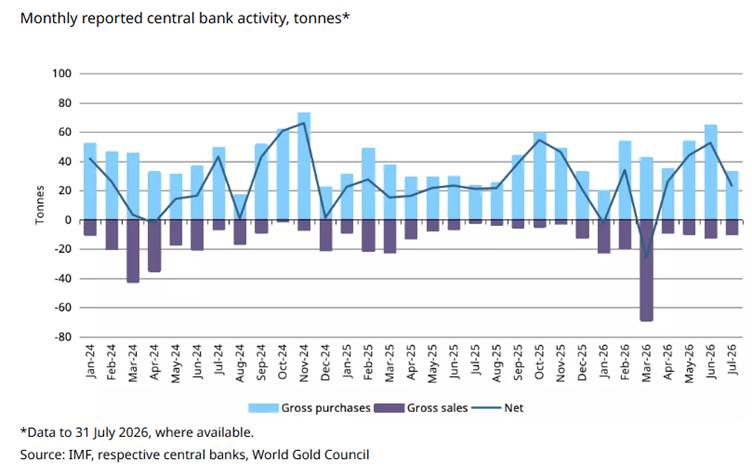
Không có dấu hiệu lớn nào cho thấy nhu cầu vàng từ các ngân hàng trung ương sẽ giảm bớt trong quý cuối năm. Nếu hoạt động mua vào tiếp tục, chúng ta có thể thấy giá vàng tăng cao hơn khi các nhà đầu tư và giới đầu cơ cố gắng đón đầu các ngân hàng trung ương bằng cách tăng mua qua ETF, thị trường giao ngay và hợp đồng tương lai.
Nhiều khả năng hoạt động mua thêm của các ngân hàng trung ương cũng sẽ bù đắp cho các yếu tố tiêu cực như đồng đô la Mỹ mạnh lên hay lợi suất tăng.
Liệu giao dịch phá giá đồng đô la có quay trở lại?
Một trong những nguồn hỗ trợ tiềm năng lớn nhất cho vàng trong quý 4 có thể đến từ đồng đô la Mỹ suy yếu. Điều này có thể xảy ra trong trường hợp có thỏa thuận Mỹ-Iran, kích hoạt giá dầu trượt dốc và kỳ vọng tăng lãi suất, hoặc nếu đà bán tháo trên thị trường trái phiếu mạnh đến mức các nhà đầu tư chủ động rời xa đồng đô la Mỹ, kích hoạt cái gọi là giao dịch phá giá đồng đô la.
Nếu đồng đô la Mỹ giảm, thì vàng, vốn đã thể hiện sức mạnh tương đối trong quý 3, có thể bắt đầu tăng trở lại. Ngược lại, nếu thị trường mất niềm tin vào khả năng chống lạm phát của Fed, vàng vẫn có thể có nhu cầu cao nhờ dòng tiền trú ẩn gia tăng. Kim loại này nằm trong số những lựa chọn thay thế tốt nhất cho tiền pháp định.
Triển vọng vàng quý 4 năm 2026: Phân tích kỹ thuật
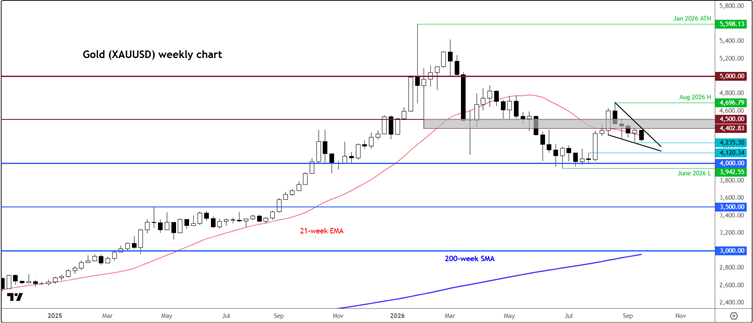
Không còn nghi ngờ gì nữa, xu hướng dài hạn của vàng là tăng giá. Điều này được thể hiện rõ qua chuỗi đỉnh cao hơn và đáy cao hơn trong dài hạn, cũng như thực tế là giá vẫn cao hơn nhiều so với đường trung bình động 200 tuần, bất chấp việc kim loại này đang trong giai đoạn tích lũy hiệu quả kể từ khi giá đạt đỉnh vào tháng 1. Tuy nhiên, xu hướng ngắn hạn không mấy lạc quan, và vì lý do đó, các nhà giao dịch kỹ thuật có thiên hướng tăng giá đối với vàng sẽ cần thận trọng và chờ đợi thời điểm cũng như tín hiệu phù hợp.
Điều đó nói lên rằng, chúng ta đã thấy vàng có một đợt tăng mạnh từ mức quan trọng 4.000 đô la, khiến đây trở thành vùng hỗ trợ dài hạn quan trọng. Kể từ đợt tăng đó vào đầu tháng 8, vàng đã trải qua vài tuần giảm trong một mô hình có vẻ là tam giác giảm dần. Đây là một hình thái tiếp diễn tăng giá và cần có khả năng phá vỡ trên đường kháng cự của nó để xác nhận mô hình, và có khả năng kích hoạt lực mua kỹ thuật tiếp theo trên mức đó.
Hình 3: Biểu đồ vàng theo tuần
Nguồn: TradingView.com
Theo biểu đồ, đường kháng cự của mô hình tam giác nằm quanh khu vực 4.400 đô la, khiến đây trở thành mức then chốt cần theo dõi trong quý 4. Một sự phá vỡ trên mức đó có thể đưa kim loại này lên 4.500 đô la ban đầu trước khi đến khu vực 4.700 đô la tiếp theo – mức sau nằm ngay trên đỉnh tháng 8 là 4.696 đô la. Nếu có sự chấp nhận trên mức đó, thì 5.000 đô la là mục tiêu rõ ràng tiếp theo từ góc nhìn tăng giá.
Giờ đây, tất cả đều giả định rằng vàng sẽ có một sự phá vỡ tăng giá. Tuy nhiên, nếu thay vào đó chúng ta thấy kim loại này giảm và phá vỡ đường hỗ trợ của mô hình tam giác, thì khu vực 4.100/20 đô la có thể là điểm dừng tiếp theo với 4.000 đô la sẽ được chú ý tiếp theo. Một sự phá vỡ tiềm năng dưới mức thấp mùa hè là 3.942 đô la sẽ làm xấu đi đáng kể triển vọng kỹ thuật dài hạn. Trong kịch bản tiềm năng đó, vàng có thể bắt đầu giảm về khu vực 3.500 đô la.
Tóm tắt triển vọng vàng quý 4 năm 2026 của chúng tôi
Triển vọng quý 4 của vàng cho thấy đà tăng cuối quý 3 suy yếu và các điều kiện vĩ mô truyền thống chủ yếu tiêu cực, trong khi sức mạnh tương đối của kim loại này so với các cặp tiền tệ chính và hoạt động mua vào liên tục của các ngân hàng trung ương cho thấy mức giảm nên được hạn chế khi bước vào quý 4. Nếu có gì đó, rủi ro đối với triển vọng vàng quý 4 năm 2026 của chúng tôi hiện nghiêng về phía tăng, với kịch bản đồng đô la mất giá có thể kích hoạt một làn sóng mua vào khác, đặc biệt nếu điều này đi kèm với sự phá vỡ kỹ thuật trên mô hình tam giác và mức kháng cự gần 4.400 đô la.
Nguồn: