SMM, ngày 24 tháng 9:
Tuần này, thị trường molypden chứng kiến sự thay đổi theo giai đoạn trong mô hình giữa thị trường Trung Quốc và nước ngoài, khi chênh lệch giá giữa hai thị trường vốn đang ngày càng nới rộng có dấu hiệu thu hẹp. Hôm thứ Tư, một nhà sản xuất thép không gỉ ở châu Âu đã mua 3 xe tải bánh molypden oxit (tổng cộng khoảng 75 tấn) với giá giao dịch 33,65-33,8 USD/lb Mo (DDP giao hàng đã nộp thuế). Sau khi trừ phí vận chuyển và các chi phí khác, giá nguyên liệu tương đương khoảng 33,2 USD/lb Mo. Giá molypden oxit quốc tế chốt ở mức 33,55-33,65 USD/lb Mo, thu hẹp chênh lệch giá giữa thị trường Trung Quốc và nước ngoài. Tại Trung Quốc, giao dịch feromolypden cho thấy tâm lý bán tháo do hoảng loạn. Hôm thứ Tư, một số nhà máy thép ở miền đông Trung Quốc và các khu vực khác tham gia đấu thầu, với giá trúng thầu giảm về khoảng 340.800-320.000 nhân dân tệ/tấn. Giao dịch tinh quặng molypden giao ngay chủ yếu có đặc điểm là khối lượng thu hẹp, lưu thông trên thị trường vẫn eo hẹp. Các nhà cung cấp giữ vững giá chào và chưa bị ảnh hưởng bởi sự nới lỏng của giá molypden oxit ở nước ngoài.
Trong tuần, các nhà sản xuất tinh quặng molypden ở Hà Nam trước đó đã cắt giảm sản lượng vẫn duy trì trạng thái giảm sản lượng, củng cố thêm logic giảm nguồn cung ở thị trường nội địa. Chiến dịch khắc phục toàn diện các mỏ molypden (vonfram) Loan Xuyên tiếp tục được triển khai, chỉ một số mỏ molypden lộ thiên lớn trong khu vực duy trì khai thác bình thường, trong khi toàn bộ hoạt động khai thác molypden hầm lò đã bị đình chỉ. Nguồn cung khu vực co hẹp đáng kể, sản lượng hàng tháng bị ảnh hưởng khoảng 1.800 tấn. Trong ba quý đầu năm 2026, sản lượng tinh quặng molypden của Hà Nam giảm đáng kể và quý 4 có khả năng duy trì tỷ lệ vận hành thấp. Trên toàn cầu, tài nguyên molypden chủ yếu đi kèm với các mỏ đồng, với độ co giãn nguồn cung cực thấp và hạn chế giải phóng công suất mới trong ngắn hạn. Trước đó, các mỏ đồng-molypden ở các khu vực sản xuất trọng điểm như Chile và Peru bị ảnh hưởng bởi thời tiết khắc nghiệt, hàm lượng quặng suy giảm, và các hạn chế về năng lượng và hậu cần, dẫn đến cắt giảm sản lượng hỗ trợ cho sự tăng vọt của thị trường nước ngoài. Tuy nhiên, tuần này, tâm lý thị trường ngoài Trung Quốc suy yếu, nhà cung cấp tăng nhu cầu bán, báo giá oxit molypden nới lỏng, đơn hàng giá thấp dần xuất hiện. Giá nước ngoài giảm thu hẹp chênh lệch giữa thị trường Trung Quốc và nước ngoài, cải thiện lợi nhuận nhập khẩu oxit molypden. Trong tuần, nhà cung cấp giữ vững báo giá, một mỏ ở Giang Tây bán đấu giá giá cao, giá giao dịch tinh quặng molypden 45% ổn định ở mức cao 5.460-5.490 nhân dân tệ/mtu.
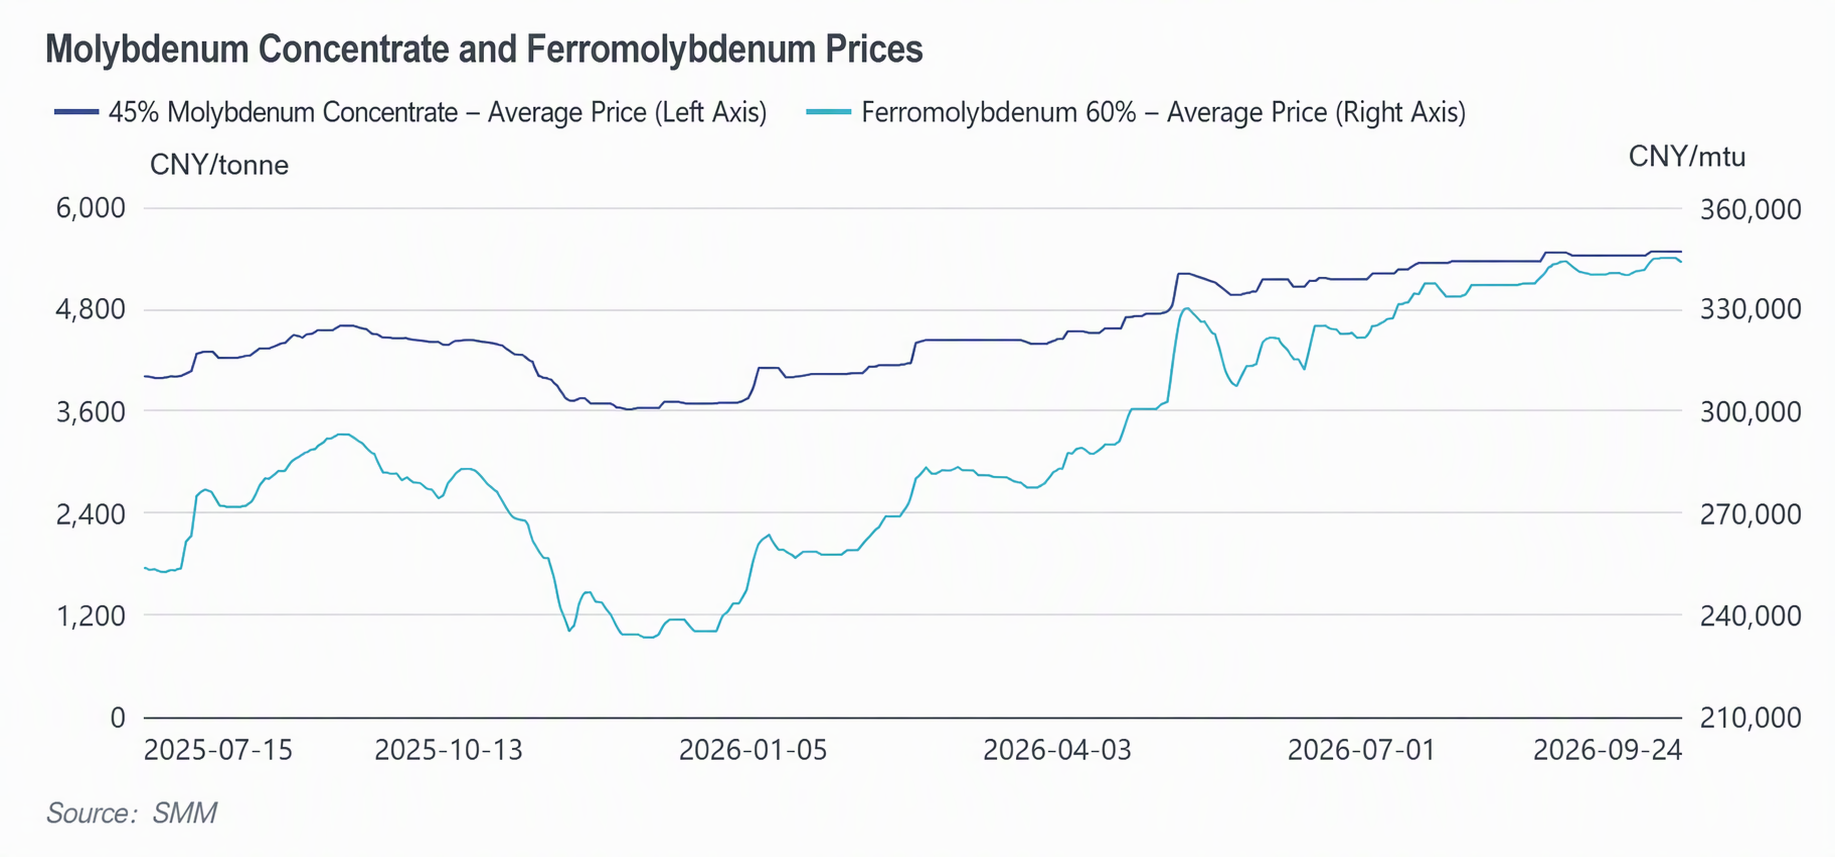
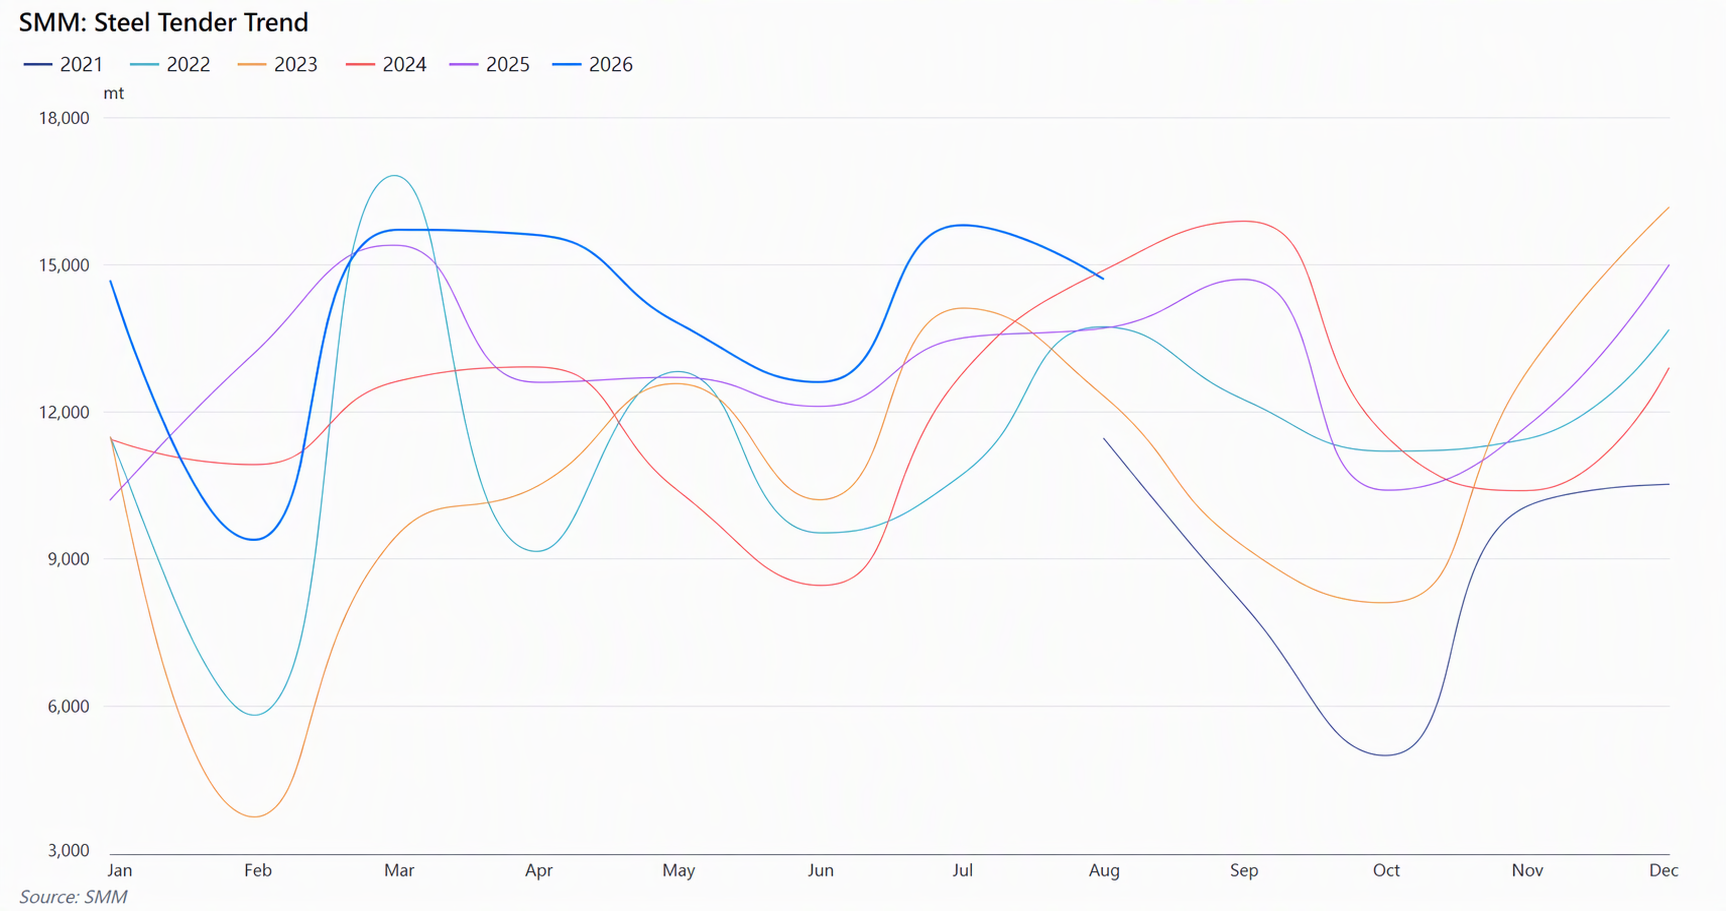
Tuần này, thị trường feromolypden cho thấy khối lượng đấu thầu nhà máy thép đủ nhưng giao dịch bán lẻ giao ngay yếu. Giá tiền mặt chính của feromolypden 60# đã bao gồm thuế là 344.000-344.000 nhân dân tệ/tấn, ít giao dịch trên 344.000 nhân dân tệ/tấn. Tuần này, nhiều nhà máy thép trong nước tập trung mở thầu, giá đấu thầu giảm nhẹ so với mức cao trước đó. Nhà máy thép tăng mong muốn ép giá, trong khi nguồn cung tinh quặng molypden nguyên liệu vẫn khan hiếm và nhà sản xuất hạn chế bán giá thấp, làm tăng cường cuộc giằng co giữa người bán và người mua. Giá thị trường thép không gỉ dòng 300 hạ nguồn ổn định ở mức yếu, một số nhà máy thép bước vào giai đoạn cắt giảm sản xuất và bảo trì. Doanh nghiệp thép đặc biệt chủ yếu sản xuất theo đơn đặt hàng, bổ sung kho theo nhu cầu thiết yếu là động lực chính. Hầu hết feromolypden do nhà máy thép đấu thầu được lên lịch giao hàng vào cuối tháng 10. Tính đến nay, tổng khối lượng đấu thầu feromolypden trong nước tháng 9 khoảng 11.800 tấn, ước tính cả tháng đạt khoảng 12.500 tấn, giảm khoảng 15% so với cùng kỳ năm ngoái, phản ánh phần nào giá cao đang làm giảm nhu cầu tham gia thị trường của các nhà máy thép hạ nguồn.
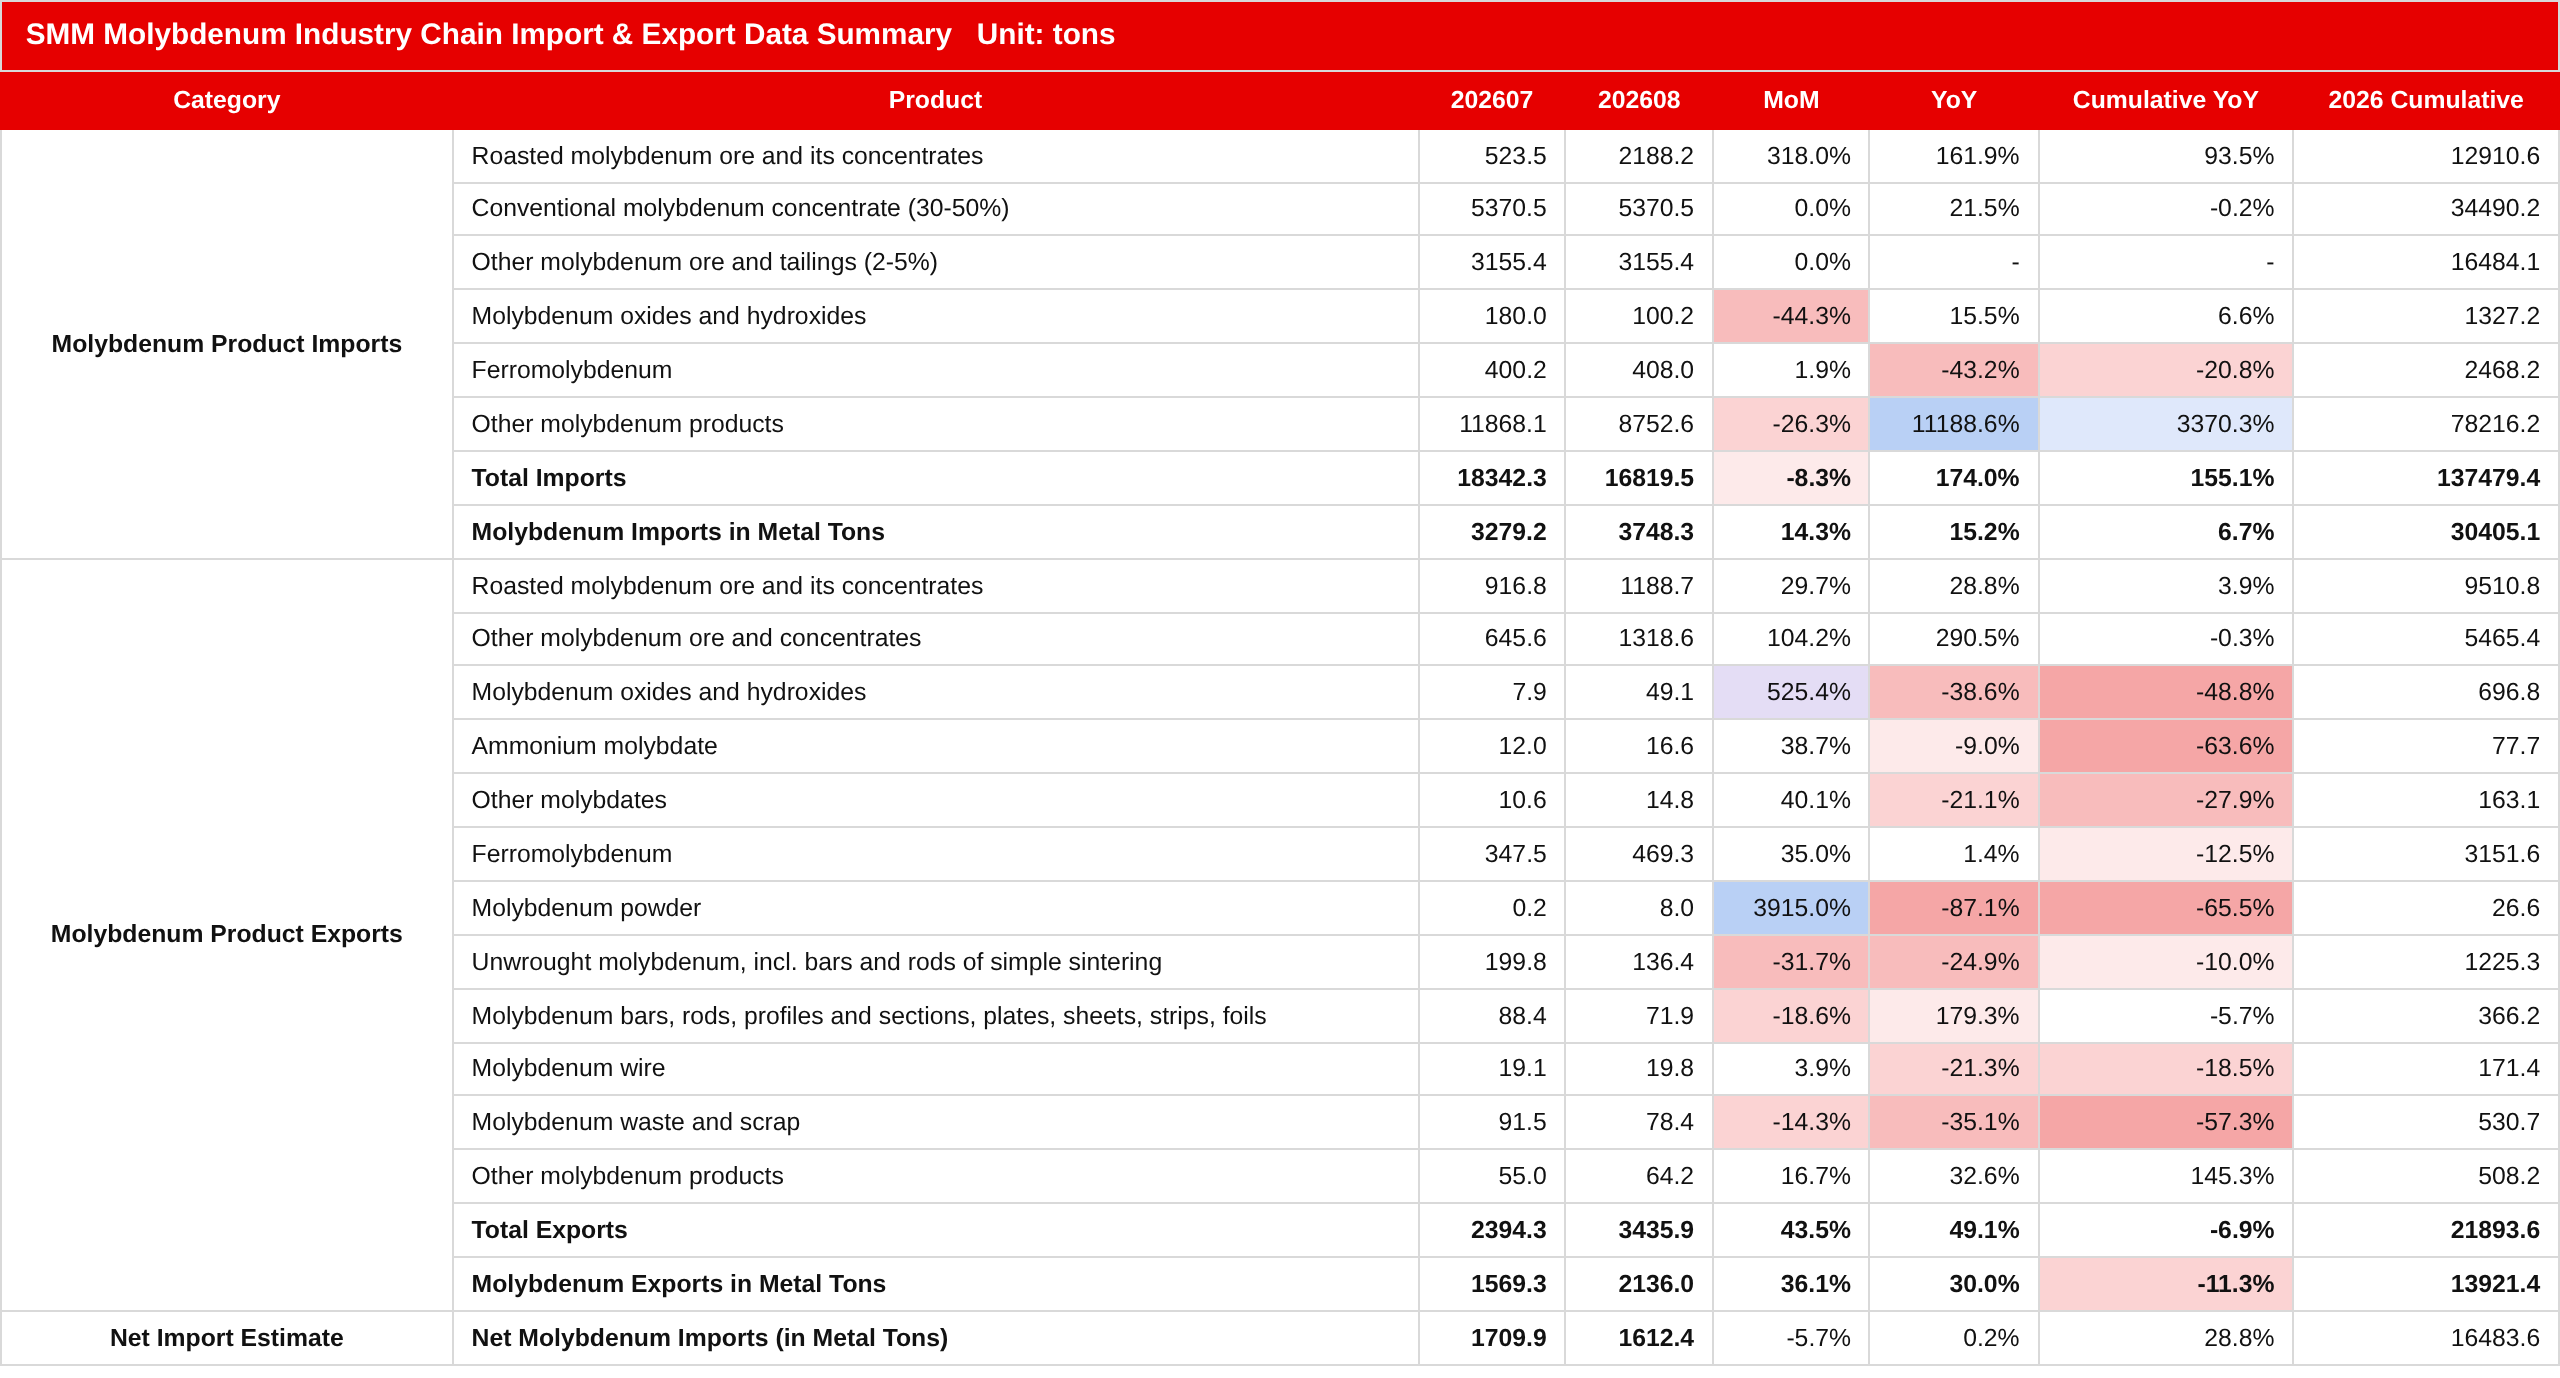
Trong tuần, Tổng cục Hải quan công bố dữ liệu xuất nhập khẩu tháng 8. Tháng 8, nhập khẩu sản phẩm molypden đạt 16.819,5 tấn, giảm 8,3% so với tháng trước nhưng tăng 174,0% so với cùng kỳ năm ngoái, lũy kế nhập khẩu từ tháng 1 đến tháng 8 đạt 137.479 tấn, tăng 155,1% so với cùng kỳ. Tháng 8, xuất khẩu sản phẩm molypden của Trung Quốc đạt 3.435,9 tấn, tăng 43,5% so với tháng trước và tăng 49,1% so với cùng kỳ năm ngoái, lũy kế xuất khẩu từ tháng 1 đến tháng 8 đạt 21.894 tấn, giảm 6,9% so với cùng kỳ. Nhập khẩu ròng tính theo hàm lượng kim loại đạt 1.612,4 tấn, giảm 5,7% so với tháng trước và gần như đi ngang so với cùng kỳ năm ngoái, lũy kế nhập khẩu ròng từ tháng 1 đến tháng 8 đạt 16.484 tấn, tăng 28,8% so với cùng kỳ. Về cơ cấu, ở phía nhập khẩu, quặng molypden rang và tinh quặng đạt 2.188,2 tấn, tăng vọt 318,0% so với tháng trước và tăng 161,9% so với cùng kỳ, trong khi tinh quặng molypden thông thường đạt 5.370,5 tấn, đi ngang so với tháng trước và tăng 21,5% so với cùng kỳ, duy trì ở mức cao. Nhập khẩu feromolypden đạt 408,0 tấn, chỉ tăng 1,1% so với tháng trước nhưng giảm 43,2% so với cùng kỳ, lũy kế nhập khẩu từ tháng 1 đến tháng 8 giảm 20,8% so với cùng kỳ, cho thấy hiệu ứng thay thế nhập khẩu vẫn tiếp diễn và feromolypden nội địa đang giành lại thị phần. Ở phía xuất khẩu, các sản phẩm tinh quặng (quặng molypden rang và quặng molypden khác) đạt tổng cộng 2.507 tấn, tăng 56,7% so với tháng trước và tăng 93,6% so với cùng kỳ, là động lực cốt lõi thúc đẩy xuất khẩu tăng vọt trong tháng này, phù hợp với giá molypden oxit quốc tế cao 34 USD/lb trong tuần này và chênh lệch giá ngày càng mở rộng giữa thị trường Trung Quốc và nước ngoài. Xuất khẩu feromolypden đạt 469,3 tấn, tăng 35,0% so với tháng trước và tăng 1,4% so với cùng kỳ, duy trì ổn định trong bối cảnh chênh lệch giá giữa giá nội địa 341.000-345.000 nhân dân tệ và giá châu Âu 77 USD/kg. Trong khi đó, xuất khẩu các sản phẩm gia công sâu như bột molypden, dây molypden và phế liệu molypden hầu hết giảm so với tháng trước.
Trong ngắn hạn, giá molypden nội địa có khả năng dao động ngang trong biên độ hẹp trước kỳ nghỉ Quốc khánh. Dựa trên các yếu tố cơ bản ngắn hạn của Trung Quốc, nguồn cung tại Hà Nam khó có khả năng phục hồi, các mỏ chính bán ra với khối lượng tương đối nhỏ, thị trường thiếu thanh khoản và các doanh nghiệp feromolypden về cơ bản đã cạn kiệt nguyên liệu thô giá thấp trước đó, làm gia tăng tình trạng giá đảo ngược. Nếu các cuộc đấu thầu của nhà máy thép có thêm nhiều lần đấu thầu thất bại, feromolypden cũng có thể có kỳ vọng tăng giá bù. Thị trường nguyên liệu thô molypden ở nước ngoài có thể giảm hoạt động do nhu cầu nghỉ lễ từ thị trường Trung Quốc thấp hơn, với ít yêu cầu báo giá hơn dẫn đến hoạt động thấp hơn. Một số nhà cung cấp có thể bán ra để tránh rủi ro, đẩy giá giảm nhẹ. Chênh lệch giá giữa thị trường Trung Quốc và nước ngoài cần thu hẹp thêm để kích thích bổ sung nhập khẩu. Tuy nhiên, với sự hỗ trợ kép từ việc các mỏ hạn chế bán ra và lượng tồn kho thấp, khả năng giảm sâu là tương đối nhỏ. Cần tập trung theo dõi tiến độ khôi phục sản xuất tại các mỏ và việc nối lại đấu thầu của các nhà máy thép sau kỳ nghỉ lễ.