Ngày 21 tháng 9 năm 2026
Tính đến ngày 18 tháng 9 năm 2026, bởi Florian Grummes
ban đầu tiếp tục thoái lui từ mức đỉnh mùa hè 4.697 đô la trong hai tuần qua và ngay sau quyết định lãi suất của Mỹ vào tối thứ Tư, đã có lúc giảm xuống mức thấp mới 4.235 đô la. Tuy nhiên, ngay sau đó là một đợt phục hồi mạnh, đẩy giá trở lại mức 4.400 đô la ngay trước cuối tuần.
Kết quả là đường trung bình động 50 ngày đã bốn lần trong tuần này chặn đứng thành công các đợt tấn công của phe bán và kịch bản chính của chúng tôi về xu hướng đi ngang giữa đường trung bình động 50 và 200 ngày vẫn được giữ nguyên.
Việc tăng lãi suất không gây bất ngờ
Sự sụt giảm của giá vàng không chỉ do tình trạng quá mua mà chủ yếu do việc tăng lãi suất sắp diễn ra. Tối thứ Tư, Cục Dự trữ Liên bang Mỹ đã quyết định tăng lãi suất thêm 25 điểm cơ bản – lần tăng đầu tiên dưới thời tân Chủ tịch Fed Kevin Warsh. Quyết định này đã dần được thị trường phản ánh vào giá và do đó hầu như không gây bất ngờ.
Trọng tâm ít nằm ở việc “làm gì” mà nằm ở “làm như thế nào”:
Warsh sẽ định vị bản thân ra sao trước áp lực chính trị từ Nhà Trắng và ông sẽ phát đi những tín hiệu gì về tính độc lập của chính sách tiền tệ?
Xét cho cùng, mỗi lần tăng lãi suất tiếp theo không chỉ thắt chặt điều kiện tài chính mà còn làm gia tăng căng thẳng với Tổng thống Trump, người nhìn nhận lập trường hạn chế của ngân hàng trung ương với con mắt phê phán trong giai đoạn trước thềm bầu cử giữa kỳ của Mỹ.
Sự thay đổi trong phản ứng chính sách tiền tệ
Cũng rất thú vị khi so sánh các quyết định chính sách tiền tệ năm 2024 và 2026, cho thấy một sự bất đối xứng đáng chú ý trong hàm phản ứng của Cục Dự trữ Liên bang.
Trong khi Fed dưới thời Powell, vào năm bầu cử 2024, đã nới lỏng chính sách 50 điểm cơ bản – một động thái mở rộng – hai tháng trước cuộc bầu cử tổng thống khi lạm phát lõi ở mức 3,3%, thì Fed dưới sự lãnh đạo mới của Warsh vào năm 2026 – với lạm phát lõi thấp hơn đáng kể ở mức 2,4% – lại quyết định thắt chặt chính sách 25 điểm cơ bản – đúng ngay trước thềm bầu cử giữa kỳ.
Sự khác biệt này đặt ra câu hỏi về mức độ mà áp lực chính trị hoặc đánh giá rủi ro nội bộ của đã thay đổi, đặc biệt khi động lực lạm phát hiện tại phần lớn do các cú sốc ngoại sinh trong lĩnh vực năng lượng (xung đột Iran) gây ra, mà các công cụ lãi suất truyền thống hầu như không có ảnh hưởng.
Uy tín so với thực tế kinh tế
Thống đốc Fed Kevin Warsh ban đầu đã nhấn mạnh tính độc lập thể chế của ngân hàng trung ương khỏi Nhà Trắng bằng quyết định tăng lãi suất được nhất trí thông qua và lập trường cứng rắn không khoan nhượng trong cuộc chiến chống lạm phát. Qua đó, ông đã đảm bảo sự ổn định ngắn hạn trên thị trường trái phiếu. Sau đợt bán tháo ban đầu, thị trường chứng khoán cũng phản ứng tích cực trước sự thể hiện uy tín chính sách tiền tệ này.
Tuy nhiên, logic kinh tế đằng sau việc tăng lãi suất vẫn còn đáng nghi ngờ: Nếu một phần đáng kể áp lực giá hiện tại xuất phát từ chi phí năng lượng, dầu diesel và phân bón tăng cao – từ đó làm tăng chi phí sản xuất trong nông nghiệp và hậu cần – thì việc tăng lãi suất có thể phản tác dụng. Nó khiến việc tài trợ trở nên đắt đỏ hơn trong các lĩnh vực bị ảnh hưởng mà không mở rộng nguồn cung năng lượng hay thực phẩm. Do đó, có nhiều dấu hiệu cho thấy Fed chủ yếu tìm cách neo giữ kỳ vọng lạm phát – ngay cả khi các công cụ chính sách của họ chỉ có hiệu quả rất hạn chế đối với từ phía cung hiện tại.
Biến động trước thềm bầu cử giữa kỳ
Đồng thời, triển vọng tăng lãi suất tiếp theo vào tháng 10 hoặc tháng 12 và cuộc bầu cử giữa kỳ Mỹ đang đến gần cũng có thể dẫn đến sự bất ổn gia tăng trên thị trường tài chính trong những tuần tới. Giai đoạn này dự kiến sẽ không giảm dần cho đến giữa tháng 10. Cho đến lúc đó, các nhà đầu tư nên chuẩn bị cho biến động cao hơn và các đợt giảm giá đột ngột, có thể lan sang lĩnh vực kim loại quý bất cứ lúc nào.
Vì tâm lý của các nhà đầu tư tổ chức, quỹ phòng hộ và nhà đầu tư cá nhân đã suy giảm rõ rệt, chúng tôi vẫn lạc quan một cách thận trọng cho quý IV. Tuy nhiên, về lâu dài, sự khác biệt giữa thắt chặt tiền tệ và diễn biến của nền kinh tế thực là một điểm yếu tiềm ẩn, đặt ra câu hỏi về tính bền vững của lộ trình hiện tại của Fed.
Vàng tính bằng đô la Mỹ – Tiềm năng phục hồi lên đến đường trung bình động 200 ngày
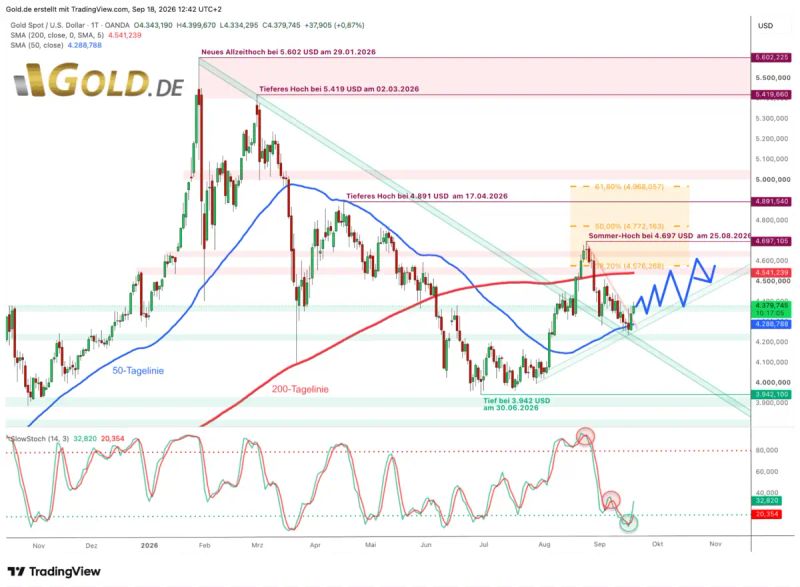
Vàng tính bằng đô la Mỹ, biểu đồ hàng ngày tính đến ngày 18 tháng 9 năm 2026. © GOLD.DE
Bắt đầu từ mức đỉnh tháng 8 là 4.697 đô la, đã điều chỉnh đợt tăng ngoạn mục trong mùa hè trong ba tuần qua, giảm khoảng 10%. Cuộc họp ngân hàng trung ương tại Jackson Hole vào cuối tháng 8 đã kích hoạt hai đợt bán tháo mạnh, đẩy giá xuống còn 4.282 đô la. Tuy nhiên, sau đó phe bán chỉ tiến triển chậm và động lực của họ suy yếu dần. Mặc dù giá vàng chạm mức thấp điều chỉnh mới 4.235 đô la ngay sau quyết định lãi suất của Fed, đã không thể đóng cửa ngày giao dịch đáng kể dưới đường trung bình động 50 ngày đang tăng chậm ở mức 4.288 đô la trong tuần này.
Không có gì ngạc nhiên khi phe mua đã tận dụng tình trạng quá bán đáng kể trên biểu đồ hàng ngày từ tối thứ Tư để tổ chức một đợt phục hồi. Sáng thứ Sáu, giá cũng đã phá vỡ xu hướng giảm ngắn hạn, khiến bức tranh kỹ thuật nhanh chóng sáng sủa trở lại. Do đó, việc tiếp tục đà tăng hướng tới đường trung bình động 200 ngày (hiện ở mức 4.541 đô la) có vẻ khả thi trong những tuần tới.
Chỉ khi sự suy yếu tái xuất hiện và đường trung bình động 50 ngày không thể chịu được một đợt kiểm tra nữa trong lần này thì bức tranh kỹ thuật mới xấu đi đáng kể.
Một đợt trượt giá kéo dài dưới 4.250 đô la sau đó có thể kích hoạt một đợt thoái lui về mức 4.000 đô la.
Tuy nhiên, kịch bản đi ngang mà chúng tôi dự báo giữa đường trung bình động 50 và 200 ngày vẫn có khả năng cao hơn. Giai đoạn củng cố này có thể đóng vai trò là nền tảng cho một đợt tăng tiếp theo trong quý IV. Nếu sau đó xảy ra một đợt phá vỡ bền vững trên đường trung bình động 200 ngày, mức giá quanh và trên 5.000 đô la cũng có thể hình dung được trong quý I năm 2027.
Kết luận: Vàng – Đợt thoái lui tạm thời đã kết thúc
hiện đang mắc kẹt trong một cuộc giằng co kinh điển: Fed đang thắt chặt chính sách tiền tệ để ổn định kỳ vọng lạm phát, mặc dù một phần đáng kể áp lực giá là do các cú sốc năng lượng và địa chính trị bên ngoài gây ra. Trong ngắn hạn, lãi suất cao hơn đang đè nặng lên giá vàng, nhưng điều kiện thị trường quá bán, hỗ trợ mạnh tại đường trung bình động 50 ngày và vị thế bán rõ rệt đều chỉ ra một đợt phục hồi kỹ thuật.
Miễn là giá không giảm bền vững dưới 4.250 đô la, một đợt phục hồi hướng tới 4.550 đô la vẫn là kịch bản có khả năng cao hơn.
Nhìn chung, vàng có khả năng củng cố giữa đường trung bình động 50 và 200 ngày trong thời gian tới. Tuy nhiên, khoảng dừng này có thể hóa ra là khúc dạo đầu cho một đợt tăng mới vào cuối năm nay – với khả năng lần đầu tiên nhắm lại mốc 5.000 đô la trong quý I năm 2027.
Tính đến: ngày 18 tháng 9 năm 2026
Tác giả:
Chuyên gia phân tích kỹ thuật, Chuyên gia kim loại quý
Nguồn: